Si todavía estás pagando tu hipoteca y necesitas liquidez adicional, es posible que te preguntes si puedes solicitar un segundo préstamo hipotecario sobre la misma vivienda. La respuesta es que, en caso de que el inmueble conserve margen suficiente entre su valor actual y la deuda pendiente, es posible estudiar una segunda hipoteca o un préstamo con garantía hipotecaria sobre esa misma propiedad.
En cuatro puntos, antes de entrar en detalle:
- En el mercado, una segunda hipoteca es un préstamo que se inscribe por detrás de la hipoteca que ya tiene la vivienda, de modo que el primer acreedor conserva la prioridad de cobro si el inmueble llega a ejecutarse.
- En Prestamistas.es la operación habitual es otra: el nuevo préstamo cancela la hipoteca anterior en la firma y queda como única hipoteca sobre el inmueble, con una sola cuota y un solo acreedor.
- El importe se calcula sobre el valor de tasación: como máximo el 40 %, y lo habitual está entre el 25 % y el 40 %, según los ingresos, la garantía y el perfil completo de la operación.
- Si la vivienda arrastra una hipoteca pendiente, esa cantidad forma parte del préstamo: préstamo = lo que se cancela + la liquidez que necesitas, y todo junto tiene que caber dentro de ese máximo.
La cantidad que se puede obtener dependerá de varios factores, como el valor de tasación de la vivienda, el capital que queda por pagar, las cargas inscritas y tu capacidad para devolver el préstamo.
En esta guía, te contamos cómo funciona este tipo de operación, cuánto dinero puedes pedir en 2026 según tu situación, qué factores se valoran y cómo solicitarla paso a paso.
¿Qué es una segunda hipoteca y cómo funciona sobre una vivienda con cargas?
Una segunda hipoteca es un nuevo préstamo que se constituye sobre una vivienda que ya tiene una hipoteca vigente y que se inscribe en el Registro de la Propiedad en un rango posterior al de la primera carga. Por tanto, si en algún momento la propiedad tuviera que ejecutarse, el banco de la primera hipoteca cobraría antes que el de la segunda, lo que explica por qué este tipo de operaciones suele implicar condiciones algo más estrictas.
Antes de aprobar la financiación, se analiza cuánto vale actualmente la vivienda, qué capital queda por pagar de la primera hipoteca y si existe margen suficiente para constituir una nueva garantía. También se valora la capacidad de devolución del solicitante y la situación registral del inmueble.
Normalmente, la segunda hipoteca se solicita cuando el propietario necesita liquidez pero no quiere vender el inmueble. Puede servir para reunificar deudas, afrontar pagos urgentes, financiar un proyecto o resolver una necesidad económica puntual.
Conviene separar el concepto general de cómo trabajamos en Prestamistas.es. Aquí la salida habitual no es dejar viva la hipoteca del banco y colocarnos detrás, sino cancelarla con el propio préstamo: el importe que se concede incluye lo que queda pendiente de esa hipoteca, se liquida en la firma ante notario y la vivienda queda con una única hipoteca, la nueva.
Inscribir el préstamo en segundo rango, detrás de la hipoteca del banco, solo se estudia de forma muy excepcional.
¿Puedo tener un segundo crédito hipotecario sobre la misma vivienda?
Sí, puedes obtener financiación sobre una vivienda que todavía está hipotecada. Lo que cambia es la forma de hacerlo: en Prestamistas.es no te pedimos que convivan dos hipotecas, porque el nuevo préstamo cancela la anterior y pasa a ser la única inscrita sobre el inmueble.
La banca tradicional rara vez financia por detrás de otra hipoteca, ya que asume más riesgo que en una operación de primer orden. Por eso estas solicitudes suelen canalizarse a través de entidades especializadas en financiación alternativa o prestamistas privados, que valoran cada caso de forma individual y son más flexibles.
En general, cuanto menor sea el capital pendiente de la hipoteca actual y mayor sea el valor de tasación de la vivienda, más liquidez podrás recibir: lo pendiente ocupa una parte del importe y el resto es el dinero que se queda en tus manos. Si la deuda existente es muy elevada, puede no quedar espacio dentro del máximo y la operación no sería viable.
¿Cuánto dinero puedes pedir en 2026 con una segunda hipoteca?
El importe que puedes pedir depende, principalmente, del valor de tasación de la vivienda y de la deuda que todavía pesa sobre ella. Con nosotros ese cálculo tiene una particularidad importante: como el préstamo cancela la hipoteca que ya tiene el inmueble, lo que queda pendiente no se descuenta por fuera, sino que forma parte del importe que se concede.
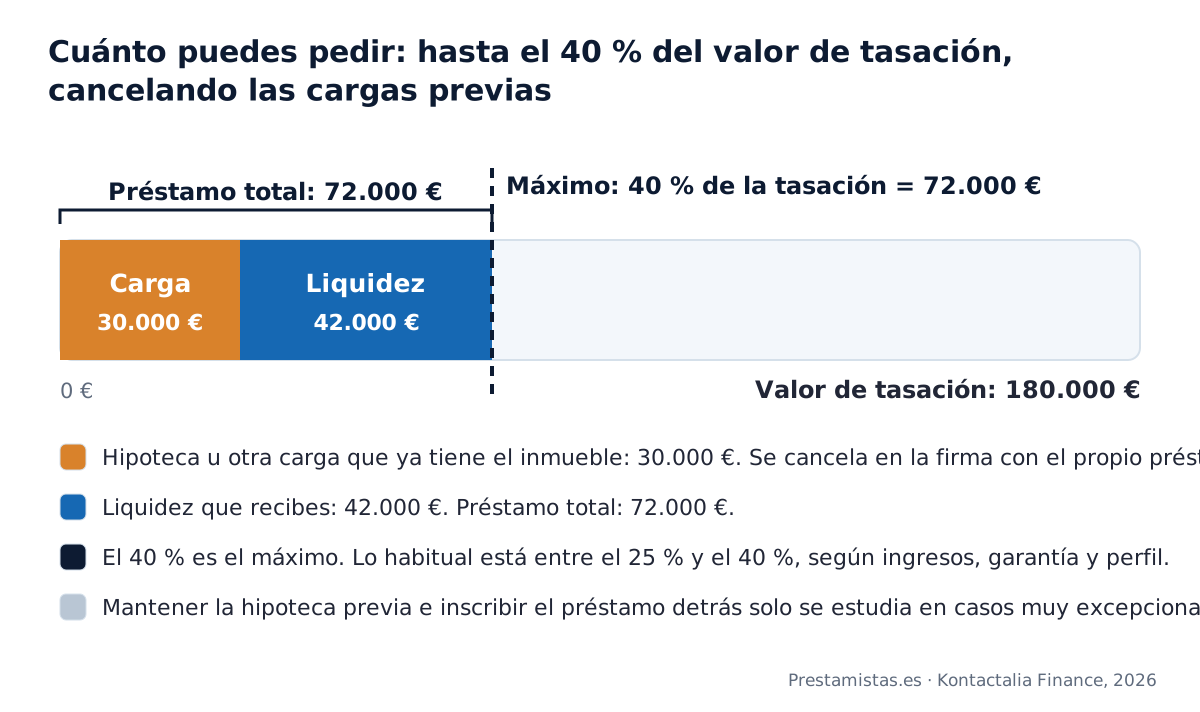
El techo de la operación lo marca la tasación: como máximo el 40 % del valor de tasación. Ese 40 % no se concede por sistema. Lo habitual está entre el 25 % y el 40 %, según los ingresos, la garantía y el perfil completo de la operación.
¿Cómo se calcula el importe cuando la vivienda ya tiene hipoteca?
Necesitas tres datos: el valor de tasación actualizado del inmueble, el capital que queda pendiente de la hipoteca (u otras cargas inscritas) y la liquidez que de verdad necesitas.
Con ellos, el cálculo va en cuatro pasos:
- Tasación: sobre el valor de tasación se fija el máximo de la operación, hasta el 40 % como techo.
- Carga pendiente: se pide un certificado de deuda al banco y esa cantidad se cancela en la firma con el propio préstamo.
- Liquidez: se suma el importe que necesitas recibir.
- Comprobación: se verifica que la suma de ambas cantidades cabe dentro del máximo y que la cuota encaja en tus ingresos.
Así, la fórmula es:
Préstamo total = hipoteca pendiente que se cancela + liquidez que necesitas, y ese total no puede superar el 40 % del valor de tasación.
Por ejemplo, con una vivienda tasada en 180.000 € el techo son 72.000 €. Si quedan 30.000 € de hipoteca y necesitas 42.000 €, el préstamo sería de 72.000 €: 30.000 € cancelan la hipoteca ante notario y 42.000 € son para ti. A partir de ese momento la vivienda tiene una sola hipoteca, la nueva, y tú pagas una única cuota.
Esa cuota se mira aparte del valor de la vivienda: como regla, no debería llevarse más del 35-40 % de tus ingresos mensuales. Es un límite distinto del que marca la tasación.
Ejemplos de cuánto puedes pedir según el valor y la deuda pendiente
Con el mismo valor de tasación, la liquidez que acabas recibiendo cambia mucho según lo que quede por pagar, porque esa cantidad ocupa parte del importe. Vamos a verlo de forma práctica:
| Valor de tasación | Importe máximo (40 %, techo) | Hipoteca pendiente que se cancela | Liquidez para ti |
|---|---|---|---|
| 200.000 € | 80.000 € | 40.000 € | Hasta 40.000 € |
| 300.000 € | 120.000 € | 60.000 € | Hasta 60.000 € |
| 400.000 € | 160.000 € | 100.000 € | Hasta 60.000 € |
| 250.000 € | 100.000 € | 180.000 € | No hay operación: la carga ya supera el máximo |
Lo habitual está entre el 25 % y el 40 %; si el inmueble tiene una hipoteca, el préstamo la cancela y esa cantidad forma parte del importe.
Como muestra el último ejemplo, cuando la deuda pendiente es muy elevada en relación con el valor de tasación no queda espacio dentro del máximo para darte liquidez y la operación no sale adelante.
¿Qué factores determinan si puedes conseguir una segunda hipoteca?
La viabilidad de una segunda hipoteca depende de varios elementos que permiten determinar si la vivienda puede respaldar una nueva operación. Aunque el peso de cada uno puede variar según el prestamista, estos son los principales requisitos para un préstamo con garantía hipotecaria de este tipo:
Valor actual de tasación de la vivienda
El valor de tasación es el punto de partida, porque sobre él se fija el máximo de la operación: hasta un 40 % como techo, con lo habitual entre el 25 % y el 40 %. Si la vivienda se ha revalorizado desde la firma de la hipoteca original, una tasación actualizada puede ampliar bastante el importe que se puede estudiar. Por eso se pide una tasación reciente antes de cerrar la propuesta.
Capital pendiente de la primera hipoteca
Lo que queda por pagar de la hipoteca original se cancela con el nuevo préstamo, por lo que ocupa una parte del importe: cuanto menor sea esa deuda, más liquidez te queda a ti dentro del mismo máximo. Si el capital pendiente es muy alto en relación con el valor de tasación, puede no quedar espacio suficiente para la operación.
Otras cargas inscritas sobre el inmueble
Además de la hipoteca, pueden existir otras cargas inscritas en el Registro de la Propiedad, como embargos, anotaciones preventivas u otros préstamos garantizados. Funcionan igual: el préstamo las cancela y su importe forma parte del total, por lo que reducen la liquidez disponible dentro del máximo.
Capacidad para devolver el nuevo préstamo
Aunque la vivienda tenga valor suficiente, la entidad también analizará la capacidad del solicitante para devolver el nuevo préstamo. Para ello, puede valorar sus ingresos, estabilidad económica, deudas existentes y finalidad de la financiación. El objetivo es comprobar que la operación no supone un nivel de endeudamiento difícil de asumir.
Tipo de inmueble y ubicación
Por último, el tipo de inmueble y su ubicación también influyen en la valoración. Por ejemplo, una vivienda habitual en una zona con demanda tiene mayor liquidez que un inmueble rústico o situado en un mercado menos activo. La operación será más viable cuanto más fácil sea valorar y vender el activo.
¿Puedo avalar con una vivienda hipotecada?
Sí, es posible utilizar una vivienda que todavía tiene una hipoteca pendiente como garantía para avalar un préstamo, ya sea propio o de un tercero, siempre que la tasación dé espacio suficiente para cancelar esa deuda y cubrir la liquidez que se necesita.
Jurídicamente se constituye una nueva hipoteca sobre el inmueble a favor del prestamista. En nuestro caso, esa hipoteca nueva sustituye a la anterior, que se cancela en la firma con el propio préstamo, de modo que la vivienda no acumula dos cargas.
Quien aporta la vivienda asume un riesgo real: si el deudor deja de pagar, el prestamista ejecuta la garantía sobre ese inmueble aunque su titular no haya recibido un euro del préstamo. Conviene que ambas partes lo tengan por escrito y entiendan el cuadro de amortización antes de firmar.
Ampliar la hipoteca o pedir una segunda: cuándo conviene cada una
Cuando ya tienes una hipoteca en vigor y necesitas liquidez, hay tres caminos y conviene recorrerlos en este orden: ampliar la hipoteca que tienes, inscribir un préstamo por detrás o firmar uno nuevo que cancele el anterior.
Qué es ampliar la hipoteca (novación) y qué cambia
Ampliar la hipoteca es una novación modificativa: tu banco y tú cambiáis las condiciones del préstamo que ya existe en lugar de firmar otro. Se pide para dos cosas distintas, y conviene tenerlas separadas, porque el banco no las estudia igual:
- Ampliar capital: el banco te presta más dinero sobre la misma garantía y el capital pendiente sube.
- Ampliar el plazo: la deuda se estira en el tiempo para bajar la cuota. Pagas menos cada mes y más intereses en total.
- Muchas novaciones tocan también el tipo de interés, el sistema de cuotas o las vinculaciones.
La iniciativa parte casi siempre del cliente. El banco valora tu capacidad de endeudamiento actual, el historial de pagos de la hipoteca y la relación que tenéis, y por eso una novación es una operación más personalizada que abrir un préstamo desde cero. Su gran ventaja: mantienes un único acreedor, una sola cuota y el primer rango registral, que es lo que abarata el dinero.
Novación y subrogación no son lo mismo
Se confunden a menudo. En la novación la hipoteca se queda en tu banco y cambian sus condiciones. En la subrogación de acreedor la hipoteca se traslada a otra entidad, normalmente porque mejora el tipo, sin que cambien ni el capital ni el plazo. Una subrogación no te da dinero nuevo: si lo que necesitas es liquidez, esa vía no sirve.
Qué gastos tiene ampliar la hipoteca
La ampliación no es gratis, y ese es el punto que más sorprende: vuelve a haber notaría, gestoría e inscripción en el Registro de la Propiedad, casi siempre una tasación actualizada y, según el contrato, una comisión por novación o por modificación de condiciones.
El máximo de esa comisión depende de qué cambies: si solo alargas el plazo, el artículo 10 de la Ley 2/1994 la limita al 0,1 % del capital pendiente; si pasas de variable a fijo, la Ley 5/2019 la limita al 0,05 % durante los tres primeros años y a nada después.
Si lo que amplías es el capital, no hay máximo legal y se negocia, igual que el impuesto de actos jurídicos documentados, que tampoco se trata igual en una ampliación de plazo que en una de capital. Pide siempre el desglose por escrito antes de firmar y compáralo con la alternativa.
Cuándo se cae la ampliación y qué queda entonces
La novación depende de que el banco quiera hacerla, y hay perfiles con los que se cierra en seco: ingresos que ya no son los de entonces, actividad por cuenta propia con facturación irregular, una anotación en un fichero de impagados o, sencillamente, una entidad que ha dejado de ofrecer ese producto. También se cae cuando la vivienda no da valor suficiente o cuando el destino del dinero no encaja en su política.
Ahí entran la segunda hipoteca y la financiación privada con garantía hipotecaria. La vía habitual con nosotros es un préstamo nuevo que cancela la hipoteca anterior y se queda como única carga: sigues teniendo un solo acreedor y una sola cuota, con un tipo más alto que el del banco, un plazo de respuesta corto y sin depender de que tu entidad acepte renegociar.
| Criterio | Ampliar la hipoteca (novación) | Segunda hipoteca en segundo rango | Préstamo que cancela la hipoteca anterior |
|---|---|---|---|
| Quién la concede | Tu propio banco, si acepta. | Entidades especializadas y prestamistas privados; la banca, rara vez. | Prestamistas particulares y privados. Es la operación habitual con nosotros. |
| Cargas sobre la vivienda | Una sola, la de siempre, con nuevas condiciones. | Dos: la primera conserva la prioridad de cobro. | Una sola: la nueva sustituye a la anterior en la firma. |
| Qué se mira | Tus ingresos y tu historial de pagos, con criterio bancario. | El margen que deja la primera carga sobre el valor de tasación. | La tasación y que la carga a cancelar más tu liquidez quepan en el máximo. |
| Coste | El más barato si sale: tipo de banca, más notaría, registro, gestoría y tasación. | Alto: quien cobra en segundo lugar asume más riesgo. | TIN desde el 10 %, con los gastos de constitución de la nueva hipoteca. |
| Plazos | Depende del banco: hay que esperar a su comité. | Variable según quién la estudie. | Viabilidad en 24-48 h y notario en torno a 15 días desde la documentación completa. |
| Cuándo conviene | Perfil bancario intacto, sin urgencia y con el banco dispuesto. | Cuando interesa conservar una primera hipoteca muy barata. Solo de forma muy excepcional. | Cuando el banco dice que no, hay ASNEF o sin nómina, o el tiempo aprieta. |
La regla práctica: si tu banco te amplía la hipoteca en condiciones razonables, esa es la opción más barata. Cuando esa puerta se cierra, la pregunta deja de ser «ampliación o préstamo privado» y pasa a ser cuánta liquidez cabe en tu tasación. Si lo que buscas es reformar la vivienda, lo comparamos también en préstamos para reformas del hogar.
¿Cómo solicitar una segunda hipoteca paso a paso?
Para solicitar una segunda hipoteca, lo más recomendable es preparar previamente la información económica y registral de la vivienda. El proceso suele seguir estos pasos:
- Pedir el certificado de deuda pendiente al banco: hace falta saber con exactitud cuánto queda por amortizar, porque esa cantidad se cancela en la firma y forma parte del importe del nuevo préstamo.
- Solicitar una nota simple actualizada: este documento permite conocer qué cargas aparecen inscritas sobre el inmueble, incluyendo la hipoteca actual, posibles embargos u otras anotaciones registrales.
- Valorar el inmueble: con el valor de tasación se fija el máximo de la operación y se comprueba que la carga a cancelar y la liquidez que necesitas caben dentro de él.
- Presentar la documentación económica: se analizan ingresos, deudas, finalidad de la financiación y capacidad de devolución, para que la cuota no se lleve más del 40 % de lo que ingresas.
- Estudiar la propuesta de financiación: si la operación es viable, recibirás una propuesta con el importe, el plazo, los intereses, los gastos y las condiciones antes de firmar ante notario, donde se cancela la hipoteca anterior y se inscribe la nueva.
Preguntas frecuentes sobre pedir una segunda hipoteca
Lo que conviene saber
¿Necesito permiso del banco de mi primera hipoteca para firmar una segunda con otro?
¿Por qué una segunda hipoteca suele tener un interés más alto que la primera?
¿Qué documentos piden los bancos para ampliar una hipoteca ya firmada?
¿Me afecta en el scoring tener dos hipotecas sobre la misma vivienda?
¿Se puede pedir una segunda hipoteca para pagar la entrada de otra vivienda?
Cómo lo hacemos en Prestamistas.es
¿Aceptáis quedar en segundo rango detrás de la hipoteca que tengo con el banco?
¿Cuánto puedo pedir si mi vivienda tasa bien pero aún debo la mitad de la hipoteca?
¿Qué recibo de mi hipoteca actual necesitáis para estudiar el nuevo préstamo?
¿Podéis cancelar en la misma firma la primera hipoteca y otras deudas que tenga?
¿En cuánto tiempo sé si podéis prestarme sobre una vivienda que ya está hipotecada?
Conceptos que te ayudan a decidir
¿Qué es la posposición de rango y cuándo acepta un acreedor ceder su prioridad?
¿Qué es una hipoteca recargable y por qué ya casi no se comercializa?
¿Quién cobra el sobrante de una subasta cuando la vivienda tenía dos hipotecas?
¿En qué se diferencia una segunda hipoteca de una hipoteca sobre una segunda vivienda?
¿Es válida la cláusula que prohíbe volver a hipotecar una vivienda ya hipotecada?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tu vivienda tiene hipoteca y necesitas liquidez?
Estudiamos tu caso sin compromiso, también con ASNEF o sin nómina. El préstamo cancela la hipoteca actual y te deja una sola cuota. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso