El ratio de endeudamiento es el indicador que mide qué parte de tus recursos está comprometida con deudas. Se calcula dividiendo el pasivo total entre el patrimonio neto y se lee como euros de deuda por cada euro propio. En un particular, bancos y prestamistas lo miden también como la suma de las cuotas mensuales sobre los ingresos netos, con un límite habitual del 40 %.
Aquí tienes la fórmula con sus dos versiones, una tabla para interpretar el resultado, dos ejemplos calculados, la variante que usa quien decide si te concede un préstamo y lo que puedes hacer si el ratio sale alto. Es el mismo criterio que se aplica al estudiar una operación con garantía hipotecaria.
Qué es el ratio de endeudamiento
El ratio de endeudamiento es un indicador financiero que mide el nivel de deuda de una persona o de una empresa en relación con sus recursos propios o con el total de sus activos. Muestra qué parte de la estructura financiera depende de dinero ajeno y permite valorar el equilibrio entre riesgo y solvencia.
Se expresa en porcentaje o como un número decimal. Cuanto más alto sea el resultado, mayor es la dependencia de la financiación externa y mayor el riesgo asumido. Un nivel controlado se interpreta como una gestión prudente de los recursos.
Es un dato relevante porque refleja la capacidad de una persona física o jurídica para afrontar sus obligaciones a largo plazo. Para un particular es también el primer filtro que aplica cualquier entidad antes de estudiar su capacidad de endeudamiento.
Para qué sirve conocer el ratio
- Evaluar la solvencia. Mide la dependencia de la financiación ajena y la capacidad para afrontar obligaciones a medio y largo plazo.
- Medir el riesgo. Un ratio elevado indica mayor exposición; uno bajo, una estructura más segura.
- Acceder a un préstamo. Es un indicador clave para bancos y prestamistas al analizar un crédito y fijar sus condiciones.
- Planificar. Ayuda a decidir qué inversiones asumir y a controlar el crecimiento sin comprometer la estabilidad.
Cómo se calcula: la fórmula y sus dos versiones
El cálculo divide el total de deudas entre el patrimonio neto. El resultado indica cuántos euros de deuda existen por cada euro de recursos propios y suele expresarse en porcentaje para facilitar su lectura.
| Fórmula | Qué mide | Cuándo se usa |
|---|---|---|
| Pasivo total / Patrimonio neto | Euros de deuda por cada euro de recursos propios | Análisis de solvencia; la versión más habitual |
| Pasivo total / Activo total | Porcentaje de los activos financiado con deuda | Visión global del apalancamiento; nunca supera el 100 % |
| Cuotas mensuales / Ingresos netos | Parte del sueldo o la pensión que se va en pagar deudas | La que aplican bancos y prestamistas a un particular |
El pasivo total es el conjunto de deudas, a corto y a largo plazo: hipoteca, préstamos personales, tarjetas, crédito del coche y cualquier otra obligación pendiente. El patrimonio neto son los recursos propios: lo que queda al restar los pasivos a los activos.
Para que el ratio sea fiable hay que incluir todas las deudas, también las pequeñas: una tarjeta con pago aplazado o un minicrédito cuentan igual que un préstamo del banco. Olvidar una deuda infla el resultado a tu favor.
La segunda versión usa el activo total en el denominador. El ratio indica entonces qué porcentaje de los activos está financiado con pasivos y ofrece una visión más general del apalancamiento.
Cómo interpretar el resultado
Con el patrimonio neto en el denominador, el resultado se lee como euros de deuda por cada euro propio. La tabla resume los tramos de referencia que se usan en el análisis financiero.
| Resultado | Lectura | Qué implica |
|---|---|---|
| Superior a 1 | La deuda supera a los recursos propios | Alto apalancamiento; dificulta obtener financiación y aumenta la vulnerabilidad si caen los ingresos |
| Igual a 1 | Deuda y recursos propios se igualan | Señal de advertencia: si los activos pierden valor, pueden no cubrir las deudas |
| Entre 0,4 y 0,6 | Estructura equilibrada | Deuda moderada; riesgo controlado y margen para crecer con financiación externa |
| Inferior a 0,4 | Baja dependencia de la deuda | Menor riesgo, aunque no se aprovecha el apalancamiento para crecer |
Cuál es el ratio ideal
Por norma general, el ratio óptimo se sitúa entre 0,4 y 0,6: la persona o la empresa aprovecha la financiación externa para crecer sin asumir un riesgo excesivo. En un particular, ese equilibrio se traduce en una regla práctica: que las cuotas de todas sus deudas no superen el 40 % de sus ingresos netos.
Ratio a corto plazo y ratio a largo plazo
Además del ratio total, el análisis financiero distingue entre las deudas que vencen antes de un año y las que vencen después. Cada tramo tiene su propio indicador.
Ratio de endeudamiento a corto plazo
Se centra en las obligaciones que deben pagarse en menos de un año, el llamado pasivo circulante: Pasivo circulante / Patrimonio neto. Un resultado alto en este tramo indica problemas de liquidez o dificultades para cumplir con los compromisos inmediatos.
Ratio de endeudamiento a largo plazo
Analiza las deudas cuyo vencimiento supera el año, el pasivo fijo: Pasivo fijo / Patrimonio neto. Mide el apalancamiento asumido para financiar inversiones duraderas. Un ratio bajo a largo plazo permite crecer sin comprometer la liquidez inmediata; uno excesivo aumenta el riesgo futuro.
Dos ejemplos calculados: un particular y una empresa
Estos dos casos aplican la fórmula sobre patrimonio neto.
Ejemplo de una persona física
- Hipoteca pendiente: 120.000 €.
- Préstamo del coche: 15.000 €.
- Patrimonio neto, con el valor neto de la vivienda y los ahorros: 250.000 €.
Ratio = (120.000 + 15.000) / 250.000 = 0,54. Por cada euro que posee, esta persona debe 0,54 €. Es un endeudamiento moderado y sostenible, dentro del rango que se considera óptimo.
Ejemplo de una empresa
- Préstamos bancarios a largo plazo: 800.000 €.
- Deudas a corto plazo con proveedores: 200.000 €.
- Patrimonio neto, con capital y reservas: 1.000.000 €.
Ratio = (800.000 + 200.000) / 1.000.000 = 1,0. La deuda iguala al patrimonio, por encima del nivel recomendable. La empresa necesita un flujo de caja muy controlado para asegurar los pagos y debe plantearse reducir su endeudamiento. Si necesita ordenar esa deuda, sus garantías y sus vencimientos, puede apoyarse en la consultoría financiera de Capital Privado MB.
El ratio que mira el prestamista: cuotas sobre ingresos
Cuando pides un préstamo como particular, quien lo estudia mira cuánto de lo que ganas cada mes ya está comprometido. Esa versión del ratio suma las cuotas de todas tus deudas y las divide entre tus ingresos netos mensuales.
La Ley 5/2019, de contratos de crédito inmobiliario, obliga al prestamista a evaluar en profundidad la solvencia del cliente antes de conceder un préstamo con garantía sobre una vivienda. En la práctica, bancos y prestamistas fijan el límite en torno al 40 % de los ingresos netos y demostrables; muchos bancos trabajan con el 30-35 %.
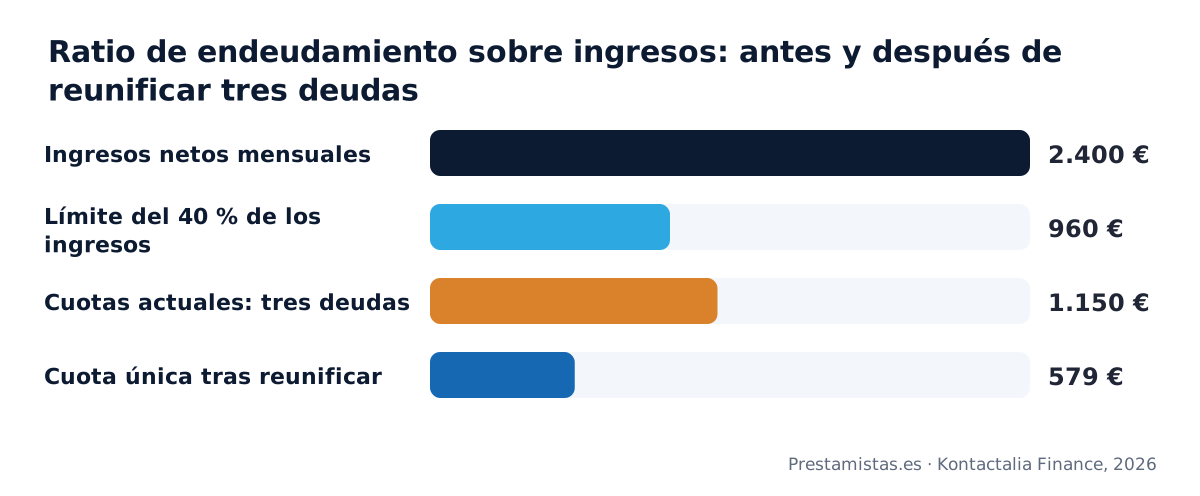
Un ejemplo. Una familia ingresa 2.400 € netos al mes y paga tres cuotas: 620 € de hipoteca, 290 € del coche y 240 € de una tarjeta. Suman 1.150 €, el 48 % de sus ingresos. Está por encima del límite y ninguna entidad le dará un préstamo nuevo con esas cifras.
Si agrupa esas tres deudas, que suman 53.000 € pendientes, en un único préstamo de 60.000 € a 20 años al 10 % de TIN, la cuota queda en 579,01 € al mes: el 24 % de sus ingresos. La hipoteca previa se cancela con el propio préstamo.
La vivienda debe tasarse en al menos 150.000 €, porque el importe no supera el 40 % de la tasación. Es la mecánica que explicamos en préstamos para reunificar deudas.
Un aviso práctico. Bajar el ratio alargando el plazo reduce la cuota, pero aumenta los intereses totales: los 60.000 € del ejemplo devuelven 138.963,12 € en 20 años. Comprueba las dos cifras con la calculadora de préstamos y amortiza anticipadamente cuando tu situación mejore.
Cómo mejorar un ratio de endeudamiento alto
Si el resultado es excesivo, estas estrategias lo reducen. Ninguna es inmediata; todas funcionan combinadas con un presupuesto realista.
- Reducir la deuda acumulada. Paga antes los préstamos con intereses más altos, normalmente tarjetas y minicréditos.
- Aumentar el patrimonio neto. Refuerza los recursos propios con ahorro, aportaciones de capital o reinversión de beneficios.
- Refinanciar o reunificar. Negocia plazos más largos o tipos más bajos, o agrupa varias cuotas en una sola.
- Vender activos no esenciales. Obtén liquidez para reducir el pasivo o reforzar el patrimonio.
- No asumir deudas nuevas. Limita cualquier obligación adicional hasta estabilizar la situación.
- Planificar el flujo de caja. Asegura que los ingresos cubren gastos y cuotas cada mes para evitar impagos.
Cómo afecta el ratio a la concesión de un préstamo
El ratio de endeudamiento es uno de los criterios clave que bancos y entidades financieras usan para evaluar la solvencia de quien pide un préstamo. Un ratio elevado lleva a denegar el préstamo o a condiciones más estrictas; uno equilibrado facilita la aprobación. Pesa en el scoring bancario tanto como el historial de pagos.
En Prestamistas.es aplicamos la misma regla a los préstamos con garantía hipotecaria que estudiamos: la suma de cuotas no debe superar el 40 % de los ingresos reales y demostrables, y el importe no supera el 40 % del valor de tasación del inmueble. Sin nómina, valen la pensión, los alquileres, los dividendos o la actividad de un autónomo.
La garantía del inmueble permite estudiar casos con una anotación en ASNEF o con ingresos irregulares que un banco descarta, siempre que la cuota quepa en los ingresos. El ratio se analiza junto con la garantía.
Preguntas frecuentes sobre el ratio de endeudamiento
Lo que conviene saber
¿Cuentan las tarjetas de crédito en el ratio de endeudamiento aunque no las use?
¿Cuenta el alquiler que pago como deuda al calcular mi ratio de endeudamiento?
¿Cómo se calcula el ratio de endeudamiento si somos dos titulares con sueldos distintos?
¿Es lo mismo el ratio de endeudamiento que la tasa de esfuerzo de una hipoteca?
¿Cómo afecta a mi ratio de endeudamiento haber avalado el préstamo de otra persona?
Cómo lo hacemos en Prestamistas.es
¿Qué porcentaje de mis ingresos puede suponer la cuota con vuestros prestamistas?
¿Qué ingresos usáis para calcular mi ratio de endeudamiento: brutos, netos o los de la renta?
¿Me podéis aprobar el préstamo si mi ratio de endeudamiento actual ya supera el 40 %?
¿Os basta un buen ratio de endeudamiento si mi vivienda tiene poco valor de tasación?
¿Por qué ponéis el límite de la cuota en el 40 % de mis ingresos?
Conceptos que te ayudan a decidir
¿Qué es el LTV y cómo se combina con el ratio de endeudamiento al estudiar un préstamo?
¿Qué es el residuo vital o renta mínima que debe quedar tras pagar las cuotas?
¿Qué diferencia hay entre el ratio de solvencia y el ratio de endeudamiento?
¿Cómo se calcula el ratio de endeudamiento de una empresa a partir de su balance?
¿Qué es el endeudamiento neto y por qué descuenta los ahorros disponibles?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos privados · Prestamistas privados con contrato ante notario, TIN desde el 10 % y sin cobros por adelantado.
- Préstamos con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tus cuotas superan el 40 % de tus ingresos?
Si varias deudas se comen tu sueldo y tienes una vivienda, agruparlas en un solo préstamo con garantía hipotecaria puede devolver el ratio a un nivel sostenible. Estudiamos tu caso sin coste.
Reunificar mis deudas