Un préstamo subordinado es un préstamo cuyo acreedor acepta cobrar después de los demás acreedores si el deudor entra en concurso o se liquida. Mientras la empresa paga, funciona como cualquier préstamo. La subordinación puede pactarse en el contrato o imponerla la Ley Concursal, como ocurre con los préstamos de los socios con al menos el 10 % del capital. A cambio, el interés es más alto.
Aquí tienes cómo se ordena el cobro en un concurso con un ejemplo en cifras, qué diferencia hay entre subordinación por contrato y por ley, en qué se distingue del préstamo participativo, quién usa esta financiación, qué interés tiene y qué debe saber un particular que invierte en deuda subordinada o presta a su propia empresa.
Qué es un préstamo subordinado
Un préstamo subordinado es un préstamo cuyo acreedor acepta cobrar después de los demás acreedores si el deudor entra en concurso o se liquida. Mientras la empresa paga con normalidad, funciona como cualquier otro préstamo, con sus cuotas y sus intereses. La subordinación solo se activa cuando no hay dinero para todos.
Esa posición de cola tiene un precio. Quien presta en condiciones subordinadas asume más riesgo que un banco con hipoteca o que un proveedor ordinario, y a cambio exige un interés más alto. Para el deudor es una financiación cara, pero que no consume garantías y que, en algunos casos, refuerza su balance frente a terceros.
El término aparece en tres contextos: la financiación de empresas por sus socios o por fondos, la deuda subordinada que emiten los bancos para reforzar su capital y la financiación de promociones inmobiliarias, donde un préstamo subordinado completa el tramo que el banco no cubre.
Cómo funciona la subordinación: el orden de cobro en un concurso
La subordinación se entiende con el orden de pago que fija el texto refundido de la Ley Concursal. Cuando una empresa se liquida, el dinero obtenido se reparte por tramos y cada tramo cobra solo si el anterior ha cobrado entero:
- Créditos contra la masa: gastos del propio concurso y salarios recientes.
- Créditos con privilegio especial: los garantizados con hipoteca o prenda, hasta el valor del bien.
- Créditos con privilegio general: parte de los salarios, Hacienda y Seguridad Social.
- Créditos ordinarios: proveedores y préstamos que no tienen garantía ni subordinación.
- Créditos subordinados: los que ocupan la última posición antes de los socios.
Un ejemplo con cifras lo deja claro. Una sociedad se liquida y obtiene 300.000 € por sus activos. Debe 200.000 € a un banco con hipoteca, 150.000 € a proveedores y 100.000 € a un socio que le prestó en condiciones subordinadas:
| Acreedor | Deuda | Cobra | Pierde |
|---|---|---|---|
| Banco con hipoteca | 200.000 € | 200.000 € | 0 € |
| Proveedores, crédito ordinario | 150.000 € | 100.000 € | 50.000 € |
| Socio, préstamo subordinado | 100.000 € | 0 € | 100.000 € |
El prestamista subordinado no cobra nada hasta que los ordinarios han cobrado el 100 %, y en este caso ni siquiera ellos lo consiguen. Esa es la lógica que justifica el interés más alto.
Subordinación por contrato y subordinación por ley
La subordinación puede nacer de un pacto o de la propia ley. En la subordinación contractual, el prestamista acepta expresamente en el contrato quedar por detrás de todos los demás acreedores, o solo por detrás de uno concreto, como el banco que financia la operación principal. Es la fórmula de los fondos y de la financiación de promociones.
En la subordinación legal, el crédito es subordinado aunque el contrato no diga nada, porque el artículo 281 de la Ley Concursal lo ordena. Ocurre con los intereses, con las multas, con los créditos comunicados tarde al concurso y, sobre todo, con los créditos de las personas especialmente relacionadas con el deudor.
Ese último grupo afecta a muchos empresarios sin saberlo. Son personas especialmente relacionadas los socios con al menos el 10 % del capital, el 5 % si la sociedad cotiza, los administradores y, si el deudor es una persona física, su cónyuge y sus familiares cercanos. El préstamo de un socio a su empresa es subordinado por ley.
Préstamo subordinado y préstamo participativo: qué los diferencia
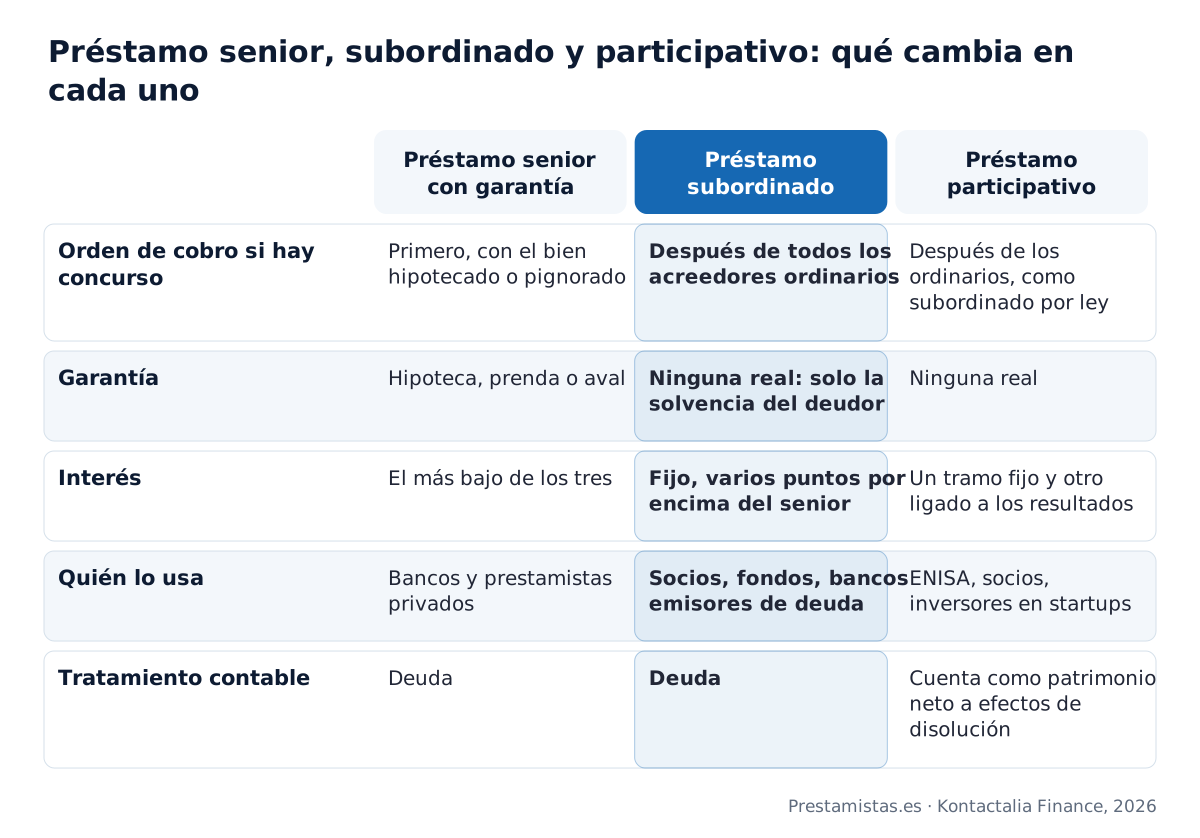
El préstamo participativo es un tipo de préstamo subordinado con dos rasgos propios que fija el Real Decreto-ley 7/1996. El primero, que su interés tiene un tramo variable ligado a la evolución de la empresa, normalmente al beneficio o a la facturación.
El segundo, que se computa como patrimonio neto a efectos de reducción de capital y disolución, lo que ayuda a una empresa con pérdidas a no caer en causa de disolución.
Además, el préstamo participativo solo puede amortizarse anticipadamente si se compensa con una ampliación de capital por el mismo importe. Es el instrumento de ENISA y de muchos inversores en empresas jóvenes. Lo explicamos en qué es un préstamo participativo.
Todo préstamo participativo es subordinado, pero no todo préstamo subordinado es participativo. Un préstamo subordinado ordinario tiene interés fijo, se contabiliza como deuda y puede devolverse antes de tiempo si el contrato lo permite.
Quién usa los préstamos subordinados y para qué
Las empresas recurren a ellos cuando el banco ya ha prestado lo que presta y necesitan completar una inversión, una reestructuración o una compra. El socio o un fondo aporta el tramo subordinado y el banco mantiene su posición preferente, lo que le permite seguir financiando.
Los bancos emiten deuda subordinada para reforzar sus recursos propios, porque la regulación de solvencia la computa como capital de segunda categoría. Esas emisiones se vendieron a particulares en el pasado con consecuencias conocidas, y hoy van dirigidas sobre todo a inversores profesionales.
Los promotores inmobiliarios combinan un préstamo promotor del banco, que cubre una parte del coste de la obra, con un préstamo subordinado de un fondo o de un inversor privado que cubre el resto. Ese tramo cobra después del banco y por eso exige una rentabilidad mayor. Es una operación de empresa que no se tramita en Prestamistas.es.
Intereses y riesgo: cuánto más cuesta y cuánto más rinde
No hay un tipo fijo para los préstamos subordinados, pero sí una regla: el interés sube cuanto más atrás cobra el prestamista y menos garantía tiene. Si un banco financia a una empresa con hipoteca a un tipo bajo, el tramo subordinado se mueve varios puntos por encima, y en promociones puede duplicar el tipo bancario.
Para el prestamista, esa rentabilidad adicional es la compensación por un riesgo concreto: en caso de concurso, la probabilidad de recuperar el capital es baja. Por eso quien presta en condiciones subordinadas estudia la empresa como lo haría un accionista, mirando el negocio antes que las garantías.
Para el deudor, la pregunta es si el proyecto genera margen para pagar ese interés. Un préstamo subordinado caro sobre un negocio que no crece solo retrasa el problema. Cómo medir si una cuota cabe en los ingresos lo explicamos en qué es la capacidad de endeudamiento.
Préstamo subordinado para un particular: invertir o prestar a tu empresa
Un particular se encuentra con un préstamo subordinado en dos situaciones. La primera, como inversor al que ofrecen deuda subordinada de un banco o de una empresa con una rentabilidad atractiva. La segunda, como socio que presta dinero a su propia sociedad para pasar un bache.
Una advertencia práctica. Si prestas a tu propia empresa con el 10 % o más del capital, tu préstamo es subordinado por ley: en un concurso cobrarás después de proveedores, bancos y Hacienda. Documenta el préstamo con contrato y transferencia, fija un interés de mercado y no mezcles ese dinero con el que necesitas para vivir.
Como inversor, la deuda subordinada exige leer el folleto: orden de prelación, posibilidad de que el emisor suspenda el pago de intereses y plazo real de recuperación. Para quien busca prestar con una garantía hipotecaria y una escritura, la alternativa es prestar directamente con garantía hipotecaria, como contamos en cómo ser prestamista particular.
Préstamo subordinado y segunda hipoteca: la subordinación por rango
En los préstamos con garantía hipotecaria existe una forma distinta de subordinación: el rango. Una segunda hipoteca inscrita detrás de una primera cobra solo con lo que sobre de la ejecución una vez pagada la primera. El prestamista de segundo rango está, en la práctica, subordinado al de primer rango sobre ese inmueble.
Por eso los prestamistas particulares y privados que trabajan con nosotros exigen el primer rango: el préstamo cancela la hipoteca anterior el día de la firma y queda inscrito como única carga. Inscribir el préstamo detrás de otra hipoteca solo se estudia en casos muy excepcionales. Lo explicamos en segunda hipoteca: cuánto puedes pedir y en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre el préstamo subordinado
Lo que conviene saber
¿Qué pasa con un préstamo subordinado si la empresa entra en concurso de acreedores?
¿Un préstamo subordinado obliga a ceder participaciones de la empresa?
¿Cómo mejora un préstamo subordinado la imagen de solvencia de una empresa ante los bancos?
¿Qué diferencia hay entre un préstamo subordinado y una segunda hipoteca?
¿Quién suele conceder préstamos subordinados a pymes y empresas emergentes?
Cómo lo hacemos en Prestamistas.es
¿En qué rango queda inscrita la hipoteca de vuestros prestamistas sobre mi inmueble?
Si mi empresa no consigue deuda subordinada, ¿podéis financiarla con la garantía de un inmueble?
¿Qué cambia si el préstamo lo pide mi sociedad y no yo?
¿Puedo devolver a un socio su préstamo subordinado con el dinero de vuestros prestamistas?
¿Cuánto podéis prestar a mi empresa sobre una nave que ya tiene una hipoteca?
Conceptos que te ayudan a decidir
¿Por qué el préstamo de un socio a su sociedad queda subordinado en el concurso?
¿Qué es un acuerdo entre acreedores o intercreditor y qué suele regular?
¿Qué diferencia hay entre deuda senior, deuda mezzanine y deuda subordinada?
¿Qué son las obligaciones subordinadas y por qué perjudicaron a tantos pequeños ahorradores?
¿Qué es la postergación de un crédito y cómo se pacta en un contrato?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecas urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
Financiación con primer rango y la garantía de tu inmueble
Si necesitas liquidez como particular y tienes una vivienda, un local o una nave, estudiamos tu caso sin compromiso con nuestros prestamistas particulares y privados y te llamamos en menos de 24 horas laborables; en 24-48 h te decimos si es viable.
Pedir el estudio sin compromiso