Un préstamo entre familiares se registra presentando el modelo 600 del Impuesto sobre Transmisiones Patrimoniales en la oficina tributaria de la comunidad autónoma del prestatario, junto con el contrato firmado, dentro de los 30 días hábiles siguientes a la firma. El préstamo está exento y la cuota es 0 €, pero la presentación da fecha cierta al contrato y evita que Hacienda lo trate como una donación.
Aquí tienes dónde se presenta, cómo se rellena el modelo 600, qué debe decir el contrato, qué plazo hay, cuánto cuesta y cómo entregar y devolver el dinero para que el préstamo quede probado. También cuándo hace falta escritura e inscripción en el Registro de la Propiedad.
Qué significa registrar un préstamo entre familiares y por qué conviene
Registrar un préstamo entre familiares significa dejar constancia oficial del contrato ante la Administración tributaria mediante el modelo 600. No existe un registro público de préstamos entre particulares: lo que existe es la autoliquidación del Impuesto sobre Transmisiones Patrimoniales, que se presenta aunque el préstamo esté exento y no se pague nada.
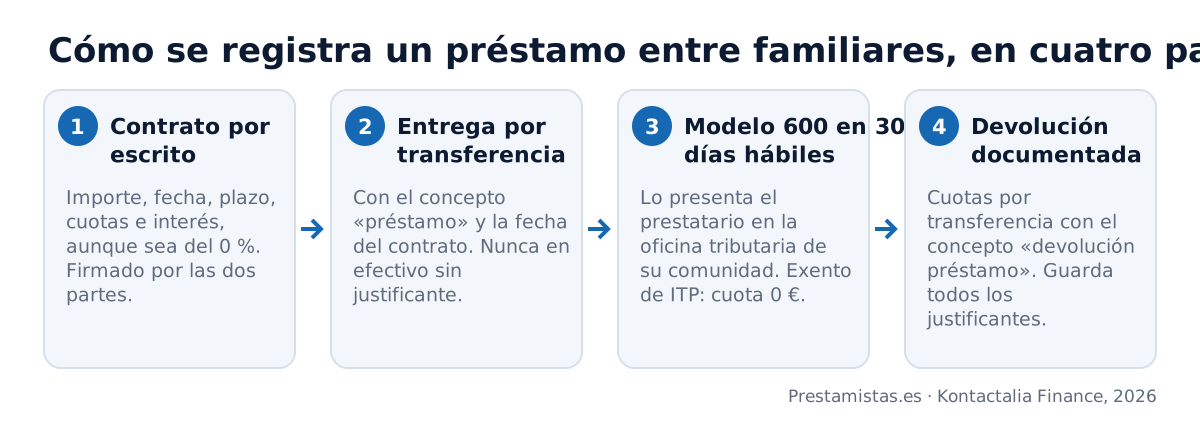
La utilidad está en la fecha cierta. Cuando presentas el contrato con el modelo 600, la oficina tributaria sella una copia y desde ese día queda probado que el dinero se entregó como préstamo. Sin esa prueba, Hacienda puede tratar la entrega como una donación y liquidar el Impuesto sobre Sucesiones y Donaciones.
Esa presunción nace de la propia ley: el artículo 6.5 de la Ley 35/2006 del IRPF presume que las cesiones de capital se hacen a cambio de un interés, y la normativa de donaciones permite calificar como donación cualquier entrega sin contraprestación acreditada. El contrato registrado destruye las dos presunciones.
Dónde se registra: la oficina tributaria de tu comunidad y el modelo 600
El modelo 600 se presenta ante la Administración tributaria de la comunidad autónoma donde reside el prestatario, porque el Impuesto sobre Transmisiones Patrimoniales está cedido a las comunidades. En Cataluña es la Agència Tributària de Catalunya, en Madrid la Dirección General de Tributos de la Comunidad y en Andalucía la Agencia Tributaria de Andalucía, por citar tres ejemplos.
Casi todas las comunidades admiten la presentación telemática con certificado digital, Cl@ve o DNI electrónico, y también la presencial con cita previa en sus oficinas liquidadoras. En el País Vasco y Navarra el impuesto tiene su propia normativa foral y el formulario cambia de número, aunque el fondo es el mismo.
No se presenta en la Agencia Tributaria estatal, salvo que residas en Ceuta o Melilla. Tampoco se inscribe en el Registro de la Propiedad, que solo interviene si el préstamo lleva una hipoteca, como explicamos más abajo.
Cómo rellenar y presentar el modelo 600 paso a paso
El modelo 600 es la autoliquidación general del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados. Para un préstamo entre particulares se rellena así:
- Sujeto pasivo: el prestatario, es decir, quien recibe el dinero. Es él quien presenta el modelo.
- Transmitente: el prestamista, el familiar que entrega el dinero.
- Concepto: préstamo entre particulares. Cada comunidad lo codifica con una clave propia dentro de la modalidad de transmisiones patrimoniales onerosas.
- Base imponible: el importe del préstamo.
- Exención: se marca la casilla de exento, con cita del artículo 45.I.B.15 del texto refundido de la Ley del ITP y AJD. La cuota a ingresar es 0 €.
- Documentación: el contrato de préstamo original y una copia, y el DNI de las dos partes. Si presentas por internet, el contrato se adjunta en PDF.
Al terminar recibes un justificante de presentación con número y fecha. Guárdalo junto al contrato sellado: es el documento que enseñarás si Hacienda pregunta por el origen del dinero años después.
Qué debe incluir el contrato de préstamo familiar que vas a registrar
El contrato puede ser privado, redactado por vosotros mismos, pero tiene que recoger los datos que permiten comprobar que es un préstamo de verdad. Como mínimo:
- Nombre, DNI y domicilio del prestamista y del prestatario, y el parentesco entre ambos.
- Importe exacto y fecha de entrega, con la cuenta desde la que se transfiere.
- Plazo de devolución y calendario de cuotas: mensuales, anuales o un único pago final.
- Tipo de interés. Puede ser del 0 %, pero conviene decirlo expresamente para que no opere la presunción de intereses.
- Posibilidad de amortizar antes de tiempo y qué ocurre si se retrasa una cuota.
- Fecha y firma de las dos partes en todas las hojas.
Un calendario de devolución realista es la parte más importante. Un préstamo de 40.000 € a un hijo con unos ingresos de 900 € al mes y sin cuotas definidas levanta sospechas aunque esté registrado. Tienes un modelo de cláusulas en préstamos entre familiares: cómo hacerlos y el caso concreto en préstamos de padres a hijos.
Plazo para registrarlo y qué pasa si lo presentas tarde
El plazo general para presentar el modelo 600 es de 30 días hábiles desde la firma del contrato. Algunas comunidades lo expresan como un mes natural, así ocurre en Cataluña, y conviene comprobar el dato en la web de la oficina autonómica antes de agotar el plazo.
Si lo presentas fuera de plazo, el recargo de la Ley General Tributaria no se aplica, porque se calcula sobre la cuota y esta es cero. La ley prevé una sanción fija de 200 € por presentar tarde una autoliquidación sin perjuicio económico, que se reduce a 100 € si la presentas sin requerimiento previo, aunque las oficinas autonómicas no siempre la imponen en préstamos exentos.
Lo que pierdes con seguridad es la fecha cierta anterior: el contrato queda probado desde el día en que lo presentas, no desde el día en que se firmó.
Por esa razón conviene presentarlo cuanto antes y, si el dinero ya se entregó meses atrás sin contrato, firmar ahora un reconocimiento de deuda con el calendario de devolución y registrarlo igualmente.
Cuánto cuesta registrar un préstamo entre familiares
El registro con el modelo 600 no cuesta nada: la cuota del impuesto es 0 € por la exención y la presentación es gratuita. Los únicos gastos posibles son el desplazamiento a la oficina si no presentas por internet y, si decidís elevar el contrato a escritura pública, los honorarios del notario.
| Forma | Fecha cierta | Coste | Riesgo ante Hacienda |
|---|---|---|---|
| Contrato privado sin presentar | No | 0 € | Alto: puede calificarse como donación |
| Contrato privado con modelo 600 | Sí, desde la presentación | 0 € | Bajo si la devolución se documenta |
| Escritura pública ante notario con modelo 600 | Sí, desde la firma | Aranceles notariales | Muy bajo |
La escritura pública solo compensa en importes altos o cuando el préstamo lleva garantía hipotecaria. Para un préstamo familiar normal, el contrato privado registrado con el modelo 600 es suficiente.
Cómo entregar y devolver el dinero para que no se considere donación
El dinero debe salir de la cuenta del prestamista y llegar a la del prestatario por transferencia, con el concepto «préstamo» y la fecha del contrato. La transferencia prueba que la entrega se produjo en los términos del contrato registrado, y por eso ambas fechas deben coincidir o estar muy próximas.
La Ley 7/2012 limita los pagos en efectivo a 1.000 € cuando una de las partes actúa como empresario o profesional. Entre dos particulares ese límite no se aplica, pero el efectivo no deja rastro y es justo lo que Hacienda interpreta en tu contra. La prudencia fiscal manda usar siempre el banco.
La devolución sigue la misma regla: cada cuota por transferencia con el concepto «devolución préstamo» y en las fechas del calendario. Si el prestamista cobra intereses, los declara en su IRPF como rendimiento del capital mobiliario. Lo detallamos en préstamos personales y Hacienda.
Un aviso que evita disgustos. Si pasados los años el préstamo no se devuelve y el familiar renuncia a cobrarlo, esa condonación es una donación y tributa en el Impuesto sobre Sucesiones y Donaciones de la comunidad del prestatario. Registrar el préstamo no evita ese impuesto: solo evita que te lo cobren por un préstamo que sí estás devolviendo.
Cuándo hace falta escritura y Registro de la Propiedad: el préstamo familiar con hipoteca
Si el familiar que presta quiere una garantía sobre la vivienda del prestatario, el préstamo deja de ser un simple contrato privado. La hipoteca solo nace con escritura pública ante notario e inscripción en el Registro de la Propiedad, según los artículos 1875 del Código Civil y 145 de la Ley Hipotecaria.
En ese caso el modelo 600 se presenta igualmente, pero la escritura devenga el Impuesto sobre Actos Jurídicos Documentados, cuyo sujeto pasivo es el prestamista desde el Real Decreto-ley 17/2018. Los honorarios del notario y del registrador se suman al coste. Hablamos de este tipo de garantías en avalar con una vivienda hipotecada.
Cuando la familia no puede o no quiere prestar, la misma vivienda sirve para obtener el dinero de prestamistas particulares y privados, con escritura, FEIN y acta notarial previa. En Prestamistas.es tramitamos ese tipo de préstamo desde 15.000 €, y el familiar puede aportar su inmueble como garante sin ser deudor. Lo explicamos en préstamos con garantía hipotecaria.
Errores habituales al registrar un préstamo familiar
Los problemas con Hacienda casi nunca vienen del modelo 600 en sí, sino de lo que lo rodea. Estos son los fallos que más se repiten:
- Entregar el dinero meses antes de firmar el contrato, de modo que la transferencia no coincide con lo pactado.
- Fijar un plazo sin cuotas ni fechas, o un plazo que supera la esperanza de vida del prestamista.
- Devolver en efectivo o en transferencias sin concepto, imposibles de vincular al préstamo.
- Olvidar declarar los intereses cuando el contrato los prevé.
- Presentar el modelo 600 en la comunidad del prestamista en lugar de la del prestatario.
- Dejar de pagar las cuotas y no documentar una novación del calendario.
Si detectas alguno de ellos en un préstamo ya en marcha, firma un anexo que corrija el calendario y vuelve a presentarlo.
Preguntas frecuentes sobre el registro de un préstamo entre familiares
Lo que conviene saber
¿Dónde consigo un modelo fiable de contrato de préstamo entre familiares?
¿Qué plazo tengo para presentar el modelo 600 de un préstamo entre familiares?
¿Hace falta notario para un préstamo entre familiares y cuánto cuesta la escritura?
¿Tengo que registrar ahora un préstamo familiar que se firmó hace varios años?
¿Qué hago si cambiamos las condiciones de devolución de un préstamo familiar ya registrado?
Cómo lo hacemos en Prestamistas.es
¿Se inscribe en el Registro de la Propiedad el préstamo que firmo con vuestros prestamistas?
¿Hace falta una tasación oficial de mi vivienda para inscribir la hipoteca del préstamo?
¿Puede vuestro préstamo cancelar en la firma la hipoteca que un familiar inscribió sobre mi casa?
¿Aparecerá el nombre de vuestro prestamista en la nota simple de mi vivienda?
¿Se firma en escritura pública también un préstamo de 15.000 euros con vuestros prestamistas?
Conceptos que te ayudan a decidir
¿Qué valor de prueba tiene un contrato privado de préstamo frente a una escritura notarial?
¿Qué es la fecha fehaciente de un documento privado y cómo se consigue sin notario?
¿Se puede inscribir en el Registro de la Propiedad un préstamo familiar sin hipoteca?
¿Puede el familiar que presta exigir una hipoteca sobre la vivienda de quien recibe el dinero?
¿Qué es una póliza intervenida por notario y en qué se diferencia de una escritura?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Financiación estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamos sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
Si la familia no puede prestar, tu vivienda puede servir de garantía
Estudiamos tu caso sin compromiso y en 24-48 horas te indicamos si es viable un préstamo con la garantía de tu inmueble o del de un familiar, con escritura ante notario.
Pedir el estudio sin compromiso