La hipoteca desgrava el 15 % de lo que pagas en el año, con una base máxima de 9.040 € por contribuyente, lo que supone hasta 1.356 € menos de IRPF. Solo pueden aplicarla quienes compraron su vivienda habitual antes del 1 de enero de 2013 y ya dedujeron por ella en 2012 o antes. Las hipotecas firmadas desde 2013 no desgravan, salvo en el País Vasco.
La duda de cada campaña de la renta es si tener una hipoteca sirve para pagar menos impuestos. La respuesta depende de la fecha en que compraste la vivienda y de para qué pediste el préstamo. Aquí tienes quién mantiene la deducción, cuánto supone con cifras, qué gastos entran, qué cambia si cambias de hipoteca y qué préstamos no desgravan.
Qué significa que la hipoteca desgrava
Desgravar significa restar una cantidad de la cuota del IRPF, es decir, del impuesto que te sale a pagar. La hipoteca lo hace a través de la deducción por inversión en vivienda habitual: una parte de lo que has pagado al banco en el año vuelve a ti en la declaración, como menor pago o como mayor devolución.
No es una reducción de la base ni un gasto deducible de tus ingresos. Es una deducción en cuota, con un porcentaje fijo y un límite anual. Por eso el ahorro es el mismo para cualquier nivel de renta: el 15 % de lo pagado, hasta el máximo.
Quién puede desgravar la hipoteca: el régimen transitorio desde 2013
Solo mantienen la deducción quienes compraron su vivienda habitual antes del 1 de enero de 2013 y la aplicaron en la declaración de 2012 o en una anterior. La deducción general se suprimió con la Ley 16/2012 y la Ley 35/2006 del IRPF conserva el derecho en su disposición transitoria decimoctava.
Además, la vivienda tiene que seguir siendo tu residencia habitual. Hacienda exige que vivas en ella de forma efectiva y permanente durante al menos tres años seguidos y que la ocupes en los doce meses siguientes a la compra o al final de las obras, salvo causas justificadas como un traslado de trabajo, un divorcio o un fallecimiento.
Si firmaste la hipoteca en 2013 o después, las cuotas no desgravan en la declaración estatal, aunque sea tu vivienda habitual. La única excepción territorial es el País Vasco, que mantiene su propia deducción con sus normas forales.
Cuánto desgrava la hipoteca: el 15 % de hasta 9.040 € al año
La deducción es el 15 % de las cantidades pagadas en el año por la compra de la vivienda, con una base máxima de 9.040 € por contribuyente y año. El máximo que puedes recuperar es 1.356 €. Ese 15 % suma un tramo estatal del 7,5 % y un tramo autonómico que, en general, es también del 7,5 %.
En la base entran capital e intereses de todas las cuotas del año, más los gastos vinculados al préstamo. Si pagas más de 9.040 €, el exceso no desgrava. Si pagas menos, la deducción es el 15 % exacto de lo pagado.
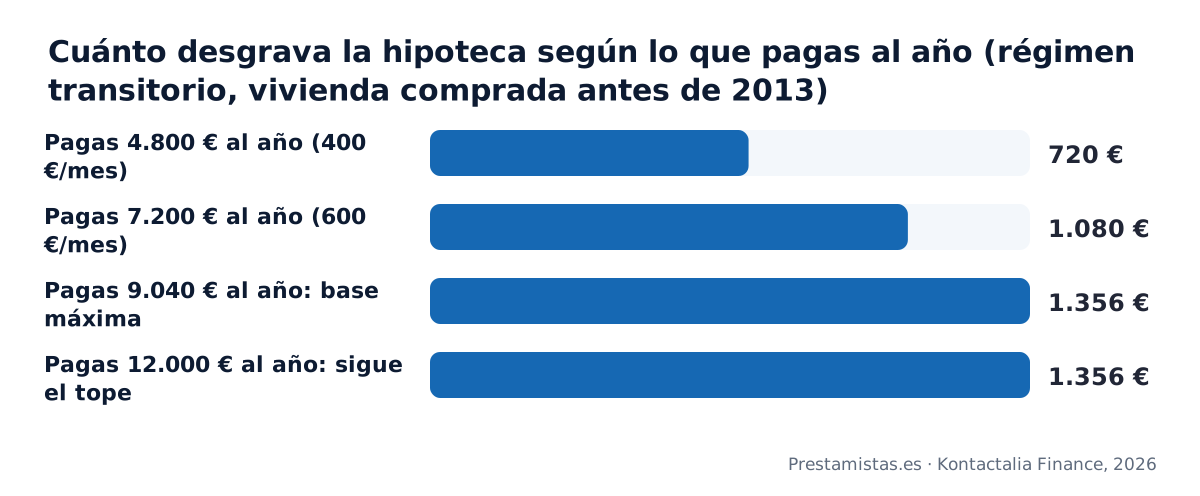
Un ejemplo: una hipoteca firmada en 2009 con una cuota de 600 € al mes suma 7.200 € al año. La deducción es de 1.080 €. Si ese mismo año amortizas 2.000 € de forma anticipada, la base sube a 9.200 €, pero se queda en 9.040 €: la deducción es de 1.356 €, el máximo.
| Pagado en el año | Base de la deducción | Deducción (15 %) |
|---|---|---|
| 4.800 € | 4.800 € | 720 € |
| 7.200 € | 7.200 € | 1.080 € |
| 9.040 € | 9.040 € | 1.356 € |
| 12.000 € | 9.040 € (máximo) | 1.356 € |
| Dos titulares con declaraciones individuales, 12.000 € en total | 6.000 € cada uno | 900 € cada uno, 1.800 € en total |
Qué gastos de la hipoteca entran en la base de la deducción
Entran todas las cantidades que pagas en el año relacionadas con el préstamo que financió la compra. La lista habitual es esta:
- El capital amortizado en las cuotas y los intereses pagados.
- Las amortizaciones anticipadas, parciales o totales, hechas dentro del año.
- La comisión de apertura en el año de la firma y la comisión de cancelación en el año en que terminas de pagar.
- Las primas de los seguros de vida y de hogar que el banco exigió como condición del préstamo.
- Los gastos de notaría, registro y tasación vinculados a la hipoteca, en el año en que los pagaste.
- Los gastos de una novación o subrogación del préstamo, si se mantiene el destino a la vivienda habitual.
Los datos fiscales que Hacienda carga en el borrador suelen traer el capital y los intereses comunicados por el banco, pero no siempre los seguros ni las comisiones. Conviene revisar el recibo anual del préstamo antes de confirmar la declaración.
Declaración conjunta o individual: cómo cambia el límite
El límite de 9.040 € es por contribuyente y por declaración. Si la hipoteca está a nombre de dos personas que presentan declaraciones individuales, cada una deduce el 15 % de su mitad, con su propio máximo de 9.040 €: entre las dos, hasta 18.080 € de base y 2.712 € de deducción.
En declaración conjunta el límite no se duplica: la base máxima sigue siendo 9.040 € para toda la unidad familiar. Cuando la cuota anual de la hipoteca supera esa cifra, a un matrimonio le suele compensar presentar declaraciones individuales, siempre que el resto de su situación no diga lo contrario.
Si solo uno de los dos es titular del préstamo y de la vivienda, solo él deduce, aunque las cuotas salgan de una cuenta común. Quien paga sin ser propietario no tiene derecho a la deducción.
Si cambias, amplías o amortizas la hipoteca: qué pasa con la deducción
Cambiar la hipoteca de banco o renegociar las condiciones no hace perder la deducción. Hacienda admite que el nuevo préstamo sustituye al anterior si se destina a cancelarlo y la vivienda sigue siendo la habitual. Los gastos de la subrogación o de la novación entran en la base ese año.
Ampliar el capital es distinto. Si pides más dinero sobre la misma hipoteca para una reforma, un coche o para agrupar deudas, solo desgrava la parte proporcional del préstamo que sigue financiando la compra de la vivienda. La parte nueva queda fuera.
Amortizar de forma anticipada sí cuenta. Si tu cuota anual no llega a 9.040 €, adelantar capital hasta completar esa base aprovecha el máximo de la deducción cada año, además de ahorrar intereses. Antes de cancelar el préstamo del todo, calcula lo que dejas de deducir. Lo explicamos en si es mejor reducir cuota o plazo.
Si cancelas la hipoteca y más adelante pides otro préstamo con la garantía de la misma vivienda, ese nuevo préstamo no desgrava: el derecho está ligado a la financiación de la compra original, no al inmueble. Por eso conviene pensar bien antes de cancelar una hipoteca antigua que todavía deduce.
Navarra y País Vasco: sus propias reglas
Navarra y el País Vasco tienen su propio IRPF y no aplican el régimen transitorio estatal. En Navarra la deducción por inversión en vivienda habitual se suprimió para las compras posteriores a 2017; quienes compraron antes la mantienen con un porcentaje del 15 % y una base anual limitada, inferior a la estatal.
En el País Vasco la deducción sigue vigente para cualquier fecha de compra. Las normas forales de Bizkaia, Gipuzkoa y Álava permiten deducir el 18 % de lo pagado, con un máximo anual en torno a 1.530 €, y el 23 % para menores de 30 años y familias numerosas, con un límite global para toda la vida del contribuyente.
En las dos comunidades los importes se actualizan por norma foral. Si tributas allí, comprueba el límite del ejercicio en tu hacienda foral antes de calcular.
Qué hipotecas y préstamos no desgravan
No desgravan las hipotecas firmadas desde 2013 para comprar vivienda habitual, las de segundas residencias, locales o garajes, ni una segunda hipoteca o cualquier préstamo destinado a otra cosa que no sea la compra de la vivienda en la que vives, aunque lleve garantía hipotecaria.
Un préstamo con garantía hipotecaria pedido para obtener liquidez, agrupar deudas o pagar un impuesto tampoco desgrava en la renta. En Prestamistas.es estructuramos ese tipo de préstamos a través de nuestros prestamistas particulares y privados, y conviene saberlo desde el principio: son financiación, no inversión en vivienda.
Hay dos excepciones que sí reducen impuestos. Si el préstamo financia la compra o la mejora de un piso que tienes alquilado, los intereses son gasto deducible de los rendimientos del alquiler. Si pagas con él obras de eficiencia energética en tu vivienda, puede aplicarse la deducción temporal por esas obras mientras esté vigente.
Por último, un préstamo personal del banco para reformar tu casa no desgrava por sí mismo. Lo que determina el beneficio fiscal es el destino del dinero y la fecha de compra de la vivienda, no el tipo de préstamo. Si tienes dudas sobre qué declarar, lo detallamos en préstamos personales y Hacienda.
Preguntas frecuentes sobre la desgravación de la hipoteca
Lo que conviene saber
¿Puedo desgravar la hipoteca si compré el piso en 2012 pero me mudé más tarde?
¿Puedo seguir desgravando la hipoteca si me traslado por trabajo y dejo la vivienda?
¿Qué pasa con la deducción por la hipoteca si me divorcio y me quedo la casa?
¿Se pueden deducir los intereses de la hipoteca de un piso que tengo alquilado?
¿Tengo que devolver lo desgravado por la hipoteca si vendo la vivienda antes de tiempo?
Cómo lo hacemos en Prestamistas.es
¿Compensa cancelar con vuestro préstamo la hipoteca que desgravo o me sale más caro?
¿Puedo mantener la hipoteca que desgravo y pediros la liquidez como segunda carga?
¿Cuánto me podéis prestar si la hipoteca que desgravo ya está casi pagada?
¿Me sirve el certificado fiscal de mi hipoteca para justificaros lo que aún debo?
¿Pagaré algún impuesto al firmar el préstamo con garantía de mi vivienda?
Conceptos que te ayudan a decidir
¿Qué requisitos debe cumplir una vivienda para considerarse habitual a efectos del IRPF?
¿Qué diferencia hay entre una deducción en la cuota y una reducción de la base imponible?
¿Conserva la deducción quien subroga, nova o refinancia una hipoteca firmada antes de 2013?
¿Qué parte de la deducción se pierde si amplías la hipoteca para otros fines?
¿Qué diferencia hay entre ser titular de la vivienda y titular de la hipoteca para desgravar?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas liquidez y tu vivienda ya está pagada?
Si la hipoteca antigua terminó y ahora necesitas dinero para un impuesto, una obra o agrupar deudas, estudiamos un préstamo con la garantía de tu vivienda y te presentamos la propuesta por escrito.
Pedir el estudio sin compromiso