La diferencia entre un préstamo y un leasing está en quién es el dueño del bien. Con un préstamo recibes dinero y compras el bien a tu nombre desde el primer día. En un leasing, arrendamiento financiero, la entidad compra el bien y te lo cede en uso a cambio de una cuota; sigue siendo suyo hasta que ejerces la opción de compra del final del contrato.
De ahí salen las consecuencias prácticas: el IVA se paga de una vez en la compra o repartido en cada cuota, cada figura deduce cosas distintas y el leasing tiene una duración mínima fijada por ley. Aquí van las dos comparadas, con el renting al lado, la fiscalidad y un ejemplo con números.
¿Qué es un leasing o arrendamiento financiero?
Un leasing es un contrato por el que una entidad de crédito compra el bien que tú eliges (una máquina, una furgoneta, un equipo informático, una nave) y te lo arrienda durante un plazo pactado, con el compromiso de venderte ese bien al final por un importe residual ya fijado: la opción de compra. Intervienen tres partes: tú como arrendatario, la entidad como arrendadora y el proveedor que vende el bien; tú eliges y negocias, la entidad paga.
Cada cuota lleva dentro dos conceptos que el contrato tiene que separar:
- Recuperación del coste del bien: la parte que devuelve a la entidad lo que pagó por él, excluida la opción de compra.
- Carga financiera: los intereses, es decir, el precio del dinero que la entidad ha adelantado.
Sobre ese desglose se monta toda la fiscalidad del producto, y por eso la factura del leasing siempre lo detalla. Al vencimiento tienes tres salidas: pagar la opción de compra y quedarte el bien, devolverlo, o pactar una prórroga con la entidad.
Duración mínima y tipos de leasing
Para que el contrato tenga el régimen fiscal del leasing, la ley exige una duración mínima de dos años en bienes muebles y de diez años en inmuebles o establecimientos industriales. Un contrato más corto es un arrendamiento con opción de compra cualquiera, con otra fiscalidad.
Hay dos modalidades. El leasing financiero es el que acabamos de describir: tú asumes el riesgo y el mantenimiento del bien, y la opción de compra está pensada para ejercerse. El leasing operativo se acerca al alquiler: plazos más cortos, el arrendador carga con la obsolescencia y comprar es secundario. Un apunte para quien llega buscando «leasing habitacional»: es un producto de la banca colombiana; en España la figura próxima para vivienda es el alquiler con opción de compra.
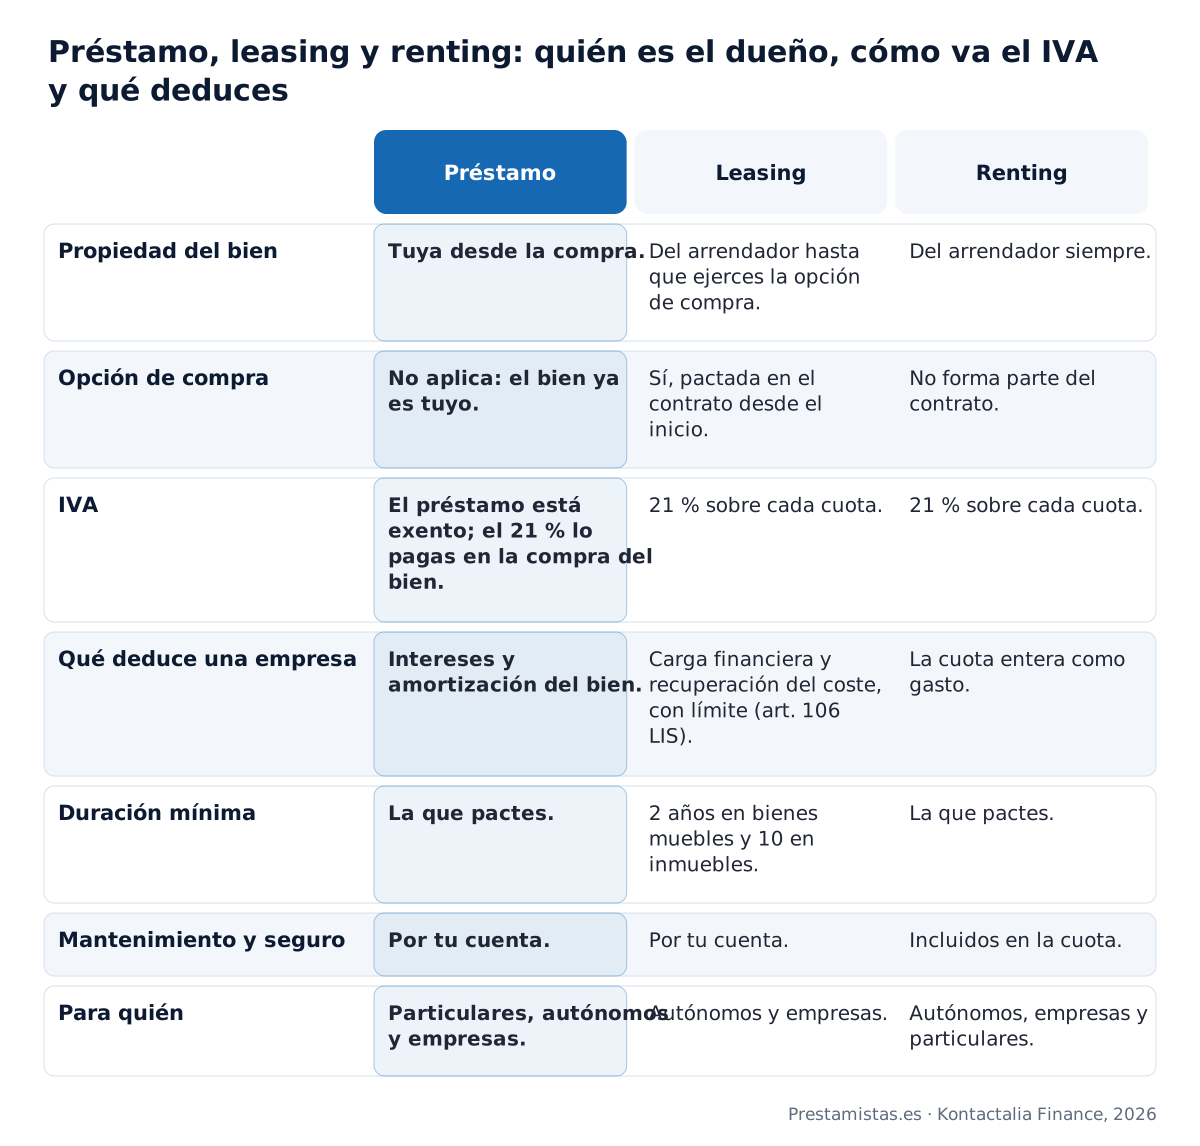
Diferencia entre préstamo y leasing, punto por punto
Con un préstamo la entidad te entrega un importe y tú lo devuelves en cuotas con intereses; qué hagas con ese dinero es cosa tuya y el bien que compres nace a tu nombre. Con un leasing la entidad no te entrega dinero: compra un bien concreto y te cede su uso. Todo lo demás se deriva de ahí.
| Criterio | Préstamo | Leasing | Renting |
|---|---|---|---|
| Propiedad del bien | Tuya desde la compra. | De la entidad hasta que ejerces la opción de compra. | De la empresa de renting durante todo el contrato. |
| Opción de compra | No aplica: el bien ya es tuyo. | Sí, con importe pactado desde la firma. | No forma parte del contrato; se negocia al final si la empresa quiere vender. |
| IVA | La concesión del préstamo está exenta. El 21 % lo pagas de una vez al comprar el bien. | 21 % sobre cada cuota, repartido durante todo el plazo. | 21 % sobre cada cuota. |
| Qué deduce una empresa | Los intereses y la amortización contable del bien. | La carga financiera entera y la recuperación del coste, con un límite anual. | La cuota completa como gasto del ejercicio. |
| Duración mínima | La que pactes con la entidad. | 2 años en bienes muebles y 10 en inmuebles. | La que pactes, habitualmente de 2 a 5 años. |
| Cancelación anticipada | Prevista por contrato, con compensación limitada por ley en crédito al consumo. | Compleja: romper el plazo mínimo hace perder el régimen fiscal del contrato. | Sujeta a penalización según el contrato. |
| Mantenimiento y seguro | Por tu cuenta, como propietario. | Por tu cuenta, y la entidad suele exigir seguro a todo riesgo. | Incluidos en la cuota junto con impuestos y sustitución. |
| Para quién | Particulares, autónomos y empresas. | Autónomos y empresas con actividad económica. | Autónomos, empresas y también particulares. |
Falta la diferencia que suele decidir: el desembolso inicial. Un préstamo para comprar un bien rara vez cubre el 100 % del precio y el IVA de la compra sale de tu caja el primer día; el leasing financia el bien completo y trocea ese IVA en cuotas. Cuando el problema es de tesorería y no de coste, ese reparto pesa más que el tipo de interés.
El renting: la tercera vía cuando no quieres quedarte el bien
El renting es un alquiler de larga duración con servicios incluidos. La empresa de renting es la propietaria y lo sigue siendo al final; la cuota cubre el uso, el mantenimiento, el seguro y los impuestos del bien. Frente al leasing cambian dos cosas: no hay opción de compra pactada, y la cuota se deduce entera como gasto del ejercicio en lugar de repartirse entre recuperación del coste y carga financiera.
El criterio práctico: si el bien pierde valor deprisa y quieres cambiarlo cada pocos años (flota de vehículos, ordenadores, terminales), el renting encaja. Si te va a durar y quieres acabar siendo el dueño, leasing o préstamo. Si lo que necesitas es dinero y no un bien, la vía es un préstamo.
Fiscalidad del leasing y del préstamo: IVA y deducciones
Esta es la parte donde el leasing tiene un régimen propio, y también donde más confusión hay. Conviene separar dos impuestos.
En el Impuesto sobre Sociedades: el artículo 106 de la LIS
El artículo 106 de la Ley 27/2014 del Impuesto sobre Sociedades da a los contratos de arrendamiento financiero un régimen especial con estas reglas:
- La duración mínima es de 2 años para bienes muebles y de 10 años para inmuebles o establecimientos industriales.
- Las cuotas deben desglosarse entre recuperación del coste del bien y carga financiera, y el importe anual de la parte de recuperación del coste tiene que permanecer igual o ser creciente.
- La carga financiera es gasto deducible en su totalidad.
- La parte de recuperación del coste también es deducible, con independencia de cómo se haya contabilizado, salvo cuando recae sobre terrenos u otros activos no amortizables.
- El importe deducible por esa recuperación del coste tiene un máximo anual: el duplo del coeficiente de amortización lineal que las tablas oficiales asignan al bien. Para las entidades de reducida dimensión, ese duplo se multiplica por 1,5, es decir, el triple del coeficiente. Lo que exceda se deduce en ejercicios siguientes con el mismo límite.
El efecto real del leasing es una amortización acelerada: adelanta gasto deducible y, con él, el ahorro de impuestos. Con un préstamo deduces los intereses y la amortización del bien según tablas, y el total a lo largo de la vida del activo acaba siendo el mismo. Cambia el momento, no la cantidad.
El IVA en el leasing, el renting y el préstamo
La concesión de créditos y préstamos en dinero está exenta de IVA por el artículo 20.Uno.18.º de la Ley 37/1992 del IVA: los intereses no llevan impuesto. Sí lo lleva la compra del bien, donde el 21 % se devenga entero en la factura del proveedor.
El leasing funciona al revés. Como es una cesión de uso, cada cuota es una prestación de servicios sujeta al 21 %, y ese IVA recae sobre los dos componentes de la cuota, también sobre la carga financiera: el IVA total supera así al de la compra al contado, porque la base incluye los intereses, aunque se pague poco a poco.
Si te comprometes de forma vinculante a ejercitar la opción de compra, la operación pasa a tratarse como entrega de bienes y el IVA se devenga de golpe al inicio. El renting sigue la misma regla: 21 % sobre cada cuota.
Para una empresa o un autónomo con derecho a deducción ese IVA es recuperable en la declaración trimestral, por lo que la diferencia es de tesorería. Con un límite conocido: en turismos, ciclomotores y motocicletas la ley presume una afectación a la actividad del 50 %, y solo se deduce esa mitad salvo que acredites un uso mayor.
Si eres un particular
El leasing está pensado para quien tiene actividad económica: sin ella no hay gasto que deducir ni IVA que recuperar, y sus ventajas fiscales desaparecen. Por eso las entidades lo ofrecen a empresas y autónomos, y a los particulares les ofrecen renting o financiación al consumo. Recibir un préstamo, en cambio, no tributa: lo explicamos en préstamos personales y Hacienda.
Ejemplo con números: una máquina de 60.000 € a cinco años
Una empresa necesita maquinaria que cuesta 60.000 € más IVA. Para que la comparación sea limpia igualamos las dos variables financieras: mismo importe, 8 % TIN y 5 años en las dos opciones. En una operación real los tipos no coinciden y la última cuota del leasing se sustituye por la opción de compra; aquí se ve el efecto del producto, no el de la negociación.
La cuota, por el sistema francés, es de 1.216,58 € al mes en los dos casos: en 60 cuotas devuelves 72.994,80 €, de los que 12.994,80 € son intereses. Rehaz el cálculo con tus cifras en la calculadora de préstamos o síguelo paso a paso en cómo calcular la cuota de un préstamo. Lo que cambia es todo lo demás:
- IVA. Con préstamo pagas 12.600 € de IVA en la factura de la máquina el primer día y lo recuperas en la declaración del trimestre. Con leasing pagas 255,48 € de IVA en cada cuota, que sube a 1.472,06 €; a cambio, no descapitalizas la caja de entrada.
- Gasto deducible del primer año. Con leasing: 10.166,36 € de recuperación del coste más 4.432,60 € de carga financiera, 14.598,96 € en total. El límite no molesta, porque el coeficiente lineal máximo de la maquinaria es del 12 % y su duplo, 14.400 € al año, está por encima de esos 10.166,36 €.
- Con préstamo, ese mismo año deduces los 4.432,60 € de intereses más la amortización del 12 %, esto es, 7.200 €: 11.632,60 €.
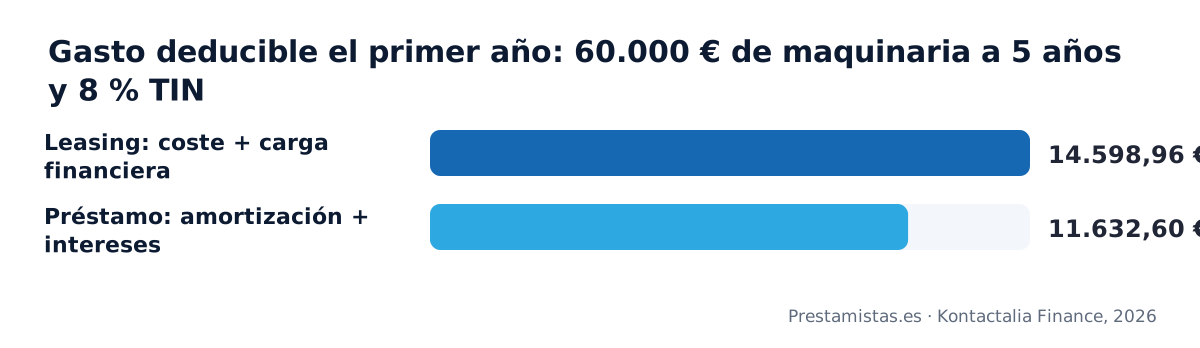
La diferencia del primer año son 2.966,36 € más de gasto deducible con leasing (14.598,96 − 11.632,60). Al tipo general del 25 % en el Impuesto sobre Sociedades, unos 741 € menos de cuota ese ejercicio. Es un adelanto: cuando el bien esté amortizado del todo, el gasto deducido habrá sido el mismo por las dos vías. Las cifras son un cálculo propio, no una oferta.
Cuándo te conviene un préstamo y cuándo un leasing
La respuesta corta: depende de si lo que necesitas es un bien o es dinero.
Elige leasing si…
- Tienes actividad económica y el bien va a estar afecto a ella al 100 %.
- Necesitas un activo identificable (maquinaria, vehículo industrial, equipo) y quieres acabar siendo su dueño.
- Te interesa adelantar gasto deducible por la amortización acelerada del artículo 106.
- Prefieres repartir el IVA en cuotas y puedes comprometerte al plazo mínimo.
Elige préstamo si…
- Lo que necesitas es liquidez, y no un bien concreto: circulante, deudas, una obra, un imprevisto.
- Eres particular y la fiscalidad del leasing no te aporta nada.
- Quieres ser propietario desde el primer día y poder cancelar sin romper un régimen fiscal.
- El gasto no se puede identificar en un bien: una reforma, existencias, el pago a un proveedor.
Dos errores se repiten al comparar. El primero, mirar la cuota y no el coste total: una cuota menor con más plazo sale más cara. El segundo, contar la ventaja fiscal del leasing como un ahorro definitivo cuando es un adelanto.
Qué hacemos en Prestamistas.es (y qué no hacemos)
Para que no pierdas tiempo: no ofrecemos leasing ni renting. No compramos bienes para cederlos en uso. Estructuramos préstamos a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble, para particulares y también para autónomos y sociedades.
Nuestras condiciones: desde 15.000 € · como máximo el 40 % del valor de tasación, siendo lo habitual entre el 25 % y el 40 % · TIN desde el 10 % · hasta 20 años · cancelación anticipada desde el 0 %.
Si el inmueble tiene una hipoteca u otra carga, el préstamo la cancela en la firma y su importe forma parte del préstamo concedido. No se adelanta dinero al prestamista ni a nosotros en ningún momento y el notario lo eliges tú.
Si eres empresa o autónomo y tienes un local, una nave, una oficina o una vivienda que aportar como garantía, el producto es el préstamo con garantía hipotecaria para empresas y autónomos de Capital Privado MB. Sirve para circulante, para cancelar cargas o para pagar la entrada de una inversión, también cuando el banco ha dicho que no.
Si lo que buscas es financiación de empresa más amplia (pólizas de crédito, circulante sin respaldo inmobiliario, importes grandes o el propio leasing), la marca del grupo que lo trabaja es Capital Privado MB: consulta su producto y sus condiciones en financiación para empresas, y en concreto sus préstamos con garantía hipotecaria para empresas.
Una tercera vía para la empresa que ya tiene un inmueble: hipotecar un inmueble de la sociedad con un prestamista particular.
Preguntas frecuentes sobre el leasing y el préstamo
Lo que conviene saber
¿Qué pasa si quiero devolver un bien en leasing antes de terminar el contrato?
¿Puedo contratar un leasing sobre un local o una nave para mi negocio?
¿Se puede hacer un leasing de maquinaria o de un vehículo de segunda mano?
¿Qué ocurre con el leasing si mi empresa deja de pagar las cuotas?
¿Aparece un leasing en la CIRBE como deuda igual que un préstamo?
Cómo lo hacemos en Prestamistas.es
Si no me aprueban el leasing de la maquinaria, ¿puedo financiarla con la garantía de mi local?
¿Puede mi empresa usar vuestro préstamo para comprar maquinaria en propiedad desde el primer día?
¿Necesito aportar un inmueble aunque el préstamo sea para un vehículo o un equipo?
¿Puedo pediros liquidez para cancelar un leasing que ya no puedo pagar?
¿Pagaré IVA sobre los intereses de vuestro préstamo como en las cuotas del leasing?
Conceptos que te ayudan a decidir
¿Qué es la opción de compra del leasing y cómo se fija su valor residual?
¿Cómo refleja la norma contable un leasing financiero en el balance de la empresa?
¿Qué es el lease-back y cuándo lo usa una empresa para obtener liquidez?
¿Quién es el propietario legal del bien en leasing y qué pasa si embargan al arrendatario?
¿Qué responsabilidad tiene el arrendatario si el bien en leasing se destruye o se avería?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos para reformas · Financia la obra con la garantía del propio inmueble, sin ampliar la hipoteca del banco.
- Hipoteca urgente · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
- Préstamos sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Lo que necesitas es liquidez y tienes un inmueble?
Estudiamos tu caso sin compromiso, seas particular, autónomo o sociedad, también con ASNEF. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso