Un préstamo participativo es un préstamo a una empresa cuyo interés depende de cómo evoluciona el negocio: beneficio, facturación o patrimonio, con un tramo fijo opcional. Lo regula el artículo 20 del Real Decreto-ley 7/1996. Se sitúa por detrás de los acreedores comunes si la empresa entra en concurso y cuenta como patrimonio neto a efectos de reducción de capital y disolución.
Es un instrumento a medio camino entre un préstamo normal y una entrada de capital, muy usado por organismos públicos como ENISA y por socios e inversores que quieren apoyar a una empresa sin convertirse en accionistas. Aquí tienes cómo se calcula su interés, qué reglas legales lo definen, quién lo concede, qué exige y cómo tributa.
Qué es un préstamo participativo y qué lo distingue de un préstamo normal
Un préstamo participativo es dinero que una entidad, un socio o un inversor presta a una empresa a cambio de un interés que varía con los resultados del negocio. Si va bien, el prestamista cobra más; si va mal, cobra solo el tramo fijo pactado. De ahí el nombre: el prestamista participa en la marcha de la actividad.
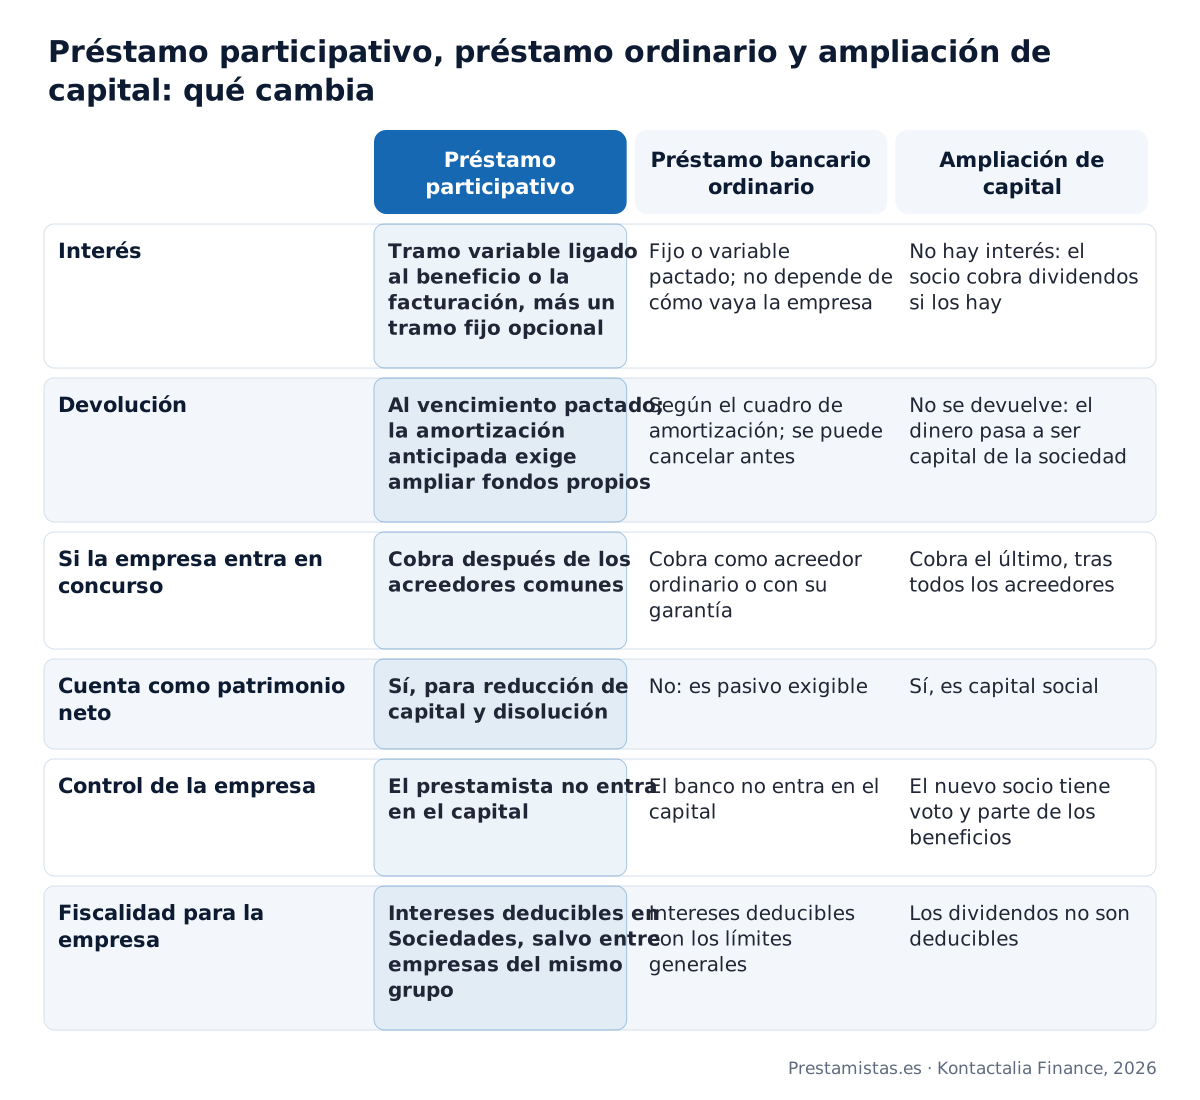
La diferencia con un préstamo bancario ordinario está en tres puntos. El interés es una fórmula ligada al negocio y no un tipo cerrado. La devolución anticipada solo se permite si la empresa amplía sus fondos propios en la misma cuantía. Y, si la empresa quiebra, el prestamista participativo cobra después de los acreedores comunes.
A cambio de ese riesgo, la ley trata el préstamo participativo como patrimonio neto cuando hay que decidir si la sociedad está en causa de disolución por pérdidas. Por eso lo usan empresas jóvenes que necesitan reforzar su balance sin dar entrada a nuevos socios.
Cómo se calcula el interés: tramo variable y tramo fijo
El interés se compone de dos partes. El tramo variable es obligatorio y se fija según la evolución de la empresa prestataria: el beneficio neto, el volumen de negocio, el patrimonio total u otro indicador que las partes acuerden. El tramo fijo es opcional y funciona como un interés mínimo con independencia de los resultados.
Lo habitual es pactar también un máximo al interés total, para que un ejercicio muy bueno no dispare el coste. Un ejemplo con cifras redondas:
- Préstamo de 100.000 € a cinco años, con un tramo fijo del 3 % anual.
- Tramo variable: 2 puntos adicionales si el beneficio neto del ejercicio supera los 50.000 €, con un interés total máximo del 7 %.
- Ejercicio con 80.000 € de beneficio: la empresa paga el 5 %, es decir, 5.000 € de intereses.
- Ejercicio con pérdidas: paga solo el tramo fijo, 3.000 €.
Cuando quien concede el préstamo es un organismo público, la fórmula suele referenciar el tramo fijo al euríbor más un diferencial y el tramo variable a la rentabilidad financiera de la empresa, siempre con un límite máximo.
Las cuatro reglas del artículo 20 del Real Decreto-ley 7/1996
El préstamo participativo no es una invención del mercado: lo define el artículo 20 del Real Decreto-ley 7/1996, de 7 de junio, modificado por la Ley 10/1996 para permitir la deducción de los intereses. Para que un préstamo sea participativo tiene que cumplir estas cuatro condiciones.
| Regla | Qué significa en la práctica |
|---|---|
| Interés variable | El prestamista cobra según la evolución de la empresa; puede añadirse un interés fijo |
| Amortización anticipada limitada | La empresa solo puede devolverlo antes de tiempo si amplía sus fondos propios en la misma cuantía; las partes pueden pactar una penalización |
| Crédito subordinado | En la prelación de créditos se sitúa después de los acreedores comunes |
| Patrimonio neto | Cuenta como patrimonio neto para la reducción de capital y la liquidación de sociedades previstas en la legislación mercantil |
Quién concede préstamos participativos en España
Hay cuatro fuentes habituales. La más conocida es ENISA, la Empresa Nacional de Innovación, dependiente del Ministerio de Industria, que financia pymes y startups con líneas según la edad del proyecto y de los socios. Los institutos autonómicos de finanzas ofrecen líneas parecidas.
No confundas estas líneas con los préstamos ICO, que son préstamos bancarios con aval público.
La tercera fuente son los propios socios: un socio que presta dinero a su sociedad puede hacerlo como préstamo participativo para que ese dinero cuente como patrimonio neto. La cuarta, los inversores privados y fondos, que lo usan en rondas tempranas, a veces con cláusula de conversión en capital.
Los prestamistas particulares y privados que colaboran con Prestamistas.es no conceden préstamos participativos: sus operaciones son préstamos con garantía hipotecaria a particulares.
Qué exigen para concederlo
Las condiciones varían según quien lo conceda, pero en las líneas públicas se repiten los mismos requisitos, porque el préstamo no lleva garantías y el riesgo lo asume el prestamista.
- Ser una pyme con forma de sociedad mercantil, con domicilio social en España y actividad en el territorio.
- No pertenecer al sector financiero ni al inmobiliario.
- Presentar un plan de negocio viable, con un modelo innovador o con ventajas competitivas claras.
- Tener una estructura financiera equilibrada: las líneas públicas suelen pedir fondos propios al menos iguales al importe que se solicita.
- Cuentas anuales depositadas en el Registro Mercantil cuando la empresa ya ha cerrado un ejercicio.
- En las líneas para jóvenes emprendedores, empresa constituida en los 24 meses anteriores y socios mayoritarios de hasta 40 años.
El análisis se centra en la viabilidad del proyecto y en el equipo, no en el patrimonio personal de los socios, a diferencia del préstamo bancario, donde el aval del fundador es casi siempre obligatorio.
Ventajas e inconvenientes para la empresa
Las ventajas pesan más en empresas jóvenes con poco patrimonio. Los inconvenientes aparecen cuando el negocio crece y quiere reordenar su deuda.
- No piden avales personales. En las líneas públicas no se exigen garantías hipotecarias ni avales de los socios.
- Plazos largos y carencia. Son habituales plazos de cinco a nueve años con periodos de carencia iniciales, mientras el proyecto empieza a generar ingresos.
- Coste ligado a los resultados. Si el ejercicio sale mal, el interés baja al tramo fijo.
- Refuerza el balance. Cuenta como patrimonio neto frente a la causa de disolución por pérdidas y los intereses son deducibles en Sociedades.
- Los socios no se diluyen. El prestamista no entra en el capital ni vota en la junta.
- Interés superior al bancario. El riesgo que asume el prestamista se paga con un tipo más alto, sobre todo en los años buenos.
- Difícil de cancelar antes. La amortización anticipada exige ampliar fondos propios en la misma cuantía.
- Tramitación lenta. Las líneas públicas tardan meses entre la solicitud y el desembolso.
- Importes limitados. Los organismos públicos fijan máximos por línea y suelen pedir cofinanciación.
Préstamo participativo convertible: qué cambia
Un préstamo participativo convertible añade una cláusula por la que, al vencimiento o en una ronda de inversión futura, el capital prestado no se devuelve en dinero, sino que se convierte en participaciones o acciones de la sociedad. El prestamista pasa a ser socio con un descuento sobre la valoración pactado de antemano.
Al convertirse, la deuda desaparece del pasivo y aumenta el capital social. Es la vía habitual de los inversores en fases muy tempranas, cuando valorar la empresa todavía es difícil.
Cómo tributan los intereses
Para la empresa prestataria, los intereses devengados, fijos y variables, son gasto deducible en el Impuesto sobre Sociedades, con los límites generales de los gastos financieros. Hay una excepción: los intereses de préstamos participativos concedidos por empresas del mismo grupo se tratan como retribución de fondos propios y no son deducibles, según el artículo 15 de la Ley 27/2014.
Para quien presta, los intereses son ingreso financiero si es una sociedad, o rendimiento del capital mobiliario en el IRPF si es una persona física. La Agencia Tributaria exige en ambos casos la retención correspondiente en el momento del pago.
Un aviso práctico. Si el préstamo participativo lo concede un socio o un familiar, formalízalo por escrito con la fórmula del interés, el vencimiento y la cláusula de amortización, y liquídalo en Transmisiones Patrimoniales como exento. Sin contrato escrito, Hacienda puede tratar el dinero como una aportación encubierta o como una donación.
Si lo que buscas es liquidez personal para tu negocio
Muchas búsquedas de préstamo participativo las hace un autónomo o un socio que necesita dinero para su actividad y no encaja en una línea pública: el proyecto no es innovador, la empresa tiene más años o la urgencia no admite meses de trámite. La vía es entonces un préstamo a la persona, con la garantía de un inmueble suyo.
Un préstamo con garantía hipotecaria parte de 15.000 € y llega hasta el 40 % del valor de tasación del inmueble, a plazos de hasta 20 años. Si tus ingresos son los de un autónomo, cuentan los modelos 130 y 303, como explicamos en préstamos sin nómina. La figura legal más cercana es el préstamo subordinado.
Preguntas frecuentes sobre el préstamo participativo
Lo que conviene saber
¿En qué casos conviene un préstamo participativo para reforzar los fondos propios?
¿Quién concede préstamos participativos a pymes y empresas emergentes en España?
¿Puede un socio prestar dinero a su propia sociedad mediante un préstamo participativo?
¿Qué pasa con un préstamo participativo si la empresa se vende o entra un inversor?
¿Es mejor un préstamo participativo o una ampliación de capital para hacer crecer la empresa?
Cómo lo hacemos en Prestamistas.es
Si a mi empresa le deniegan el préstamo participativo, ¿qué pueden ofrecerle vuestros prestamistas?
¿Cobran vuestros prestamistas un interés variable ligado a los beneficios, como el participativo?
¿Pueden los socios aportar sus viviendas como garantía de un préstamo para la empresa?
¿Computa vuestro préstamo como fondos propios de la empresa, igual que un participativo?
¿Exigís que la empresa tenga beneficios para prestarle, como ocurre en un participativo?
Conceptos que te ayudan a decidir
¿Cuenta un préstamo participativo como patrimonio neto a efectos de disolución de la sociedad?
¿Son deducibles en el Impuesto sobre Sociedades los intereses de un préstamo participativo?
¿Por qué un préstamo participativo se sitúa detrás de los acreedores ordinarios en un concurso?
¿Por qué amortizar antes un préstamo participativo obliga a ampliar los fondos propios?
¿En qué se diferencia un préstamo participativo de un préstamo convertible en participaciones?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamos hipotecarios urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas liquidez para tu negocio con tu vivienda como garantía?
Si eres autónomo o socio y tu proyecto no encaja en una línea pública, un préstamo con garantía hipotecaria a tu nombre te da el dinero el día de la firma, con tus ingresos reales como base.
Ver préstamos con garantía