La edad mínima para solicitar un préstamo personal en España es de 18 años, porque solo un mayor de edad puede firmar un contrato de préstamo; muchas entidades elevan su propio mínimo a 21 o 25 años. No existe una edad máxima legal: cada entidad fija la suya, normalmente entre 70 y 75 años en la fecha en que termina de pagarse el préstamo.
La edad condiciona el plazo que te ofrecen, la cuota que resulta y el seguro que te pueden pedir. Aquí tienes qué dice la ley, qué hacen los bancos en la práctica, cómo cambia la solicitud a los 18, a los 65 o a los 75 años y qué opciones quedan cuando la edad cierra la puerta del banco.
Cuál es la edad mínima para pedir un préstamo personal
La edad mínima legal es 18 años. El Código Civil fija la mayoría de edad a los 18 y solo a partir de entonces una persona puede obligarse por sí misma en un contrato de préstamo. Un menor no emancipado no puede prestar consentimiento a ese contrato, y si lo firma, el contrato es anulable.
El menor emancipado, a partir de los 16 años, es la única excepción parcial. Puede administrar sus bienes como un adulto, pero el artículo 247 del Código Civil le exige el consentimiento de sus progenitores o de su defensor judicial para tomar dinero a préstamo. En la práctica, ninguna entidad presta a un menor de 18 años.
A partir de los 18 años puedes solicitar un préstamo, pero la ley no obliga a nadie a concedértelo. Cada entidad establece su política de riesgo y la mayoría sitúa el mínimo real por encima de la mayoría de edad. Qué es exactamente este producto y cómo se compara con otros lo tienes en qué es un préstamo personal.
Por qué muchos bancos no prestan hasta los 21 o los 25 años
Porque la mayoría de edad no acredita capacidad de pago. Lo que estudia el prestamista es si tendrás ingresos estables durante todo el plazo, y a los 18 o 20 años lo habitual es un contrato temporal, unos ingresos bajos y ningún historial de crédito que consultar.
La Ley 16/2011, de contratos de crédito al consumo, obliga al prestamista a evaluar la solvencia del solicitante antes de firmar. Esa obligación, unida a los modelos de scoring, lleva a muchas entidades a fijar 21 años, y a algunas 25, como edad mínima cuando no firma un avalista.
Los créditos vinculados a una compra, como un móvil o un coche, suelen admitir desde los 18.
Entre los 18 y los 21 años lo que suele funcionar es un importe pequeño, un plazo corto y, sobre todo, un avalista con nómina o un segundo titular. Lo que la entidad puntúa en cada solicitud está explicado en cómo funciona el scoring bancario.
Cuál es la edad máxima para que te concedan un préstamo
No hay una edad máxima legal para pedir un préstamo. Ninguna norma impide a una persona de 70, 80 o 90 años firmar un contrato de préstamo si conserva su capacidad para hacerlo. El límite lo pone cada entidad en su política de riesgo y casi siempre se refiere a la edad al vencimiento, no a la edad en el momento de pedir.
Lo habitual en banca es exigir que el préstamo quede pagado antes de los 70 o los 75 años del titular de más edad. Algunas entidades llegan a los 80 con un seguro de vida y un plazo corto. Eso significa que a los 65 años un banco con límite de 75 solo ofrece 10 años de plazo, y a los 72, tres.
El motivo es el mismo que a los 18: la capacidad de devolver durante todo el plazo. A partir de la jubilación el ingreso es la pensión, que el banco considera estable pero menor que un sueldo, y la probabilidad de fallecer antes del vencimiento sube con cada año. Por eso aparece el seguro de vida en la oferta.
Cómo influye la edad en el plazo, la cuota y el seguro de vida
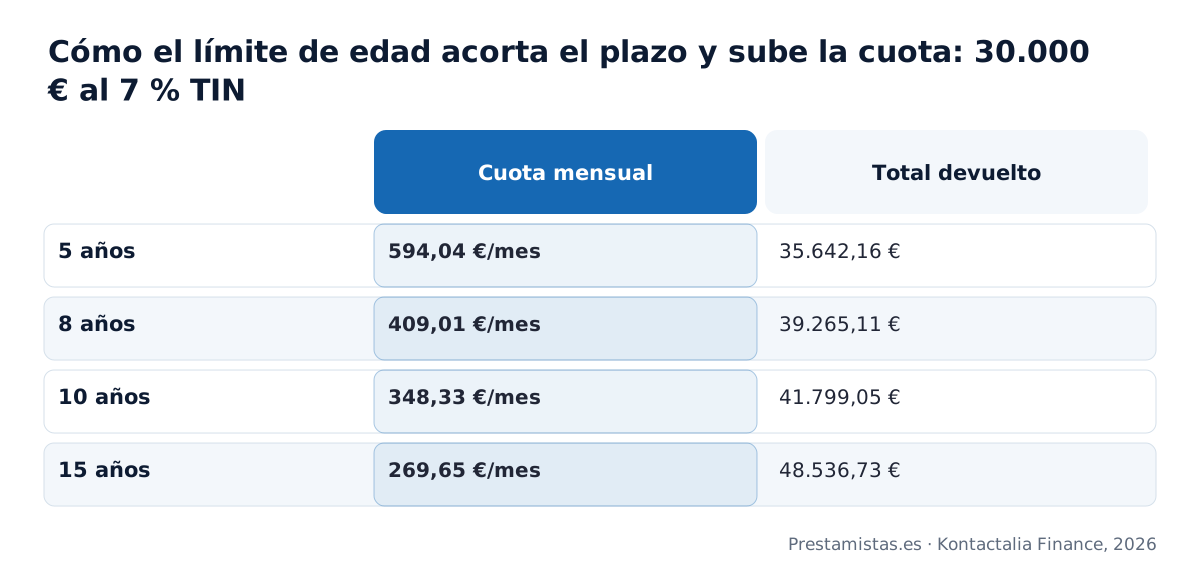
La edad actúa sobre el plazo y el plazo actúa sobre la cuota. Con 30.000 € al 7 % TIN en sistema francés, a 15 años la cuota es de 269,65 € al mes; a 10 años sube a 348,33 €; a 8 años, a 409,01 €, y a 5 años, a 594,04 €.
Cuanto menor es el plazo que permite tu edad, más alta es la cuota y más difícil que quepa en tus ingresos. Puedes comprobar otras combinaciones de importe y plazo en la calculadora de préstamos.
El seguro de vida es el segundo efecto. En un préstamo personal la entidad puede exigirlo como condición, pero su coste debe entrar en la TAE que te comunica. En un préstamo hipotecario, la Ley 5/2019 permite exigir un seguro de vida, aunque puedes aportar una póliza de otra aseguradora con las mismas coberturas. La prima crece con la edad.
| Edad | Qué suele ocurrir en el banco | Plazo habitual | Lo que decide |
|---|---|---|---|
| 18 a 20 años | Legalmente posible; la mayoría de entidades pide avalista o solo ofrece crédito vinculado a una compra | De 12 a 36 meses | La falta de historial y de ingresos estables |
| 21 a 30 años | Se estudia con contrato e ingresos; el historial es corto | Hasta 8 o 10 años | La estabilidad del contrato de trabajo |
| 31 a 60 años | Tramo estándar, sin condiciones por edad | Hasta 8 o 10 años | La relación entre cuota e ingresos y los ficheros de morosidad |
| 61 a 70 años | Se acepta la pensión; el seguro de vida aparece en casi todas las ofertas | El que deja el vencimiento antes de los 75 | La edad al vencimiento y la cuota sobre la pensión |
| 71 a 75 años | Pocas entidades; importes bajos y seguro de vida | De 1 a 4 años | La edad y el importe de la pensión |
| Más de 75 años | Casi ninguna entidad bancaria; sí los prestamistas privados con la garantía de un inmueble | Según el estudio de cada caso | La garantía y la pensión que paga la cuota |
Qué dice la ley: mayoría de edad, solvencia y discriminación por edad
Tres normas marcan el terreno. El Código Civil fija la mayoría de edad en 18 años y limita al menor emancipado. La Ley 16/2011 obliga a evaluar la solvencia en el crédito al consumo, y la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, hace lo mismo en los préstamos con garantía hipotecaria, con un análisis de ingresos, gastos y plazo.
La Ley 15/2022, integral para la igualdad de trato y la no discriminación, incluye la edad entre los motivos de discriminación prohibidos en el acceso a bienes y servicios. Esa ley no obliga al banco a prestar a cualquier edad, pero sí a que la denegación se apoye en la evaluación de solvencia y no en la edad como dato aislado.
En la práctica la entidad no te dirá que deniega por la edad: dirá que el plazo disponible no permite una cuota asumible, que es otra forma de expresar lo mismo. Pedir la respuesta por escrito te permite contrastarla y, si procede, reclamar ante el servicio de atención al cliente y el Banco de España.
Préstamos para jóvenes de 18 a 25 años: qué ayuda cuando no hay historial
A esa edad el obstáculo es la ausencia de historial y de ingresos consolidados, no la mayoría de edad. Cuatro cosas mejoran una solicitud:
- Un fiador o avalista con nómina estable, o un segundo titular que firme contigo.
- Un importe ajustado al primer sueldo, con una cuota que quepa holgadamente en los ingresos.
- Un plazo corto, que reduce el riesgo que asume la entidad y los intereses que pagas tú.
- Para comprar vivienda, los avales públicos para menores de 35 años que el ICO ha ofrecido en algunas convocatorias, que cubren parte de la hipoteca y no un préstamo personal.
Un préstamo entre familiares, documentado y declarado, es la alternativa más barata para un gasto puntual a los 20 años. Cómo hacerlo con contrato y modelo 600 está en préstamos entre familiares.
Préstamos a partir de los 65 y los 70 años: la pensión como ingreso
La pensión es un ingreso válido para cualquier prestamista: es estable, mensual y se acredita con el certificado de la Seguridad Social. Lo que cambia con la edad es el plazo que el banco acepta y, con él, la cuota. La cuota se mide sobre la pensión igual que sobre una nómina.
Si el banco limita el plazo y la cuota no cabe en la pensión, hay dos salidas: reducir el importe o aportar una garantía que permita alargar el plazo. Un hijo con nómina puede firmar como segundo titular; cada entidad decide sobre qué titular aplica su límite de edad, de modo que conviene preguntarlo antes de presentar la solicitud.
Las opciones con pensión están desarrolladas en préstamo personal siendo pensionista o jubilado y, para quien tiene vivienda, en préstamos para jubilados.
Cuándo la edad deja de ser el problema: el préstamo con la garantía de un inmueble
Cuando la garantía es un inmueble, la edad pierde peso frente al valor de la vivienda y a los ingresos que pagan la cuota. En Prestamistas.es estructuramos préstamos desde 15.000 € a través de nuestros prestamistas particulares y privados, con la garantía de una vivienda, un local o un piso alquilado, hasta el 40 % de su valor de tasación y hasta 20 años.
Como ingresos valen la pensión, los alquileres o la actividad de autónomo, con la cuota dentro del 40 % de lo que demuestras.
El inmueble puede ser del solicitante o de un familiar que firma como hipotecante no deudor. Eso permite que unos padres jubilados respalden el préstamo de un hijo de 22 años con contrato temporal, o que un hijo pida el préstamo que su padre de 78 años no consigue en el banco, con la vivienda de este como garantía.
La viabilidad se estudia en 24-48 horas con la documentación completa, la firma es ante el notario que elijas y el coste total queda detallado en la FEIN. Lo explicamos en préstamos con garantía hipotecaria y, si tus ingresos no son una nómina, en préstamos sin nómina.
Firmar un préstamo a cualquier edad obliga también a tus herederos. Si falleces antes de terminar de pagarlo, la deuda pasa a la herencia y los herederos que la aceptan responden de ella; con garantía hipotecaria, el inmueble sigue respondiendo. Un seguro de vida que cubra el capital pendiente evita ese problema: compara su prima con la de tu aseguradora antes de aceptar la del banco.
Preguntas frecuentes sobre la edad para pedir un préstamo
Lo que conviene saber
¿Qué condiciones suelen poner a un mayor de 75 años para concederle un préstamo?
¿Por qué las entidades suman mi edad y el plazo del préstamo antes de aprobarlo?
¿Puede un joven de 18 años sin historial crediticio conseguir su primer préstamo?
¿Me pueden negar un préstamo solo por mi edad aunque tenga ingresos suficientes?
¿Influye mi edad en el tipo de interés que me ofrecen por un préstamo?
Cómo lo hacemos en Prestamistas.es
¿Conceden vuestros prestamistas préstamos a jubilados de más de 75 años con vivienda propia?
¿Puedo pedir el préstamo a 20 años aunque me falten pocos años para jubilarme?
¿Puede pedir el préstamo un joven con poca antigüedad laboral si tiene un inmueble a su nombre?
¿Estudiáis un préstamo conjunto si entre los dos titulares hay mucha diferencia de edad?
¿Qué opción me dais si por mi edad el banco no me concede el plazo que necesito?
Conceptos que te ayudan a decidir
¿Por qué un menor de edad no puede firmar un préstamo aunque tenga patrimonio a su nombre?
¿Qué cambió la Ley 8/2021 para las personas mayores que firman un préstamo con medidas de apoyo?
¿Qué juicio de capacidad hace el notario antes de que firme un préstamo una persona mayor?
¿Qué ocurre con la deuda de un préstamo si los herederos renuncian a la herencia?
¿Puede un prestamista obligarte a contratar un seguro de vida vinculado al préstamo?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Préstamos con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿La edad te cierra el banco y tienes un inmueble?
A los 22 sin historial o a los 75 con la pensión, estudiamos tu préstamo con la garantía de una vivienda, tuya o de un familiar, y te damos una respuesta de viabilidad en 24-48 horas.
Pedir el estudio sin compromiso