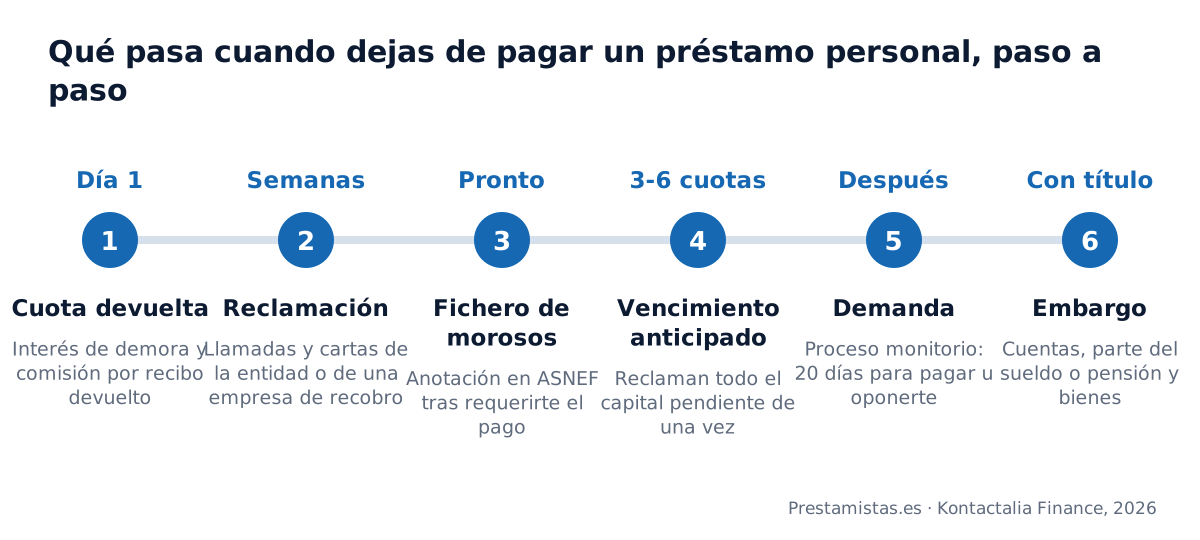
Si no pagas un préstamo o crédito personal, la entidad aplica intereses de demora y comisiones desde la primera cuota devuelta, te reclama el pago, te incluye en un fichero de morosos como ASNEF y, cuando la deuda sigue sin pagarse, declara el vencimiento anticipado y la reclama en el juzgado, que puede embargar tu cuenta, parte del sueldo o la pensión y tus bienes.
Un préstamo personal se responde con todo el patrimonio presente y futuro, no con un bien concreto, y por eso el impago no se queda en una cuota perdida. Aquí tienes la secuencia real con sus plazos legales, qué pueden embargarte, qué pasa con tu avalista y qué puedes hacer antes y después de dejar de pagar.
Qué ocurre desde la primera cuota devuelta
El primer efecto es económico. Desde el día del impago la entidad aplica el interés de demora pactado sobre la cuota vencida y, en muchos contratos, una comisión por reclamación de posiciones deudoras por cada recibo devuelto. La cuota que no has pagado sigue pendiente y la siguiente llega igualmente, de modo que la deuda crece cada mes.
La ley pone límites a esos recargos. En los préstamos personales a consumidores, los tribunales consideran abusivo un interés de demora que supere en más de dos puntos el interés ordinario del préstamo, y anulan la comisión fija por recibo devuelto cuando no responde a una gestión real. Lo que se aplique por encima de eso se puede reclamar.
En paralelo empieza la reclamación. Primero llamadas y cartas de la propia entidad, después una empresa de recobro que gestiona la deuda por cuenta del banco o que la ha comprado. Ninguna de las dos puede embargarte nada: solo un juzgado puede hacerlo.
Cuándo te incluyen en ASNEF y qué exige la ley para hacerlo
La inclusión en un fichero de morosos llega pronto, a veces con el segundo recibo devuelto. La Ley Orgánica 3/2018, en su artículo 20, fija las condiciones: la deuda tiene que ser cierta, vencida y exigible, superar los 50 €, y la entidad tiene que haberte requerido el pago antes. La anotación puede permanecer hasta cinco años.
Las consecuencias de la anotación van más allá de ese préstamo. Con el nombre en ASNEF, cualquier banco deniega nuevas tarjetas, préstamos o hipotecas, y algunas compañías de telefonía o energía rechazan contratos. Lo explicamos con detalle en qué es un historial crediticio negativo.
Salir del fichero tiene una vía: pagar la deuda y pedir la baja con el justificante. Cuando la deuda no es tuya, está prescrita o no se te requirió el pago, puedes exigir la cancelación directamente al fichero y, sin respuesta, reclamar ante la Agencia Española de Protección de Datos.
Vencimiento anticipado, recobro y demanda: el camino hasta el juzgado
Con varias cuotas impagadas la entidad activa la cláusula de vencimiento anticipado: da por vencido todo el préstamo y reclama de una vez el capital pendiente completo en lugar de las cuotas atrasadas. A partir de ese momento ya no debes tres cuotas de 300 €, debes los 12.000 € que quedaban por amortizar más intereses y costas.
La reclamación judicial se hace casi siempre por el proceso monitorio de la Ley 1/2000, de Enjuiciamiento Civil. El juzgado te requiere el pago en 20 días hábiles. Sin pago ni oposición, el acreedor obtiene un título para embargar sin necesidad de juicio. Con oposición, el asunto pasa a un juicio verbal u ordinario según el importe.
La deuda de un préstamo personal prescribe a los cinco años desde que se pudo reclamar, según el artículo 1964 del Código Civil, pero cada reclamación fehaciente de la entidad reinicia el plazo. Contar con la prescripción no es una estrategia.
Qué te pueden embargar y qué parte del sueldo o la pensión es inembargable
Con el título judicial, el juzgado embarga en el orden del artículo 592 de la LEC: primero el dinero en cuentas, después créditos y derechos, joyas, rentas, acciones, bienes muebles, inmuebles y, por último, sueldos y pensiones. Una vivienda a tu nombre puede embargarse y subastarse aunque el préstamo nunca tuviera hipoteca.
El sueldo y la pensión tienen un tramo protegido. El artículo 607 de la LEC declara inembargable el importe del salario mínimo interprofesional y aplica una escala sobre lo que lo supera.
| Tramo de ingresos netos mensuales | Porcentaje embargable |
|---|---|
| Hasta un salario mínimo interprofesional | 0 %, inembargable |
| Entre uno y dos salarios mínimos | 30 % de ese tramo |
| Entre dos y tres salarios mínimos | 50 % de ese tramo |
| Entre tres y cuatro salarios mínimos | 60 % de ese tramo |
| Entre cuatro y cinco salarios mínimos | 75 % de ese tramo |
| Por encima de cinco salarios mínimos | 90 % de ese tramo |
El juzgado puede rebajar esos porcentajes entre un 10 % y un 15 % por cargas familiares. En las cuentas bancarias el saldo que procede de la nómina o la pensión conserva su tramo inembargable del mes, pero el resto del dinero de la cuenta se embarga completo.
Qué pasa con el avalista y con tu pareja
El avalista responde igual que tú. En los préstamos personales la fianza se pacta casi siempre solidaria, lo que permite a la entidad reclamarle directamente sin agotar antes tus bienes. Tu impago acaba en el fichero y en el embargo del avalista. Lo explicamos en qué es el fiador de un préstamo.
Con tu pareja depende del régimen económico. En gananciales, el acreedor puede embargar los bienes comunes por una deuda contraída por un cónyuge en beneficio de la familia. En separación de bienes solo responde el patrimonio del titular, salvo que el otro haya firmado como cotitular o avalista.
Qué puedes hacer antes del primer impago
Lo más eficaz es actuar antes de que se devuelva el primer recibo, porque la entidad prefiere cobrar tarde a litigar.
- Carencia. Pedir unos meses en los que pagas solo intereses o ninguna cuota. Lo explicamos en qué es el periodo de carencia.
- Ampliar el plazo. Alargar la devolución baja la cuota a cambio de más intereses totales.
- Moratoria. Un aplazamiento pactado por una causa concreta, como un despido o una baja. Lo detallamos en moratoria de un préstamo.
- Refinanciar. Sustituir el préstamo por otro con mejores condiciones, en la misma entidad o en otra.
Cualquiera de esas vías exige una entidad dispuesta a negociar y un historial todavía limpio. Pide la propuesta por escrito y comprueba qué comisiones lleva la novación y cuánto sube el coste total.
Qué puedes hacer si ya has dejado de pagar
Con cuotas devueltas y el nombre en el fichero, el banco ya no refinancia. Quedan tres salidas realistas, de menor a mayor gravedad.
Agrupar las deudas en un solo préstamo con la garantía de un inmueble. Con una vivienda, un local o un piso alquilado, tuyo o de un familiar que firme como hipotecante, el nuevo préstamo paga el préstamo impagado, las tarjetas y la deuda de ASNEF el día de la firma. Lo explicamos en préstamos para reunificar deudas.
Vender un bien. Un vehículo, una segunda vivienda o una participación pueden saldar la deuda antes de que llegue el embargo, que vende a peor precio y con costas.
Ley de Segunda Oportunidad. Para quien no tiene bienes ni ingresos con los que pagar, el Texto Refundido de la Ley Concursal permite al deudor de buena fe pedir en el juzgado la exoneración de las deudas que no puede atender. Exige un procedimiento judicial, abogado y procurador, y tiene límites con Hacienda y la Seguridad Social.
Advertencia práctica. Desconfía de quien te ofrezca «borrarte de ASNEF» a cambio de un pago, o un préstamo urgente que promete pagar tu deuda al día siguiente. La anotación solo desaparece pagando o acreditando que es indebida, y ningún préstamo serio cobra nada por adelantado.
Cuándo un préstamo con la garantía de tu vivienda es la salida y cuándo no
Un préstamo con garantía hipotecaria tiene sentido cuando la deuda es grande, varias cuotas no caben en tus ingresos y existe un inmueble con valor suficiente. En Prestamistas.es los gestionamos a través de nuestros prestamistas particulares y privados, con ASNEF, desde 15.000 € y hasta el 40 % del valor de tasación, hasta 20 años.
No tiene sentido cuando la cuota resultante tampoco cabe en tus ingresos o cuando la deuda es pequeña y se resuelve negociando. Hipotecar la vivienda para pagar 4.000 € de una tarjeta es desproporcionado. Para 30.000 € repartidos en cuatro acreedores y con un embargo a la vista, suele ser la diferencia entre conservar la casa y perderla.
La operación se firma ante el notario que tú elijas, con la deuda del fichero pagada en la misma firma, y no se cobra nada por adelantado: honorarios y apertura se liquidan ese día, tal como consta en la FEIN que recibes antes; la tasación la pagas al encargarla. Notaría, registro, gestoría y AJD los paga el prestamista.
Preguntas frecuentes sobre el impago de un préstamo personal
Lo que conviene saber
¿Pueden quitarme la casa si dejo de pagar un préstamo personal sin hipoteca?
¿Qué opciones tengo si no puedo pagar un préstamo personal y quiero evitar un juicio?
¿Qué pasa si dejo de pagar un préstamo ICO que avalé personalmente?
¿Qué servicios gratuitos ayudan a gestionar deudas que ya no puedo pagar?
¿Qué le pasa a mi avalista si dejo de pagar el préstamo personal?
Cómo lo hacemos en Prestamistas.es
¿Puedo cancelar con vuestro préstamo un préstamo personal que ya tengo en impago?
¿Puedo pediros el préstamo si el banco ya me ha declarado el vencimiento anticipado?
¿Me pedís el certificado de deuda del préstamo impagado para cancelarlo en la firma?
¿Cuánto tardáis en estudiar mi caso si el banco ya me reclama el préstamo personal?
¿Qué pasa con el ASNEF que me generó el impago si firmo con vuestros prestamistas?
Conceptos que te ayudan a decidir
¿Qué es la cláusula de vencimiento anticipado de un préstamo y qué efectos tiene?
¿Qué diferencia hay entre vencimiento anticipado, resolución del contrato y reclamar cuotas impagadas?
¿Qué es la responsabilidad patrimonial universal del artículo 1911 del Código Civil?
¿Qué límite tienen los intereses de demora en un préstamo personal impagado?
¿Qué ocurre con un préstamo personal impagado si el titular fallece?
Si lo que necesitas es financiación
- Préstamos con garantía hipotecaria · Desde 15.000 € y hasta el 40 % de la tasación de tu inmueble, a hasta 20 años.
- Préstamos sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tienes cuotas impagadas y una vivienda a tu nombre?
Antes de que la deuda llegue al juzgado, un préstamo con la garantía de tu inmueble puede pagar el préstamo, las tarjetas y la anotación en ASNEF en una sola firma. Estudiamos tu caso en 24-48 horas.
Agrupar mis deudas