Un préstamo personal es un contrato por el que una entidad te entrega de una sola vez un importe de dinero y tú te comprometes a devolverlo en cuotas periódicas, con intereses, dentro de un plazo pactado. Se llama personal porque la única garantía es tu patrimonio, presente y futuro: no se hipoteca ni se pignora ningún bien concreto.
Con él se financia un coche, una reforma, unos estudios o un imprevisto. Aquí tienes el mecanismo: cómo se calcula la cuota, en qué se distingue de un crédito, qué tipos hay, qué requisitos piden, cuánto cuesta y qué salidas quedan cuando el banco dice que no.
¿Qué es un préstamo personal?
Hay dos partes: el prestamista, que entrega el dinero, y el prestatario, que se compromete a devolverlo. El importe se ingresa entero en la firma y se devuelve en cuotas mensuales con su parte de capital y de intereses. Con la última, el contrato se extingue.
La diferencia de fondo con un préstamo hipotecario está en la garantía. En una hipoteca responde el inmueble. En un préstamo personal respondes tú con todo lo que tienes y con lo que llegues a tener: es la responsabilidad patrimonial universal del artículo 1911 del Código Civil. Si dejas de pagar, la entidad reclama judicialmente y puede embargar nómina, cuentas o bienes.
Esa garantía difusa explica lo demás: quien presta no tiene un bien al que agarrarse, asume más riesgo y compensa con un interés más alto y un plazo más corto.
Cuando quien firma es un consumidor, el contrato queda sujeto a la Ley 16/2011 de contratos de crédito al consumo, que te da tres cosas concretas: información precontractual normalizada, 14 días naturales para desistir sin explicar por qué y un límite legal a lo que te pueden cobrar por amortizar antes de tiempo.
Cómo funciona un préstamo personal: capital, interés, plazo y cuota
Cuatro variables lo definen todo.
- Capital o importe: el dinero que recibes, ingresado de una vez.
- Tipo de interés: el precio del dinero, casi siempre fijo, por lo que la cuota no se mueve.
- Plazo: los meses para devolverlo. Alargarlo baja la cuota y sube el coste total.
- Cuota: lo que pagas cada mes; resultado de las tres anteriores, no una cifra negociable aparte.
El sistema francés y el cuadro de amortización
Casi todos los préstamos personales se amortizan por el sistema francés: cuota constante todo el plazo. Lo que cambia es su composición: al principio la mayor parte son intereses y se amortiza poco capital; hacia el final, al revés. Ese reparto mes a mes es el cuadro de amortización, y la entidad está obligada a entregártelo.
Consecuencia práctica: si cancelas en los primeros años habrás pagado muchos intereses y reducido poca deuda. El cálculo, paso a paso, en cómo calcular la cuota de un préstamo.
TIN, TAE y comisiones
El TIN es el interés puro. La TAE incorpora además las comisiones y los gastos obligatorios y los reparte a lo largo del plazo, por lo que es la cifra que sirve para comparar dos ofertas. Dos préstamos con el mismo TIN tienen TAE muy distintas si uno lleva comisión de apertura y seguro vinculado y el otro no.
Mira tres números: TAE, cuota mensual y coste total. El tercero es el que casi nadie calcula.
Características de los préstamos personales
Se repiten lo conceda un banco, una financiera de consumo o un prestamista privado.
- Garantía personal: responde tu patrimonio, no un bien identificado.
- Importe ligado a tus ingresos. La entidad comprueba que la suma de todas tus cuotas, incluida la nueva, no pase de en torno al 35-40 % de tus ingresos netos, según la entidad.
- Plazo corto o medio, en meses o pocos años, frente a las décadas de un hipotecario.
- Interés más alto que en cualquier operación con garantía hipotecaria.
- Finalidad declarada. La entidad valora para qué lo pides: 5.000 € para un electrodoméstico chirría y se deniega por incoherencia entre importe y gasto.
- Comisiones y vinculaciones: apertura, estudio, cancelación y, a menudo, seguros o nómina domiciliada para acceder al tipo anunciado.
- Concesión rápida, en días e incluso en horas: no hay tasación ni notario.
- Entra en tu historial y computa en la CIRBE del Banco de España, también si quien presta es un particular, lo que condiciona lo que puedas pedir después.
Diferencia entre crédito y préstamo
Un préstamo y un crédito funcionan de forma distinta, aunque se usen como sinónimos. Un préstamo entrega el dinero de una vez y se extingue cuando lo devuelves. Un crédito pone a tu disposición un límite del que dispones cuando lo necesitas y que se recompone según devuelves.
| Criterio | Préstamo personal | Línea de crédito |
|---|---|---|
| Disposición del dinero | El importe íntegro se ingresa en la firma. | Dispones del límite cuando quieras, en una o varias veces. |
| Intereses | Sobre el capital total desde el primer día. | Solo sobre el saldo dispuesto: si no usas nada, no pagas. |
| Renovación | No se renueva: con la última cuota, el contrato termina. | Renovable: al devolver lo dispuesto, el límite queda libre. |
| Uso | Una finalidad concreta que la entidad valora al conceder. | Libre y repetido: día a día, imprevistos, proveedores. |
| Devolución | Cuota fija mensual con capital e intereses. | Variable, según lo dispuesto y lo que devuelvas cada mes. |
| Coste | Más barato que un crédito por el mismo importe. | Más caro: pagas por tener el dinero disponible. |
Un ejemplo. Con una línea de crédito de 4.000 € puedes disponer de 500 € un mes y pagar intereses solo por esos 500 €; al mes siguiente, si no dispones de nada, no pagas. La forma más extendida de línea de crédito es la tarjeta, y si además se paga a plazos entramos en el crédito revolving, donde la deuda se reconstruye sola y el coste se dispara.
La línea de crédito tiene dos variantes: la personal, ligada a una tarjeta y concedida por tiempo indefinido, y la de empresa, dimensionada por facturación y sector. Las dos pesan en tu endeudamiento más que un préstamo del mismo importe, porque el banco computa el límite entero, hayas dispuesto de él o no.
Tipos de préstamos según su finalidad
La clasificación más útil atiende a la finalidad: de ella dependen el importe razonable, el plazo y la garantía que te van a exigir.
| Tipo de préstamo | Para qué se pide | Garantía y plazo habituales |
|---|---|---|
| Préstamo al consumo | Electrodomésticos, tecnología o muebles, financiados en tienda. | Personal. Meses, rara vez más de cuatro años, a veces con una carencia inicial sin intereses. Ver consumo. |
| Préstamo para coche | Vehículo nuevo o de ocasión. | Personal o con reserva de dominio en el Registro de Bienes Muebles, que impide vender el coche o darlo de baja hasta pagarlo. Hasta 8 años. |
| Préstamo para reforma | Obras, instalaciones o eficiencia energética. | Personal en banca; con el inmueble si el presupuesto sube. Ver reformas. |
| Préstamo para estudios | Matrículas, másteres y posgrados. | Personal, con carencia mientras duran. Ver estudios. |
| Préstamo para eventos y viajes | Bodas, celebraciones, un viaje. | Personal, importe corto. Ver bodas y viajes. |
| Préstamo para reunificar deudas | Cancelar varios préstamos y tarjetas en una sola cuota. | Real si el importe es alto. Ver reunificación. |
| Préstamo hipotecario | Comprar vivienda. La hipoteca es su forma más conocida. | El inmueble comprado. Hasta 30 o 40 años, con vinculaciones. |
| Préstamo con garantía hipotecaria | Liquidez con una vivienda que ya es tuya. | El inmueble. Hasta 20 años. Ver garantía hipotecaria. |
| Préstamo para empresas y autónomos | Circulante, existencias, maquinaria o inversión. | Personal, con aval o real según importe y sector; también por crowdlending. Ver P2P. |
| Préstamo entre particulares | Dinero de una persona física o un inversor privado. | Personal o real. Ver entre familiares y P2P. |
Mientras el importe es pequeño, la garantía personal basta y el préstamo se resuelve en días; cuando el importe sube o el historial tiene alguna sombra, la financiación pasa por aportar un bien que responda.
Requisitos de un préstamo personal y quién lo concede
Los requisitos varían, pero el análisis es siempre el mismo: quién eres, cuánto ingresas, cuánto debes ya y qué antecedentes de pago tienes.
Requisitos habituales
- Ser mayor de edad y residir en España, con DNI o NIE en vigor. Hay además una edad máxima al vencimiento.
- Ingresos recurrentes y demostrables: nómina, pensión, alquileres o actividad si eres autónomo.
- Capacidad de pago: la nueva cuota, sumada a las que ya pagas, debe caber con holgura.
- Historial sin incidencias vivas (qué pasa si estás en ASNEF).
- Antigüedad laboral: un indefinido con recorrido pesa más que un contrato reciente con el mismo salario.
Documentación que te van a pedir
- DNI o NIE y justificante de domicilio.
- Últimas nóminas, o declaraciones trimestrales y recibos de autónomos.
- Última declaración de la renta y extracto bancario reciente.
- Recibos de otros préstamos vigentes y de la hipoteca, si la tienes.
- Relación de patrimonio: vivienda, locales, vehículos y ahorro. Listado completo en documentación del préstamo personal.
¿Quién concede un préstamo personal?
Tres perfiles, con criterios distintos:
- Bancos. El coste más bajo y el filtro más estricto. Deciden por scoring automático y ofrecen el préstamo preconcedido a quien ya tiene la nómina domiciliada.
- Financieras de crédito al consumo. Aceptan perfiles que el banco rechaza, pero prestan importes pequeños, a plazo corto y con una TAE muy superior.
- Prestamistas particulares y privados. Analizan la operación completa (garantía, capacidad de devolución y salida de la deuda) en lugar de puntuar un perfil. A cambio piden garantía hipotecaria: un prestamista privado no concede un préstamo personal sin un inmueble detrás, sino un préstamo con garantía hipotecaria (lo explicamos abajo).
Intereses y coste de un préstamo personal
El coste no es el tipo de interés: es todo lo que devuelves por encima del capital. Compara a igual importe y plazo, porque alargarlo hace que la cuota parezca asequible mientras el coste crece.
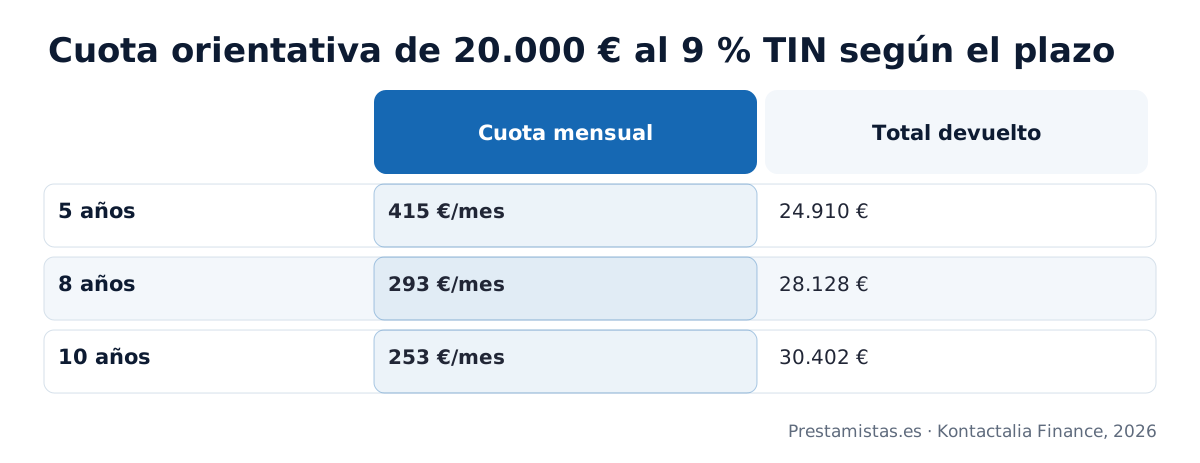
Un préstamo personal de 20.000 € al 9 % TIN, sin comisiones:
- A 5 años: cuota de 415,17 €, coste total 24.910 € y 4.910 € de intereses.
- A 8 años: cuota de 293,00 €, coste total 28.128 € y 8.128 € de intereses.
- A 10 años: cuota de 253,35 €, coste total 30.402 € y 10.402 € de intereses.
Pasar de 5 a 10 años baja la cuota 161,82 € al mes y multiplica por más de dos los intereses: ese es el intercambio que se decide al elegir plazo. Las cifras son un cálculo, no una oferta: el tipo que te apliquen depende de tu perfil y de la entidad. Haz tus números en la calculadora de préstamos y decide después si te conviene reducir cuota o plazo cuando amortices.
Al interés hay que sumarle lo que rodea al contrato: comisión de apertura o de estudio, seguros vinculados y la compensación por reembolso anticipado. En crédito al consumo, la Ley 16/2011 limita esa compensación al 1 % del capital devuelto si queda más de un año de contrato y al 0,5 % si queda un año o menos.
Ventajas y desventajas de un préstamo personal
El producto tiene un encaje claro y unos límites igual de claros.
A favor
- Se concede rápido: sin tasación, sin notario y casi siempre en línea.
- No comprometes la vivienda ni ningún otro bien concreto.
- Cuota fija y conocida desde el primer día.
- Gastos de formalización mínimos frente a una operación hipotecaria.
- Si eres consumidor, 14 días para desistir y un límite legal a la comisión por cancelar antes.
En contra
- Interés claramente más alto que con garantía hipotecaria.
- Importes limitados por tus ingresos; las cantidades altas rara vez se conceden.
- Plazos cortos, lo que empuja la cuota hacia arriba.
- Respondes con todo tu patrimonio presente y futuro, nómina incluida vía embargo.
- Una anotación en ASNEF o el RAI cierra la puerta en banca.
- Las vinculaciones (seguros, tarjetas, nómina) encarecen la TAE real.
Préstamo personal con ASNEF o sin nómina
Dos situaciones frecuentes dejan fuera de juego al préstamo personal clásico.
Con ASNEF. Mientras la deuda inscrita siga viva, la política de riesgos de cualquier banco descarta la solicitud de forma automática, aunque el impago sea de 60 € y tengas nómina fija. Las financieras que aceptan ASNEF prestan cantidades pequeñas a plazo corto y con una TAE alta. El detalle, en qué bancos dan préstamos estando en ASNEF.
Sin nómina. Si eres autónomo con ingresos irregulares, pensionista, rentista o trabajas sin contrato estable, el scoring del banco no encuentra la casilla que busca y la solicitud decae, aunque tu capacidad de pago sea real.
En los dos casos la salida pasa por cambiar de garantía. Con un inmueble, el análisis deja de girar sobre el fichero o el tipo de contrato y mira el valor de la propiedad, tu capacidad de devolución y cómo se cierra la operación. Es lo que hacemos en préstamos con ASNEF y en préstamos sin nómina, y también la vía para jubilados y pensionistas.
Préstamo personal o préstamo con garantía hipotecaria
Cada uno resuelve una necesidad distinta. Para 6.000 € a doce meses, el préstamo personal es la herramienta correcta y nadie debería hipotecar nada. A partir de cierto importe, o con el historial tocado, el préstamo con garantía hipotecaria es la única vía real.
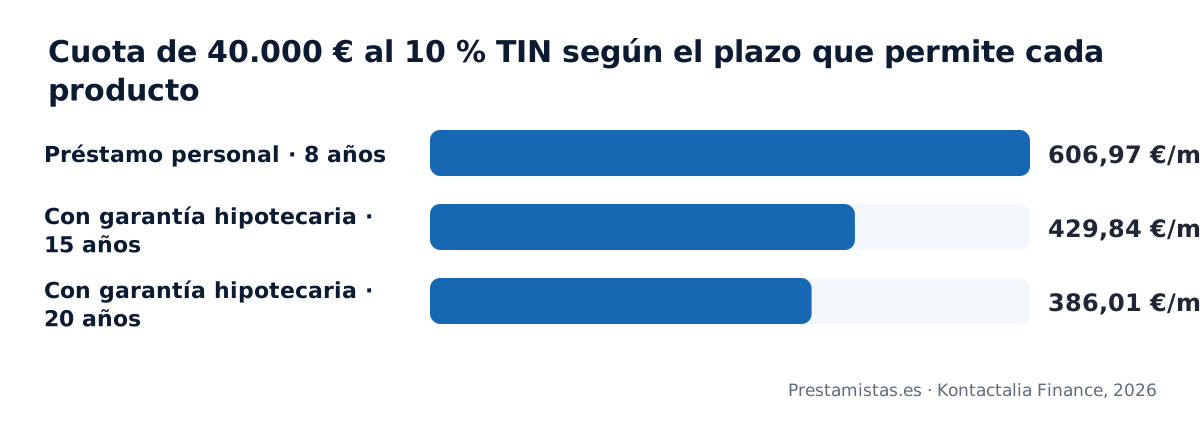
Con 40.000 € al 10 % TIN, el plazo decide si la cuota cabe: 606,97 € al mes a 8 años, el techo de un préstamo personal, frente a 429,84 € a 15 años y 386,01 € a 20 con la garantía de un inmueble. A cambio, el coste total sube de 58.269 € a 77.372 € y 92.642 €.
| Criterio | Préstamo personal (banco o financiera) | Préstamo con garantía hipotecaria |
|---|---|---|
| Garantía | Tu patrimonio presente y futuro. | Un inmueble, tuyo o de un tercero que acepte aportarlo. |
| Importe | Pequeñas y medias, atadas a tus ingresos. | Desde 15.000 € y como máximo el 40 % del valor de tasación; lo habitual, entre el 25 % y el 40 %. |
| Plazo | De meses a 8 años, según entidad e importe. | Hasta 20 años. |
| Interés | Más bajo en banca sin incidencias; alto en financieras de consumo. | TIN desde el 10 %, según la operación y la garantía. |
| Con ASNEF o sin nómina | Denegado en banca mientras la deuda siga inscrita. | Se estudia: el fichero no anula la operación por sí solo. |
| Formalización | Contrato privado, sin tasación ni notario. Días. | Tasación homologada, oferta por escrito y escritura ante el notario que elijas. En torno a 15 días desde la documentación completa. |
| Gastos de constitución | Mínimos: comisión de apertura y poco más. | Tasación, apertura y honorarios (notaría, registro, gestoría y AJD los paga el prestamista). Cancelación desde el 0 %. |
| Si no pagas | Reclamación judicial y embargo de nómina o cuentas. | Ejecución sobre el inmueble que garantiza el préstamo. |
La garantía hipotecaria abre importe y plazo, y a cambio pone en juego una propiedad; por eso solo tiene sentido con un destino claro del dinero y una salida definida. El análisis ampliado, en préstamo personal o hipoteca.
Qué préstamos gestionamos en Prestamistas.es y qué no
Para que no pierdas tiempo: en Prestamistas.es no gestionamos préstamos personales. Ni microcréditos, ni préstamos rápidos al consumo, ni dinero contra una nómina. Estructuramos préstamos a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble.
Nuestras condiciones, sin letra pequeña: desde 15.000 € · como máximo el 40 % del valor de tasación, siendo lo habitual entre el 25 % y el 40 % según tus ingresos, la garantía y el perfil de la operación · TIN desde el 10 % · hasta 20 años · cancelación anticipada desde el 0 %.
Si el inmueble tiene una hipoteca previa, el préstamo la cancela en la firma y esa cantidad forma parte del importe concedido. No se adelanta dinero al prestamista ni a nosotros en ningún momento y el notario lo eliges tú.
Las puertas de entrada: préstamos privados, con garantía hipotecaria, con ASNEF y sin nómina. Kontactalia Finance está inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España con el D238 y en el Registro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) de la Dirección General de Consumo con el 439/2013.
Qué pasa si no pagas un préstamo personal
El primer impago dispara los intereses de demora y la comisión por recibo devuelto. Si se encadenan, y según lo que diga tu contrato, la entidad puede dar por vencido el préstamo entero y reclamar todo el capital pendiente de golpe, no las cuotas atrasadas. Después llegan el fichero de morosos y, si la deuda sigue viva, la demanda y el embargo.
Antes hay margen: renegociar el plazo, pedir carencia o reunificar. El proceso completo, con plazos, en qué pasa si no pagas un préstamo o crédito personal.
Preguntas frecuentes sobre el préstamo personal
Lo que conviene saber
¿Qué importe máximo suele conceder un banco en un préstamo personal?
¿Cuándo me conviene más un crédito que un préstamo personal?
¿Puedo echarme atrás de un préstamo personal unos días después de firmarlo?
¿Puedo usar un préstamo personal para cualquier fin o tengo que justificar el destino?
¿Cuánto tarda un banco en ingresar el dinero de un préstamo personal ya aprobado?
Cómo lo hacemos en Prestamistas.es
¿Concedéis préstamos personales o siempre hace falta un inmueble como garantía?
¿Desde qué tipo de interés prestan vuestros prestamistas, comparado con un préstamo personal?
¿Por qué la cuota de vuestro préstamo suele ser menor que la de uno personal?
Si el banco me deniega el préstamo personal, ¿cómo cambia la operación con vuestros prestamistas?
¿Puedo pedir con vosotros más dinero del que me conceden en un préstamo personal?
Conceptos que te ayudan a decidir
¿Qué regula la Ley 16/2011 de contratos de crédito al consumo?
¿Qué comisión máxima permite la ley por amortizar antes un préstamo al consumo?
¿Qué es el sistema de amortización alemán y en qué se diferencia del francés?
¿Qué es un préstamo personal con pignoración de un depósito y cuándo compensa?
¿Qué diferencia hay entre un préstamo personal a tipo fijo, variable o mixto?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿El banco te ha dicho que no y necesitas 15.000 € o más?
Si eres propietario de un inmueble, estudiamos tu caso sin compromiso, también con ASNEF o sin nómina. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso