Los riesgos de los prestamistas son de dos clases. Unos son del producto: un préstamo con la garantía de un inmueble cuesta más que uno bancario y, si dejas de pagar, la propiedad responde. Otros son del interlocutor: quien pide dinero por adelantado, no aparece en ningún registro o se niega a firmar ante notario. Los primeros se gestionan con números; los segundos, con cinco comprobaciones que haces tú mismo.
La firma quien concede este tipo de préstamos, así que empieza por lo incómodo: los riesgos de lo que vendemos. Después, las estafas, la usura, las cláusulas abusivas, la ejecución hipotecaria y qué hacer si ya firmaste.
Qué riesgos asumes realmente al pedir dinero a un prestamista
Los riesgos de un préstamo entre particulares empiezan por quién está al otro lado. Un prestamista particular o privado presta su propio dinero, con la garantía de un inmueble, a quien la banca descarta. Es una actividad legal y regulada. La Ley 2/2009 regula la concesión de préstamos hipotecarios por quien no es entidad de crédito y la intermediación con consumidores, salvo los que ya cubre la Ley 5/2019, excluidos de su ámbito. La Ley 5/2019 se aplica cuando interviene una persona física (prestatario, fiador o garante) y la hipoteca recae sobre un inmueble de uso residencial, o cuando la finalidad es adquirir o conservar derechos sobre un inmueble y quien firma es consumidor: entonces hay información precontractual, plazo de reflexión y acta previa.
Que la actividad sea legal no convierte en legal a cualquiera que se anuncie. Conviven dos problemas: el fraude de cobrar por adelantado un dinero que nunca se entrega, y operaciones reales pero mal dimensionadas o con un interés desproporcionado. Si quieres el atajo, ve a las cinco comprobaciones y a la tabla de señales.
Adelantos de dinero: la estafa de prestamistas más repetida
El guion se repite. Una oferta sin apenas requisitos, aprobación en horas y, justo antes del desembolso, un pago previo: comisión de estudio, gestoría, una prima de seguro, una fianza. Parece pequeño al lado del préstamo. Una vez transferido llega un segundo, y luego un tercero. El dinero nunca aparece.
La regla es una: en una operación seria no pagas nada antes de tener el dinero. El prestamista cobra intereses y comisiones al firmar y desembolsar, con todo en la escritura. Los gastos que sí existen (tasación, apertura y honorarios) se pagan con factura y a quien presta el servicio, nunca a una cuenta particular: la tasación al encargarla, y apertura y honorarios en la firma. Notaría, registro, gestoría y AJD los paga el prestamista.
Lo acompañan el contacto solo por WhatsApp, un correo gratuito, la ausencia de CIF, un titular de cuenta que no coincide con la empresa y la insistencia en que la oferta caduca esa tarde: esa urgencia fabricada sirve para que no compruebes nada. El catálogo completo, en estafas habituales en los préstamos.
Usura: cuándo un interés deja de ser legal
En España no hay un tipo máximo fijado por ley para los préstamos entre particulares. Hay otra cosa: la Ley de 23 de julio de 1908 de Represión de la Usura, la ley Azcárate, que declara nulo el préstamo cuyo interés sea notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, o el aceptado en situación angustiosa o por inexperiencia. Declarado usurario, el prestatario devuelve solo el capital recibido y recupera lo pagado de más.
No hay un porcentaje en la norma: el juez compara el interés pactado con el normal de ese mercado en esa fecha y valora las circunstancias de quien firmó, así que el mismo tipo puede ser válido en un caso y nulo en otro. Que un préstamo privado sea más caro que uno bancario tampoco lo hace usurario. Los nuestros parten de un TIN del 10 %. Si te ofrecen tipos que lo multipliquen, pide la TAE y el cuadro de amortización por escrito y enséñaselos a un abogado.
Cláusulas abusivas y letra pequeña que multiplica el coste
El interés se negocia; lo que encarece la operación está tres páginas más adelante.
- Vencimiento anticipado. El artículo 24 de la Ley 5/2019 exige 12 cuotas impagadas o el 3 % del capital en la primera mitad del plazo, y 15 cuotas o el 7 % en la segunda, con requerimiento previo de un mes. Si un contrato vence con una cuota impagada, está por debajo del mínimo legal.
- Intereses de demora. El artículo 25 los fija en el remuneratorio más tres puntos, sin pacto en contra. Fuera de ese ámbito, un recargo del doble o el triple del tipo ordinario es señal de alarma.
- Comisiones y penalización por cancelar. Apertura, estudio, gestión, reclamación de posiciones deudoras: todas deben informarse antes de firmar. Súmalas, mira la TAE resultante y qué cuesta amortizar antes de tiempo.
- Vinculaciones y carencia. Un seguro con compañía impuesta y prima financiada encarece el préstamo. Y en una carencia pagas solo intereses: la deuda no baja, y el capital sigue ahí al vencimiento.
Perder el inmueble: cómo funciona una ejecución hipotecaria
Es el riesgo central del producto y el que más se disimula en la publicidad. Si el impago alcanza los umbrales legales, el acreedor inicia la ejecución hipotecaria de los artículos 681 a 698 de la Ley de Enjuiciamiento Civil: demanda, requerimiento de pago, anotación en el Registro de la Propiedad y subasta, con adjudicación al acreedor si queda desierta (art. 671 LEC).
Dos matices que casi nadie explica. Responde el inmueble y respondes tú: por el artículo 1911 del Código Civil lo haces con todos tus bienes presentes y futuros, así que si el remate no cubre la deuda queda un saldo reclamable, salvo que la escritura limite la responsabilidad al inmueble. Y el procedimiento es largo y caro para las dos partes.
La lectura práctica: este préstamo tiene sentido cuando resuelve un problema concreto con salida definida (vender, refinanciar en banca, cobrar una herencia, cerrar una deuda que crece más deprisa) y no la tiene cuando tapa un agujero que volverá a abrirse. Entonces la respuesta correcta es que no lo pidas. Si detrás hay un embargo o una subasta, lo tratamos en préstamos para cancelar un embargo o parar una subasta.
Sobreendeudamiento: cuando la cuota no cabe en tus ingresos
El segundo riesgo es aritmético y se ve antes de firmar. Con garantía inmobiliaria se alcanzan importes que tu nómina jamás lograría en banca, porque quien decide mira el inmueble. Si nadie comprueba tu capacidad de devolución, la cuota asfixia el presupuesto en pocos meses.
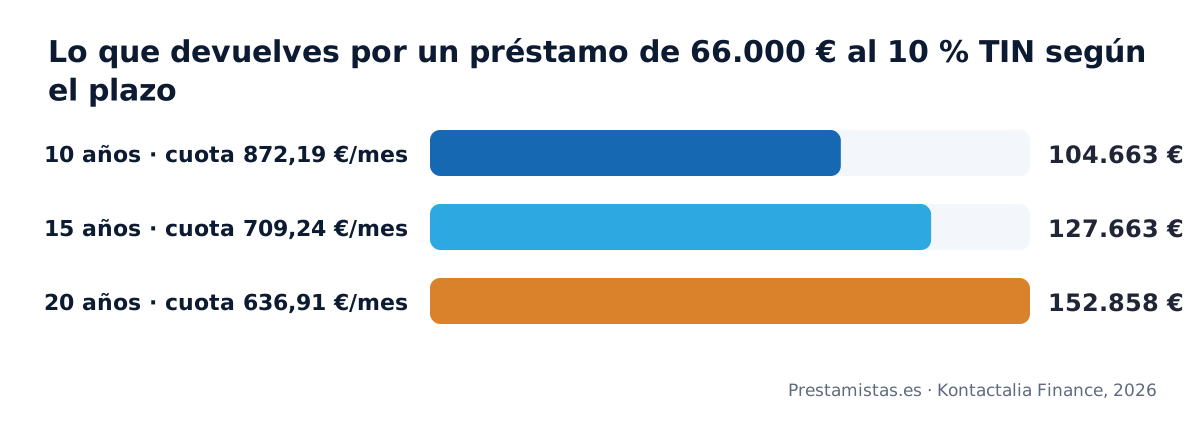
Un préstamo de 66.000 € al 10 % TIN a 15 años tiene una cuota de 709,24 € al mes; al final habrás devuelto 127.663 €, de los que 61.663 € son intereses. Ese es el precio del producto y hay que conocerlo antes de firmar. Calcula el tuyo en la calculadora de préstamos y en el Portal del Cliente Bancario del Banco de España. Nuestro criterio es no cerrar una operación cuya cuota, sumada a las que ya pagas, no deje margen en el presupuesto. Un prestamista que no pregunta cuánto ingresas no analiza tu capacidad de pago: cuenta con la garantía.
Intermediarios sin registro y contratos sin notario
Entre el cliente y el dinero suele haber un intermediario, y ahí hay dos riesgos. El primero, el intermediario no inscrito: quien intermedia de forma profesional con consumidores debe figurar en un registro público y tener seguro de responsabilidad civil, y el de referencia es el Registro de Intermediarios de Crédito Inmobiliario del Banco de España. Sin número de inscripción, no tienes a quién reclamar.
El segundo es el contrato privado sin notario. Una hipoteca solo nace al inscribirse en el Registro de la Propiedad, y para eso hace falta escritura pública. Si alguien propone un documento privado, una compraventa con pacto de recompra o un poder amplio sobre tu propiedad, no te ofrece un préstamo hipotecario. El notario revisa las cláusulas y comprueba que entiendes lo que firmas. Y lo eliges tú.
Cuando aplica la Ley 5/2019 el control es mayor: tienes derecho a la FEIN (oferta vinculante durante diez días), a la FiAE, a un plazo mínimo de diez días naturales entre esa entrega y la firma (catorce en Cataluña, por su Código de consumo) y a acudir gratis al notario al acta previa. Si el prestamista intenta acortar ese plazo, la urgencia no es tuya: es suya.
Cómo comprobar que un prestamista o un intermediario es legal
Cinco comprobaciones, gratuitas y previas a entregar ningún documento.
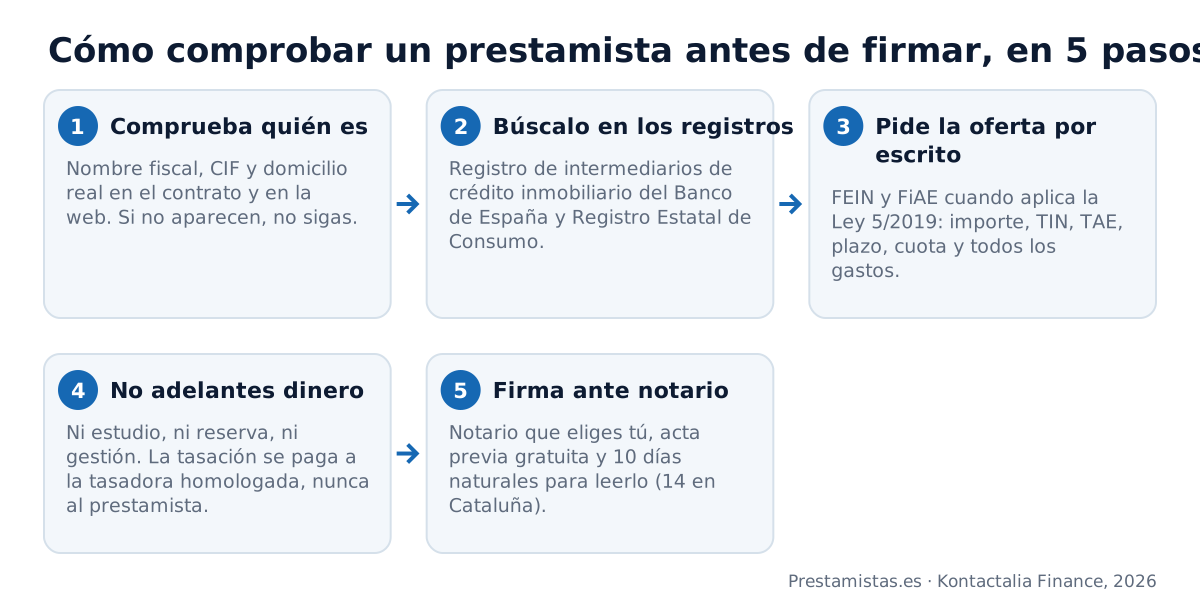
- Identifica a la persona jurídica. Razón social, CIF y domicilio fiscal, en la web y en el contrato. Con el CIF, pide una nota del Registro Mercantil.
- Búscalo en los registros oficiales. El Registro de Intermediarios de Crédito Inmobiliario del Banco de España y el Registro Estatal de intermediación financiera, de Consumo. El número debe corresponder al nombre.
- Exige la oferta por escrito. Importe, TIN, TAE, plazo, cuota, comisiones y gastos; como FEIN y FiAE si aplica la Ley 5/2019. Un audio de WhatsApp no sirve.
- No adelantes dinero. Ni estudio, ni reserva de fondos, ni gestiones. La tasación se abona a la tasadora homologada, con factura a tu nombre.
- Firma ante notario, y ante el que elijas tú. Lleva el borrador con antelación, acude al acta previa y pregunta lo que no entiendas.
Un prestamista serio acepta que te tomes días y pone por escrito lo que dice de palabra. Nuestros datos registrales, en quiénes somos; las advertencias completas, en el aviso legal.
Señales de alarma frente a práctica correcta
La misma información en tabla, para contrastarla con lo que te ofrecen:
| Situación | Señal de alarma | Práctica correcta |
|---|---|---|
| Pagos previos | Piden comisión de estudio, fianza o reserva antes del desembolso. | Nada se cobra por adelantado; la tasación la pagas al encargarla, con factura de la sociedad de tasación. |
| Identidad | Un móvil, un correo gratuito y un nombre de pila. | Razón social, CIF, domicilio y número de inscripción. |
| Oferta | Cifras que cambian en cada llamada, nada por escrito y decisión para hoy. | Oferta escrita con importe, TIN, TAE, plazo, cuota y gastos; con FEIN y diez días de reflexión si aplica la Ley 5/2019. |
| Formalización | Contrato privado, poder amplio o pacto de recompra. | Escritura pública ante el notario que eliges tú, con acta previa. |
| Capacidad de pago | Nadie pregunta cuánto ingresas ni qué cuotas pagas. | Análisis de ingresos y deudas vivas, y cuota dimensionada sobre ellos. |
| Garantía | Prestan cerca del valor de tasación, sin margen si el mercado cae. | Como máximo el 40 % del valor de tasación, y lo habitual entre el 25 % y el 40 %. |
| Cargas previas | Se ignora la hipoteca que ya tiene el inmueble o se promete algo que no consta en escritura. | La carga se cancela con el préstamo y su importe forma parte de él, dentro del 40 %. |
Qué hacemos nosotros para reducir estos riesgos
Estructuramos préstamos a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble. Estas son nuestras reglas y nuestros límites.
Lo que sí hacemos
- Préstamos desde 15.000 € y como máximo el 40 % del valor de tasación, lo habitual entre el 25 % y el 40 %: ese margen evita que una caída del mercado te deje sin salida.
- Si el inmueble tiene una hipoteca u otra carga, el préstamo la cancela y su importe forma parte de él, dentro de ese 40 %.
- TIN desde el 10 %, hasta 20 años y cancelación desde el 0 %, por escrito antes de firmar.
- Escritura ante el notario que eliges tú, con FEIN y plazo de reflexión si aplica la ley.
- Kontactalia Finance está inscrita en el Banco de España (D238) y en el Registro Estatal de Empresas de Concesión de Créditos Hipotecarios e Intermediación Financiera (REEIF, 439/2013).
Lo que no hacemos
- No pedimos ningún adelanto de dinero.
- No gestionamos préstamos sin la garantía de un inmueble: ni microcréditos ni dinero contra una nómina.
- No firmamos operaciones cuya cuota no sostienen los ingresos del cliente.
- Inscribir el préstamo por detrás de una hipoteca existente solo se estudia excepcionalmente.
- No formalizamos préstamos con garantía inmobiliaria en documento privado.
Contrástalo en los préstamos con garantía hipotecaria, los préstamos privados, los prestamistas hipotecarios y los requisitos.
Qué hacer si ya has firmado con un prestamista abusivo
Reúne primero la prueba: contrato o escritura, cuadro de amortización, justificantes de las transferencias y mensajes.
- Reclama a la entidad por escrito y con acuse de recibo, ante su servicio de atención al cliente: es el paso previo para acudir a un supervisor.
- Banco de España: su Departamento de Conducta de Entidades admite reclamaciones contra entidades e intermediarios supervisados.
- Consumo: hoja de reclamaciones y denuncia ante el organismo de tu comunidad.
- Abogado y vía judicial, para pedir la nulidad por usura o de cláusulas abusivas; muchos colegios ofrecen orientación gratuita.
- Denuncia penal si pagaste por adelantado y el préstamo nunca llegó.
Si la cuota se ha vuelto inasumible, habla con el acreedor antes del impago y explora una novación del plazo, una carencia o una reunificación. Y si ya está reclamada judicialmente, revisa cuándo prescribe.
Preguntas frecuentes sobre los riesgos de los prestamistas
Lo que conviene saber
¿Por qué no debo entregar las escrituras originales de mi casa a un prestamista?
¿Qué señales de una web de préstamos indican que detrás hay una empresa real y registrada?
¿Qué riesgo tiene firmar con un prestamista que exige devolverlo todo en uno o dos años?
¿Qué riesgos tiene dejar que el prestamista elija notario, tasadora y gestoría?
¿Por qué debo desconfiar de un prestamista que me ofrece el dinero antes de ver mi vivienda?
Cómo lo hacemos en Prestamistas.es
¿Qué hago si al leer la FEIN veo una condición distinta a la que me explicasteis?
¿Tenéis una sede y un horario de atención que pueda comprobar antes de enviaros papeles?
¿Cómo evitáis que la cuota del préstamo supere lo que puedo pagar con mis ingresos?
¿Puedo revisar con mi abogado la FEIN y el borrador de la escritura antes de firmar?
¿Puede vuestro préstamo cancelar en la firma un préstamo abusivo que ya tengo sobre mi vivienda?
Conceptos que te ayudan a decidir
¿Qué es una hipoteca cambiaria y qué riesgos tiene para quien recibe el préstamo?
¿Qué es una venta con pacto de retro y por qué se usa para encubrir un préstamo?
¿Qué es el pacto comisorio y por qué es nulo en un préstamo con garantía?
¿Qué riesgo tiene firmar un poder irrevocable de venta a favor de un prestamista?
¿Por qué una hipoteca firmada en documento privado no se puede inscribir en el Registro?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
- Financiación estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tienes una oferta encima de la mesa y dudas de ella?
La revisamos contigo y te decimos con qué condiciones es viable. Si la conclusión es que no te conviene pedir el préstamo, te lo diremos igual.
Que revisemos mi caso