Pedir un préstamo para invertir en bolsa es invertir apalancado: multiplica las ganancias y las pérdidas, y añade un coste fijo, los intereses, a un resultado incierto. Con un préstamo al 10 % de TIN a cinco años, la bolsa tiene que rendir en torno al 6 % anual solo para cubrir los intereses tras impuestos. En Prestamistas.es no gestionamos préstamos con esa finalidad.
La idea aparece cuando la bolsa lleva meses subiendo: pedir dinero prestado, invertirlo y devolver el préstamo con las ganancias. Aquí tienes cómo funciona de verdad el apalancamiento, los números de un caso real, los riesgos que casi nadie cuenta, qué financiación existe para esto, por qué nosotros no la ofrecemos y qué alternativas tienen más sentido.
Pedir un préstamo para invertir en bolsa: la respuesta corta
No es recomendable para un particular. Un préstamo tiene cuota fija, plazo fijo y un interés que se paga pase lo que pase; la bolsa no garantiza nada en ningún plazo. Si la inversión baja, sigues pagando la cuota con tus ingresos y además debes más de lo que vale la cartera.
Los inversores profesionales se apalancan con límites estrictos, garantías líquidas y la posibilidad de cerrar posiciones en segundos. Un particular con un préstamo personal no tiene nada de eso: tiene un calendario de pagos y una cartera que no controla.
Qué es invertir apalancado y por qué multiplica las pérdidas igual que las ganancias
Apalancarse es invertir más dinero del que tienes, usando dinero prestado. Si inviertes 10.000 € propios y 30.000 € prestados, mueves 40.000 €. Una subida del 10 % te da 4.000 €, un 40 % sobre tu capital. Una bajada del 10 % te quita 4.000 €, también el 40 % de lo tuyo, y sigues debiendo 30.000 €.
El apalancamiento no cambia la probabilidad de acertar: solo amplifica el resultado. Y añade una asimetría que juega en tu contra: las pérdidas se pagan con cuotas e intereses ciertos, mientras que las ganancias, si llegan, tributan entre el 19 % y el 30 % como ganancia patrimonial.
Los números: cuánto tiene que rendir la bolsa para pagar un préstamo al 10 %
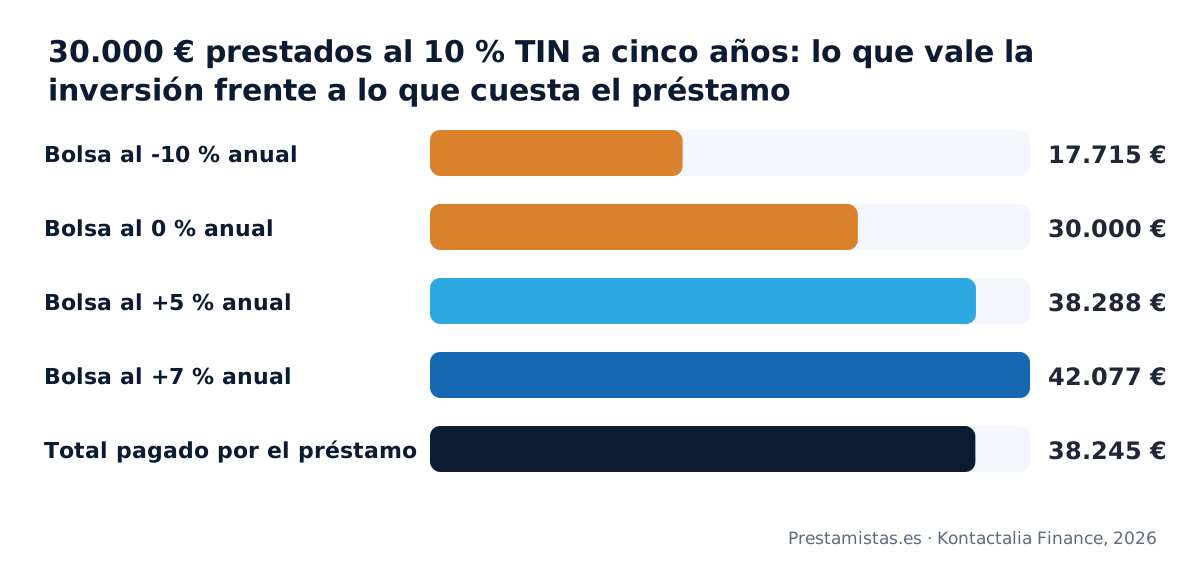
Un ejemplo con cifras reales. Pides 30.000 € a cinco años con un TIN del 10 %. La cuota es de 637,41 € al mes y el total devuelto, de 38.244,68 €: pagas 8.244,68 € de intereses, el 27,5 % del capital.
Para cubrir esos intereses con la inversión necesitas una ganancia bruta de unos 10.285 €, porque Hacienda se queda entre el 19 % y el 21 % de la plusvalía. Eso exige una rentabilidad compuesta del 6,1 % anual durante cinco años seguidos solo para quedarte igual que si no hubieras invertido.
| Rentabilidad anual de la bolsa | Valor final de la inversión | Total pagado por el préstamo | Resultado antes de impuestos |
|---|---|---|---|
| -10 % | 17.714,70 € | 38.244,68 € | -20.529,98 € |
| 0 % | 30.000,00 € | 38.244,68 € | -8.244,68 € |
| +5 % | 38.288,45 € | 38.244,68 € | +43,77 € |
| +7 % | 42.076,55 € | 38.244,68 € | +3.831,87 €, menos impuestos |
| +10 % | 48.315,30 € | 38.244,68 € | +10.070,62 €, menos impuestos |
La rentabilidad media histórica de la bolsa mundial se mueve en torno al 7 % anual nominal a muy largo plazo, con años de caídas del 30 % o más por el camino. Cinco años es poco tiempo para contar con la media, y la cuota no espera a que el mercado se recupere.
Los cinco riesgos de invertir con dinero prestado
- Pérdida del capital y deuda viva. Si la cartera cae un 30 %, te quedan 21.000 € y sigues debiendo cerca de 30.000 €. La deuda no baja con la bolsa.
- Vender en el peor momento. Cuando necesitas dinero para la cuota, vendes lo que tienes al precio que haya. El apalancamiento convierte una caída temporal en una pérdida definitiva.
- Coste fijo contra rendimiento incierto. Los intereses se pagan todos los meses; los dividendos y las plusvalías llegan cuando llegan.
- Impuestos sin deducción. Las ganancias tributan y los intereses del préstamo no son deducibles en el IRPF de un particular.
- Sobreendeudamiento. Un préstamo para invertir ocupa capacidad de pago que después no tendrás para una necesidad real: una obra, un impuesto, una urgencia.
Qué financiación existe para invertir: préstamo personal, crédito del bróker y lo que no existe
Los bancos conceden préstamos personales de finalidad libre y pocos preguntan en qué se gasta el dinero, pero ninguno ofrece un producto pensado para invertir en bolsa con dinero prestado a un particular. Si declaras esa finalidad, lo normal es que lo denieguen.
Los brókers ofrecen crédito al mercado o cuentas con margen: te prestan contra el valor de tu propia cartera, con un interés y una garantía mínima. Si la cartera cae por debajo de ese mínimo, el bróker exige más dinero o vende tus posiciones sin preguntar. Es el margin call, y es donde se arruinan la mayoría de los apalancados.
Los CFD y otros derivados apalancados llevan un aviso obligatorio en la web de cada bróker: la mayoría de los clientes minoristas pierden dinero con ellos. La CNMV limita el apalancamiento que puede ofrecerse a particulares precisamente por eso.
Lo que no existe es un préstamo con garantía hipotecaria para invertir en bolsa en condiciones razonables. Hipotecar la casa para comprar acciones convierte una pérdida bursátil en un riesgo real de perder la vivienda, y ningún prestamista responsable estructura una operación así.
Por qué en Prestamistas.es no gestionamos préstamos para invertir en bolsa
Nuestros préstamos se conceden a través de nuestros prestamistas particulares y privados siempre con la garantía de un inmueble, y eso obliga a mirar la finalidad. Un préstamo sirve para resolver algo que no puede caer: agrupar deudas caras, pagar un impuesto con fecha, terminar una obra, cubrir una urgencia familiar o aceptar una herencia.
Invertir en bolsa no entra en esa lista. No estudiamos operaciones cuya devolución depende de un resultado con riesgo de pérdida del capital, porque la garantía sería tu vivienda y la cuota saldría de tus ingresos pase lo que pase. La Ley 5/2019 nos obliga a evaluar tu capacidad de pago, no la rentabilidad esperada de una cartera.
Si lo que necesitas es liquidez para una finalidad concreta y tu banco no la concede, estudiamos tu caso con las condiciones habituales: desde 15.000 €, hasta el 40 % del valor de tasación, hasta 20 años y con un TIN desde el 10 % anual. Lo explicamos en préstamos con garantía hipotecaria.
Si alguien te ofrece un préstamo con la garantía de tu vivienda para invertir en bolsa, en criptomonedas o en un negocio que promete rentabilidades fijas altas, desconfía. Es el patrón habitual de las estafas con préstamos: el inversor pierde el dinero y el prestamista se queda con la casa.
Si aun así vas a invertir con dinero prestado: siete reglas
- Invierte solo un importe cuya cuota puedas pagar aunque la cartera valga cero.
- No uses nunca la vivienda habitual como garantía de una inversión.
- Elige un préstamo con amortización anticipada barata, para cancelarlo si la cosa va mal.
- Diversifica: nada de una sola acción, un solo sector o un solo país.
- Fija de antemano una pérdida máxima a la que cierras la posición y cancelas el préstamo.
- Calcula el resultado después de impuestos e intereses, no sobre la rentabilidad bruta.
- No invirtas con deuda si ya tienes otras deudas, si tus ingresos son irregulares o si no llevas años invirtiendo con dinero propio.
Alternativas con más sentido que endeudarse para invertir
La primera es invertir sin deuda y de forma periódica: una aportación mensual a un fondo diversificado no exige acertar el momento y no tiene cuota que pagar si el mercado cae. La segunda es usar el crédito al revés: cancelar o agrupar deudas caras es una rentabilidad garantizada igual al interés que dejas de pagar.
Si tienes varios préstamos y tarjetas, agruparlos en una sola cuota con la garantía de tu vivienda suele liberar más dinero al mes que cualquier inversión razonable, y sin riesgo de mercado. Lo detallamos en préstamos para reunificar deudas.
Y si lo que te interesa es obtener una rentabilidad con garantía hipotecaria, existe la otra cara de este negocio: prestar tú, con la garantía de un inmueble y un interés pactado ante notario. Lo explicamos en cómo ser prestamista en España.
Preguntas frecuentes sobre pedir un préstamo para invertir en bolsa
Lo que conviene saber
¿Qué rentabilidad tendría que sacar en bolsa para cubrir el interés de un préstamo?
¿Qué requisitos piden para conceder un préstamo cuyo destino es invertir?
¿Qué pasa si invierto un préstamo en bolsa y el mercado cae justo después?
¿Es mejor invertir el dinero de un préstamo de golpe o poco a poco?
¿Conviene más invertir con un préstamo o usar los ahorros que ya tengo?
Cómo lo hacemos en Prestamistas.es
¿Cuentan los dividendos de mi cartera de acciones como ingresos para calcular la cuota?
¿Me dais por escrito el coste total del préstamo para compararlo con la rentabilidad esperada?
¿Qué pasa con mi vivienda si la inversión sale mal y no puedo pagar las cuotas?
¿Puedo dar como garantía mi cartera de acciones en lugar de un inmueble?
¿Valoráis el riesgo de la inversión o solo mi capacidad de pago y el inmueble?
Conceptos que te ayudan a decidir
¿Qué es un préstamo Lombard y qué pasa si caen las acciones pignoradas?
¿Qué es la volatilidad y por qué agrava el riesgo de invertir con dinero prestado?
¿Se pueden restar los intereses del préstamo de las ganancias obtenidas en bolsa?
¿Qué es el riesgo de secuencia de rentabilidades al invertir con un préstamo?
¿Qué diferencia hay entre rentabilidad nominal y real al compararla con el interés del préstamo?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos privados · Prestamistas privados con contrato ante notario, TIN desde el 10 % y sin cobros por adelantado.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Préstamos hipotecarios urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tu necesidad real es liquidez, no una apuesta?
Si lo que buscas es agrupar deudas, pagar un impuesto o cubrir una urgencia con la garantía de tu vivienda, estudiamos tu caso y te presentamos la propuesta por escrito, con la cuota que cabe en tus ingresos.
Pedir el estudio sin compromiso