Los préstamos P2P son préstamos entre particulares contratados a través de una plataforma online: una persona pide el dinero y muchos inversores aportan cada uno una parte. La plataforma evalúa al solicitante, fija el interés según su riesgo, cobra las cuotas y las reparte. Se conceden sobre la solvencia personal, de 1.000 a unos 30.000 €, y las plataformas están autorizadas y supervisadas por la CNMV.
Aquí tienes cómo funcionan paso a paso, qué importes, plazos, intereses y comisiones son habituales, qué regulación protege a cada parte, qué ventajas y límites tienen para quien pide y para quien invierte, en qué se diferencian de un préstamo con un prestamista privado y cómo elegir una plataforma segura.
Qué son los préstamos P2P
Los préstamos P2P son préstamos entre particulares que se contratan a través de una plataforma online: una persona o una empresa pide el dinero y muchos inversores particulares aportan cada uno una parte. Las siglas vienen del inglés peer to peer, de igual a igual, porque no hay un banco que preste con su balance.
La plataforma hace de intermediaria técnica. Evalúa al solicitante, fija el interés según su riesgo, publica la solicitud, cobra las cuotas y las reparte entre los inversores, a cambio de una comisión a cada parte. En España el modelo se conoce también como crowdlending, que explicamos en qué es el crowdlending.
Conviene distinguirlo de un préstamo con un prestamista privado. En el P2P el dinero viene de muchos inversores que el prestatario no conoce, el contrato es de consumo y no hay garantía hipotecaria. En el préstamo con un prestamista particular hay una sola persona que presta, una garantía hipotecaria y una escritura ante notario.
Cómo funcionan paso a paso: de la solicitud al reparto de las cuotas
El funcionamiento es el mismo en casi todas las plataformas, con seis pasos:
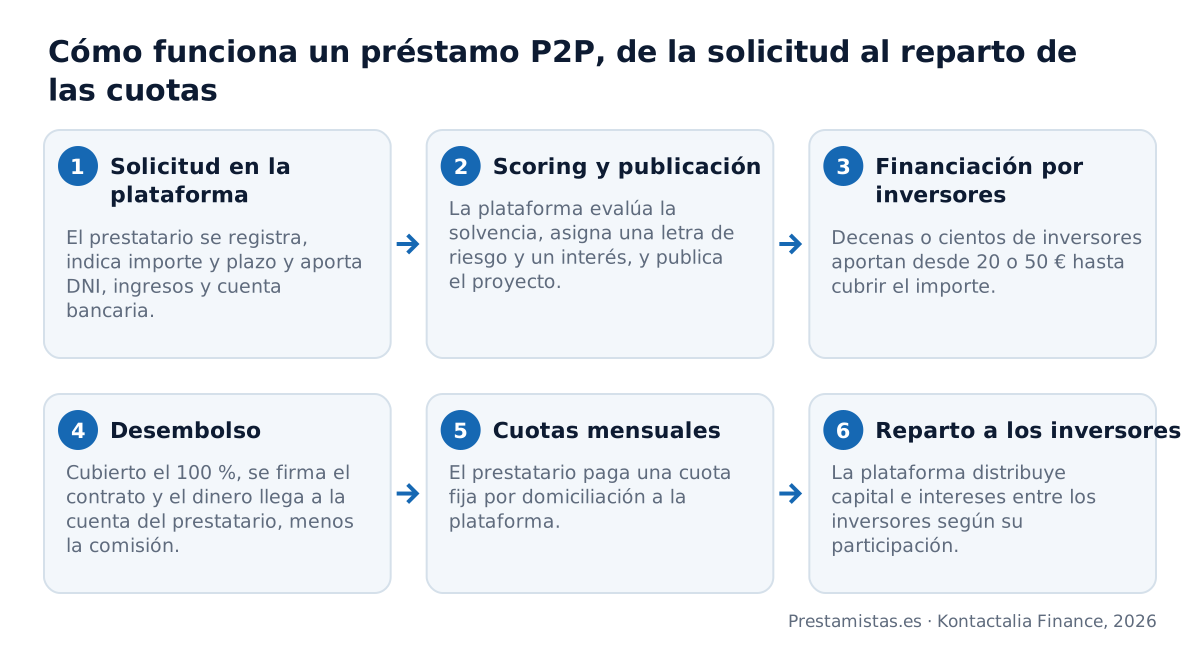
Dos detalles marcan la diferencia con un banco. El primero, que el interés no lo negocias: lo asigna el scoring de la plataforma según tus ingresos, tu historial y tu endeudamiento. El segundo, que el préstamo solo se concede si los inversores lo cubren por completo, lo que puede tardar horas o semanas, o no ocurrir.
Características de los préstamos P2P: importes, plazos, intereses y comisiones
Para el prestatario particular, los préstamos P2P se mueven en importes de entre 1.000 y 30.000 €, con plazos de 12 a 60 meses y cuota fija por el sistema francés. El interés depende de la letra de riesgo asignada y suele situarse entre el de un préstamo personal bancario y el de una financiera de consumo.
A ese interés se suma una comisión de apertura, que la plataforma cobra como porcentaje del capital y descuenta del importe desembolsado.
Un préstamo de 6.000 € al 12 % TIN a 36 meses tiene una cuota de 199,29 € y 1.174,29 € de intereses. Con una comisión de apertura del 4 %, recibes 5.760 € pero devuelves 7.174,29 €. La TAE recoge ese efecto, como explicamos en TIN y TAE de un préstamo.
Otras características habituales: sin producto vinculado, amortización anticipada permitida con la compensación que fija la Ley 16/2011, contrato a distancia con firma electrónica y un plazo de financiación limitado, pasado el cual la solicitud caduca si no se ha cubierto.
Qué regulación tienen las plataformas P2P en España
Las plataformas de préstamos entre particulares son plataformas de financiación participativa. Las que financian proyectos empresariales se rigen por el Reglamento europeo 2020/1503 y necesitan autorización de la CNMV, que las inscribe en un registro público. En España, la Ley 18/2022 adaptó la regulación a ese reglamento y sustituyó el régimen anterior del título V de la Ley 5/2015.
El reglamento europeo deja fuera los préstamos a consumidores, de modo que las plataformas que prestan a particulares para fines personales siguen bajo el régimen nacional y la supervisión de la CNMV.
Para el prestatario consumidor se aplica además la Ley 16/2011 de crédito al consumo, con su información precontractual y sus 14 días de desistimiento.
Para el inversor no profesional la norma impone avisos de riesgo y, en las plataformas europeas, una advertencia y un consentimiento expreso cuando una inversión supera 1.000 € o el 5 % de su patrimonio neto, además de un periodo de reflexión de cuatro días para retirar cualquier oferta de inversión. Son límites pensados para que nadie concentre sus ahorros en un solo préstamo.
Préstamos P2P para el prestatario: ventajas, requisitos y con ASNEF
La ventaja principal es el acceso: la plataforma admite perfiles que el banco descarta, como autónomos con poca antigüedad o trabajadores con contrato temporal, y resuelve a distancia en pocos días. El interés es más alto que en el banco, pero inferior al de un minicrédito, y el plazo permite una cuota razonable.
Los requisitos son residencia en España, mayoría de edad, ingresos demostrables y cuenta bancaria. Con una anotación en ASNEF, algunas plataformas aceptan la solicitud si la deuda es pequeña, con una letra de riesgo peor y un interés más alto. Otras la rechazan de entrada. Repasamos las opciones con fichero en financieras que aceptan ASNEF.
El límite está en el importe. Pocas plataformas pasan de 30.000 € a un particular, y ninguna presta sin cubrir el proyecto con inversores. Si necesitas más, o si tu scoring no convence, la plataforma no es la vía.
Préstamos P2P para el inversor: rentabilidad, riesgo e impuestos
Para quien presta, el P2P ofrece una rentabilidad anunciada superior a la de un depósito, con aportaciones pequeñas repartidas entre muchos préstamos. La rentabilidad real es menor que la anunciada, porque hay que descontar los impagos y la comisión de la plataforma, y porque el dinero no es líquido hasta el vencimiento salvo que exista un mercado secundario.
El riesgo es el impago del prestatario. No hay fondo de garantía de depósitos ni garantía hipotecaria: si el prestatario deja de pagar, la plataforma reclama por la vía judicial y el inversor recupera lo que se consiga, cuando se consiga. Por eso la regla básica es diversificar en decenas de préstamos y no invertir dinero que vayas a necesitar.
Fiscalmente, los intereses cobrados son rendimientos del capital mobiliario en el IRPF, con una retención del 19 % que practica la plataforma, y las pérdidas por impago solo se pueden compensar cuando se cumplen las condiciones de la ley del impuesto. Quien prefiere prestar con una garantía hipotecaria y una escritura puede leer cómo ser prestamista particular.
Préstamo P2P y préstamo con prestamistas privados: qué cambia
Las dos fórmulas se llaman préstamos entre particulares, pero resuelven necesidades distintas:
| Criterio | Préstamo P2P | Prestamista privado con garantía |
|---|---|---|
| Quién presta | Muchos inversores a través de una plataforma | Un prestamista particular o privado |
| Importe | De 1.000 a unos 30.000 € | Desde 15.000 € hasta el 40 % de la tasación |
| Garantía | Ninguna real: solvencia personal | Hipoteca sobre un inmueble |
| Plazo | 12 a 60 meses | Hasta 20 años |
| Con ASNEF o sin nómina | Solo algunos perfiles, importes bajos | Sí, si el inmueble y los ingresos lo permiten |
| Formalización | Contrato electrónico a distancia | FEIN, acta notarial previa y escritura ante notario |
| Tiempo | Días o semanas, según se cubra | En torno a 15 días desde la documentación completa |
En Prestamistas.es estructuramos préstamos entre particulares con garantía hipotecaria a través de nuestros prestamistas particulares y privados, con un TIN desde el 10 % y una cuota que cabe en los ingresos reales. Es la fórmula adecuada cuando el importe o la situación superan lo que una plataforma admite, como detallamos en préstamos y créditos privados.
Cómo elegir una plataforma P2P y evitar fraudes
Antes de registrarte en una plataforma, comprueba cuatro cosas:
- Que figura en el registro de plataformas de financiación participativa de la CNMV, con su nombre y su CIF.
- Que publica sus comisiones, su tasa de impago histórica y el procedimiento de recobro.
- Que el contrato de préstamo recoge la TAE, el cuadro de amortización y las condiciones de amortización anticipada.
- Que nunca pide un pago previo al prestatario ni promete al inversor una rentabilidad garantizada.
Una advertencia práctica. Las estafas que imitan el P2P usan dos ganchos. Al que pide, un pago por adelantado para «liberar» el préstamo. Al que invierte, una rentabilidad fija garantizada con un sello falso. Ninguna plataforma legal hace ninguna de las dos cosas. Si aparecen, cierra la web y consulta cómo identificar estafas en préstamos.
Preguntas frecuentes sobre los préstamos P2P
Lo que conviene saber
¿Qué pasa con mi solicitud de préstamo P2P si los inversores no cubren todo el importe?
¿Qué criterios uso para elegir una plataforma de préstamos P2P fiable?
¿Qué rentabilidad real queda en un préstamo P2P después de comisiones e impagos?
¿Qué pasa con mi dinero invertido si la plataforma P2P quiebra o cierra?
¿Puedo pedir un préstamo P2P como particular y qué me exigen para concedérmelo?
Cómo lo hacemos en Prestamistas.es
¿En qué se diferencian vuestros prestamistas particulares de un préstamo P2P por plataforma?
Si una plataforma P2P rechaza mi solicitud, ¿la estudiáis con la garantía de mi inmueble?
¿Qué me pedís para estudiar el préstamo que no pida una plataforma P2P?
¿Qué tipo de interés aplican vuestros prestamistas frente al de una plataforma P2P?
¿Cuánto podéis prestarme comparado con los importes pequeños habituales del P2P?
Conceptos que te ayudan a decidir
¿Qué es un proveedor de servicios de financiación participativa según el reglamento europeo?
¿Cómo tributan en el IRPF los intereses que cobras en una plataforma P2P?
¿Qué es el fondo de provisión o la garantía de recompra de algunas plataformas P2P?
¿Qué es el mercado secundario de préstamos P2P y para qué sirve al inversor?
¿Quién reclama la deuda al prestatario cuando un préstamo P2P queda impagado?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
Cuando el importe supera lo que una plataforma admite
Si necesitas más de lo que un préstamo P2P concede y tienes un inmueble, estudiamos tu caso sin compromiso con nuestros prestamistas particulares y privados y te llamamos en menos de 24 horas laborables; en 24-48 h te decimos si es viable.
Pedir el estudio sin compromiso