El sistema de amortización francés es el método de devolución de un préstamo en el que todas las cuotas son iguales durante todo el plazo. Cada cuota incluye intereses y capital, pero el reparto cambia: al principio la mayor parte son intereses, calculados sobre el capital pendiente, y al final casi todo es capital. Lo usan casi todos los préstamos e hipotecas en España.
Saber cómo se calcula te permite comprobar la cuota que te ofrecen, entender por qué en los primeros años apenas reduces deuda y decidir si te conviene amortizar antes de tiempo. Aquí tienes la fórmula, un ejemplo resuelto paso a paso, el cuadro de amortización completo, el efecto del plazo y qué cambia respecto a los sistemas americano y alemán.
Qué es el sistema francés y por qué la cuota es constante
En el sistema francés el prestamista calcula una cuota fija que, pagada cada mes durante todo el plazo, devuelve el capital completo y los intereses de cada periodo. Los intereses de cada mes se calculan sobre lo que todavía debes, de modo que son altos al principio y bajan a medida que el capital pendiente se reduce.
Como la cuota no cambia y los intereses bajan, la parte de capital que amortizas en cada cuota sube. Esa es la característica que define el sistema: cuota constante, intereses decrecientes y amortización de capital creciente. Se llama también sistema progresivo o de cuota constante.
Su ventaja práctica es la previsibilidad: sabes desde el primer día cuánto pagas cada mes hasta el final. Su inconveniente es que, si cancelas pronto, habrás pagado muchos intereses y poco capital.
La fórmula de la cuota y cómo aplicarla paso a paso
La cuota se obtiene con esta expresión, donde C es el capital prestado, i el tipo de interés mensual y n el número de cuotas:
Cuota = C × i ÷ [1 − (1 + i)−n]
Un ejemplo con un préstamo de 30.000 € a 10 años con un TIN del 10 % anual.
- Interés mensual: 10 % ÷ 12 = 0,8333 %, es decir, i = 0,008333.
- Número de cuotas: 10 años × 12 = 120.
- (1 + i)−120 = 1 ÷ 1,008333120 = 1 ÷ 2,7070 = 0,36941.
- 1 − 0,36941 = 0,63059.
- C × i = 30.000 × 0,008333 = 250 €.
- Cuota = 250 ÷ 0,63059 = 396,45 € al mes.
En 120 cuotas devuelves 47.574,27 €: los 30.000 € de capital más 17.574,27 € de intereses. Tienes el mismo cálculo con otros importes, y una calculadora, en cómo calcular la cuota de un préstamo y en la calculadora de préstamos.
El cuadro de amortización: cómo se reparte cada cuota
El cuadro de amortización muestra, mes a mes, cuánto de cada cuota son intereses, cuánto es capital y cuánto queda por pagar. Los intereses de cada mes son el capital pendiente multiplicado por el interés mensual; el capital amortizado es la diferencia hasta la cuota.
| Mes | Cuota | Intereses | Capital amortizado | Capital pendiente |
|---|---|---|---|---|
| 1 | 396,45 € | 250,00 € | 146,45 € | 29.853,55 € |
| 2 | 396,45 € | 248,78 € | 147,67 € | 29.705,88 € |
| 3 | 396,45 € | 247,55 € | 148,90 € | 29.556,97 € |
| 12 | 396,45 € | 236,00 € | 160,45 € | 28.159,74 € |
| 60 | 396,45 € | 157,48 € | 238,97 € | 18.659,17 € |
| 119 | 396,45 € | 6,53 € | 389,93 € | 393,18 € |
| 120 | 396,45 € | 3,28 € | 393,18 € | 0,00 € |
El primer mes pagas 250 € de intereses y solo 146,45 € de capital. En el mes 60, a mitad del préstamo, todavía debes 18.659,17 €, más del 62 % del capital inicial. En el último mes casi toda la cuota es capital.
Esa curva explica por qué cancelar un préstamo a los dos años cuesta tanto: has pagado muchos intereses y poco capital.
Cuánto cambia la cuota con el plazo
Con el mismo capital y el mismo tipo, el plazo decide la cuota y el total de intereses. Alargar baja la cuota, pero cada mes añadido genera intereses sobre un capital que tarda más en reducirse.
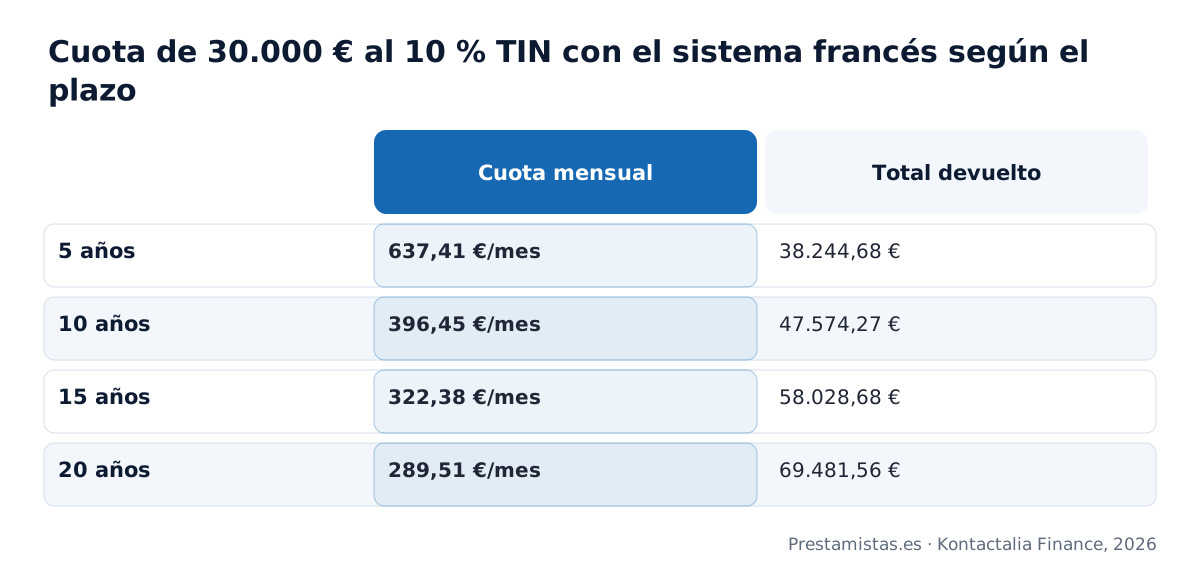
Pasar de 10 a 20 años baja la cuota de 396,45 € a 289,51 €, un 27 % menos, pero los intereses totales suben de 17.574,27 € a 39.481,56 €. La decisión depende de qué cuota cabe en tus ingresos, con la regla prudente del 40 %. Lo desarrollamos en préstamos a largo plazo.
Amortización anticipada: reducir cuota o reducir plazo
Cuando adelantas capital en un préstamo francés, el prestamista recalcula el cuadro. Puedes elegir mantener el plazo y bajar la cuota, o mantener la cuota y acortar el plazo. La segunda opción ahorra más intereses, porque elimina los últimos meses, que casi no llevan intereses. Lo comparamos con cifras en ¿es mejor reducir cuota o plazo?.
La ley limita lo que puede cobrarte el prestamista por adelantar capital. En los préstamos hipotecarios a tipo fijo, la Ley 5/2019 fija un máximo del 2 % en los diez primeros años y del 1,5 % después, siempre que el prestamista pierda dinero con la operación.
En los préstamos al consumo, la Ley 16/2011 limita la compensación al 1 %, o al 0,5 % cuando falta menos de un año. Lo explicamos en cómo cancelar un préstamo.
Advertencia práctica. Antes de firmar, pide el cuadro de amortización completo y comprueba tres cifras: que la cuota coincide con la fórmula para el TIN y el plazo pactados, cuánto capital tendrás pendiente a los dos y a los cinco años, y qué comisión se aplica al amortizar antes. Un cuadro que no cuadra con la fórmula esconde un tipo distinto del anunciado.
Sistema francés, americano y alemán: qué cambia
Los tres devuelven el mismo capital con el mismo tipo; lo que cambia es cuándo se paga cada cosa.
| Sistema | Cuota | Capital | Intereses totales | Para quién |
|---|---|---|---|---|
| Francés | Constante | Creciente en cada cuota | Intermedios | Quien busca una cuota fija y previsible |
| Americano | Solo intereses hasta el final | Todo en la última cuota | Los más altos | Quien espera cobrar un importe grande, como una venta o una herencia |
| Alemán | Decreciente | Constante en cada cuota | Los más bajos | Quien puede pagar más al principio para ahorrar intereses |
El detalle de cada uno, con un ejemplo con cifras, está en amortización francesa, americana y alemana: diferencias y en sistema de amortización americano.
Qué no incluye la cuota: comisiones, TAE y coste real
La fórmula del sistema francés trabaja solo con el TIN. No incluye la comisión de apertura, los gastos de tasación, notaría y registro en los préstamos hipotecarios, ni los seguros que el prestamista exija. Esos costes no cambian la cuota, pero sí lo que te cuesta el préstamo en total.
La medida que los recoge es la TAE, que la ley obliga a indicar en toda oferta. Dos préstamos con el mismo TIN y la misma cuota pueden tener TAE distintas por las comisiones. Por eso conviene comparar la TAE además de la cuota mensual.
El sistema francés en los préstamos con garantía hipotecaria
En Prestamistas.es estructuramos préstamos con garantía hipotecaria a través de nuestros prestamistas particulares y privados con el sistema francés: cuota fija durante todo el plazo, desde 15.000 € y hasta el 40 % del valor de tasación, con un TIN desde el 10 % anual y plazos de hasta 20 años.
El cuadro de amortización se entrega con la FEIN antes de la firma, y la amortización anticipada se pacta desde el 0 %.
Para quien pide 30.000 € con la garantía de su vivienda, las cifras de este artículo son las reales a 10 años con el TIN de partida: 396,45 € al mes, que caben en unos ingresos de 1.000 € netos aplicando la regla del 40 %. A 20 años, 289,51 €.
Preguntas frecuentes sobre el sistema de amortización francés
Lo que conviene saber
¿Cómo se calcula el cuadro de amortización de una hipoteca a 20 años con el sistema francés?
¿Cómo puedo calcular en Excel la cuota de un préstamo con el sistema francés?
¿Cuánto capital habré devuelto a mitad de plazo en un préstamo con sistema francés?
¿Por qué casi todas las hipotecas en España usan el sistema de amortización francés?
¿Cómo leo un cuadro de amortización del sistema francés columna por columna?
Cómo lo hacemos en Prestamistas.es
¿Vuestros prestamistas calculan la cuota del préstamo con el sistema de amortización francés?
¿La cuota de vuestro préstamo se mantiene igual durante todo el plazo de hasta 20 años?
¿Cómo cambia la cuota de vuestro préstamo si lo pido a 10 años o a 20?
¿Qué parte de mi primera cuota con vuestros prestamistas será capital y qué parte intereses?
¿Qué cuota mensual tendría un préstamo de 15.000 euros a 20 años con vuestros prestamistas?
Conceptos que te ayudan a decidir
¿Qué es la fórmula de la cuota constante del sistema francés y qué variables usa?
¿Por qué los intereses totales del sistema francés crecen tanto al alargar el plazo?
¿Cómo se ajusta el redondeo de la cuota en la última mensualidad del cuadro de amortización?
¿Qué cambia en el cuadro de amortización francés si hay un periodo de carencia inicial?
¿Cómo afectan los intereses de demora al cuadro de amortización si pago una cuota tarde?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamo hipotecario privado · Desde 15.000 € y hasta el 40 % de la tasación de tu inmueble, a hasta 20 años.
- Préstamos para reunificar deudas · Agrupa todas tus deudas en una sola cuota con la garantía de tu vivienda.
- Financiación estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Quieres saber qué cuota tendría tu préstamo?
Calcula la cuota con el sistema francés para el importe y el plazo que necesitas, y pide el estudio gratuito con la garantía de tu inmueble: te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si es viable.
Calcular mi cuota