La dación en pago es el acuerdo por el que el deudor entrega al prestamista un bien, normalmente el inmueble hipotecado, y el prestamista lo acepta como pago de la deuda. En un préstamo entre particulares solo existe si las dos partes la aceptan después del impago, por escrito y, si hay inmueble, en escritura ante notario. Puede cancelar toda la deuda o solo una parte.
Aquí tienes qué dice la ley sobre la dación en pago, por qué no puede pactarse de antemano en el contrato, cómo se valora el inmueble y qué pasa con la diferencia, los pasos para formalizarla, qué impuestos paga cada parte, cuándo conviene frente a la ejecución o la venta, y cómo se trata en los préstamos de prestamistas particulares.
Qué es la dación en pago y qué dice la ley
La dación en pago es una forma de extinguir una deuda entregando algo distinto del dinero que se debía. El Código Civil no la regula con ese nombre, pero la admite: el artículo 1166 dice que el acreedor no está obligado a recibir una cosa distinta de la pactada, luego puede aceptarla si quiere.
La jurisprudencia la trata como una compraventa cuyo precio es la deuda cancelada.
Hay que distinguirla de la cesión de bienes para pago del artículo 1175: en la cesión, el deudor entrega bienes para que el acreedor los venda y cobre, y responde del resto; en la dación, la entrega misma es el pago y la deuda se extingue en la medida pactada.
En las hipotecas bancarias de vivienda habitual, el Código de Buenas Prácticas del Real Decreto-ley 6/2012 obliga a los bancos adheridos a aceptar la dación cuando el deudor es vulnerable y la reestructuración no es viable. En un préstamo entre particulares no existe esa obligación: todo depende del acuerdo.
Por qué no puede pactarse de antemano: la prohibición del pacto comisorio
El artículo 1859 del Código Civil prohíbe que el acreedor se apropie del bien hipotecado si el deudor no paga: es el llamado pacto comisorio, y es nulo. Por eso ningún contrato de préstamo con garantía hipotecaria puede incluir una cláusula que entregue la vivienda al prestamista de forma automática en caso de impago.
La dación en pago válida es la que se acuerda después del impago, con una valoración del inmueble y la voluntad libre de las dos partes. Si en un contrato de prestamista particular ves una cláusula que te obliga a entregar la casa al primer retraso, es una señal de alarma que explicamos en riesgos de los prestamistas.
Cómo se valora el inmueble y qué pasa con la diferencia
El punto decisivo es cuánto vale el bien frente a cuánto se debe. Lo razonable es encargar una tasación a una sociedad homologada o acordar un valor a partir de dos valoraciones independientes. Con ese valor hay tres escenarios.
| Situación | Ejemplo | Qué se pacta |
|---|---|---|
| El inmueble vale menos que la deuda | Deuda 90.000 €, vivienda 80.000 € | Dación liberatoria: el prestamista acepta el inmueble y renuncia a los 10.000 € restantes; o dación parcial, y el deudor sigue debiendo la diferencia |
| Vale lo mismo | Deuda 70.000 €, vivienda 70.000 € | Dación total: la deuda se extingue por completo |
| Vale más que la deuda | Deuda 70.000 €, vivienda 150.000 € | El prestamista paga la diferencia al deudor, o el deudor vende el inmueble y paga; la dación casi nunca compensa |
En un préstamo con garantía hipotecaria de un prestamista particular, el importe no supera el 40 % del valor de tasación, por lo que el tercer escenario es el habitual: la vivienda vale bastante más que la deuda. En ese caso, vender y pagar protege mejor al deudor que entregar la casa.
Cómo se formaliza una dación en pago, paso a paso
- Propuesta por escrito. El deudor ofrece la dación al prestamista con la tasación y el saldo de la deuda: capital pendiente, intereses de demora y gastos.
- Acuerdo sobre el alcance. Se pacta si la dación es liberatoria o parcial, quién paga cada impuesto y gasto, y la fecha de entrega.
- Escritura ante notario. Si el bien es un inmueble, la dación se otorga en escritura pública: transmite la propiedad y recoge la cancelación de la deuda y de la hipoteca.
- Inscripción en el Registro. El prestamista inscribe su título y se cancela la hipoteca; sin inscripción, la transmisión no es oponible frente a terceros.
- Impuestos y entrega. Cada parte liquida sus impuestos en plazo y se entrega la posesión, salvo que se haya pactado un alquiler o un plazo para dejar la vivienda.
Si el bien es un vehículo, basta un contrato privado y el cambio de titularidad en Tráfico. La escritura pública es imprescindible en cualquier inmueble.
Qué impuestos paga cada parte
La dación es una transmisión y tributa como tal. Para el deudor hay una ganancia o pérdida patrimonial en el IRPF, con la deuda cancelada como valor de transmisión, y la plusvalía municipal si el bien es urbano. Para el prestamista, el Impuesto sobre Transmisiones Patrimoniales de su comunidad autónoma, más notaría y registro.
La Ley del IRPF exime la ganancia por la dación de la vivienda habitual si cancela una deuda hipotecaria con una entidad de crédito o con quien presta de forma profesional y el deudor no tiene otros bienes para pagar. La plusvalía municipal tiene la misma exención. Con un particular que no actúa profesionalmente, confírmalo con un asesor fiscal.
Un aviso práctico. Pacta por escrito quién paga cada impuesto y cada gasto. Lo habitual es que el deudor asuma su IRPF y la plusvalía, y el prestamista el ITP, la notaría y el registro, pero nada impide repartirlos de otra forma. Pide que la escritura diga expresamente que la deuda queda totalmente extinguida, si eso es lo acordado.
Dación, ejecución hipotecaria o venta: cuándo conviene cada una
Ante un impago prolongado hay tres caminos: la dación es rápida y evita la subasta; la ejecución hipotecaria la decide el juzgado y tarda; la venta obtiene el mejor precio pero exige tiempo y un comprador.
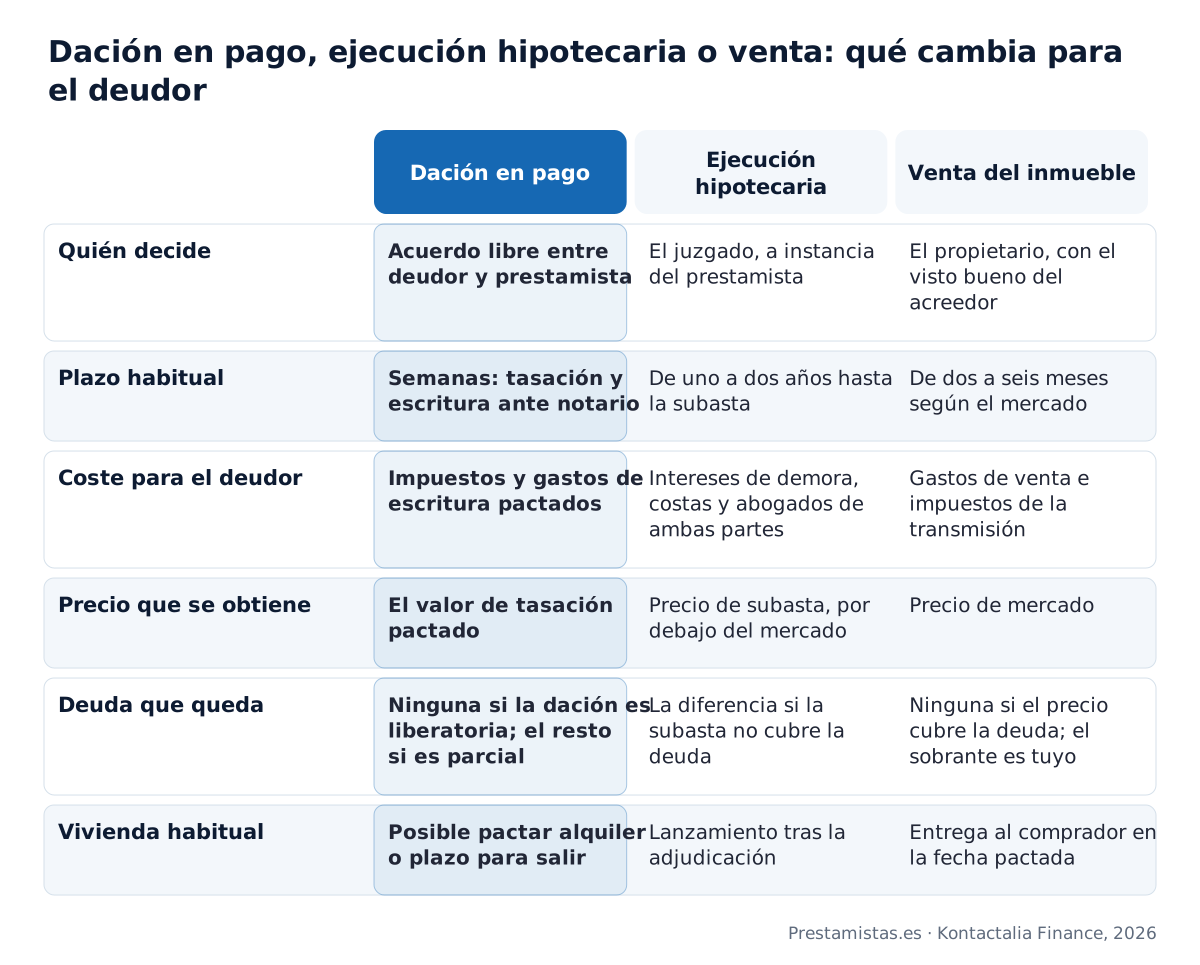
La dación conviene cuando el inmueble vale igual o menos que la deuda y se quiere evitar el juzgado. La venta conviene cuando el inmueble vale claramente más. La ejecución solo conviene al prestamista cuando el deudor no colabora, y es la salida más lenta y cara para todos. Lo explicamos en qué hacer si no puedes pagar un préstamo.
Ventajas e inconvenientes para el deudor y para el prestamista
- Para el deudor, a favor: detiene los intereses de demora y las costas, evita la subasta y la publicidad del procedimiento, y permite negociar un plazo para dejar la vivienda o un alquiler.
- Para el deudor, en contra: pierde el inmueble por su valor de tasación y no por el de mercado; si la dación es parcial sigue debiendo; y puede tener que tributar por la ganancia.
- Para el prestamista, a favor: recupera la deuda en semanas, sin abogados ni esperas, con un activo que puede vender o alquilar.
- Para el prestamista, en contra: asume el ITP y los gastos, el riesgo de que el inmueble tarde en venderse y, si acepta una dación liberatoria, la pérdida de la parte no cubierta.
Cómo se trata la dación en los préstamos de prestamistas particulares
En Prestamistas.es estructuramos préstamos desde 15.000 € a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble, hasta el 40 % de su valor de tasación y con contrato ante notario bajo la Ley 5/2019.
La dación en pago no figura en el contrato porque la ley no lo permite. El interés del prestamista es cobrar las cuotas pactadas, y el del deudor, conservar el valor de su vivienda.
Si llega un impago, lo primero es hablar: una carencia, una reunificación de deudas o la venta del inmueble resuelven la mayoría de los casos antes de plantear una dación. Como el préstamo nunca supera el 40 % de la tasación, el deudor conserva un margen de valor que le conviene proteger vendiendo, no entregando.
Cómo se estudia la cuota para que ese impago no ocurra lo explicamos en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre la dación en pago en préstamos particulares
Lo que conviene saber
¿Puedo pedir la dación en pago si mi casa vale menos de lo que debo?
¿Puede el acreedor negarse a aceptar mi vivienda en dación en pago?
¿Qué pasa con los avalistas si entrego la vivienda en dación en pago?
¿Es mejor la dación en pago o vender yo mismo la casa para pagar la deuda?
¿Sigo en ASNEF después de entregar la vivienda en dación en pago?
Cómo lo hacemos en Prestamistas.es
¿Puede un préstamo de vuestros prestamistas evitar que tenga que dar mi casa en pago?
¿Puedo pediros un préstamo con otra vivienda para no perder la que está en riesgo?
¿Me prestáis si la hipoteca del banco sobre mi vivienda ya está en impago?
¿Cuánto tardáis en firmar si el banco ya me ha propuesto la dación en pago?
¿Me prestáis si mi vivienda vale poco más que lo que debo al banco?
Conceptos que te ayudan a decidir
¿Qué diferencia hay entre la dación en pago y la dación para pago?
¿Está exenta de plusvalía municipal la dación en pago de la vivienda habitual?
¿Qué es el Código de Buenas Prácticas bancarias y cuándo obliga a aceptar la dación?
¿Qué cargas posteriores a la hipoteca impiden que el acreedor acepte una dación en pago?
¿Qué es la dación en pago parcial y qué ocurre con la deuda que queda?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Financiación sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿No puedes pagar un préstamo y tienes una vivienda?
Antes de plantear una dación, estudiamos si agrupar tus deudas en una sola cuota con la garantía de tu inmueble devuelve la situación a un nivel que puedas pagar.
Estudiar mi caso