La capacidad de endeudamiento es la cuota máxima que una persona puede pagar cada mes por sus deudas sin poner en riesgo el resto de sus gastos. Se calcula con la regla del 40 %: el total de las cuotas no debe superar el 40 % de los ingresos netos. Las cuotas que ya pagas se restan, y el margen restante es lo que cabe para un préstamo nuevo.
Antes de pedir un préstamo o una hipoteca conviene saber qué cuota admiten tus ingresos, porque es la primera cifra que calcula cualquier entidad al estudiar tu solicitud. Aquí tienes la fórmula, dos ejemplos con cifras, una tabla con la cuota máxima según ingresos, lo que cambia en una hipoteca y cómo ampliar el margen.
Qué es la capacidad de endeudamiento
La capacidad de endeudamiento, también llamada capacidad crediticia o capacidad de pago, es el importe mensual que puedes destinar a cuotas de préstamos sin que el resto de tu vida económica se resienta. Se mide en euros al mes y responde a una pregunta concreta: cuánta cuota nueva puedes asumir con los ingresos que tienes.
El Banco de España recomienda que el conjunto de las cuotas no supere entre el 35 % y el 40 % de los ingresos netos del hogar. Es una referencia prudencial, no una ley. Cada banco la aplica con sus criterios, y los prestamistas particulares y privados que colaboran con nosotros aplican el 40 % sobre los ingresos demostrables.
La lógica es sencilla. El 60 % restante de tus ingresos debe cubrir vivienda, suministros, alimentación, transporte y los imprevistos de cualquier mes. Cuando las cuotas se comen más del 40 %, un retraso en una nómina o una avería acaba en impago.
Qué factores la determinan: ingresos, deudas y estabilidad
Quien estudia tu solicitud mira algo más que dos cifras. Estos son los factores que pesan de verdad:
- Ingresos netos mensuales. Nómina, pensión, alquileres cobrados, dividendos o rendimiento de la actividad como autónomo. Cuentan los ingresos que puedes demostrar con documentos, no los que esperas tener.
- Estabilidad de esos ingresos. Un contrato indefinido o una pensión vitalicia dan más seguridad que un contrato temporal o una actividad con altibajos. A igual importe, la entidad valora mejor el ingreso previsible.
- Cuotas de las deudas actuales. Hipoteca, préstamo del coche, tarjetas a plazos, financiaciones de tiendas. Todas restan del 40 % antes de que entre la cuota nueva.
- Personas a tu cargo y gastos fijos. Un hogar con dos hijos y un alquiler alto tiene menos margen real que otro con los mismos ingresos y sin esas cargas. Algunas entidades lo descuentan en el estudio final.
- Historial de pago. Figurar en ASNEF o tener retrasos recientes no cambia la fórmula, pero sí la decisión. Lo explicamos en qué es un historial crediticio negativo y cómo te afecta.
Cómo calcular la capacidad de endeudamiento: la regla del 40 %
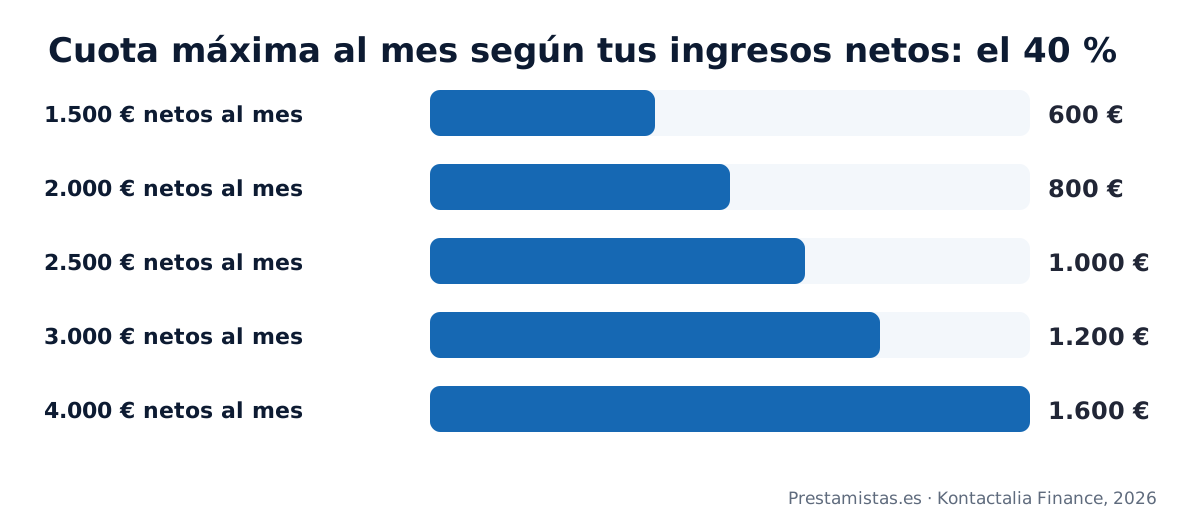
La fórmula tiene tres pasos y los puedes hacer con una calculadora de bolsillo. Primero sumas tus ingresos netos mensuales. Después calculas el 40 % de esa suma, que es la cuota máxima total. Por último restas las cuotas que ya pagas, y el resultado es el margen disponible para la nueva deuda.
Escrito como fórmula: margen para una cuota nueva = ingresos netos × 0,40 − cuotas actuales. Los gastos de vida, como suministros o alimentación, no se restan antes de aplicar el 40 %, porque el propio porcentaje ya reserva el 60 % restante para ellos. Restarlos dos veces da una cuota mucho más baja de la real.
Suma todas las cuotas, también las pequeñas. Las financiaciones de tiendas y las tarjetas a plazos se olvidan con facilidad, pero aparecen en la CIRBE y en los extractos.
| Ingresos netos al mes | Cuota máxima total | Si ya pagas 300 € de otras cuotas | Si ya pagas 600 € de otras cuotas |
|---|---|---|---|
| 1.500 € | 600 € | 300 € | 0 € |
| 2.000 € | 800 € | 500 € | 200 € |
| 2.500 € | 1.000 € | 700 € | 400 € |
| 3.000 € | 1.200 € | 900 € | 600 € |
| 4.000 € | 1.600 € | 1.300 € | 1.000 € |
Dos ejemplos con cifras: Jaime y Laura
Jaime cobra una nómina neta de 2.000 € y 500 € al mes por un piso alquilado. Sus ingresos netos suman 2.500 €, y el 40 % son 1.000 € de cuota máxima total. Paga 700 € de hipoteca y 200 € de un préstamo personal, 900 € en total.
Su margen para una cuota nueva es de 100 € al mes, poco recorrido para un préstamo. Sus opciones pasan por terminar el préstamo personal, que libera 200 € de margen, o por agrupar ambas deudas en una sola cuota más baja. Lo vemos con detalle en préstamos para reunificar deudas.
Laura cobra 2.500 € netos, vive de alquiler por 800 € y paga 250 € por el préstamo del coche. Su cuota máxima total son 1.000 €. Al restar los 250 € del coche, le quedan 750 € de margen. El alquiler no se resta porque no es una deuda, aunque sí cuenta como gasto fijo en el estudio.
Cuando Laura compre una vivienda, el alquiler desaparecerá y los 750 € de margen serán la cuota de su hipoteca. Para un préstamo con otro fin, la entidad verá que entre alquiler y cuotas pagaría 1.800 € de 2.500 € y ajustará la cuota a la baja.
De la cuota máxima al importe: cuánto préstamo cabe en tus ingresos
La capacidad de endeudamiento te da una cuota, no un importe. Para pasar de una a otro hacen falta el tipo de interés y el plazo, porque la misma cuota financia importes muy distintos. La operación se hace con la fórmula del sistema de amortización francés, que es el que usan casi todos los préstamos en España.
Con los 750 € de Laura, una hipoteca bancaria al 3,5 % a 30 años permite pedir unos 167.000 €. Esa misma cuota, en un préstamo con garantía hipotecaria al 10 % TIN a 20 años, financia unos 77.700 €. Tipo más alto y plazo más corto reducen el importe a menos de la mitad.
Puedes hacer la comprobación con tu propia cuota en la calculadora de préstamos: introduces importe, interés y plazo, y ves si la cuota resultante cabe en tu margen. Cuando no cabe, baja el importe o alarga el plazo hasta que encaje.
Capacidad de endeudamiento para una hipoteca
En una hipoteca el cálculo es el mismo, pero el banco lo aplica con más cautela porque el compromiso dura décadas. Muchas entidades limitan la cuota hipotecaria al 30 % o al 35 % de los ingresos netos y simulan qué pasaría si el euríbor sube dos o tres puntos. Cuando la cuota simulada supera el límite, reducen el importe.
El banco también mira el porcentaje del precio que financia, el llamado loan to value. Lo habitual es que no pase del 80 % del valor de tasación en primera vivienda, lo que te obliga a aportar el 20 % restante más los gastos. Explicamos ese cálculo en qué es el loan to value y cómo se calcula.
Conocer tu cuota máxima antes de ir al banco te permite anticipar su respuesta y ajustar precio, plazo o entrada antes de que te la denieguen.
Capacidad y ratio de endeudamiento: en qué se diferencian
Son dos indicadores distintos que se confunden a menudo. La capacidad de endeudamiento mira hacia delante y responde cuánta cuota nueva puedes asumir. El ratio de endeudamiento mira la foto actual y mide qué porcentaje de tus ingresos se va ya en cuotas, o qué proporción de tus activos está financiada con deuda.
Los dos se calculan con las mismas cifras y se complementan. Con un ratio del 38 %, tu capacidad para una cuota nueva es casi nula. Con un 15 %, tienes recorrido. La fórmula, los tipos de ratio y cómo interpretarlos los desarrollamos en qué es el ratio de endeudamiento y cómo se calcula.
Cómo aumentar tu margen para una nueva cuota
Cuando la cuota que necesitas supera tu margen, hay cuatro vías para ampliarlo, y se pueden combinar:
- Cancelar o reducir deudas pequeñas. Terminar un préstamo de 200 € al mes amplía el margen en esos mismos 200 €. Con ahorro disponible, amortizar la deuda más cara suele ser la mejor inversión.
- Agrupar varias cuotas en una. Reunificar deudas con un plazo más largo baja la cuota total, aunque alarga el pago. Conviene comparar el coste total antes de decidir.
- Sumar ingresos demostrables. Un segundo titular con nómina o pensión suma sus ingresos al cálculo. Los ingresos que no puedas acreditar con documentos no cuentan.
- Alargar el plazo del préstamo nuevo. La misma cantidad a 15 años tiene una cuota más baja que a 10. El coste total sube, pero la cuota entra en el margen.
Una advertencia práctica. Cuando la única forma de encajar la cuota es estirar el plazo al máximo y contar hasta el último euro de ingresos, la operación nace muy justa. Déjate un colchón de 50 o 100 € al mes por debajo del 40 %, porque la vida real no sigue una hoja de cálculo.
Cómo se aplica la regla del 40 % en un préstamo con garantía hipotecaria
En Prestamistas.es estructuramos préstamos con la garantía de un inmueble a través de nuestros prestamistas particulares y privados, y la capacidad de endeudamiento es uno de los dos pilares del estudio. El inmueble fija el importe máximo, hasta el 40 % de su valor de tasación. Tus ingresos fijan la cuota, hasta el 40 % de lo que puedas demostrar.
Sin nómina, el cálculo se hace con la pensión, los alquileres que cobras, los dividendos o la actividad como autónomo acreditada con los modelos 130 o 303. Con ASNEF, la deuda del fichero se paga en la firma con el propio préstamo y deja de restar en tu margen. Las condiciones completas están en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre la capacidad de endeudamiento
Lo que conviene saber
¿Cómo calculo mi capacidad de endeudamiento si soy autónomo con ingresos variables?
¿Cuánto puedo pedir prestado según mi sueldo y cuánto pagaría cada mes?
¿Cambia mi capacidad de endeudamiento si tengo hijos u otras personas a mi cargo?
¿Influye mi edad en cuánto y hasta cuándo puedo endeudarme?
¿Por qué dos bancos calculan distinta capacidad de endeudamiento con mis mismos ingresos?
Cómo lo hacemos en Prestamistas.es
¿Cómo calculáis cuánto puedo pedir: por mis ingresos o por el valor de la vivienda?
¿Qué hacéis si mi capacidad de pago da para menos de lo que permite mi vivienda?
¿Puedo pedir el préstamo a 20 años para que la cuota quepa en mi capacidad de pago?
¿Qué pagos fijos descontáis de mis ingresos para calcular la cuota máxima?
¿Puedo pedir menos importe del que me aprobáis para tener una cuota más holgada?
Conceptos que te ayudan a decidir
¿Qué es la renta disponible y por qué se usa para medir la capacidad de pago?
¿Qué es la prueba de estrés de tipos que aplican las entidades a tu capacidad?
¿Cómo se obtiene el importe máximo de un préstamo a partir de la cuota que puedes pagar?
¿Qué son los límites macroprudenciales de LTV y de cuota sobre ingresos en préstamos hipotecarios?
¿Por qué la ley obliga a valorar ingresos futuros previsibles, como la bajada al jubilarte?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Financiación estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Quieres saber qué cuota cabe en tus ingresos?
Con un inmueble como garantía, estudiamos tu caso con tus ingresos reales aunque tu banco haya denegado la operación, y te indicamos por escrito qué importe y qué cuota son viables.
Ver condiciones del préstamo