
A la hora de solicitar una hipoteca, un préstamo con aval hipotecario o cualquier otro tipo de financiación al banco, tu perfil financiero será decisivo para determinar si lo aprueban o lo rechazan. La banca tradicional utiliza métricas como el scoring bancario para evaluar el riesgo de impago y determinar las condiciones en las que se ofrecerá el préstamo.
¿Pero tienes claro qué es el scoring bancario y cómo lo calculan los bancos? En este post te lo explicamos al detalle, contándote también dónde puedes consultarlo y dándote algunos trucos para mejorarlo.
¿Qué es el scoring crediticio o bancario?
Si no tienes claro qué significa scoring bancario, debes saber que se trata de un sistema de puntuación que permite a las entidades financieras evaluar la capacidad crediticia del solicitante de un préstamo, y por tanto el riesgo que implica la operación.
Basándose en una serie de datos como el historial de pagos del cliente, su nivel de endeudamiento, sus ingresos y su estabilidad económica, entre otros factores, se le asigna una determinada puntuación que mide el riesgo de impago. Habitualmente, la información se procesa a través de algoritmos, aunque algunas entidades siguen aplicando la intervención humana a la hora de tomar la decisión final.
Así, si obtienes un buen scoring crediticio, tendrás acceso a mejores condiciones de financiación, mientras que si el puntaje es bajo pueden denegar el préstamo o aumentar los intereses.
¿Cómo se calcula el scoring bancario?
Para calcular el scoring bancario en España se utilizan modelos estadísticos que analizan la información proporcionada por el solicitante. Cada uno de los factores analizados tiene una determinada importancia y, al combinarse con el resto, genera un puntaje que refleja el riesgo de la operación y determina si se concederá o no el préstamo.
¿Qué información tiene en cuenta el banco?
- Datos personales: se analiza la edad, el estado civil y la existencia de personas a cargo, dado que estos factores influyen en la estabilidad económica y la capacidad de asumir responsabilidades financieras a largo plazo.
- Ingresos y estabilidad laboral: también se tiene en cuenta el nivel de ingresos mensuales, así como el tipo de contrato –mejor si es indefinido– y la antigüedad en la empresa.
- Capacidad de endeudamiento: el scoring crediticio también analiza la relación entre ingresos y obligaciones financieras para medir cuánto margen existe para asumir nuevas deudas.
- Deudas actuales: en este sentido, se consideran los compromisos financieros vigentes, su importe, plazos y condiciones, dado que afectan directamente a la capacidad de afrontar obligaciones económicas adicionales.
- Historial de pagos: se revisa el comportamiento de anteriores préstamos, teniendo en cuenta tanto la puntualidad en los pagos como la antigüedad del historial, dado que un expediente largo y sólido refuerza la confianza del banco.
- Información de fuentes externas: además de la información solicitada por el cliente y la que conste en sus bases de datos internas, la entidad consultará la CIRBE y los registros de morosidad para verificar el riesgo y detectar cualquier incidencia.
¿Cómo se transforma esa información en un puntaje de crédito?
A continuación, los modelos de scoring crediticio asignan un valor numérico a cada uno de estos factores en función de su impacto estimado en el riesgo, calculado gracias al gran volumen de datos que se manejan.
Así, por ejemplo, los pagos puntuales suman puntos, mientras que los retrasos, impagos o exceso de endeudamiento los restan. La combinación ponderada de todos estos valores da lugar a una puntuación total dentro de una escala definida por la entidad.
Dicha puntuación permite categorizar a los solicitantes en distintos niveles de riesgo, con el que el banco puede decidir si rechaza la solicitud o la aprueba y, de ser así, bajo qué condiciones, incluyendo los tipos de interés y los límites de capital.
Ejemplo práctico del cálculo del scoring bancario
Para entender mejor cómo calcular el scoring crediticio, vamos a verlo con un ejemplo sencillo.
Pongamos que Laura tiene unos ingresos mensuales de 2.000€ netos y un contrato indefinido con seis años de antigüedad. Además, no tiene hijos ni personas dependientes a su cargo. Actualmente, tiene una deuda activa de 300€ mensuales, lo que representa un 15% de sus ingresos, un nivel considerado saludable por la mayoría de las entidades financieras.
Su historial de pagos muestra que ha abonado todas sus cuotas puntualmente, algo positivo de cara a la valoración. Sin embargo, ha realizado dos solicitudes de crédito en los últimos seis meses, aunque solo mantiene una deuda activa, lo que introduce un pequeño factor de riesgo.
A partir de esta información, el banco aplicará su propio modelo de scoring crediticio, valorando como factores positivos la puntualidad en los pagos, la capacidad de endeudamiento y la estabilidad laboral. Aunque cada entidad utiliza criterios y escalas distintas, lo más probable es que su scoring bancario fuera considerado bueno, con un riesgo moderado o bajo, lo que facilitaría la aprobación del préstamo con condiciones competitivas.
¿Qué scoring financiero se considera bueno?
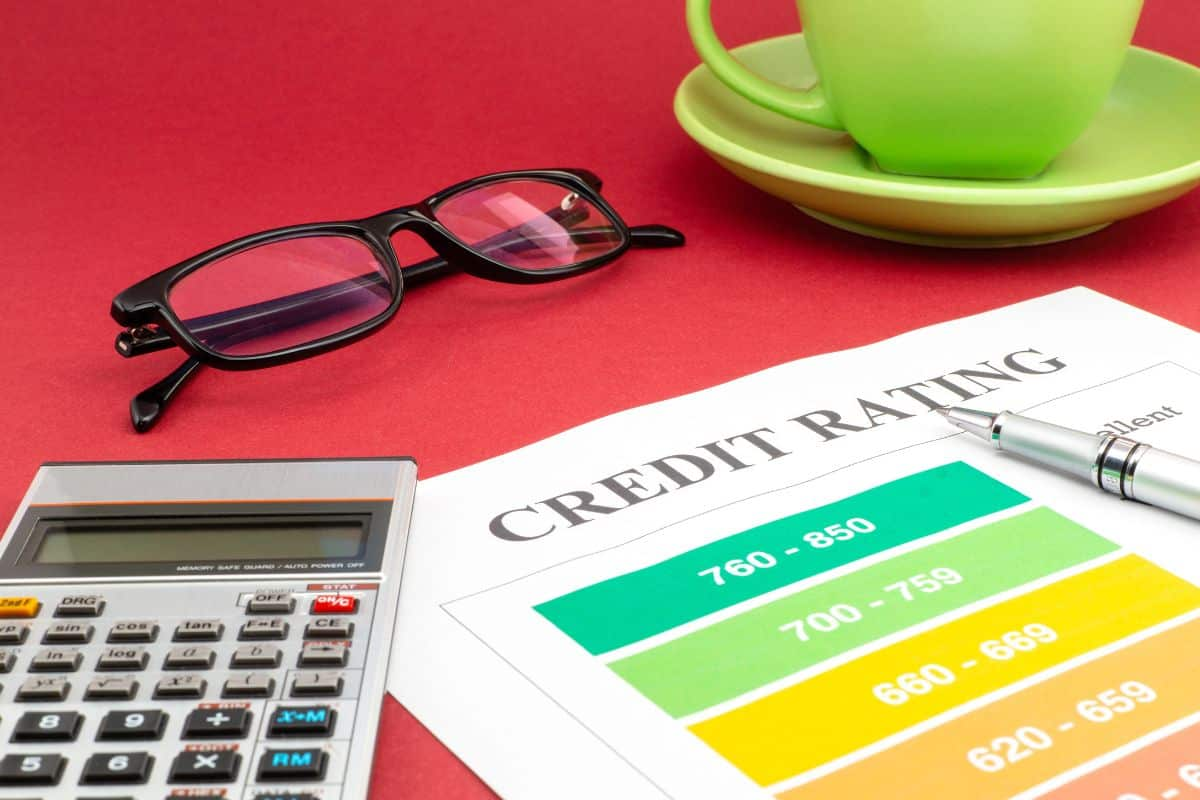
Si hablamos en términos numéricos, no existe una cantidad concreta que determine qué scoring bancario se considera adecuado, ya que cada entidad financiera aplica sus propios modelos. Sin embargo, en términos generales podemos distinguir varias categorías de riesgo que implican consecuencias distintas:
- Excelente: implica un riesgo muy bajo, por lo que permite obtener préstamos de manera rápida, con intereses reducidos y condiciones más flexibles.
- Bueno: refleja una baja probabilidad de impago, así que también permite la concesión de créditos con buenas condiciones, aunque no tanto como en el caso anterior.
- Aceptable: sugiere una probabilidad de impago moderada, en cuyo caso aún es posible que se conceda el préstamo, pero los intereses serán más altos o el capital ofrecido más bajo.
- Bajo: evidencia un alto riesgo para la entidad, de manera que suele implicar el rechazo de la solicitud.
¿Cómo saber mi puntaje crediticio en España?
En caso de que te preguntes: “¿cómo saber mi puntuación crediticia?”, puedes hacerlo a través de los registros de información financiera que manejan las entidades y organismos especializados.
La principal fuente para consultar el puntaje crediticio en España es la Central de Información de Riesgos del Banco de España (CIRBE), que recopila datos sobre préstamos, créditos y otras obligaciones financieras de personas y empresas cuyo riesgo acumulado supere los 1.000€.
Cualquier persona puede acceder a la información sobre sus deudas y riesgos de forma gratuita, aunque no se pueden consultar los datos de otras personas. No obstante, los bancos y entidades intermediarias de crédito sí pueden solicitar datos de la CIRBE de un cliente cuando este haya solicitado un préstamo. Además, si detectas algún error o inexactitud en el registro, puedes pedir que se modifique.
Por otra parte, también puedes consultar de forma gratuita si estás incluido en ASNEF a través de la página web de Equifax, la entidad que gestiona este fichero de morosidad.
¿Cómo mejorar mi scoring crediticio?
Si quieres saber cómo mejorar el scoring bancario para aumentar tus posibilidades de obtener un préstamo en mejores condiciones, puedes aplicar los siguientes consejos:
- Pagar todas las obligaciones a tiempo: la puntualidad en el pago de préstamos e hipotecas es el factor más importante para mantener y mejorar el scoring crediticio. Cada retraso queda registrado en la base de datos y reduce la puntuación, mientras que al mantener un historial sólido se refuerza la confianza por parte de la entidad.
- Reducir tu capacidad de endeudamiento: las deudas no deben superar el 30% de los ingresos netos mensuales. En este sentido, cancelar primero los préstamos con intereses más altos te ayudará a liberar capacidad de pago y mejorar la percepción de solvencia ante los bancos.
- Evitar solicitar múltiples créditos en poco tiempo: cada solicitud que realices quedará registrada por parte de la entidad, por lo que realizar varias consultas de crédito en un corto periodo puede interpretarse como un indicio de necesidad urgente de financiación y afectar negativamente a tu scoring.
- Corregir errores en registros: revisar periódicamente los informes de CIRBE y ASNEF permite identificar y corregir datos incorrectos, evitando que afecten innecesariamente a tu puntuación de crédito.
Alternativas de financiación si tienes un bajo score bancario
Si tu scoring bancario es bajo y no puedes acceder fácilmente a la financiación tradicional, puedes optar por pedir un préstamo a una entidad de financiación alternativa como Prestamistas.es. En este tipo de entidades no nos basamos en métricas como el scoring, sino que valoramos la viabilidad del crédito de forma más global, considerando la estabilidad económica y la capacidad de pago real del solicitante.
De esta forma, ofrecemos préstamos a personas y empresas que se encuentran registradas en ficheros de morosidad como ASNEF, e incluso a solicitantes que no cuentan con una nómina fija, siempre que la situación financiera sea buena.
Asimismo, contamos con soluciones como los préstamos P2P –donde los fondos provienen de inversores privados y la evaluación se centra más en la capacidad de pago actual que en el historial crediticio–, crowdfunding, fondos de capital riesgo, factoring o business angels.
En este sentido, la amplia variedad de posibilidades que ofrece la financiación alternativa la convierte en una opción a tener en cuenta al pedir un préstamo, especialmente en aquellos casos en que el acceso a la banca tradicional resulte limitado.
Soy Alejandro Melero García, CEO de Prestamistas.es, con más de 15 años de experiencia en el sector de los préstamos. Si necesitas dinero rápido, ya sea para una emergencia o un proyecto personal, te ayudo a conseguirlo sin los trámites largos y complicados de los bancos. Te ofrezco soluciones personalizadas y fáciles de entender, adaptadas a tu situación.
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García

- Alejandro Melero García

- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García
- Alejandro Melero García