
El codeudor de un préstamo es una persona que firma el contrato junto al titular y asume la misma deuda que él, con carácter solidario: el prestamista puede reclamarle la cuota o el total pendiente desde el primer impago, sin dirigirse antes al otro deudor. A diferencia del fiador, garantía accesoria, el codeudor es deudor principal con todo su patrimonio.
Firmar como codeudor se presenta muchas veces como un trámite para ayudar a un hijo, a una pareja o a un amigo, y en realidad es asumir un préstamo entero. Aquí tienes en qué se diferencia del fiador y del hipotecante no deudor, qué responsabilidad y qué riesgos asumes, qué puedes reclamar si acabas pagando y cómo dejar de serlo.
Qué es un codeudor
Un codeudor es un segundo deudor del mismo préstamo. Firma el contrato como titular, recibe la misma información que el otro y queda obligado a devolver el dinero en las mismas condiciones. La entidad no distingue entre un deudor principal y uno secundario: para ella hay dos personas que deben el total.
La clave jurídica es la solidaridad. El Código Civil establece en su artículo 1137 que la obligación con varios deudores se presume mancomunada, es decir, dividida por partes, salvo que se pacte expresamente la solidaridad. Todos los contratos de préstamo la pactan. Por eso el acreedor puede reclamar a cualquiera de los codeudores la deuda entera, según el artículo 1144.
En la práctica, el codeudor aparece en dos situaciones. Cuando dos personas piden el préstamo juntas y las dos van a usar el dinero, como una pareja que compra una vivienda. Y cuando el titular no tiene ingresos suficientes y la entidad exige que alguien más firme para sumar su capacidad de pago.
Codeudor, fiador e hipotecante no deudor: tres figuras distintas
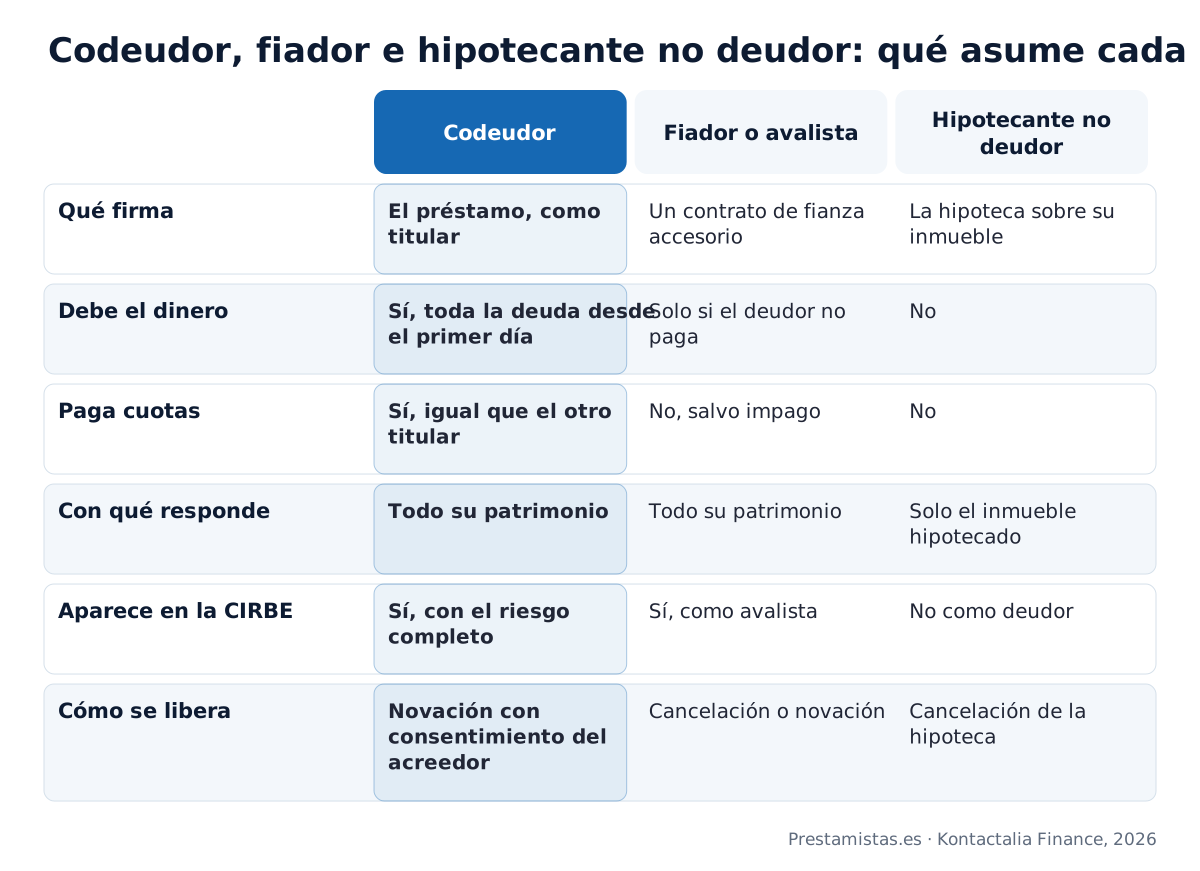
Las tres personas ayudan a que se conceda un préstamo ajeno, pero el riesgo que asume cada una es muy diferente, y conviene saber cuál te están pidiendo firmar:
- Codeudor. Debe el dinero desde el primer día y paga cuotas como el otro titular. Responde con todo su patrimonio y el acreedor puede reclamarle directamente.
- Fiador o avalista. No debe el dinero mientras el deudor paga. Responde con todo su patrimonio si el deudor deja de pagar, y en la mayoría de los contratos lo hace como fiador solidario, sin que el acreedor tenga que agotar antes los bienes del deudor. Lo explicamos en qué es el fiador de un préstamo.
- Hipotecante no deudor. Aporta un inmueble suyo como garantía de un préstamo que no firma como deudor. No paga cuotas ni debe nada, y solo responde con ese inmueble. Lo tratamos en avalar con una vivienda hipotecada.
Qué responsabilidad asume el codeudor: la deuda entera, desde el primer día
El codeudor responde del total del préstamo, no de la mitad. Da igual quién haya recibido o gastado el dinero: ante la entidad, cada codeudor debe el 100 % del capital, los intereses ordinarios y de demora y los gastos de reclamación. Un pacto privado para repartirse la deuda vale entre los codeudores, pero no frente al acreedor.
Esa responsabilidad es con todo el patrimonio presente y futuro, según el artículo 1911 del Código Civil. Si el préstamo entra en impago, la entidad puede reclamar al codeudor, embargarle la nómina, las cuentas o los bienes, y comunicarlo a un fichero de morosos exactamente igual que al otro titular.
En un préstamo hipotecario con dos codeudores, además, el inmueble responde de la deuda y, si la ejecución no cubre todo, lo que falta se reclama a cualquiera de los dos. Lo desarrollamos en cómo salir de una hipoteca compartida y en qué pasa si fallece el titular o cotitular.
Quién puede ser codeudor y qué le exige la entidad
Puede ser codeudor cualquier persona mayor de edad con capacidad para obligarse, pero la entidad solo acepta a quien aporta solvencia. Lo que estudia es lo mismo que en cualquier titular:
- Ingresos demostrables y estables. Nómina, pensión o actividad de autónomo con declaraciones al día. Los ingresos del codeudor se suman a los del titular para la regla del 40 %.
- Historial limpio. Un codeudor en ASNEF no aporta nada a la operación y, en el banco, la bloquea.
- Capacidad de endeudamiento libre. Cuando el codeudor ya paga otras cuotas, la nueva se suma a las suyas. Lo explicamos en qué es la capacidad de endeudamiento.
- Edad. Los bancos limitan la edad del codeudor al final del plazo, normalmente 75 años. En los préstamos con garantía hipotecaria de prestamistas privados, lo que pesa es la garantía y la capacidad de pago, no la edad.
Riesgos reales de firmar como codeudor
El riesgo evidente es tener que pagar un préstamo ajeno. Hay otros menos visibles que aparecen aunque el otro titular pague puntualmente:
- El préstamo cuenta como tuyo en la CIRBE. El Banco de España lo comunica con el riesgo completo a cualquier entidad que consulte tu historial. Cuando tú pidas una hipoteca, esa deuda restará de tu capacidad de endeudamiento.
- Un retraso ajeno es tu retraso. Una cuota devuelta por el otro titular puede inscribirte en el fichero a ti también, con el mismo efecto sobre tu scoring.
- No controlas el pago. Salvo que la cuota se cargue en una cuenta tuya, te enteras del impago cuando la entidad reclama.
- Dejar de serlo no depende de ti. Solo el acreedor puede liberarte, y no está obligado a hacerlo.
Una advertencia práctica. Antes de firmar como codeudor, pide el cuadro de amortización y haz tus números como si fueras a pagar tú solo todas las cuotas que quedan. Cuando ese escenario no cabe en tus ingresos, no firmes, porque es exactamente lo que ocurrirá cuando el otro titular deje de pagar.
Qué puede reclamar el codeudor que paga: la acción de regreso
Cuando un codeudor paga más de la parte que le corresponde, puede reclamar al otro lo que ha pagado de más, con los intereses del anticipo. Es la acción de regreso del artículo 1145 del Código Civil. Sin pacto, la deuda se presume dividida por partes iguales entre los codeudores.
El problema es práctico: quien no ha pagado a la entidad difícilmente podrá pagarte a ti. Por eso conviene documentar por escrito, el día de la firma, quién usa el dinero y cómo se reparte la deuda entre vosotros. Ese documento no vale frente al banco, pero sí para reclamar después.
Cómo dejar de ser codeudor
Salir de un préstamo en curso exige el consentimiento del acreedor, porque sustituir a un deudor es una novación del contrato que el artículo 1205 del Código Civil condiciona a que el acreedor la acepte. Hay tres vías:
- Novación con liberación del codeudor. La entidad acepta que el otro titular siga solo, normalmente porque sus ingresos ya bastan o porque aporta un fiador o una garantía nueva. Se firma una modificación del contrato.
- Refinanciación. El otro titular pide un préstamo nuevo a su nombre y cancela el antiguo. Es la vía habitual cuando la entidad no acepta la novación.
- Cancelación anticipada. Se paga lo que queda y el préstamo se extingue. Lo vemos en cómo cancelar un préstamo y cuánto cuesta.
En una separación o un divorcio, el convenio regulador puede atribuir la deuda a uno de los dos, pero esa atribución no vincula al banco: los dos siguen siendo codeudores hasta que la entidad libere a uno de ellos.
El codeudor en un préstamo con garantía hipotecaria de un prestamista privado
En Prestamistas.es estructuramos préstamos con la garantía de un inmueble a través de nuestros prestamistas particulares y privados, y en muchas operaciones firman dos titulares: una pareja que aporta su vivienda, o un hijo con nómina que firma junto a sus padres para que la cuota quepa en los ingresos de la familia.
Los ingresos de ambos se suman y la cuota no supera el 40 % del total. Cuando el familiar solo quiere aportar su inmueble sin asumir la deuda, la figura correcta es la de hipotecante no deudor, no la de codeudor.
El notario explica a cada firmante qué asume en el acta previa que exige la Ley 5/2019, y los diez días de reflexión sirven para decidirlo con calma. Las condiciones están en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre el codeudor de un préstamo
Lo que conviene saber
¿Qué diferencia hay entre ser codeudor y ser avalista de un préstamo?
¿Qué debo comprobar antes de firmar un préstamo como codeudor?
¿Qué pasa con el préstamo si el otro codeudor deja de pagar su parte?
¿Puedo pedir otro préstamo a mi nombre si ya soy codeudor de uno?
¿Tengo derecho a lo comprado con un préstamo en el que figuro como codeudor?
Cómo lo hacemos en Prestamistas.es
¿Puede ser codeudor de vuestro préstamo alguien que no es propietario de la vivienda?
¿Qué documentación pedís al codeudor además de la del titular del inmueble?
Si soy codeudor de otro préstamo, ¿cuenta esa cuota al calcular el 40 % de mis ingresos?
¿Puede firmar con vosotros un codeudor en ASNEF si el inmueble es del otro titular?
¿Puedo usar vuestro préstamo para pagar una deuda que me reclaman como codeudor?
Conceptos que te ayudan a decidir
¿Qué diferencia hay entre obligación mancomunada y solidaria cuando hay varios deudores?
¿Qué es la acción de regreso entre codeudores y cómo se reparte lo pagado?
¿Responden los herederos de un codeudor fallecido de la deuda que este firmó?
¿Qué ocurre si el acreedor perdona la deuda solo a uno de los codeudores?
¿Computa en la CIRBE el préstamo completo o solo la parte de cada codeudor?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Financiación sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Hipotecas urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas un préstamo y un familiar quiere ayudarte?
Con la garantía de un inmueble, el familiar puede aportarlo como hipotecante no deudor sin asumir la deuda, o firmar contigo para sumar ingresos. Estudiamos la fórmula que menos riesgo le supone.
Ver condiciones del préstamo