Un préstamo puente es una financiación temporal que cubre el tiempo entre una necesidad de dinero inmediata y un ingreso futuro ya previsto, casi siempre la venta de una vivienda. El caso más habitual es la hipoteca puente: el banco financia la casa nueva antes de vender la actual, cobra una cuota reducida mientras dura la venta y, al vender, el préstamo se amortiza y queda una hipoteca normal.
Comprar antes de vender es una situación muy común y el préstamo puente es la herramienta pensada para ella. Aquí tienes cómo funciona fase a fase, qué tipos existen, un ejemplo calculado con cifras reales, lo que pide el banco, los riesgos cuando la venta se retrasa y qué alternativas quedan cuando la entidad no lo concede.
Qué es un préstamo puente
Un préstamo puente es un préstamo a corto o medio plazo cuya devolución está ligada a un hecho concreto que aportará el dinero: la venta de un inmueble, el cobro de una herencia o una financiación definitiva. Su nombre describe la función: tiende un puente entre el momento en que necesitas el dinero y el momento en que lo tendrás.
En la práctica española, préstamo puente significa casi siempre hipoteca puente para cambiar de vivienda. El banco concede un único préstamo que agrupa la hipoteca pendiente de la casa actual y el importe para comprar la nueva, con las dos viviendas como garantía.
Durante un plazo pactado, normalmente de uno a cinco años, la cuota es reducida porque se espera que la venta de la casa antigua cancele buena parte de la deuda.
Fuera del ámbito de la vivienda, las empresas y los promotores usan préstamos puente para cubrir el tiempo hasta cerrar una financiación mayor o cobrar una venta. La lógica es la misma, pero las condiciones y las garantías cambian.
Cómo funciona: dos fases y una venta que cierra el círculo
El préstamo puente tiene dos fases con cuotas distintas. En la primera, mientras la vivienda antigua está en venta, pagas una cuota reducida. En la segunda, cuando la venta ya ha amortizado parte de la deuda, el préstamo se convierte en una hipoteca ordinaria sobre la vivienda nueva, con cuota de capital e intereses hasta el final del plazo.
Para la primera fase el banco ofrece tres modalidades de cuota. Con la cuota de carencia pagas solo los intereses, igual que en un periodo de carencia. Con la cuota reducida pagas los intereses y una parte pequeña de capital. Con la cuota normal amortizas capital e intereses desde el principio.
La fase puente termina cuando vendes. El dinero de la venta amortiza el préstamo, y lo que queda se paga con la cuota ordinaria durante el resto del plazo, hasta 30 años. Cuando la fase puente se agota sin venta, el contrato suele prever que la cuota pase a ser la normal sobre toda la deuda.
Tipos de préstamo puente: hipotecario, para empresas y privado
- Hipoteca puente para cambiar de vivienda. La que concede el banco a un particular que compra antes de vender. Garantía: las dos viviendas. Plazo de la fase puente: de uno a cinco años según la entidad.
- Préstamo puente para empresas y promotores. Cubre el tiempo hasta cerrar una financiación definitiva, cobrar una venta o recibir una subvención. Se garantiza con activos de la empresa y, con frecuencia, con avales personales de los socios. Si el ingreso previsto es la venta de un inmueble, el caso encaja en el anticipo de venta inmobiliario de Capital Privado MB.
- Préstamo puente privado con garantía hipotecaria. Lo conceden prestamistas particulares y privados sobre un inmueble ya en propiedad, y se devuelve al vender o al conseguir la financiación bancaria. Es la vía cuando el banco no concede la hipoteca puente, y la vemos más abajo.
Un ejemplo con cifras: comprar por 300.000 € antes de vender por 250.000 €
Marta y Jorge viven en un piso que vale 250.000 € y en el que deben 80.000 € de hipoteca. Han encontrado una casa por 300.000 € y tienen 60.000 € ahorrados. El banco les concede una hipoteca puente de 320.000 €: 80.000 € cancelan la hipoteca actual y 240.000 € pagan la casa nueva, junto con sus ahorros.
| Fase | Deuda | Modalidad | Cuota mensual |
|---|---|---|---|
| Puente, hasta vender | 320.000 € | Carencia: solo intereses | 933,33 € |
| Puente, hasta vender | 320.000 € | Cuota normal a 30 años | 1.436,94 € |
| Tras la venta por 250.000 € | 70.000 € | Hipoteca ordinaria a 25 años | 350,44 € |
| Tras la venta por 250.000 € | 70.000 € | Hipoteca ordinaria a 20 años | 405,97 € |
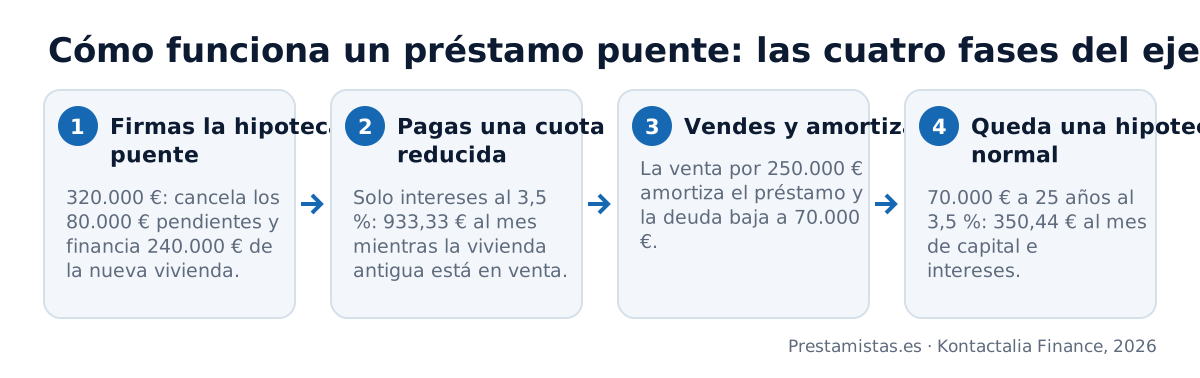
Durante la fase puente, con la cuota de carencia, pagan 933,33 € al mes y la deuda no baja. Cuando venden el piso por 250.000 €, amortizan esa cantidad y quedan 70.000 €, que a 25 años suponen 350,44 € al mes.
Con una venta que tarda un año, la fase puente les habrá costado 11.200 € de intereses, que es el precio de no vender con urgencia.
Las cuotas están calculadas con el sistema de amortización francés, y puedes repetir el cálculo con tus cifras en la calculadora de préstamos.
Qué pide el banco para conceder un préstamo puente
La hipoteca puente es una operación con más riesgo que una hipoteca normal, porque durante un tiempo el cliente carga con dos viviendas, y el banco lo compensa con requisitos más estrictos:
- Que la cuota normal quepa en tus ingresos. El banco calcula la capacidad de pago con la cuota completa sobre toda la deuda, no con la reducida, porque es la que pagarás si la venta falla. Con la regla del 40 % sobre ingresos netos, 1.436,94 € exigen unos 3.600 € netos al mes.
- Que la suma de las dos viviendas cubra la deuda con margen. Lo habitual es que el préstamo no supere el 80 % del valor de tasación de ambas. En el ejemplo, 320.000 € sobre 550.000 € de tasación conjunta es un 58 %. Lo explicamos en qué es el loan to value.
- Una vivienda actual vendible. El banco estudia la zona, el estado y el precio al que la vas a poner. Un piso muy caro para su mercado alarga la fase puente y el banco lo sabe.
- Historial limpio y estabilidad laboral. Figurar en ASNEF o tener ingresos irregulares cierra la puerta en casi todas las entidades.
Como cualquier préstamo hipotecario a un particular, la hipoteca puente está sujeta a la Ley 5/2019 de contratos de crédito inmobiliario: recibirás la FEIN con todas las condiciones, tendrás diez días de reflexión y pasarás por el notario antes de firmar.
Ventajas y riesgos: qué pasa si la vivienda no se vende
La ventaja principal es el tiempo. Con el préstamo puente compras cuando aparece la casa adecuada, te mudas una sola vez y vendes la antigua sin aceptar la primera oferta. Para muchas familias eso supone miles de euros de diferencia en el precio de venta.
El riesgo principal también es el tiempo. Cada mes sin vender cuesta la cuota puente íntegra, y en el ejemplo son 933,33 € que no amortizan nada. Cuando la fase puente se agota, la cuota pasa a la normal, 1.436,94 €, sobre toda la deuda. Y una venta por debajo de lo previsto deja una hipoteca mayor de la calculada.
Una advertencia práctica. Antes de firmar, haz el cálculo con el escenario malo: la vivienda tarda dos años en venderse y se vende un 10 % por debajo del precio previsto. Si en ese escenario la cuota resultante sigue cabiendo en tus ingresos, el préstamo puente es una buena herramienta. Si no cabe, vende primero.
Alternativas cuando el banco no concede el préstamo puente
Los bancos conceden hipotecas puente con cuentagotas y las deniegan ante cualquier irregularidad en los ingresos o en el historial. Cuando eso ocurre, quedan tres caminos:
- Vender primero y comprar después. Es la opción más segura y la más incómoda: obliga a un alquiler temporal o a pactar con el comprador una entrega de llaves aplazada.
- Firmar unas arras largas en la compra. Un plazo de cuatro a seis meses hasta la escritura da tiempo a vender. El vendedor acepta si recibe una señal suficiente, y esa señal hay que financiarla.
- Un préstamo con garantía hipotecaria sobre la vivienda actual. Sirve para pagar la señal o la entrada de la casa nueva y se cancela con la venta de la actual. Lo concede un prestamista particular o privado sobre el inmueble que ya tienes, también con ASNEF o sin nómina.
En Prestamistas.es estructuramos esos préstamos a través de nuestros prestamistas particulares y privados, desde 15.000 € y hasta el 40 % del valor de tasación. Con el piso del ejemplo, tasado en 250.000 € y sin hipoteca, el máximo sería de 100.000 €. Al 10 % TIN y a 10 años, la cuota es de 1.321,51 € al mes.
Al vender puedes amortizar todo, con una comisión por amortización anticipada desde el 0 %. La firma es ante notario, en torno a 15 días desde la documentación completa, y nada se cobra por adelantado. Las condiciones están en préstamos con garantía hipotecaria.
Si tu empresa necesita el puente con un inmueble como garantía, consulta el préstamo hipotecario para empresas de prestamistas privados.
Preguntas frecuentes sobre el préstamo puente
Lo que conviene saber
¿Qué pasa si no consigo vender mi vivienda antes de que venza el préstamo puente?
¿Es mejor un préstamo puente o vender primero y vivir de alquiler mientras compro?
¿Tendré que pagar dos hipotecas a la vez mientras dura el préstamo puente?
¿Usan las empresas préstamos puente mientras esperan un cobro importante?
¿Cómo influye el precio de venta previsto de mi casa en el préstamo puente que me conceden?
Cómo lo hacemos en Prestamistas.es
¿Vuestros prestamistas ofrecen préstamos puente o solo préstamos a plazo con cuota fija?
¿Cómo planteáis el plazo de vuestro préstamo si aún no sé cuándo venderé mi vivienda?
¿Me prestáis sobre una vivienda que ya tengo anunciada en venta?
¿Puedo pagar solo intereses mientras vendo la casa, como en un préstamo puente?
¿Qué pasa con vuestro préstamo si al final la venta de mi vivienda se cae?
Conceptos que te ayudan a decidir
¿Qué es una hipoteca de cambio de vivienda y en qué se diferencia del préstamo puente?
¿Qué es un contrato de arras y cómo te protege si vendes y compras a la vez?
¿Qué es la vía de salida y por qué el prestamista la analiza en un préstamo puente?
¿Qué es la retención del precio en la notaría para cancelar la hipoteca al vender?
¿Por qué la comisión de apertura pesa más en un préstamo de corto plazo?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipotecas urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Has encontrado la casa y aún no has vendido la tuya?
Con tu vivienda actual como garantía puedes financiar la señal o la entrada mientras la vendes, y cancelar el préstamo con la venta. Estudiamos tu caso sin coste.
Ver condiciones del préstamo