Un préstamo solidario es, en derecho, un préstamo con varios titulares en el que cada uno responde del 100 % de la deuda: el acreedor puede reclamar el total a cualquiera de ellos. En la banca ética, la expresión designa también los microcréditos y préstamos sociales que conceden cooperativas y fundaciones a personas y proyectos sin acceso al banco.
Si has visto «responderán solidariamente» en un contrato con tu pareja, o buscas un préstamo solidario de una entidad ética, estás ante dos cosas distintas con el mismo nombre. Aquí tienes qué significa la responsabilidad solidaria y sus consecuencias, en qué se diferencia de la mancomunada, qué son los préstamos solidarios de la banca ética, quién los concede y cuándo convienen.
Préstamo solidario: los dos significados que conviene distinguir
El primer significado es jurídico. Cuando un préstamo tiene dos o más titulares, el contrato dice cómo responden: de forma mancomunada, cada uno de su parte, o de forma solidaria, cada uno del total. Casi todos los préstamos de banco con dos titulares son solidarios.
El segundo significado es social. Las entidades de finanzas éticas llaman préstamo solidario al que se concede valorando el proyecto y la persona por encima de la garantía, con intereses moderados y, a veces, con el respaldo de un grupo o de una red de socios. Es la lógica de los microcréditos.
Los dos significados pueden coincidir: un microcrédito concedido a dos emprendedores suele ser, además, un préstamo con responsabilidad solidaria entre ellos.
Qué significa que un préstamo es solidario: cada titular responde del total
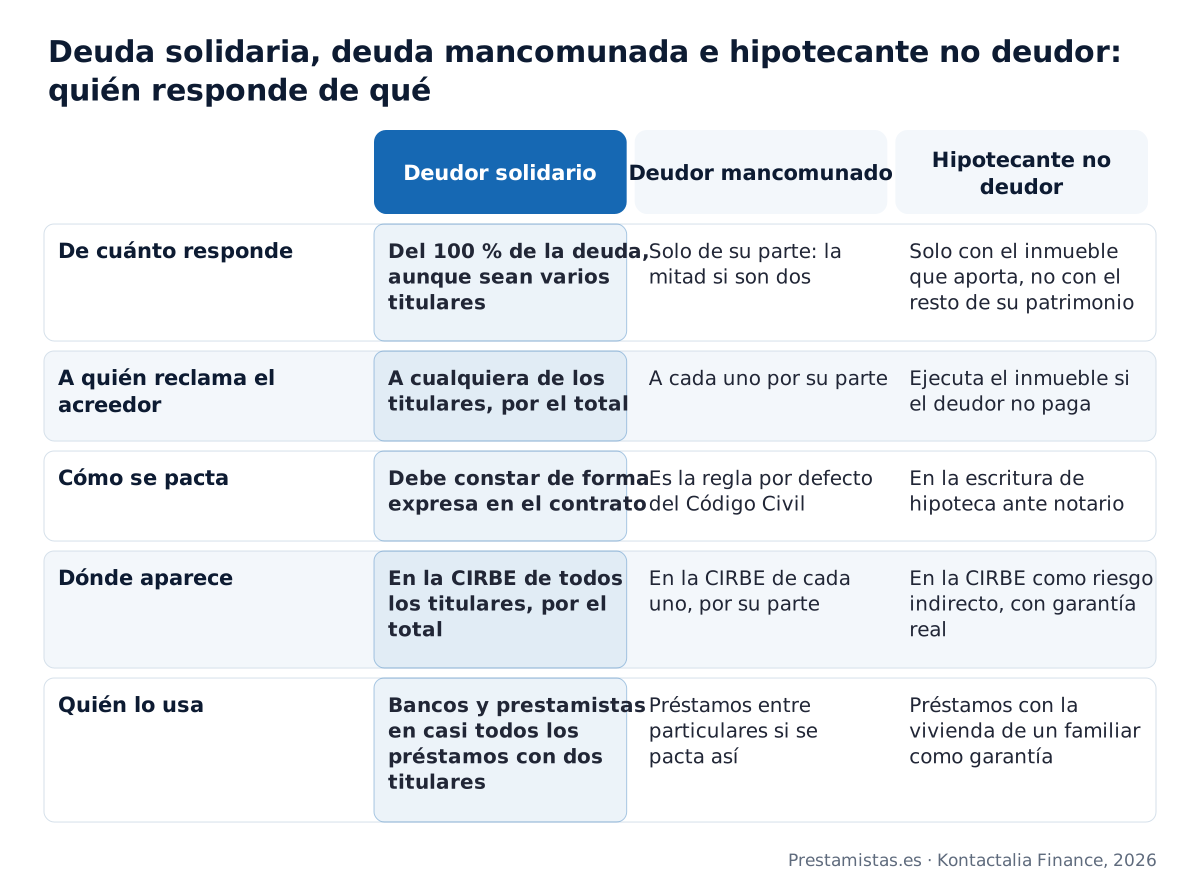
La regla está en los artículos 1137 a 1148 del Código Civil. Por defecto, una deuda con varios deudores es mancomunada: cada uno debe su parte. Solo es solidaria si el contrato lo dice de forma expresa. Por eso los contratos de préstamo incluyen siempre la cláusula «los prestatarios responden solidariamente».
Con esa cláusula, el acreedor elige a quién reclama. Si uno de los titulares deja de pagar, puede exigir toda la cuota al otro, embargar su nómina o sus cuentas y anotarlo en un fichero de morosos. La deuda no se divide aunque el dinero lo gastara solo uno.
El titular que paga más de su parte tiene derecho a reclamar al otro lo que pagó de más, con los intereses, según el artículo 1145 del Código Civil. Es la llamada acción de regreso, y funciona entre los deudores, nunca frente al acreedor, que cobra de quien quiera.
Qué consecuencias tiene firmar como deudor solidario
- Te pueden reclamar el 100 %. Aunque el préstamo fuera para el negocio o el coche de la otra persona.
- Aparece entero en tu CIRBE. Cada titular figura por el importe total pendiente, lo que reduce la capacidad de endeudamiento de los dos.
- Un impago os afecta a los dos. La anotación en ASNEF o en el RAI se hace a nombre de todos los titulares.
- La separación no te libera. Un convenio de divorcio que asigna el préstamo a uno de los dos obliga entre vosotros, pero no frente al banco, que sigue pudiendo reclamar a cualquiera.
- Solo sales con el consentimiento del acreedor. Hace falta una novación que te libere, la sustitución por otro titular o la cancelación del préstamo.
Es la misma situación que vive quien comparte una hipoteca tras una ruptura. Lo explicamos con detalle en cómo salir de una hipoteca compartida y en qué es el codeudor de un préstamo.
Préstamos solidarios de la banca ética y microcréditos: qué son y quién los concede
En el sentido social, un préstamo solidario es financiación concedida con criterios distintos de los del banco: se valora la viabilidad del proyecto, su impacto social o ambiental y la implicación de la persona, en lugar de exigir avales o garantías hipotecarias. Los conceden cooperativas de crédito, fundaciones bancarias y entidades de finanzas éticas.
En España los ejemplos habituales son los microcréditos sociales y para emprendedores de fundaciones ligadas a bancos, las cooperativas de finanzas éticas que prestan a entidades de la economía social y a sus socios, y las plataformas de préstamos entre personas con fines sociales. Los importes quedan por debajo de 25.000 € y los plazos, entre uno y seis años.
Las condiciones varían mucho. Hay microcréditos sin intereses financiados con fondos públicos o donaciones, y otros con un TIN similar al de un préstamo personal del banco. Lo que los distingue es el acceso: se dirigen a personas y proyectos que el banco no financiaría por falta de historial, de nómina o de garantías.
| Criterio | Préstamo solidario o microcrédito | Préstamo personal del banco | Préstamo con garantía hipotecaria privado |
|---|---|---|---|
| Importe habitual | Hasta 25.000 € | Hasta 30.000-60.000 € | Desde 15.000 € hasta el 40 % de la tasación |
| Garantía | El proyecto y la persona; a veces un grupo o una red de socios | Patrimonio general y, a menudo, avalista | Un inmueble del cliente o de un familiar |
| Interés | Desde el 0 % hasta tipos de préstamo personal | Del 6 % al 12 % TIN | TIN desde el 10 % anual |
| Plazo | De 1 a 6 años | De 1 a 8 años | Hasta 20 años |
| Con ASNEF o sin nómina | Posible, según la entidad y el proyecto | Casi nunca | Sí, con la garantía del inmueble |
| Para qué sirve | Emprender, formación, gastos sociales, proyectos con impacto | Consumo, coche, reforma pequeña | Liquidez alta, agrupar deudas, impuestos, obras, herencias |
Requisitos para pedir un préstamo solidario o un microcrédito social
Cada entidad fija los suyos, pero el patrón se repite:
- Un proyecto o una necesidad concreta, explicada por escrito: un negocio, una formación, un gasto familiar que no puedes afrontar.
- Un plan de devolución realista, con los ingresos previstos y la cuota que cabe en ellos.
- Vinculación con la entidad: ser socio de la cooperativa, pasar por un servicio de acompañamiento o venir derivado de una entidad social.
- Documentación básica: identidad, ingresos actuales, deudas y, en los proyectos de emprendimiento, un plan de empresa sencillo.
- En los préstamos a grupos, el compromiso de los demás miembros de responder si uno falla.
Lo que no suelen pedir es un inmueble ni un aval bancario. A cambio, el estudio tarda semanas, los importes son limitados y la finalidad tiene que encajar en los objetivos sociales de la entidad.
Préstamos a grupos solidarios: el modelo de las microfinanzas
En las microfinanzas, un préstamo solidario es el que se concede a un grupo de tres a seis personas que se garantizan entre sí. Cada una recibe su importe, pero el grupo responde del conjunto: si una no paga, las demás cubren su cuota o pierden el acceso a nuevos préstamos.
El modelo nació en Asia y América Latina para prestar a personas que no tienen bienes ni historial, y funciona porque sustituye el aval por la presión y el apoyo del grupo. En España se aplica en programas de inclusión financiera y de emprendimiento de colectivos vulnerables, con importes pequeños y acompañamiento.
Cuándo conviene un préstamo solidario y cuándo no es la solución
Conviene cuando necesitas un importe pequeño para un proyecto con sentido social, no tienes garantías y puedes esperar al estudio. También cuando estás empezando un negocio y ninguna entidad financia sin historial.
No es la solución cuando necesitas una cantidad alta, cuando hay una fecha límite o cuando el dinero es para agrupar deudas, pagar un impuesto o resolver una herencia. Para eso, si tienes una vivienda, un local o un piso alquilado, la vía es un préstamo con la garantía del inmueble.
Desconfía de quien anuncie «préstamos solidarios» por internet con aprobación inmediata y pida un pago por adelantado para desbloquear el dinero. Las entidades de finanzas éticas no cobran nada antes de conceder el préstamo y no prometen plazos de horas. Lo explicamos en estafas habituales en préstamos.
Cómo se firma un préstamo con varios titulares en Prestamistas.es
En Prestamistas.es estructuramos préstamos con garantía hipotecaria a través de nuestros prestamistas particulares y privados, desde 15.000 € y hasta el 40 % del valor de tasación, hasta 20 años. Cuando hay dos titulares, por ejemplo una pareja o dos hermanos, firman como deudores solidarios, igual que en el banco, y los ingresos de los dos cuentan para la cuota.
Cuando el inmueble es de un familiar que no va a devolver el préstamo, firma como hipotecante no deudor: responde solo con ese inmueble y no con el resto de su patrimonio, y recibe la misma protección de la Ley 5/2019 que el deudor. Lo explicamos en préstamos con garantía hipotecaria.
Si uno de los titulares figura en un fichero, la operación se estudia como un préstamo con ASNEF: con la garantía del inmueble, el préstamo paga esa deuda en la firma y, con el justificante, el titular pide la baja del fichero.
Preguntas frecuentes sobre el préstamo solidario
Lo que conviene saber
¿Quién ofrece préstamos solidarios en España y a quién van dirigidos?
¿Qué diferencia hay entre un préstamo solidario y un microcrédito social?
¿Qué pasa en un préstamo solidario si un miembro del grupo deja de pagar?
¿Pueden pedir un préstamo solidario personas sin ingresos fijos ni historial bancario?
¿Cobran intereses los préstamos solidarios o se conceden a interés cero?
Cómo lo hacemos en Prestamistas.es
Si no accedo a un préstamo solidario, ¿tiene sentido acudir a vuestros prestamistas?
¿Qué tipo de inmueble necesito aportar para pediros un préstamo si no tengo vivienda propia?
¿Cuenta el ingreso mínimo vital como ingreso demostrable para pediros el préstamo?
¿Podemos pedir el préstamo varios familiares juntos, respondiendo todos como en un préstamo solidario?
¿Puedo pediros un préstamo si nunca he tenido créditos ni historial bancario?
Conceptos que te ayudan a decidir
¿Qué es la garantía solidaria de grupo y por qué sustituye al aval tradicional?
¿Qué son las finanzas éticas y qué criterios siguen para conceder préstamos?
¿Qué diferencia hay entre un préstamo solidario y una obligación solidaria de pago?
¿Qué papel tienen las entidades sociales que tutelan un microcrédito solidario?
¿Qué es una cooperativa de crédito y en qué se diferencia de un banco?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas más importe del que da un microcrédito?
Si tienes una vivienda, un local o un piso alquilado, estudiamos un préstamo con esa garantía desde 15.000 €, también con ASNEF o sin nómina, y te presentamos la propuesta por escrito.
Pedir el estudio sin compromiso