Ningún banco en España concede un préstamo personal a quien figura en ASNEF por una deuda vigente: todas las entidades consultan el fichero antes de prestar y lo tratan como causa de denegación. Con ASNEF prestan algunas financieras de consumo con importes pequeños y coste alto, los minicréditos y los prestamistas privados con la garantía de un inmueble. Para volver al banco hay que salir del fichero.
La búsqueda «qué banco te da un préstamo estando en ASNEF» se repite cada día y casi todas las respuestas son listas de financieras, no de bancos. Aquí tienes la realidad bancaria sin rodeos, las excepciones que sí existen, quién presta de verdad con ASNEF y a qué precio, cómo salir del fichero y cómo evitar las estafas que viven de esta búsqueda.
La respuesta corta: ningún banco concede un préstamo personal con una deuda vigente en ASNEF
Los bancos no publican listas de clientes con ASNEF a los que prestan porque no existen. La política de riesgos de todas las entidades españolas, grandes y pequeñas, tradicionales y online, incluye la consulta a los ficheros de solvencia y considera una anotación vigente como motivo de denegación de un préstamo personal.
No es una cuestión de simpatía ni de negociación con el director de la oficina. La evaluación de solvencia es una obligación legal: la Ley 16/2011 de crédito al consumo y la Ley 5/2019 de crédito inmobiliario exigen al banco comprobar que puedes pagar, y el fichero es la primera fuente que consulta.
Las webs que prometen «bancos que dan préstamos con ASNEF» mezclan bancos con financieras de crédito al consumo, con plataformas de minicréditos y con prestamistas privados. Son cosas distintas, con importes, costes y riesgos distintos, y conviene saber cuál es cuál.
Por qué el banco consulta ASNEF y qué ve exactamente
ASNEF es un fichero de morosos gestionado por Equifax al que las entidades comunican las deudas impagadas de sus clientes. Cuando pides un préstamo, el banco lo consulta y ve el acreedor, el importe, la fecha de la anotación y si la deuda sigue pendiente.
Para que te incluyan, la Ley Orgánica 3/2018 exige que la deuda sea cierta, vencida y exigible, que te hayan requerido el pago antes y que no hayan pasado más de cinco años desde el vencimiento. Las normas del fichero fijan además un importe mínimo de 50 €.
El banco consulta también la CIRBE del Banco de España, que es un registro de todos tus préstamos y avales, no un fichero de morosos. Una anotación en ASNEF por 300 € de una compañía telefónica puede cerrar la puerta igual que una deuda bancaria de 3.000 €. Lo detallamos en historial crediticio negativo.
Cuándo un banco sí puede concederte algo estando en ASNEF
Hay cuatro situaciones en las que el banco llega a conceder una operación a alguien con una anotación:
- La deuda ya está pagada y la baja no se ha tramitado. Con el justificante de pago, algunas entidades aprueban el préstamo mientras el acreedor comunica la cancelación.
- La anotación es muy antigua y de un importe pequeño, tienes la nómina domiciliada en esa entidad y un historial largo con ella. Es una decisión caso a caso del comité de riesgos, nunca una política pública.
- Pides una hipoteca que cancela esa deuda en la firma. Algunos bancos lo aceptan cuando la deuda es pequeña y la operación tiene margen, pero exigen un perfil impecable en todo lo demás.
- Un familiar con nómina firma contigo como titular, con lo que la solvencia que se valora es la suya. Es la vía habitual con bancos en préstamos pequeños.
Fuera de esos casos, pedir en varios bancos a la vez solo deja un rastro de consultas en tu historial y no cambia el resultado. Los bancos online y los extranjeros que operan en España consultan los mismos ficheros y aplican la misma regla.
Quién sí presta con ASNEF: financieras, minicréditos y prestamistas privados
Las entidades que aceptan clientes con ASNEF asumen más riesgo y lo cobran o lo cubren con una garantía. La tabla resume qué ofrece cada tipo y en qué condiciones.
| Tipo de entidad | ¿Presta con ASNEF? | Importe habitual | Coste | Condición clave |
|---|---|---|---|---|
| Bancos | No, con deuda vigente | — | — | Salir del fichero antes de solicitar |
| Financieras de crédito al consumo | A veces, con anotaciones pequeñas | 1.000-5.000 € | TAE del 15 % al 25 % | Nómina o pensión y deuda del fichero reducida |
| Minicréditos online | Sí, en muchos casos | 50-1.000 € | TAE muy alta, a 30 días | Devolución íntegra en semanas; riesgo de cadena de renovaciones |
| Prestamistas privados con garantía hipotecaria | Sí | Desde 15.000 € hasta el 40 % de la tasación | TIN desde el 10 % anual | Un inmueble propio o de un familiar y una cuota que quepa en los ingresos |
Las financieras que aceptan ASNEF las explicamos con detalle, con sus requisitos y sus límites, en financieras que aceptan ASNEF. Lo que debes retener es que ninguna presta un importe alto a quien no aporta una garantía: para 10.000 € o más con una anotación vigente, la única vía real es el inmueble.
Préstamos para cancelar deudas con ASNEF: cómo funciona de verdad
Muchas personas buscan un banco que les preste para pagar la deuda que les tiene en el fichero y, de paso, agrupar el resto. Ningún banco lo hace mientras la anotación esté viva. Lo que sí funciona es un préstamo con la garantía de un inmueble que paga esa deuda el día de la firma.
El mecanismo es sencillo: se certifica la deuda con el acreedor, en la firma se retiene del préstamo ese importe y se paga, y tú recibes el justificante. Con él, pides la baja del fichero, que se tramita en días. Si tienes otros préstamos o tarjetas, el mismo préstamo los cancela y los sustituye por una sola cuota.
En Prestamistas.es estructuramos esos préstamos a través de nuestros prestamistas particulares y privados. Lo explicamos en préstamos hipotecarios aún estando en ASNEF y, para agrupar varias deudas, en préstamos para reunificar deudas.
Cómo salir de ASNEF antes de pedir el préstamo al banco
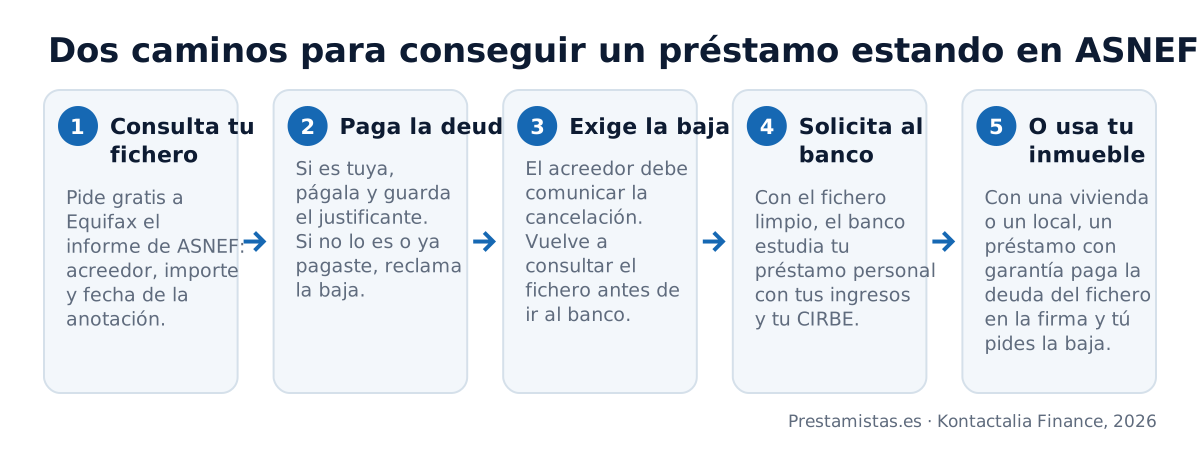
Si no tienes un inmueble y necesitas un préstamo del banco, el único camino es limpiar el fichero. Son cuatro pasos:
- Consulta tu informe. Equifax está obligada a dártelo gratis. Verás qué deuda es, de quién y desde cuándo.
- Comprueba que la deuda es correcta. Si no es tuya, ya la pagaste o nunca te requirieron el pago, reclama la baja al acreedor y, si no responde en un mes, a la Agencia Española de Protección de Datos.
- Paga la deuda y pide por escrito el justificante y la comunicación de baja al fichero. Muchas deudas pequeñas se negocian con quita si pagas de una vez.
- Vuelve a consultar el fichero antes de ir al banco. La baja tarda unos días; presentar la solicitud con la anotación todavía visible es perder la oportunidad.
Pagar la deuda no borra el historial de la noche a la mañana en todos los sitios: el banco al que debías conserva el impago en sus propios registros. Por eso conviene pedir el nuevo préstamo en otra entidad distinta de la que te anotó.
Nunca pagues a nadie por «borrarte de ASNEF». Las empresas que cobran por ese servicio solo hacen lo que tú puedes hacer gratis: pedir el informe, reclamar al acreedor y, si procede, a Protección de Datos. Y nadie puede eliminar una anotación por una deuda real que sigue sin pagar.
Cómo distinguir una oferta real de una estafa cuando buscas bancos con ASNEF
La búsqueda de préstamos con ASNEF es el terreno favorito de los estafadores, porque quien busca tiene urgencia y pocas opciones. Las señales son siempre las mismas: aprobación garantizada sin estudiar nada, un pago por adelantado en concepto de seguro, gestión o desbloqueo, contacto solo por mensajería, y ninguna empresa real detrás.
Un prestamista legal con garantía hipotecaria figura en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España, firma ante el notario que tú elijas, te entrega la FEIN antes y no cobra nada hasta ese día. Las señales de alarma las detallamos en estafas habituales en préstamos.
Qué hacemos en Prestamistas.es si estás en ASNEF y tienes un inmueble
Estudiamos tu caso con la garantía de tu vivienda, tu local, tu nave o un piso alquilado, o con el inmueble de un familiar que firme como hipotecante no deudor. Los préstamos van desde 15.000 € hasta el 40 % del valor de tasación, hasta 20 años y con un TIN desde el 10 % anual.
La cuota no supera el 40 % de tus ingresos reales y no hace falta nómina: valen la pensión, los alquileres o la actividad de autónomo. Te llamamos en menos de 24 horas laborables y te damos una respuesta inicial de viabilidad en 24-48 horas con la documentación completa.
La firma ante notario llega en torno a 15 días desde esa documentación, 19 en Cataluña. El dinero se recibe el día de la firma; nada se cobra por adelantado.
Si tienes nómina, el caso se estudia como explicamos en préstamos con ASNEF y con nómina; si no la tienes, en préstamos con ASNEF sin nómina. Kontactalia Finance, la empresa detrás de Prestamistas.es, está inscrita en el Banco de España con el número D238 y en Consumo con el 439/2013.
Preguntas frecuentes sobre los bancos y los préstamos con ASNEF
Lo que conviene saber
¿Por qué la mayoría de los bancos rechaza de forma automática a quien está en ASNEF?
¿Puede mi propio banco darme un préstamo si estoy en ASNEF por la deuda de otra entidad?
¿Me darán una hipoteca en el banco si salí de ASNEF hace pocos meses?
¿Es más fácil conseguir un préstamo en un banco online estando en ASNEF?
¿Puede el banco cancelarme la tarjeta o el descubierto si entro en ASNEF?
Cómo lo hacemos en Prestamistas.es
¿En qué se diferencian vuestros prestamistas de un banco cuando estoy en ASNEF?
¿Puedo pagar con vuestro préstamo la deuda que tengo con mi banco en ASNEF?
¿Necesito la carta de denegación del banco para que estudiéis mi préstamo con ASNEF?
¿Tasa mi vivienda una sociedad independiente igual que en un banco?
¿Me dais la FEIN antes de firmar igual que haría un banco con una hipoteca?
Conceptos que te ayudan a decidir
¿Qué es la cuenta de pago básica y puedes abrirla aunque estés en ASNEF?
¿Qué diferencia hay entre un banco, un establecimiento financiero de crédito y un prestamista particular?
¿Qué es el principio de préstamo responsable que obliga a los bancos a rechazar solicitudes?
¿Por qué las normas de capital penalizan a los bancos que prestan a clientes en ASNEF?
¿Qué es una cláusula de incumplimiento cruzado y cómo afecta a tus otros préstamos?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamo hipotecario privado · Desde 15.000 € y hasta el 40 % de la tasación de tu inmueble, a hasta 20 años.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Hipoteca urgente · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de nuestros prestamistas privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Estás en ASNEF y tienes una vivienda o un local?
Estudiamos tu préstamo sobre la garantía del inmueble y tu capacidad real de pago: el préstamo paga la deuda del fichero en la firma y te presentamos la propuesta por escrito antes de decidir.
Pedir el estudio sin compromiso