Un préstamo es usurario cuando su interés es notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. Lo establece el artículo 1 de la Ley de 23 de julio de 1908, la Ley Azcárate, que sigue vigente. La consecuencia es la nulidad del contrato: quien pidió el dinero solo devuelve el capital y recupera los intereses y gastos que haya pagado de más.
La usura no tiene un porcentaje fijo en la ley: se decide comparando el interés del contrato con el que era normal en ese tipo de préstamo cuando se firmó. El Tribunal Supremo ha concretado esa comparación con las tarjetas revolving. Aquí tienes qué dice la norma, cómo se compara el interés, qué consecuencias tiene la nulidad, en qué se diferencia de una cláusula abusiva y cómo se reclama.
Qué es la usura en un préstamo según la Ley de 1908
La Ley de 23 de julio de 1908, sobre nulidad de los contratos de préstamos usurarios, declara nulo el préstamo con un interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso. También el aceptado en condiciones leoninas por la situación angustiosa, la inexperiencia o la limitación de facultades de quien lo pide.
Desde la sentencia del Tribunal Supremo de 25 de noviembre de 2015, basta el primer elemento: un interés notablemente superior al normal y desproporcionado. No hace falta probar que el prestatario estaba en apuros. Eso convirtió la ley de 1908 en la herramienta que hoy se usa contra los créditos revolving.
En España la usura no es un delito desde el Código Penal de 1995. Es una cuestión civil: el contrato se declara nulo ante un juez, sin cárcel ni multa para el prestamista. Si además hubo engaño o coacción, pueden concurrir otros delitos, pero el interés alto por sí solo no lo es.
Con qué se compara el interés: el «interés normal del dinero»
El punto de comparación es la TAE del contrato frente al tipo medio de ese mismo producto en la fecha de la firma. No se compara una tarjeta revolving con una hipoteca ni un préstamo personal con un microcrédito: cada categoría tiene su interés normal. Las referencias salen de las estadísticas del Banco de España, que desde 2010 separan las tarjetas de pago aplazado.
Se mira la TAE, no el TIN, porque la TAE recoge comisiones y gastos que forman parte del coste real. Un préstamo con un TIN moderado y una comisión de apertura alta puede tener una TAE muy superior; lo explicamos en TIN y TAE de un préstamo.
Cuanto más alto es el tipo medio del segmento, más margen hay antes de llegar a la usura. Esa es la razón de que un interés que resultaría usurario en un préstamo bancario no lo sea en un producto cuyo mercado tiene tipos más altos, y de que la fecha del contrato importe tanto como el porcentaje.
La doctrina del Tribunal Supremo sobre las tarjetas revolving
Tres sentencias marcan el criterio actual. Cada una ajustó la anterior y la última fijó una regla numérica que los juzgados aplican hoy.
| Sentencia | Qué estableció |
|---|---|
| 25 de noviembre de 2015 | Una revolving con interés muy superior al normal del crédito al consumo es usuraria; basta el elemento objetivo, sin probar la situación angustiosa del cliente. |
| 4 de marzo de 2020 | La referencia no es el crédito al consumo en general sino el tipo medio de las propias tarjetas revolving; un interés que lo supera de forma notable es usurario, aunque el mercado ya sea caro. |
| 15 de febrero de 2023 | Fija el criterio: la TAE es usuraria cuando supera el tipo medio del segmento en seis puntos porcentuales o más, tomando el tipo medio de la fecha del contrato. |
El criterio de los seis puntos se dictó para las tarjetas revolving. Los juzgados lo aplican por analogía a otros créditos al consumo, pero la ley sigue hablando de un interés «notablemente superior», y en cada caso se valoran las circunstancias.
Qué pasa si un juez declara usurario tu préstamo
La nulidad es radical y afecta al contrato entero, según el artículo 3 de la Ley de 1908. El prestatario queda obligado a devolver solo la suma recibida. Si ya ha pagado más que ese capital, la entidad le devuelve el exceso.
- Se recalcula todo lo pagado: cuotas, intereses, comisiones y primas de seguros vinculados se restan del capital dispuesto.
- Si pagaste más que el capital, la diferencia se te devuelve con intereses legales desde cada pago.
- Si pagaste menos, debes la diferencia hasta completar el capital, sin intereses.
- La acción no prescribe, porque se trata de una nulidad radical: puede reclamarse aunque el contrato lleve años cancelado.
Por eso las reclamaciones de revolving abiertas durante una década pueden terminar con la entidad devolviendo miles de euros: la cuota mínima apenas amortizaba y casi todo lo pagado eran intereses.
Intereses usurarios e intereses abusivos: no son lo mismo
La usura se refiere al interés remuneratorio, el precio del dinero, y la juzga la Ley de 1908. La abusividad se refiere a cláusulas que desequilibran el contrato en perjuicio del consumidor, como un interés de demora desproporcionado, y la juzga la Ley General para la Defensa de los Consumidores y Usuarios. Las consecuencias son distintas.
| Cuestión | Interés usurario | Interés abusivo |
|---|---|---|
| Qué interés afecta | Remuneratorio: el precio del préstamo | Moratorio: la penalización por retraso, y otras cláusulas |
| Norma | Ley de 23 de julio de 1908 | Real Decreto Legislativo 1/2007 y Ley 5/2019 en hipotecas |
| Criterio | Notablemente superior al normal del dinero; seis puntos en revolving | Más de dos puntos sobre el remuneratorio en préstamos personales; en hipotecas, la ley fija el remuneratorio más tres puntos |
| Consecuencia | Nulidad de todo el contrato: solo se devuelve el capital | Nulidad de la cláusula; el préstamo sigue vigente con el resto de condiciones |
| A quién protege | A cualquier prestatario, sea o no consumidor | Únicamente a consumidores |
El criterio de los dos puntos para el interés de demora en préstamos personales lo fijó el Tribunal Supremo en abril de 2015. En los préstamos hipotecarios con consumidores, el artículo 25 de la Ley 5/2019 fija el interés de demora en el remuneratorio más tres puntos, sin margen para pactar otra cosa.
Cómo reclamar la usura de un préstamo paso a paso
La reclamación tiene una fase amistosa y una judicial. La primera rara vez termina con la entidad reconociendo la usura, pero deja constancia y a veces abre una negociación. La segunda es la única que anula el contrato.
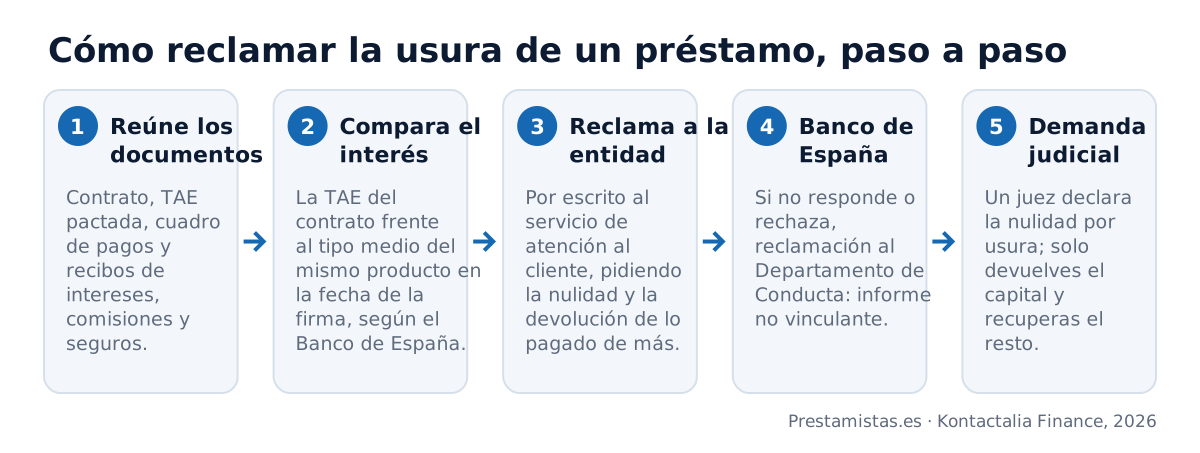
- Reúne la documentación: contrato, condiciones generales, extractos desde el inicio y los recibos de seguros y comisiones. Si no la tienes, la entidad está obligada a facilitártela.
- Calcula la TAE real y búscala en las estadísticas del Banco de España del mes y del producto. La diferencia es la base de la reclamación.
- Reclama por escrito al servicio de atención al cliente de la entidad pidiendo la nulidad y la devolución de lo pagado por encima del capital. Guarda el acuse de recibo.
- Acude al Banco de España si no contestan en plazo o rechazan la reclamación. Su informe no obliga a la entidad, pero suma como prueba.
- Presenta la demanda en el juzgado de primera instancia de tu domicilio, con abogado y procurador. Si ganas, la entidad suele cargar con las costas.
El caso más claro de usura no está en un banco: está en el particular que presta en mano, sin contrato, con un interés mensual y una «penalización» por cada día de retraso. Ese préstamo es nulo desde el primer día y, si hay amenazas, pasa a ser un asunto penal. Antes de aceptar dinero así, lee cómo identificar estafas habituales en préstamos.
¿Puede ser usurario un préstamo con garantía hipotecaria de un prestamista privado?
Puede serlo si su interés se aleja de forma notable del normal en ese segmento, igual que cualquier otro préstamo. La comparación se hace con el mercado del crédito privado con garantía inmobiliaria, cuyos tipos son más altos que los de la hipoteca bancaria porque atiende perfiles que el banco rechaza.
Un TIN del 10 % no es usurario por sí mismo; lo sería un interés muy alejado de lo habitual en esa clase de operaciones y en esa fecha.
Lo que distingue un préstamo privado legal de uno usurario es el procedimiento. En Prestamistas.es estructuramos préstamos a través de nuestros prestamistas particulares y privados bajo la Ley 5/2019: tasación por sociedad homologada, FEIN con la TAE y el coste total, 10 días de reflexión y firma ante el notario que elige el cliente. La cuota no supera el 40 % de los ingresos del cliente.
Antes de firmar con cualquier prestamista, comprueba la TAE en la FEIN, el interés de demora, las comisiones y que no se pida nada por adelantado. Tienes la lista completa en riesgos de los prestamistas: cómo protegerte antes de firmar, en cómo reconocer un prestamista particular serio y fiable y en qué revisar en la minuta hipotecaria.
Preguntas frecuentes sobre la usura en los préstamos
Lo que conviene saber
¿Debo seguir pagando las cuotas mientras reclamo la usura de mi préstamo?
¿Necesito abogado para reclamar la usura de un préstamo o puedo hacerlo por mi cuenta?
¿Cuánto tiempo tengo para reclamar la usura de un préstamo que ya terminé de pagar?
¿Qué hago si mi contrato de préstamo tiene unos intereses de demora abusivos?
¿Qué documentos necesito para reclamar la usura de un préstamo personal o una tarjeta revolving?
Cómo lo hacemos en Prestamistas.es
¿Cómo sé que el interés de vuestros prestamistas no es usurario antes de firmar?
¿Puedo seguir reclamando la usura de un préstamo después de cancelarlo con el vuestro?
¿Comprueba el notario las condiciones del préstamo antes de firmar con vuestro prestamista?
¿Se pueden pagar en la firma los microcréditos con intereses abusivos que tengo pendientes?
¿Qué diferencia hay entre vuestro préstamo y un microcrédito en plazo y tipo de interés?
Conceptos que te ayudan a decidir
¿Con qué tipo medio del Banco de España comparan los jueces para declarar la usura?
¿Cómo se recalculan los intereses de demora cuando un juez los declara abusivos?
¿Qué límite legal tienen los intereses de demora en un préstamo hipotecario a consumidores?
¿Por qué los jueces usan la TAE, y no el TIN, para valorar si hay usura?
¿Por qué hay que reclamar al servicio de atención al cliente antes de acudir al Banco de España?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipoteca urgente · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
Un préstamo privado con las condiciones por escrito antes de firmar
Si necesitas liquidez con la garantía de tu vivienda, te entregamos la FEIN con la TAE, el coste total y el interés de demora antes de la firma ante notario. Estudio gratuito, también con ASNEF, y nada que pagar por adelantado.
Pedir el estudio sin compromiso