Un préstamo bullet es un préstamo en el que el capital se devuelve de una sola vez al vencimiento y durante el plazo solo se pagan los intereses. Aplica el sistema de amortización americano y lo usan empresas, promotores, inversores y particulares con un préstamo puente, siempre con una fuente clara para el pago final. A cambio de la cuota baja, paga más intereses.
Aquí tienes cómo se devuelve con un ejemplo de 100.000 €, en qué se diferencia del balloon y del sistema americano, para qué se usa, qué ventajas y riesgos tiene, qué pide un prestamista para concederlo, cuánto cuesta frente a un préstamo francés y qué alternativa existe para un particular con garantía hipotecaria.
Qué es un préstamo bullet
Un préstamo bullet es un préstamo en el que el capital se devuelve de una sola vez al vencimiento y, durante el plazo, el prestatario paga únicamente los intereses. La palabra viene del inglés y describe ese único disparo final: todo el principal en un pago.
Es la aplicación práctica del sistema de amortización americano, que explicamos en sistema de amortización americano: qué es y cómo funciona. Si aquel es el método de cálculo, el préstamo bullet es el producto: lo ofrecen bancos y fondos a empresas, promotores e inversores que esperan cobrar una cantidad grande en una fecha concreta.
Para un particular que compra una vivienda no existe como hipoteca ordinaria. Aparece, en cambio, en el préstamo puente, en la financiación de una obra que se venderá al terminar y en operaciones de inversión con una salida prevista.
Cómo se devuelve un préstamo bullet: cuotas de intereses y pago final
El calendario tiene dos piezas. La primera es la cuota periódica de intereses, que se calcula multiplicando el capital por el tipo del periodo y no cambia mientras el capital siga entero. La segunda es el pago final, que suma el capital completo y la última cuota de intereses.
Con un préstamo bullet de 100.000 € al 8 % TIN a 3 años, la cuota mensual de intereses es 100.000 × 0,08 ÷ 12 = 666,67 €. Durante 35 meses pagas esa cantidad y en el mes 36 pagas 100.666,67 €. Los intereses totales son 24.000 €, y el capital pendiente es de 100.000 € hasta el último día.
Algunos contratos trasladan también los intereses al final, de modo que durante el plazo no se paga nada y al vencimiento se liquida capital más intereses acumulados. Es la variante de capitalización de intereses, más cara, que se usa en financiación de promociones y en préstamos a muy corto plazo.
Préstamo bullet, préstamo balloon y sistema americano: en qué se diferencian
Los tres términos se confunden a menudo, pero no son lo mismo:
| Figura | Cuota periódica | Pago final | Qué es |
|---|---|---|---|
| Préstamo bullet | Solo intereses | El 100 % del capital | Producto con amortización única |
| Préstamo balloon | Intereses y una parte pequeña de capital | Una cuota grande con el capital restante | Producto con amortización parcial y remate final |
| Sistema americano | Solo intereses | El 100 % del capital | Método de cálculo que aplica el bullet |
El balloon reduce algo la deuda durante el plazo y deja un pago final menor que el bullet, aunque todavía grande. Lo tratamos en préstamo balloon: qué es y cómo funciona. En la práctica bancaria española, bullet y balloon se agrupan bajo la etiqueta de préstamos con amortización al vencimiento.
Para qué se usa un préstamo bullet: empresas, promotores, puente e inversores
Las empresas lo usan para financiar un pedido, una campaña o un circulante que se cobrará en una fecha concreta, de modo que la cuota mensual no ahogue la tesorería mientras llega el cobro. También para refinanciar deudas a la espera de una venta de activos.
Los promotores financian la obra con un préstamo cuyo capital se devuelve con las ventas de las viviendas al terminar la construcción. Mientras dura la obra no hay ingresos, y por eso se pagan solo intereses o se capitalizan. Esa financiación se tramita en el ámbito de empresa, en PrestaPro, la marca para promotores del Grupo Kontactalia.
El préstamo puente es un bullet para particulares: compras la nueva vivienda antes de vender la anterior y devuelves el capital con el precio de la venta. Lo explicamos en préstamo puente: qué es y para qué sirve. Y los inversores lo usan cuando esperan el vencimiento de una inversión o el cobro de una herencia en trámite.
Ventajas y riesgos del préstamo bullet
La ventaja es la cuota: al no amortizar capital, el pago mensual es el más bajo posible para ese importe y ese tipo. Eso libera tesorería para el negocio o permite esperar una venta sin vender con urgencia. El plazo corto, de uno a cinco años, mantiene los intereses totales dentro de un límite conocido desde el principio.
El riesgo es el pago final. Si el cobro previsto se retrasa o no llega, el prestatario se encuentra con toda la deuda vencida de golpe. Las salidas son refinanciar, con nuevas condiciones y nuevos gastos, vender el activo deprisa o, si hay garantía hipotecaria, afrontar la ejecución.
Una advertencia práctica. Un préstamo bullet solo es prudente cuando la fuente del pago final es una operación ya en marcha y documentada: un contrato de venta firmado, una herencia aceptada, un vencimiento con fecha. Si la fuente es una previsión, la cuota baja de hoy se convierte en una deuda imposible en la fecha del vencimiento.
Qué pide un prestamista para conceder un préstamo bullet
Como el prestamista no recupera capital hasta el final, analiza sobre todo la salida: de dónde saldrá el dinero y con qué probabilidad. Lo habitual es que pida:
- Un plan de salida documentado: precomercialización de la promoción, contrato de arras de la venta, calendario de cobro del cliente.
- Una garantía hipotecaria, normalmente hipoteca sobre el activo que se vende o sobre otro inmueble, en primer rango.
- Un plazo corto, entre uno y cinco años, con posibilidad de prórroga pactada de antemano.
- Un tipo de interés más alto que el de un préstamo francés equivalente, para compensar que el capital está expuesto todo el plazo.
- Comisión de apertura y, con frecuencia, una comisión por prórroga o por cancelación antes de una fecha.
En financiación de empresas se añaden compromisos de información y ratios que la empresa debe cumplir durante el plazo. Si los incumple, el prestamista puede declarar vencido el préstamo antes de tiempo.
Cuánto cuesta un préstamo bullet frente a un préstamo francés
Con el mismo importe, el mismo tipo y el mismo plazo, el bullet siempre paga más intereses, porque el capital no baja. Con 100.000 € al 8 % TIN, la diferencia crece con el plazo:
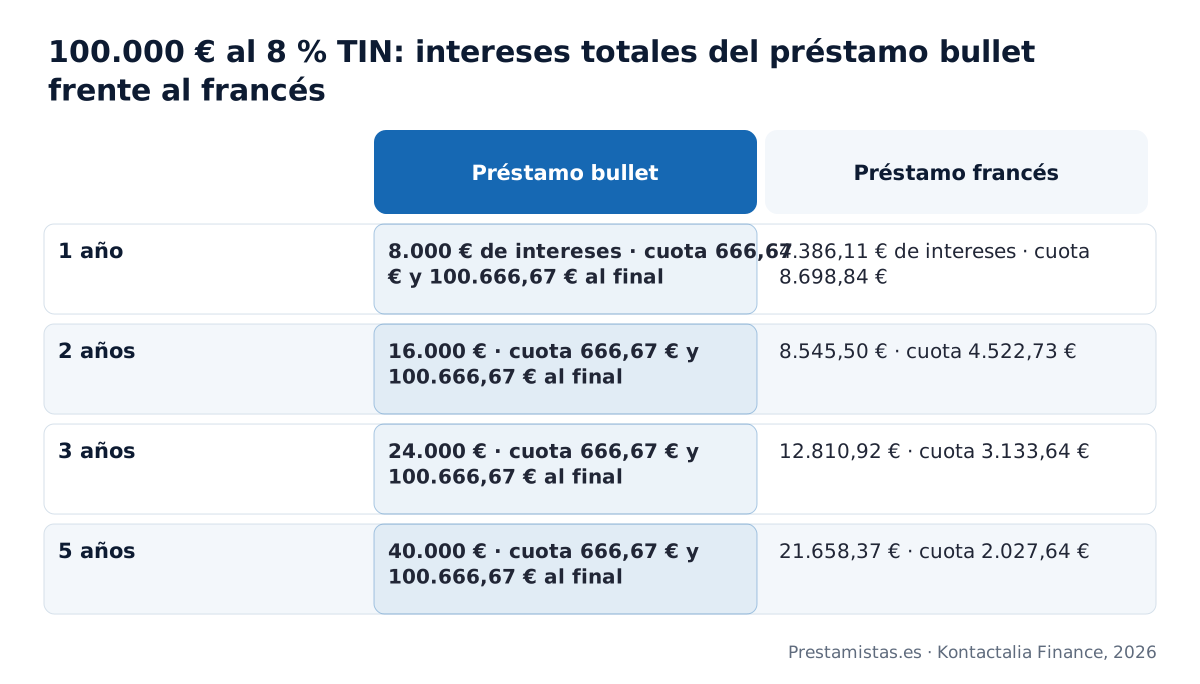
A 3 años, el bullet cuesta 24.000 € de intereses frente a 12.810,92 € del francés: 11.189,08 € más. A cambio, la cuota mensual es de 666,67 € en lugar de 3.133,64 €. Esa es la decisión real: pagar más por conservar la liquidez hasta el cobro. Otros casos se calculan con la fórmula de cómo calcular la cuota de un préstamo.
Préstamo bullet para particulares: qué se concede con garantía hipotecaria
Un particular con un inmueble puede necesitar la lógica del bullet en una situación concreta: vender una vivienda, cobrar una herencia o cerrar una operación con fecha.
En Prestamistas.es estructuramos préstamos con garantía hipotecaria a través de nuestros prestamistas particulares y privados, normalmente con amortización por el sistema francés, plazos de hasta 20 años y el protocolo de la Ley 5/2019. Un bullet, con cuotas solo de intereses y el capital al vencimiento, se concede únicamente tras el estudio de la operación y cuando la salida está clara y documentada: un contrato de venta firmado o una herencia en trámite.
Cuando la salida es menos segura, la alternativa es una carencia de capital inicial. Reproduce el efecto del bullet durante un tiempo limitado, de meses a pocos años, y después el préstamo pasa a cuotas que reducen la deuda. Si la venta o la herencia llegan antes, se cancela anticipadamente con una comisión que parte del 0 %. Lo contamos en qué es el periodo de carencia.
El importe máximo es el 40 % del valor de tasación, desde 15.000 €, y la cuota tiene que caber en los ingresos reales incluso después de la carencia. Las condiciones completas están en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre el préstamo bullet
Lo que conviene saber
¿Qué tipo de proyectos suelen financiarse con un préstamo bullet?
¿Qué opciones tengo si vence el préstamo bullet y aún no he vendido el inmueble?
¿Cómo se pagan los intereses de un préstamo bullet: cada mes o al vencimiento?
¿Es más caro un préstamo bullet que uno con cuotas mensuales de capital e intereses?
¿Qué garantías suelen pedir los prestamistas para conceder un préstamo bullet?
Cómo lo hacemos en Prestamistas.es
Como particular, ¿puedo pedir a vuestros prestamistas un préstamo que se devuelva de una vez al final?
¿Pagaré capital desde la primera cuota con vuestros prestamistas o solo intereses como en un bullet?
¿Os vale como ingreso un inmueble que tengo a la venta si busco una alternativa al bullet?
¿Cuánto tardáis en firmar si necesito liquidez puente hasta vender otro inmueble?
¿Qué parte del valor de un inmueble que tengo en venta me podéis prestar?
Conceptos que te ayudan a decidir
¿Qué es el riesgo de refinanciación en un préstamo bullet y cómo se gestiona?
¿Qué diferencia hay entre un préstamo bullet y un préstamo puente?
¿Qué es un préstamo bullet con intereses retenidos y por qué se descuentan al inicio?
¿Qué es un covenant y por qué suele incluirse en los préstamos bullet?
¿Qué es la estrategia de salida que exige el prestamista en un préstamo bullet?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Agrupar tus deudas en una cuota · Agrupa todas tus deudas en una sola cuota con la garantía de tu vivienda.
- Préstamos con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
Si esperas una venta o una herencia y necesitas liquidez ahora
Estudiamos tu caso sin compromiso con la garantía de tu inmueble, con carencia inicial si tu operación lo justifica y una cuota que cabe en tus ingresos. Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable.
Pedir el estudio sin compromiso