Sí, un pensionista o jubilado puede pedir un préstamo personal: la pensión es un ingreso fijo y demostrable que los bancos aceptan igual que una nómina. Lo que cambia es la edad máxima al vencimiento, entre 75 y 80 años según la entidad, que acorta el plazo y limita el importe, y la cuota, que no debe superar el 40 % de la pensión.
La pregunta llega casi siempre después de una denegación o de una oferta con un plazo tan corto que la cuota no cabe. Aquí tienes qué mira el banco, qué pensiones cuentan, cómo calcular la cuota que puedes asumir, qué documentación preparar y qué opciones quedan cuando el banco dice que no, incluida la garantía de tu vivienda.
Qué mira el banco cuando el solicitante cobra una pensión
El banco estudia tres cosas: que el ingreso sea estable, que la cuota quepa en él y que el préstamo termine antes de la edad límite que fija su política de riesgos. Una pensión contributiva cumple la primera condición mejor que muchas nóminas, porque no depende de un contrato que pueda extinguirse ni de una empresa que pueda cerrar.
Las otras dos condiciones son las que recortan la oferta. Con 72 años y un límite de 80 al vencimiento, el plazo máximo es de 8 años. Con 76 años, de 4. Cuanto más corto el plazo, más alta la cuota para el mismo importe.
Lo explicamos con detalle en edad mínima y máxima para pedir un préstamo personal.
A eso se suma el historial. Una anotación en ASNEF por una tarjeta o por un aval a un hijo cierra la vía bancaria aunque la pensión sea holgada, y varias cuotas en marcha reducen el margen aunque el historial esté limpio.
Qué edad máxima ponen los bancos y por qué el plazo se acorta
No existe una edad máxima legal para pedir un préstamo. Cada entidad fija la suya en su política de riesgos, y lo habitual es que el titular no supere los 75 años al vencimiento en los préstamos personales, con algunas entidades que llegan a 80. Es una regla interna y por eso varía de un banco a otro.
| Edad al firmar | Límite de 75 años | Límite de 80 años |
|---|---|---|
| 65 años | Hasta 8 años, el máximo habitual del producto | Hasta 8 años |
| 70 años | 5 años | 8 años |
| 74 años | 1 año | 6 años |
| 78 años | Denegado | 2 años |
El plazo corto es el problema real. Pedir 25.000 € a 5 años al 8 % TIN supone una cuota de 506,91 €; a 8 años, 353,42 €. Para una pensión de 1.400 € solo la segunda cabe en el 40 %, y el banco que limite a 75 años no la ofrecerá a quien tenga 70.
Qué pensiones cuentan como ingreso y cómo calcular la cuota que cabe
Cuentan todas las pensiones públicas estables: jubilación, viudedad, incapacidad permanente, clases pasivas y las pensiones del extranjero acreditadas. También se suman los planes de pensiones en forma de renta, los alquileres que cobras y los ingresos de un cónyuge que firme contigo. Lo que no cuenta es un ingreso que pueda desaparecer en meses, como un subsidio temporal.
La regla práctica es que la suma de todas tus cuotas, incluida la nueva, no supere el 40 % de los ingresos netos. Lo detallamos en qué es la capacidad de endeudamiento.
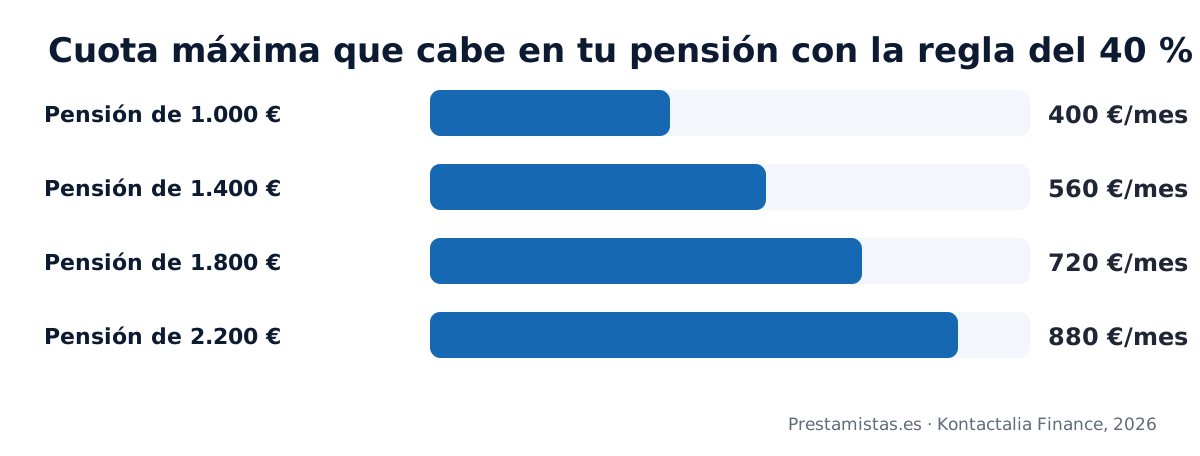
Con una pensión de 1.400 € netos y sin otras deudas, la cuota máxima razonable es de 560 €. Un préstamo de 25.000 € a 10 años al 10 % TIN tiene una cuota de 330,38 €, que cabe con margen. El mismo importe a 4 años, lo que ofrecería un banco a quien tenga 76 años, no cabe.
Documentación que te pedirán
La lista es corta y conviene tenerla preparada antes de la primera llamada, porque acelera la respuesta:
- DNI o NIE en vigor.
- Certificado de la pensión, que se descarga en la sede electrónica de la Seguridad Social o se pide en una oficina del INSS, y la carta anual de revalorización.
- Últimos tres o seis extractos de la cuenta donde se ingresa la pensión.
- Última declaración de la renta.
- Recibos de los préstamos o tarjetas que ya pagas.
Con esos documentos cualquier entidad puede calcular tu capacidad de pago el mismo día. La lista completa, con los matices de cada caso, está en documentación necesaria para solicitar un préstamo personal.
Seguro de vida, avalista y otras condiciones que suelen añadir
A partir de cierta edad el banco suele condicionar el préstamo a un seguro de vida que cubra el capital pendiente. No es obligatorio por ley, pero la entidad puede exigirlo para conceder la operación, y su prima sube con la edad hasta hacer inviable el préstamo.
Pide siempre el coste del seguro por separado y compáralo con el de otra aseguradora: la Ley 16/2011 obliga a incluir en la TAE los seguros que sean condición para la concesión.
Otra condición frecuente es un avalista más joven, normalmente un hijo. Firmar un aval compromete el patrimonio del avalista por toda la deuda y aparece en su CIRBE, de modo que le resta capacidad para su propia hipoteca. Conviene valorarlo en familia antes de aceptar.
Por último, algunos bancos exigen domiciliar la pensión en la entidad y contratar una cuenta con comisiones. Es legal, pero debe constar en la oferta y entra en el cálculo del coste total.
Cuando el banco dice que no: el préstamo con la garantía de tu vivienda
Cuando el banco deniega el préstamo personal por la edad, por ASNEF o por el plazo, la alternativa con sentido para un propietario es un préstamo con la garantía de su vivienda. La pensión sirve como ingreso para la cuota y el inmueble como garantía, lo que permite plazos de hasta 20 años con independencia de la edad al firmar.
En Prestamistas.es estructuramos esos préstamos a través de nuestros prestamistas particulares y privados, desde 15.000 € y hasta el 40 % del valor de tasación del inmueble, con un TIN desde el 10 % anual y una cuota dentro del 40 % de la pensión. Se firma ante el notario que tú elijas y nada se cobra por adelantado.
La guía completa, con un ejemplo de 60.000 € sobre una vivienda de 200.000 €, está en préstamos para jubilados y pensionistas.
Esa vía también funciona con ASNEF, porque el préstamo paga la deuda del fichero el día de la firma, y sin nómina, porque la pensión es el ingreso que se estudia. Lo explicamos en préstamos sin nómina.
Hipoteca inversa, anticipo de pensión y préstamo familiar: otras vías
La hipoteca inversa permite a un mayor de 65 años cobrar una renta o un capital con la garantía de su vivienda sin pagar cuotas; la deuda la liquidan los herederos. Es útil para quien necesita completar la pensión y no quiere cuotas, y poco recomendable para quien quiere dejar la vivienda libre de cargas.
La comparamos en hipoteca inversa o préstamo con garantía hipotecaria.
El anticipo de la pensión que ofrecen algunos bancos a quien la domicilia es un crédito pequeño, de una o dos mensualidades, a devolver con el siguiente ingreso. Sirve para un desfase puntual, no para un gasto grande.
El préstamo de un familiar puede ser la vía más barata si existe esa posibilidad. Conviene firmarlo por escrito y presentar el modelo 600 del Impuesto de Transmisiones Patrimoniales, exento pero obligatorio, para que Hacienda no lo trate como una donación. Lo detallamos en préstamos entre familiares.
Advertencia práctica. Antes de firmar cualquier préstamo con la pensión, suma todas las cuotas que ya pagas y comprueba que la nueva deja al menos el 60 % de la pensión libre para vivir. Desconfía de los créditos rápidos por internet que no piden documentación: su TAE multiplica por varias veces la de un préstamo bancario y sus cuotas se renuevan solas.
Preguntas frecuentes sobre pedir un préstamo personal siendo pensionista
Lo que conviene saber
¿Qué importe de préstamo puedo pedir cobrando una pensión mínima de jubilación?
¿Pueden negar un préstamo a un pensionista solo por cobrar una pensión?
¿Qué alternativas tiene un jubilado con la vivienda pagada que necesita liquidez?
¿Cómo se valora una pensión por incapacidad permanente al pedir un préstamo?
¿Afecta un préstamo a la pensión no contributiva o a otras ayudas que cobro?
Cómo lo hacemos en Prestamistas.es
¿Puede un jubilado inscrito en ASNEF pedir el préstamo a vuestros prestamistas con su casa?
¿Puedo usar el préstamo para cancelar la hipoteca que todavía pago siendo jubilado?
¿Qué parte de mi pensión puede destinarse a la cuota del préstamo con vuestros prestamistas?
¿Cuenta como ingreso para vuestros prestamistas la pensión de viudedad que cobro?
¿Puedo pedir el préstamo siendo jubilado para adaptar la casa con rampa o ascensor?
Conceptos que te ayudan a decidir
¿Qué parte de una pensión es inembargable y cómo se calcula el embargo?
¿Qué diferencia hay entre pensión contributiva y no contributiva a la hora de pedir un préstamo?
¿Cómo afecta la revalorización anual de las pensiones a la capacidad de pago de un jubilado?
¿Qué es la venta de la vivienda con alquiler vitalicio que se ofrece a jubilados?
¿Qué exención fiscal tiene un mayor de 65 años que vende su vivienda habitual?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos con garantía hipotecaria · Desde 15.000 € y hasta el 40 % de la tasación de tu inmueble, a hasta 20 años.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Préstamos hipotecarios urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿El banco te deniega el préstamo por la edad?
Con tu pensión como ingreso y tu vivienda como garantía, estudiamos tu caso en 24-48 horas y te explicamos por escrito la cuota que cabe en tu pensión, también con ASNEF.
Ver préstamos para jubilados