Acortar el plazo ahorra más dinero: con los mismos 3.000 € entregados en un préstamo de 15.000 € al 9 % TIN, reducir plazo ahorra 1.072,23 € de intereses y bajar la cuota, 583,68 €. Bajar la cuota gana en margen mensual: te deja 74,66 € libres cada mes, y por eso encaja mejor si tus ingresos son irregulares o la cuota se te ha quedado grande.
Debajo tienes las dos cuentas hechas con el mismo préstamo, cómo se amortiza un préstamo personal paso a paso, qué comisión te pueden cobrar y en qué situaciones sale mejor no amortizar.
Qué es amortizar un préstamo
Amortizar es devolver capital. Cada cuota que pagas ya amortiza una parte, y lo que se conoce como amortización anticipada es entregar capital por encima de esas cuotas, adelantándote al calendario.
El dinero que entregas se descuenta íntegro del capital pendiente, no de los intereses futuros. Esos intereses aparecen en el cuadro de amortización, pero todavía no se han devengado: al reducir el capital, se recalculan y buena parte desaparece. Ese es el ahorro.
- Amortización parcial: adelantas una parte y el préstamo sigue vivo. Es donde entra la decisión entre cuota y plazo.
- Amortización total: liquidas todo el capital pendiente y el contrato se extingue. Lo desarrollamos en cómo cancelar un préstamo.
Los préstamos por sistema francés, que son casi todos, cargan los intereses al principio: en los primeros años la cuota es mayoritariamente interés y se devuelve poco capital. Por eso amortizar pronto rinde mucho más que hacerlo al final.
Cómo amortizar un préstamo personal paso a paso
El trámite es sencillo y se resuelve en una gestión, pero conviene hacerlo en este orden para no pagar de más.
- Lee la cláusula de amortización anticipada de tu contrato. Ahí figuran tres cosas: si hay comisión y de cuánto, si existe un importe mínimo por operación y si hay que esperar a una fecha concreta o avisar con antelación.
- Pide el capital pendiente y el cuadro de amortización actualizado. La entidad está obligada a facilitártelos. Sin esa cifra vas a ciegas: a mitad de plazo casi siempre debes más de la mitad de lo que pediste.
- Decide cuánto entregas. Deja intacto tu colchón de imprevistos y mira antes si tienes deudas más caras, como una tarjeta aplazada.
- Elige entre reducir cuota o reducir plazo. Hay que indicarlo al ordenar la operación; si no dices nada, la entidad aplica lo que marque el contrato, por lo que conviene indicarlo expresamente al ordenar la operación.
- Comunícalo por escrito (por la banca digital o por correo con acuse) y guarda el justificante del ingreso.
- Comprueba el nuevo cuadro de amortización. Revisa que el capital se ha descontado entero, que la nueva cuota o el nuevo vencimiento son los pactados y que la comisión aplicada respeta el máximo legal.
Qué comisión te pueden cobrar
En un préstamo personal o de consumo, la Ley 16/2011 limita con carácter general la compensación al 1 % del capital que adelantas si queda más de un año de contrato y al 0,5 % si queda un año o menos.
Solo puede pedir más si acredita que su pérdida real es mayor (art. 30.4), y en ningún caso puede superar los intereses que habrías pagado hasta el vencimiento. Amortizar 3.000 € cuesta, como mucho, 30 € de comisión; lo que sí puede frenarte es el importe mínimo por operación que fije tu contrato.
En un préstamo con garantía hipotecaria los máximos son otros y dependen de si el tipo es fijo o variable. Los desglosamos, con la ley en la mano, en cuánto cuesta cancelar un préstamo. En los que gestionamos nosotros, la amortización anticipada parte del 0 %.
Opción 1: reducir la cuota y mantener el plazo
El capital baja, el número de meses se queda como estaba y la cuota se recalcula hacia abajo. La fecha de la última cuota no se mueve.
Lo que ganas es margen inmediato en el presupuesto: cada mes te queda libre la diferencia, y esa holgura reduce el riesgo de impago si los ingresos flojean. También baja tu ratio de endeudamiento, lo que ayuda si vas a pedir financiación a corto plazo.
Lo que pierdes es ahorro: como sigues pagando el mismo número de meses, la deuda continúa generando intereses hasta el final. El ahorro existe, pero es menor que acortando plazo.
Encaja cuando tus ingresos son irregulares o estacionales, cuando la cuota se te ha quedado grande o cuando prefieres liberar tesorería para otro compromiso.
Opción 2: acortar el plazo y mantener la cuota
Pagas lo mismo cada mes, pero durante menos meses. El préstamo se acaba antes y los intereses de las cuotas que desaparecen no llegan a generarse.
Es la opción que más dinero ahorra, y la diferencia crece cuanto más alto es el tipo y más plazo queda por delante. Además te libera antes: cuando el préstamo se extingue, deja de contar en tu capacidad de endeudamiento y en la CIRBE del Banco de España.
La contrapartida es que el esfuerzo mensual no baja ni un euro. Si tu situación se complica después, ese dinero ya está entregado.
Encaja cuando tienes ingresos estables, la cuota actual te resulta cómoda y el préstamo tiene un tipo alto o variable, porque acortar plazo recorta también tu exposición a que el tipo suba.
Cuánto se ahorra con cada opción: un ejemplo con números
Un préstamo personal de 15.000 € al 9 % TIN a 6 años tiene una cuota de 270,38 €. Has pagado 24 cuotas y te quedan 48, que suman 12.978,24 €. El capital pendiente es de 10.865,16 €, por lo que, si sigues igual, vas a pagar 2.113,08 € de intereses de aquí al final.
Entregas 3.000 € y tienes que elegir.
| Qué haces | Cuota | Cuotas que quedan | Intereses que aún pagas | Ahorro |
|---|---|---|---|---|
| No amortizas | 270,38 € | 48 | 2.113,08 € | — |
| Amortizas y bajas la cuota | 195,72 € | 48 | 1.529,40 € | 583,68 € |
| Amortizas y acortas el plazo | 270,38 € | 32 + una final de 253,85 € | 1.040,85 € | 1.072,23 € |
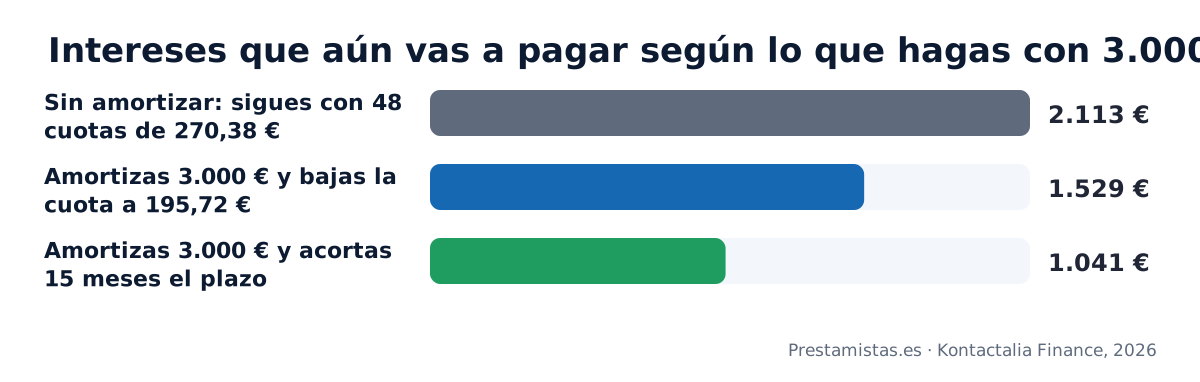
Al acortar plazo, el cuadro se cierra con 32 cuotas completas de 270,38 € y una última de 253,85 €: por eso los intereses salen 1.040,85 € y no los 1.057 € que daría multiplicar 33 × 270,38.
Las dos cifras salen del mismo dinero. Acortar el plazo ahorra 488,55 € más y adelanta 15 meses el final del préstamo; bajar la cuota deja 74,66 € libres cada mes durante cuatro años. Sobre ese ahorro habría que descontar, como mucho, 30 € de comisión.
Si quieres hacer la cuenta con tus cifras, el método está en cómo calcular la cuota de un préstamo y puedes probar plazos en nuestra calculadora.
Qué opción te conviene según tu situación
La regla corta: si la cuota actual te cabe sin apuros, acorta plazo; si vas justo a fin de mes, baja la cuota. Con algo más de detalle:
| Tu situación | Qué encaja mejor | Por qué |
|---|---|---|
| Ingresos estables y cuota cómoda | Acortar plazo | Es donde más intereses te quitas y antes te liberas de la deuda. |
| Ingresos irregulares o estacionales | Reducir cuota | Baja el pago fijo mensual y con él el riesgo de impago. |
| Vas a pedir otra financiación pronto | Reducir cuota | Mejora el ratio cuota-ingresos que mira la entidad al estudiarte. |
| Tipo alto o variable y plazo largo por delante | Acortar plazo | Recorta los meses en que la deuda genera coste y la exposición a subidas. |
| Al préstamo le quedan pocos meses | Ninguna de las dos | La cuota ya es casi toda capital: queda poco interés que evitar. |
Algunas entidades admiten repartir una misma amortización entre las dos opciones. El efecto se diluye en ambas, y tiene sentido cuando necesitas rebajar algo la cuota sin renunciar del todo al ahorro.
Cuándo no compensa amortizar
Adelantar capital es casi siempre buena idea, con cuatro excepciones claras:
- Te quedas sin fondo de imprevistos. El dinero entregado no se recupera: si después necesitas liquidez, tendrás que pedir otro préstamo más caro.
- Tienes deudas más caras. Una tarjeta revolving supera con holgura el tipo de cualquier préstamo personal: ahí va primero el dinero.
- Al préstamo le quedan los últimos meses. El interés que evitas es mínimo y la comisión se come parte del ahorro.
- La comisión no respeta el máximo legal o el contrato exige un mínimo por operación que no te encaja. Reclámalo antes de ordenar la amortización.
Un apunte fiscal: la deducción por inversión en vivienda habitual solo sigue viva para quien compró antes de 2013 y la venía aplicando. En ese caso interesa mirar cuánto desgrava la hipoteca antes de amortizar por encima del límite deducible. En un préstamo personal corriente, amortizar no tiene efecto en la declaración de la renta.
Amortizar un préstamo con garantía hipotecaria en Prestamistas.es
Estructuramos préstamos a través de prestamistas particulares y privados con la garantía de un inmueble, y las condiciones de amortización se pactan en la oferta, antes de firmar: desde el 0 %, tanto si adelantas una parte como si lo cancelas entero. Lo que figura en la escritura es lo que se aplica.
Nuestras condiciones: desde 15.000 € · como máximo el 40 % del valor de tasación, lo habitual entre el 25 % y el 40 % · TIN desde el 10 % · hasta 20 años · cancelación anticipada desde el 0 %.
Si el inmueble tiene una hipoteca u otra carga, el préstamo la cancela en la firma y esa cantidad forma parte del importe concedido. No se adelanta dinero al prestamista ni a nosotros en ningún momento y el notario lo eliges tú.
Las vías de entrada son préstamos privados y préstamos con garantía hipotecaria, también con ASNEF o sin nómina. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Preguntas frecuentes sobre amortizar un préstamo
Lo que conviene saber
¿Me conviene reducir plazo o cuota si a mi hipoteca le quedan pocos años?
¿Cómo evito pagar comisión al hacer una amortización parcial de mi hipoteca?
¿Conviene más reducir cuota o plazo si mi hipoteca es a tipo variable?
¿Es mejor amortizar la hipoteca o invertir ese dinero si tengo ahorros?
¿Pierdo la deducción por vivienda habitual si amortizo anticipadamente una hipoteca antigua?
Cómo lo hacemos en Prestamistas.es
¿Puedo adelantar parte del capital de vuestro préstamo sin pagar penalización?
¿Me compensa cancelar una hipoteca barata del banco con un préstamo de vuestros prestamistas?
¿Me calculáis cuánto ahorro en intereses si adelanto capital de vuestro préstamo?
¿Puedo pedir vuestro préstamo a 20 años y amortizarlo antes si mejoran mis ingresos?
¿Puedo pedir a vuestros prestamistas un plazo más corto para pagar menos intereses en total?
Conceptos que te ayudan a decidir
¿Cómo se recalcula el cuadro de amortización tras una amortización parcial con reducción de cuota?
¿Qué es el coste de oportunidad de amortizar deuda en lugar de mantener liquidez?
¿Hace falta escritura ante notario para reducir el plazo tras una amortización parcial?
¿Qué orden conviene seguir al amortizar si tienes varias deudas con distinto tipo de interés?
¿Qué es una cláusula de importe mínimo de amortización en un préstamo hipotecario?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca urgente · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Te falta liquidez y no quieres ahogar tu presupuesto?
Si eres propietario de un inmueble, estudiamos tu caso sin compromiso, también con ASNEF o sin nómina. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso