Un préstamo de padres a hijos es legal, puede hacerse sin intereses y no paga impuestos, siempre que se documente como préstamo: contrato por escrito, presentación del modelo 600 como operación exenta y devolución por transferencia según lo pactado. Sin esos tres pasos, Hacienda puede tratar el dinero como una donación y liquidar Sucesiones y Donaciones con recargos.
Ayudar a un hijo con la entrada de un piso, un negocio o una deuda es muy habitual, y también una de las operaciones que más requerimientos de Hacienda genera cuando se hace de palabra. Aquí tienes la diferencia entre préstamo y donación, los cinco pasos para hacerlo bien, qué declara cada parte y la alternativa cuando los padres no quieren prestar.
Préstamo o donación: la diferencia que decide los impuestos
Cuando unos padres entregan dinero a un hijo, Hacienda solo ve dos posibilidades. Si el hijo lo devuelve, es un préstamo, y los préstamos entre particulares están exentos del Impuesto sobre Transmisiones Patrimoniales. Si no lo devuelve, es una donación, y tributa por el Impuesto sobre Sucesiones y Donaciones en la comunidad autónoma donde vive el hijo.
La donación no es necesariamente la peor opción. Muchas comunidades aplican bonificaciones muy altas a las donaciones de padres a hijos, y algunas tienen reducciones específicas para la compra de la primera vivienda, con requisitos de edad, importe y escritura pública. Comprueba la normativa de tu comunidad antes de decidir: la diferencia puede ser de miles de euros.
Lo que sí es la peor opción es no decidir: entregar el dinero sin contrato, sin modelo 600 y sin calendario de devolución. Hacienda, al ver una transferencia sin justificar, presume donación, y quien tiene que probar lo contrario es el hijo.
| Criterio | Préstamo | Donación |
|---|---|---|
| Se devuelve | Sí, según el contrato | No |
| Impuesto | ITP exento, pero se presenta el modelo 600 | Sucesiones y Donaciones, con bonificaciones según la comunidad |
| Documento | Contrato privado o escritura notarial | Escritura pública para aplicar la mayoría de bonificaciones |
| Intereses | Opcionales; sin intereses si consta por escrito | No hay |
| Riesgo fiscal | Recalificación como donación si no se devuelve | Perder la bonificación si falla un requisito |
Cómo hacer un préstamo de padres a hijos en cinco pasos
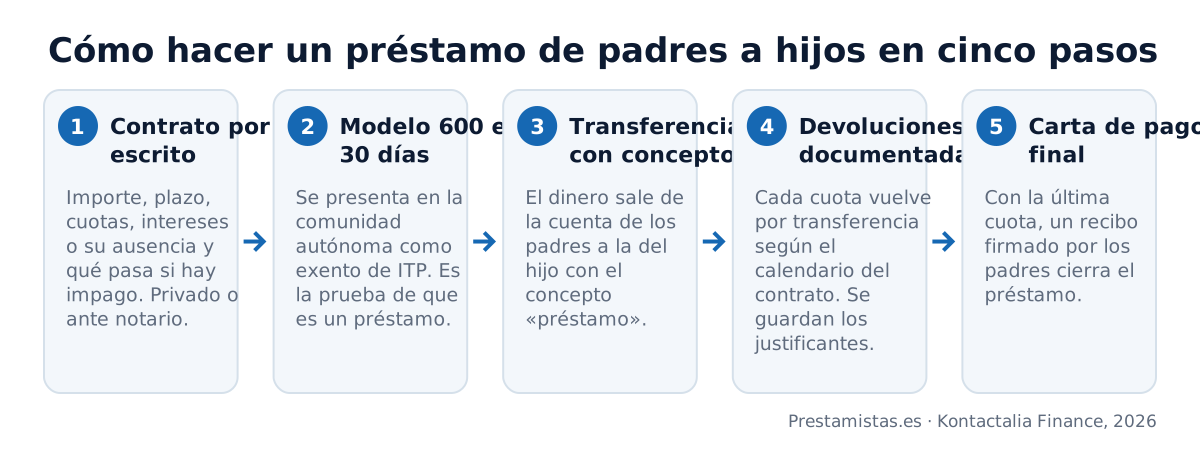
- Firma un contrato por escrito. Datos de las partes, importe, fecha de entrega, plazo, calendario de devolución, tipo de interés o la mención expresa de que no hay intereses, y qué ocurre en caso de impago o de amortización anticipada. Un contrato privado vale; la escritura notarial da fecha cierta y evita discusiones.
- Presenta el modelo 600 en los 30 días hábiles siguientes. Se presenta ante la hacienda de tu comunidad autónoma como operación exenta del ITP. No se paga nada, pero ese documento sellado es la prueba de que el dinero es un préstamo y de cuándo se concedió.
- Entrega el dinero por transferencia. Con el concepto «préstamo» y desde la cuenta de los padres a la del hijo. Nada de efectivo: el rastro bancario es la segunda prueba.
- Devuelve según el calendario, también por transferencia. Cada cuota con su concepto. Si un mes no se puede pagar, se documenta el aplazamiento, no se deja de pagar sin más.
- Cierra el préstamo con un recibo. Con la última cuota, los padres firman una carta de pago o recibo de cancelación. Guarda todo durante al menos cuatro años, que es el plazo de prescripción fiscal.
El modelo de contrato y dónde registrarlo los explicamos en dónde registrar un préstamo entre familiares.
Con intereses o sin intereses: qué cambia
Los padres pueden prestar sin cobrar intereses, y es lo habitual. La Ley del IRPF presume que los préstamos entre particulares son retribuidos, pero admite prueba en contrario, y esa prueba es el contrato con la cláusula de gratuidad presentado junto al modelo 600. Con eso, los padres no tienen que declarar ningún rendimiento.
Con intereses pactados, los padres los declaran en su IRPF como rendimiento del capital mobiliario, dentro de la base del ahorro, y el hijo no puede deducirlos salvo que el dinero se destine a una actividad económica. Un interés simbólico no aporta ventajas fiscales y añade trabajo a los padres.
Qué declara cada uno en la renta
El préstamo en sí no se declara en el IRPF. El hijo no incluye el dinero recibido como ingreso, porque es una deuda, y los padres no lo deducen, porque es un activo que van a recuperar.
Lo que sí tiene reflejo son los intereses, cuando existen, y el Impuesto sobre el Patrimonio en los padres cuando su patrimonio supera el mínimo exento, porque el crédito contra el hijo forma parte de él.
Lo que de verdad mira Hacienda son los movimientos bancarios. Las entidades comunican las operaciones relevantes, y una transferencia de 40.000 € de un padre a un hijo sin un modelo 600 detrás es un requerimiento casi seguro. Cómo hacerlo con otros familiares está en préstamos entre familiares, y qué se declara, en préstamos personales y Hacienda.
Errores habituales que convierten el préstamo en donación
- No presentar el modelo 600. Es gratuito y es la prueba principal. Sin él, el contrato privado tiene poca fuerza frente a Hacienda.
- Plazos imposibles. Un préstamo a 40 años a unos padres de 75 es, para Hacienda, una donación encubierta. El plazo debe ser realista con la edad de los padres y la capacidad del hijo.
- No devolver nunca. Un préstamo que no se paga en años, sin requerimiento ni aplazamiento documentado, se recalifica.
- Condonar la deuda en silencio. Perdonar lo que queda es una donación y tributa como tal en ese momento. Se puede hacer, pero declarándola.
- Entregar el dinero en efectivo. La Ley 7/2012 limita los pagos en efectivo con empresarios, no entre particulares, pero sin rastro bancario no hay forma de probar nada.
Una advertencia práctica. Un préstamo entre padres e hijos sin contrato no protege a nadie. Si los padres fallecen, los hermanos pueden reclamar ese dinero como parte de la herencia, y sin documento no hay forma de saber qué se devolvió. El contrato protege a quien presta, a quien recibe y a los demás hijos.
El préstamo de los padres y la hipoteca del banco
Cuando el préstamo paga la entrada de una vivienda, el banco lo ve. Pedirá el origen de los fondos y, ante un préstamo familiar, puede contarlo como deuda del hijo y restar su cuota de la capacidad de endeudamiento. Un préstamo a largo plazo sin cuotas fijas pesa menos en ese cálculo.
Por eso algunas familias prefieren la donación para la entrada, cuando la bonificación de su comunidad lo permite, y reservan el préstamo para otros fines. Las dos opciones son legales; lo que no funciona es presentar al banco un ahorro que en realidad es un préstamo no declarado.
Cuando los padres no quieren prestar dinero: aportar su vivienda como garantía
Hay padres que no tienen el dinero líquido o no quieren descapitalizarse, pero sí tienen una vivienda pagada. En Prestamistas.es estructuramos préstamos con la garantía de un inmueble a través de nuestros prestamistas particulares y privados, y los padres pueden aportar su vivienda como hipotecantes no deudores: no deben el dinero ni pagan cuotas, y responden solo con ese inmueble.
El hijo firma el préstamo y lo devuelve con sus ingresos. El importe llega hasta el 40 % del valor de tasación de la vivienda de los padres, desde 15.000 € y hasta 20 años. El notario explica a los padres lo que firman en el acta previa, con los diez días de reflexión de la Ley 5/2019.
Lo detallamos en avalar con una vivienda hipotecada y en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre los préstamos de padres a hijos
Lo que conviene saber
¿Cómo presto dinero a mi hijo para comprar su vivienda sin poner en riesgo mis ahorros?
¿Qué pasa si mi hijo no me devuelve el préstamo y yo fallezco antes?
¿Cómo afecta a la herencia de mis otros hijos que preste dinero solo a uno?
¿Es mejor prestar o donar a mi hijo el dinero de la entrada de su casa?
¿Qué pasa con el dinero que presté a mi hijo si luego se divorcia?
Cómo lo hacemos en Prestamistas.es
¿Tiene que tener ingresos propios mi hijo si la garantía del préstamo es nuestra vivienda?
¿Podemos aportar una segunda residencia como garantía del préstamo de nuestro hijo?
¿Puede mi hijo cancelar el préstamo antes de tiempo y qué comisión le aplicarían?
¿Financian vuestros prestamistas la compra de una vivienda para mi hijo o solo dan liquidez?
Si no tengo ahorros para prestar a mi hijo, ¿puedo conseguirlos con la garantía de mi casa?
Conceptos que te ayudan a decidir
¿Qué es el derecho de reversión de lo donado a un hijo si fallece antes que sus padres?
¿Qué es la condonación de deuda y cómo tributa si perdono el préstamo a mi hijo?
¿Puede Hacienda imputarme intereses aunque preste dinero a mi hijo sin cobrarle nada?
¿Qué es un reconocimiento de deuda y sirve si ya presté el dinero sin contrato?
¿Por qué el préstamo a un hijo debe hacerse por transferencia y nunca en efectivo?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Hipotecas urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tus padres quieren ayudarte sin prestarte el dinero?
Pueden aportar su vivienda como garantía de tu préstamo sin asumir la deuda. Estudiamos el caso con tus ingresos y te indicamos por escrito el importe y la cuota viables.
Ver condiciones del préstamo