Cancelar un préstamo es extinguir la deuda por completo: pagas el capital que queda vivo más los intereses devengados hasta ese día y el contrato se acaba. Puedes hacerlo llegando al final del plazo o adelantándote, y en ese segundo caso la ley pone un techo a lo que te pueden cobrar por adelantarte.
Aquí tienes las dos respuestas que se buscan a la vez: cómo se cancela y cuánto cuesta. Verás cómo calcular el capital pendiente con la fórmula del sistema francés, qué comisión es legal en un crédito al consumo y en uno hipotecario, un ejemplo con números reales, cómo se paga y qué documento tienes que exigir cuando termines.
Qué significa cancelar un préstamo
Cancelar significa saldar la totalidad de lo que debes: el capital pendiente (el dinero que todavía no has devuelto) y los intereses corridos desde la última cuota hasta el día en que pagas. Los intereses futuros, los que aparecen en el cuadro de amortización para los meses que quedan, desaparecen: todavía no se han devengado y por eso no se deben.
Conviene separar tres operaciones que se confunden:
- Cancelación total: liquidas todo el capital pendiente y el préstamo se extingue.
- Amortización parcial: adelantas una parte y el préstamo sigue vivo, con menos cuota o con menos plazo. Lo comparamos con números en reducir cuota o plazo.
- Cancelación registral: cuando el préstamo tenía una hipoteca, además de pagar hay que borrar la carga del Registro de la Propiedad. Son dos trámites distintos y el segundo no se hace solo.
Para saber exactamente cuánto debes hoy, la referencia es el saldo vivo del préstamo, que la entidad está obligada a facilitarte.
Las cuatro formas de cancelar un préstamo
No todas cuestan lo mismo ni se piden igual.
| Forma | En qué consiste | Qué te cuesta |
|---|---|---|
| Llegar al final del plazo | Pagas las cuotas pactadas hasta la última y el contrato se extingue solo. | Nada más que las cuotas. Solo tienes que reclamar el justificante de deuda cero. |
| Cancelación anticipada total | Pagas de una vez el capital pendiente antes del vencimiento. | Los intereses corridos del mes en curso más una comisión con máximo legal, si el contrato la recoge. |
| Desistimiento en 14 días | Te echas atrás del crédito al consumo recién firmado, sin dar explicaciones. | Devuelves el capital y los intereses de los días que lo tuviste. Sin penalización. |
| Refinanciar o reunificar | Un préstamo nuevo cancela el anterior y te deja una sola cuota. | La comisión del préstamo que cancelas más los gastos de constitución del nuevo. |
El derecho de desistimiento está en el artículo 28 de la Ley 16/2011 de contratos de crédito al consumo: tienes 14 días naturales desde la firma para deshacer la operación. Hay que comunicarlo por un medio que deje constancia y devolver el capital, con los intereses del periodo en que dispusiste del dinero, dentro de los 30 días naturales siguientes. Es la única vía para salir del préstamo prácticamente sin coste.
La refinanciación tiene sentido cuando el préstamo nuevo abarata de verdad el conjunto, contando gastos. Si arrastras varias deudas caras, la vía es la reunificación de deudas, que cancela todas y deja una sola cuota.
Cuánto cuesta cancelar un préstamo antes de tiempo
La comisión por cancelación anticipada existe porque el prestamista calculó el precio de la operación contando con que el dinero estaría fuera un número determinado de meses. Si lo devuelves antes, deja de ingresar esos intereses, y la norma le reconoce una compensación. Lo que la norma también hace es ponerle un techo, distinto según el préstamo sea de consumo o hipotecario.
Si es un préstamo al consumo o personal
Manda el artículo 30 de la Ley 16/2011. Con carácter general, la compensación por reembolso anticipado no puede pasar de:
- 1 % del capital que devuelves si entre la cancelación y el final pactado del contrato queda más de un año.
- 0,5 % del capital que devuelves si queda un año o menos.
Ese porcentaje es el límite ordinario, con un matiz que conviene conocer antes de discutir con la entidad: el apartado 4 del mismo artículo le permite reclamar una compensación mayor si demuestra que la pérdida que ha sufrido supera ese cálculo. Lo que sí es un techo sin excepciones es el apartado 5: la compensación nunca puede superar los intereses que habrías pagado desde la cancelación hasta el vencimiento. Pide siempre el desglose por escrito.
Y hay tres supuestos en los que no cabe cobrar nada: cuando el reembolso lo hace un seguro que garantizaba el crédito, cuando se trata de un descubierto en cuenta y cuando cancelas en un periodo en el que el tipo deudor no es fijo.
Si es un préstamo hipotecario
Para los préstamos con garantía sobre vivienda firmados desde el 16 de junio de 2019 manda el artículo 23 de la Ley 5/2019 reguladora de los contratos de crédito inmobiliario. Los máximos son estos:
- Tipo variable: o bien el 0,15 % del capital reembolsado durante los 5 primeros años, o bien el 0,25 % durante los 3 primeros años. El contrato elige una de las dos, son excluyentes. Pasado ese plazo, cero.
- Tipo fijo: hasta el 2 % del capital reembolsado durante los 10 primeros años y hasta el 1,5 % a partir de ahí y hasta el final.
- Al pasar de variable a fijo por novación o por cambio de banco, el máximo baja al 0,05 % del capital reembolsado durante los tres primeros años; después, nada (art. 23.6, en la redacción vigente desde 2024).
Sobre todos ellos pesa un límite mayor: la comisión no puede superar la pérdida financiera real del prestamista, que se calcula con la fórmula que obliga a incluir el propio contrato. Si los tipos de interés han subido desde que firmaste, esa pérdida puede ser cero y entonces la cancelación no cuesta nada aunque el contrato hable de un 2 %. Pídelo por escrito y con el cálculo detallado.
Si tu hipoteca se firmó antes de esa fecha, sigue rigiéndose por lo pactado y por la normativa vigente entonces: busca en la escritura la cláusula de amortización anticipada, porque los máximos son distintos y más altos.
| Tipo de préstamo | Comisión máxima ordinaria | Condición |
|---|---|---|
| Crédito al consumo o préstamo personal | 1 % | Queda más de un año para el vencimiento. |
| Crédito al consumo o préstamo personal | 0,5 % | Queda un año o menos. |
| Hipotecario a tipo variable | 0,15 % o 0,25 % | 5 primeros años o 3 primeros años, según lo que diga el contrato. Después, nada. |
| Hipotecario a tipo fijo | 2 % y 1,5 % | 10 primeros años y resto de la vida del préstamo. |
| Préstamo con garantía hipotecaria de Prestamistas.es | Desde el 0 % | Se pacta en la oferta, antes de firmar, y figura en la escritura. |
Cómo calcular lo que te costará la cancelación, paso a paso
Son cuatro cuentas y necesitas tres datos del contrato: la cuota mensual, el TIN y cuántas cuotas faltan.
Paso 1: calcula el capital pendiente
En un préstamo por el sistema francés, el capital que queda vivo es el valor actual de las cuotas que faltan:
Capital pendiente = cuota × (1 − (1 + i)−m) ÷ i, donde i es el TIN mensual (el anual dividido entre 12) y m el número de cuotas que quedan.
El resultado casi nunca coincide con «lo que llevo pagado menos lo que pedí»: al principio del préstamo la cuota es casi toda intereses, por lo que a mitad de plazo debes bastante más de la mitad. Si prefieres no hacer la cuenta, pide el cuadro de amortización o consulta el saldo en tu banca digital.
Paso 2: suma los intereses corridos
Desde la última cuota pagada hasta el día en que ingresas el dinero, el capital sigue generando intereses: capital pendiente × i × (días transcurridos ÷ 30). Son unos pocos euros y aparecen en la cifra de cancelación que te dé la entidad.
Paso 3: aplica la comisión
Multiplica el capital pendiente por el porcentaje que fije tu contrato, respetando los máximos legales del apartado anterior. Si el contrato no recoge ninguna comisión de cancelación, no se puede cobrar.
Paso 4: compáralo con los intereses que te ahorras
Los intereses pendientes salen de restar: (cuota × cuotas que faltan) − capital pendiente. Si esa cifra es mayor que la comisión, cancelar sale a cuenta.
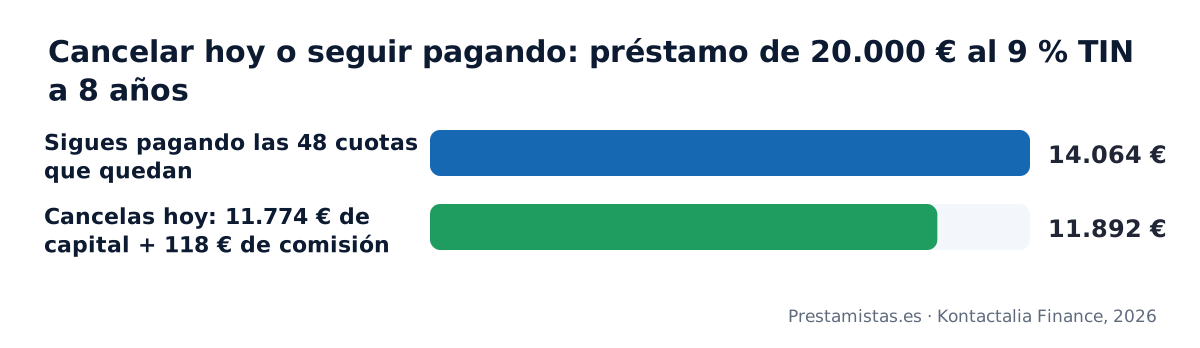
Ejemplo completo. Un préstamo personal de 20.000 € al 9 % TIN a 8 años tiene una cuota de 293,00 €. Has pagado 48 cuotas y quieres cancelar. El capital pendiente es de 11.774,30 €; como faltan más de doce meses, la comisión ordinaria máxima es el 1 %: 117,74 €. Cancelar hoy cuesta 11.774,30 + 117,74 = 11.892,04 €.
Si sigues pagando, entregarás 293,00 € × 48 = 14.064,00 €. El ahorro neto es de 2.171,96 €, y la comisión se lleva un 5 % de los 2.289,70 € de intereses que te quitas de encima.
Con una hipoteca el orden de magnitud cambia. Sobre un préstamo de 120.000 € al 3 % fijo a 25 años, con cuota de 569,05 €, a los seis años quedan 98.803,50 € de capital: el 2 % son 1.976,07 € frente a 30.939,90 € de intereses futuros. Aun así, revisa la pérdida financiera antes de dar por buena esa comisión.
Si quieres rehacer las cuentas con tus cifras, tienes el método desglosado en cómo calcular la cuota de un préstamo y una calculadora de cuota para probar plazos.
Cómo se paga la cancelación y qué papel tienes que pedir
Mientras el préstamo vive, la devolución se hace por alguna de estas tres vías, según lo que admita el prestamista:
- Recibo domiciliado: la cuota se carga cada mes en la cuenta que indicaste con una orden SEPA. Es lo habitual y lo más seguro, porque evita olvidos y comisiones por recibo devuelto.
- Transferencia bancaria: útil si la cuenta de cargo cambia o quieres adelantar un pago. Pon en el concepto tu DNI y el número de préstamo, o el ingreso puede quedar sin asignar.
- Ingreso en efectivo en la cuenta del prestamista: se hace en ventanilla identificándote con el DNI e indicando el número de préstamo. Muchas entidades cobran comisión por ingreso de terceros, por eso conviene preguntar antes.
Para la cancelación total, el orden que evita sustos es: pide por escrito la cifra exacta de cancelación con fecha valor, paga por transferencia desde una cuenta a tu nombre, guarda el justificante y reclama después el documento que acredita que ya no debes nada. Ese papel se llama certificado de deuda cero o carta de saldo cero, y lo vas a necesitar si en el futuro pides otra financiación.
Si el préstamo llegó a estar en un fichero de impagados, la baja se solicita al fichero aportando ese certificado. Y si había avalista, su responsabilidad se extingue con la deuda: consérvale una copia.
La cancelación registral de una hipoteca
Pagar la hipoteca extingue la deuda, pero la carga sigue inscrita en el Registro de la Propiedad hasta que alguien la borra. El trámite tiene tres piezas: el certificado de deuda cero del prestamista, la escritura de carta de pago y cancelación que firma su apoderado ante notario y la inscripción en el Registro, previa liquidación del impuesto de actos jurídicos documentados, que en este caso está exento.
Los gastos de ese trámite los asume quien pidió el préstamo, porque no forman parte de la constitución.
Es un paso voluntario y se puede dejar para cuando haga falta, pero sin él la nota simple seguirá mostrando la hipoteca y cualquier venta o nueva operación se atascará.
Cancelar un préstamo hipotecario: derechos, plazos y seguros
El artículo 23 de la Ley 5/2019 te reconoce el derecho a reembolsar total o parcialmente en cualquier momento, sin esperar a que pase un tiempo mínimo. Las reglas de la operativa:
- El contrato puede exigirte un preaviso, con un máximo de un mes.
- Cuando comunicas tu decisión, el prestamista tiene tres días hábiles para entregarte por escrito el detalle de las consecuencias: cifra a pagar, compensación que reclama y cómo la ha calculado.
- Tienes derecho a la reducción del coste total del préstamo: los intereses y los gastos del periodo que ya no vas a usar desaparecen.
El reembolso anticipado se confunde a veces con el vencimiento anticipado, y son cosas opuestas: el primero lo pides tú porque puedes pagar antes; el segundo lo declara el prestamista cuando dejas de pagar y convierte todo el capital pendiente en exigible de golpe. Lo explicamos en qué pasa si no pagas un préstamo.
Queda el seguro. Cuando el préstamo se extingue, el seguro accesorio del que era beneficiario el prestamista se extingue con él, salvo que comuniques expresamente que quieres mantenerlo y designes a otro beneficiario. Si pagaste la prima de una sola vez y por adelantado, reclama a la aseguradora la parte proporcional que no has consumido: en los créditos con seguro vinculado se lo impone el artículo 30.6 de la Ley 16/2011.
Cuándo compensa cancelar y cuándo es mejor esperar
La cuenta del apartado anterior da la respuesta financiera, y luego están tus circunstancias. Cancelar compensa cuando:
- Queda plazo por delante: cuanto más lejos está el vencimiento, más intereses te quitas.
- El tipo de tu préstamo es alto comparado con lo que rinde ese dinero parado.
- Te libera capacidad de endeudamiento para una operación que sí te interesa. El préstamo desaparece de tu CIRBE cuando el prestamista informa de la extinción.
Espera, en cambio, si vas a quedarte sin colchón para imprevistos, si tienes deudas más caras que esa, una tarjeta revolving se lleva por delante cualquier ahorro de un préstamo personal, o si el préstamo está en sus últimos meses, cuando la cuota ya es casi toda capital y apenas queda interés que evitar.
Un matiz fiscal: la deducción por vivienda habitual solo sigue viva para quien compró antes de 2013 y la venía aplicando. Si es tu caso, mira cuánto desgrava la hipoteca antes de amortizar por encima del límite deducible; para todos los demás, la cancelación no tiene efecto en la renta.
Cómo funciona la cancelación en los préstamos de Prestamistas.es
Estructuramos préstamos a través de prestamistas particulares y privados con la garantía de un inmueble, y la cancelación se pacta en la oferta, antes de firmar: desde el 0 %. Lo que figura en la escritura es lo que se aplica, sin sorpresas el día que quieras liquidar.
Nuestras condiciones: desde 15.000 € · como máximo el 40 % del valor de tasación, lo habitual entre el 25 % y el 40 % · TIN desde el 10 % · hasta 20 años · cancelación anticipada desde el 0 %.
Si el inmueble arrastra una hipoteca u otra carga, el préstamo la cancela en la firma y esa cantidad forma parte del importe concedido. No se adelanta dinero al prestamista ni a nosotros en ningún momento y el notario lo eliges tú.
Las puertas de entrada son préstamos privados y préstamos con garantía hipotecaria, también con ASNEF o sin nómina. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Preguntas frecuentes sobre la cancelación de un préstamo
Lo que conviene saber
¿Puede el banco retrasar la firma de la cancelación de mi hipoteca y por qué?
¿Qué gastos de notaría y registro tiene cancelar una hipoteca ya pagada?
¿Me conviene cancelar un préstamo caro con otro préstamo de interés más bajo?
¿Qué diferencia hay entre la comisión por cancelación total y por amortización parcial?
¿Puedo cancelar un préstamo con el dinero de la venta de la casa hipotecada?
Cómo lo hacemos en Prestamistas.es
¿Qué comisión aplican vuestros prestamistas si cancelo el préstamo antes del primer año?
¿Se incluye la comisión de cancelación de mi hipoteca bancaria al pagarla en la firma?
¿Aparece en la FEIN lo que me costaría cancelar vuestro préstamo antes de tiempo?
¿Tengo que volver al notario para cancelar la hipoteca cuando termine de pagaros?
¿Qué documento del banco necesitáis para cancelar mi hipoteca actual en la propia firma?
Conceptos que te ayudan a decidir
¿Qué es la caducidad registral de una hipoteca y cuándo se borra del Registro?
¿Qué es la pérdida financiera del prestamista y cómo limita la comisión de cancelación?
¿Tienes derecho a recuperar parte de la comisión de apertura si cancelas antes de tiempo?
¿Qué es la escritura de cancelación de hipoteca y quién tiene que otorgarla?
¿Qué ocurre con el avalista o el hipotecante no deudor cuando se cancela el préstamo?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipoteca urgente · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas cancelar una deuda o una hipoteca y el banco te dice que no?
Si eres propietario de un inmueble, estudiamos tu caso sin compromiso, también con ASNEF o sin nómina. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso