El periodo de carencia de un préstamo es el plazo, pactado en el contrato, durante el que no se devuelve capital. En la carencia de capital o parcial se pagan solo los intereses; en la carencia total no se paga nada y los intereses se acumulan a la deuda. La carencia alivia la cuota durante unos meses, pero encarece el préstamo porque los intereses siguen corriendo.
Aquí tienes los tipos de carencia que existen, cómo cambia la cuota durante y después del periodo, cuánto cuesta de verdad con un ejemplo calculado sobre 45.000 €, cuándo tiene sentido pedirla, cómo se solicita en un préstamo nuevo o en uno que ya pagas y en qué se diferencia de una moratoria.
Qué es el periodo de carencia de un préstamo
La carencia es un tramo del préstamo en el que la obligación de pago se reduce o se suspende. Lo normal es que el prestatario deje de devolver capital y pague solo los intereses; en algunos contratos ni siquiera eso. Cuando termina, el préstamo entra en su amortización ordinaria y la cuota pasa a incluir capital e intereses.
No es un regalo del prestamista. El capital pendiente sigue siendo el mismo durante la carencia y los intereses se calculan sobre la deuda completa mes a mes. Ganas tiempo a cambio de un coste total mayor.
La carencia se pacta en el contrato, al firmar el préstamo o después mediante una novación. Ninguna ley obliga a un banco o a un prestamista a concederla, salvo en los supuestos del Código de Buenas Prácticas para deudores hipotecarios en dificultades, que explicamos más abajo.
Carencia de capital, carencia total y carencia por dificultades
Hay dos tipos según lo que se deja de pagar y otros dos según el momento en que se pide.
- Carencia de capital o parcial. Durante el periodo pagas solo los intereses. Es la más habitual: la cuota baja de forma notable y el capital no crece.
- Carencia total. No pagas nada. Los intereses que se devengan cada mes se suman al capital pendiente y generan a su vez intereses. Es la más cara y la menos frecuente.
- Carencia inicial. Se pacta al firmar y cubre los primeros meses: la obra de una reforma, el arranque de un negocio, un cambio de trabajo con fecha.
- Carencia sobrevenida. Se solicita con el préstamo ya en marcha, cuando los ingresos caen. Exige modificar el contrato y suele tener condiciones.
Cómo cambia la cuota durante la carencia y después
En un préstamo con sistema de amortización francés, cada cuota mezcla intereses sobre el capital pendiente y una parte de devolución del capital. Durante una carencia de capital, la cuota se reduce a los intereses: capital pendiente multiplicado por el tipo mensual. Con 45.000 € al 10 % de TIN, son 375 € al mes.
Al terminar la carencia hay dos formas de retomar la amortización. Si se mantiene la fecha final del préstamo, el capital se reparte entre menos cuotas y cada una sube. Si se alarga el plazo tantos meses como duró la carencia, la cuota es la que habría sido sin carencia, pero se pagan más meses de intereses.
Con una carencia total, además, el capital crece: los 45.000 € se convierten en 49.712,09 € tras doce meses sin pagar, porque cada mes se añaden los intereses no abonados. La cuota posterior se calcula sobre esa cifra mayor.
Cuánto encarece el préstamo: un ejemplo con 45.000 €
El mismo préstamo, 45.000 € al 10 % de TIN a 15 años, con cuatro formas de empezar. La cuota sin carencia es de 483,57 €.
| Escenario | Primer año | Cuota después | Total devuelto | Sobrecoste |
|---|---|---|---|---|
| Sin carencia | 483,57 €/mes | 483,57 € × 180 | 87.043,01 € | — |
| Carencia de capital 12 meses, mismo plazo final | 375,00 €/mes | 498,69 € × 168 | 88.280,12 € | +1.237,11 € |
| Carencia de capital 12 meses, plazo alargado a 16 años | 375,00 €/mes | 483,57 € × 180 | 91.543,01 € | +4.500,00 € |
| Carencia total 12 meses, intereses capitalizados | 0 €/mes | 550,91 € × 168 | 92.553,00 € | +5.509,99 € |
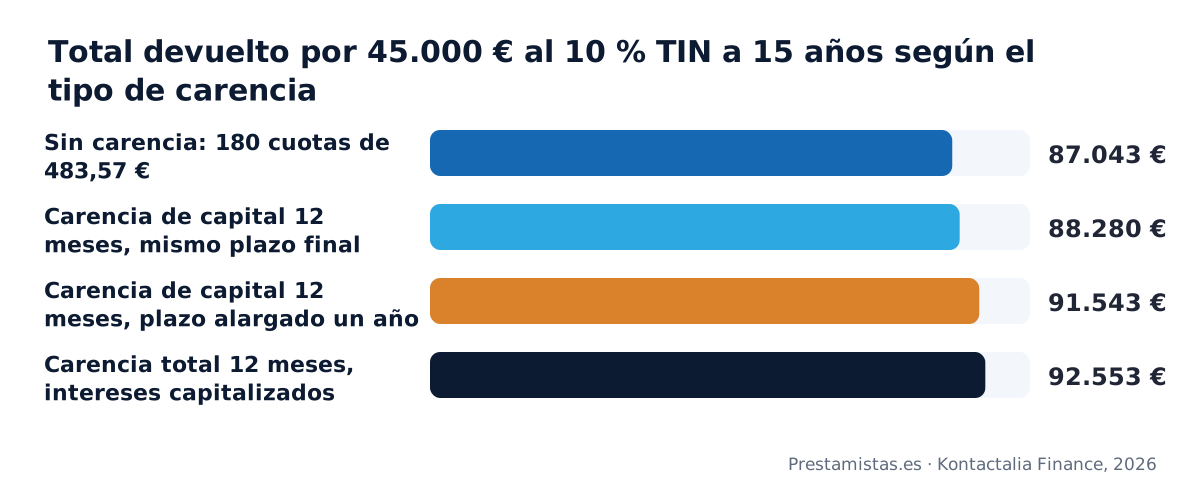
La lectura es clara: una carencia de capital que no alarga el plazo cuesta poco más de 1.200 € en todo el préstamo. Alargar el plazo o no pagar nada multiplica ese sobrecoste por cuatro. Puedes comprobar estas cifras con tu importe y tu plazo en la calculadora de préstamos.
Cuándo conviene pedir un periodo de carencia
Conviene cuando sabes que tus ingresos van a mejorar o que un gasto va a desaparecer en una fecha concreta. No sirve para tapar un desequilibrio permanente entre lo que ganas y lo que pagas.
- Una reforma con obra. Mientras pagas al constructor, la cuota reducida evita duplicar gastos; al terminar, empieza la amortización. Lo explicamos en préstamos para reformas.
- Un negocio que arranca. Los primeros meses de actividad rara vez dan para una cuota completa.
- Una venta prevista. Si vas a vender otro inmueble o a cobrar una herencia, la carencia cubre el tiempo hasta ese ingreso y después amortizas de golpe.
- Una reunificación de deudas. Unos meses de solo intereses dan margen para ordenar la economía tras agrupar varias cuotas en una.
Un aviso práctico. Si pides carencia porque la cuota completa no cabe en tus ingresos, el problema reaparece cuando termina, con una cuota mayor. En ese caso es mejor ajustar el importe o el plazo antes de firmar, o revisar si te conviene reducir cuota o plazo más adelante, que empezar con una carencia.
Cómo y cuándo se solicita la carencia
En un préstamo nuevo, la carencia se negocia antes de la oferta vinculante y queda recogida en el contrato, con su duración, el tipo de carencia y cómo se recalcula la cuota después. En un préstamo con garantía hipotecaria, la Ley 5/2019 obliga a que esas condiciones figuren en la FEIN que recibes antes de firmar.
En un préstamo que ya pagas, hay que pedir una novación: el prestamista estudia tu situación y, si acepta, se firma la modificación. En una hipoteca bancaria, la novación pasa por notaría y registro y tiene costes.
El Real Decreto-ley 6/2012 y su Código de Buenas Prácticas obligan a los bancos adheridos a ofrecer carencias de capital a los hogares que cumplen los requisitos de vulnerabilidad.
Prepara la petición con tres datos: cuánto tiempo necesitas, qué cuota puedes pagar mientras tanto y qué va a cambiar después. Un prestamista concede carencia a quien demuestra que el problema es temporal.
Carencia, moratoria y prórroga: qué cambia
Son tres figuras distintas. La carencia reduce la cuota a los intereses, de forma pactada y con coste. La moratoria suspende las cuotas por completo durante un tiempo, normalmente por una norma excepcional, y según el caso los intereses se devengan o no. La prórroga alarga el plazo final sin tocar las cuotas intermedias.
| Figura | Qué se deja de pagar | Intereses | Quién la concede |
|---|---|---|---|
| Carencia | El capital, o todo en la total | Se devengan siempre; en la total se capitalizan | Pactada con el prestamista |
| Moratoria | La cuota completa | Depende de la norma: en la moratoria legal de 2020 no se devengaron | Ley o acuerdo sectorial |
| Prórroga | Nada: se alarga el vencimiento | Más meses de intereses | Novación del contrato |
En la crisis de 2020 el Gobierno aprobó una moratoria hipotecaria para familias en dificultades, con las cuotas suspendidas y sin devengo de intereses. Las moratorias sectoriales de los bancos aplazaron el capital pero mantuvieron los intereses: en la práctica fueron carencias. Cómo se pide una la detallamos en moratoria de un préstamo.
La carencia en un préstamo con garantía hipotecaria de prestamistas particulares
En Prestamistas.es estructuramos préstamos desde 15.000 € a través de nuestros prestamistas particulares y privados, con la garantía de un inmueble, hasta el 40 % de su valor de tasación y plazos de hasta 20 años. Se puede pactar una carencia de capital inicial cuando el motivo lo justifica: una obra, una venta prevista o el arranque de una actividad.
La carencia se estudia con la operación y queda escrita en la FEIN, con la cuota de cada tramo y el coste total, antes de los 10 días de reflexión. Durante la carencia se pagan los intereses al TIN pactado, desde el 10 % anual, y la cuota posterior no supera el 40 % de los ingresos demostrables.
La amortización anticipada está disponible desde el 0 %, también durante la carencia, para quien recibe antes el dinero que esperaba.
Preguntas frecuentes sobre el periodo de carencia de un préstamo
Lo que conviene saber
¿Cuánto más pago en total si pido una carencia en mi préstamo?
¿Qué diferencia hay entre la carencia de una hipoteca y la de un préstamo personal?
¿Qué requisitos y documentos piden los bancos para conceder una carencia?
¿Tiene sentido pedir carencia en un préstamo para una reforma mientras dura la obra?
¿Me conviene pedir carencia en la hipoteca si espero que mis ingresos suban pronto?
Cómo lo hacemos en Prestamistas.es
¿Vuestros prestamistas ofrecen carencia los primeros meses del préstamo?
¿Cuándo pago la primera cuota de vuestro préstamo después de la firma?
¿Puedo cancelar con vuestro préstamo otro préstamo cuya carencia termina y no puedo pagar?
¿Contáis la cuota que tendré al acabar la carencia de otro préstamo al estudiar el mío?
¿Me conviene más vuestro préstamo a 20 años que la carencia que me ofrece mi banco?
Conceptos que te ayudan a decidir
¿Qué significa que los intereses se capitalicen durante una carencia total?
¿Cómo se recalcula la cuota cuando termina el periodo de carencia?
¿Qué efecto tiene un periodo de carencia en la TAE del préstamo?
¿Qué es la carencia técnica o periodo de disposición en los préstamos para obra?
¿Qué ocurre con la carencia pactada si cancelas el préstamo antes de tiempo?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
- Financiación sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas unos meses de margen antes de amortizar?
Si tienes una vivienda y una fecha en la que tu situación va a cambiar, estudiamos tu préstamo con la carencia que encaje y te damos la cuota de cada tramo por escrito.
Estudiar mi préstamo