
Un préstamo preconcedido es una oferta de crédito que tu banco te hace sin que la hayas pedido, con un importe máximo, un plazo y un interés ya calculados a partir de tu nómina, tus movimientos y tu historial de pago. No es dinero concedido: es una propuesta que se convierte en préstamo solo si la aceptas y la entidad confirma que tu situación no ha cambiado.
La oferta aparece en la app con un botón de «aceptar» y la promesa de tener el dinero en minutos. Esa facilidad es la razón de que muchas personas lo acepten sin leerlo. Aquí tienes cómo decide el banco a quién se lo ofrece, qué condiciones lleva, cuánto cuesta con un ejemplo, qué derechos tienes al firmar y qué alternativas existen si no recibes ninguna oferta.
Qué es un préstamo preconcedido y en qué se diferencia de uno solicitado
En un préstamo solicitado, tú pides el dinero y el banco estudia tu caso desde cero: documentación, scoring y decisión. En un préstamo preconcedido el orden se invierte: el banco estudia primero, con los datos que ya tiene de ti, y después te ofrece un importe. La solicitud formal llega cuando aceptas.
Jurídicamente es un contrato de crédito al consumo como cualquier otro, que se rige por la Ley 16/2011. La palabra «preconcedido» describe el momento de la oferta, no un producto distinto. Las obligaciones de información, el derecho de desistimiento y los límites a las comisiones son los mismos que en un préstamo personal normal.
Conviene distinguirlo de la hipoteca preaprobada, que es una estimación de cuánto te prestaría el banco para comprar una vivienda, y del anticipo de nómina, que es un adelanto de tu sueldo a muy corto plazo. El preconcedido es un préstamo personal con la decisión tomada de antemano.
Cómo funciona un préstamo preconcedido, de la oferta al dinero en cuenta
El proceso tiene cinco pasos y casi todos ocurren dentro de la app del banco. Lo que lo hace rápido es que la parte lenta, el análisis de riesgo, ya está hecha cuando ves la oferta.
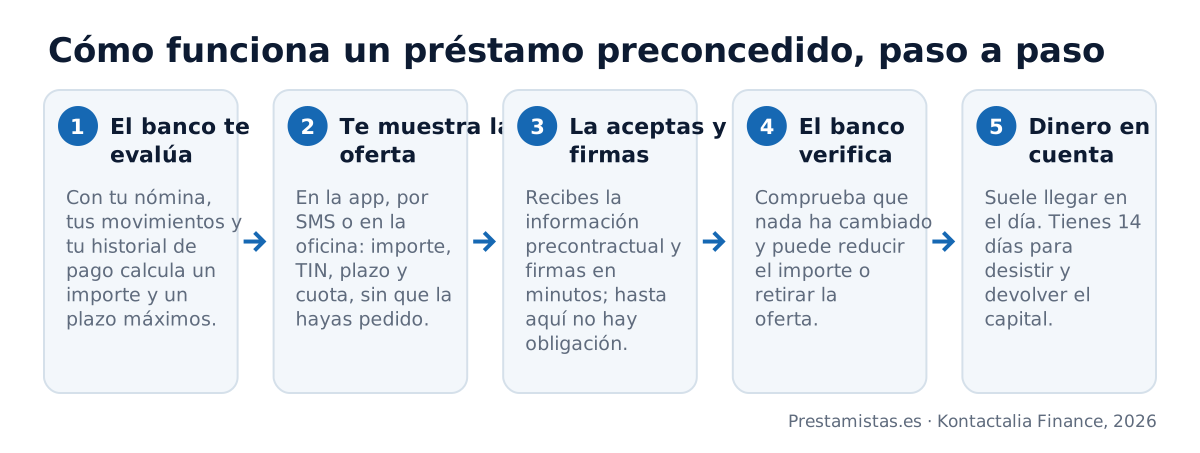
Después de aceptar, la entidad hace una comprobación final: que sigues cobrando la nómina, que no has entrado en un fichero y que tu endeudamiento no ha subido. Si algo ha cambiado, puede reducir el importe o retirar la oferta. Por eso un preconcedido es una expectativa, no un derecho.
Qué mira el banco para preconcederte un préstamo
El banco no te conoce a ti; conoce tus datos. Su sistema de scoring bancario cruza lo que ve en tu cuenta con sus reglas de riesgo y asigna un importe máximo a cada cliente que pasa el filtro.
- Nómina o pensión domiciliada con regularidad y, a ser mayor, antigüedad en la entidad.
- Saldo medio y movimientos: ingresos estables, recibos pagados y sin descubiertos en los últimos meses.
- Historial de pago con el propio banco y ausencia de anotaciones en ficheros como ASNEF.
- Endeudamiento actual: las cuotas que ya pagas, en la entidad y en la CIRBE, frente a tus ingresos.
- Edad y vinculación: tarjetas, seguros o recibos domiciliados elevan la probabilidad de recibir la oferta.
Si cobras sin nómina, acabas de cambiar de banco o has tenido un impago reciente, lo normal es que no veas ninguna oferta. No significa que no puedas pedir un préstamo; significa que el sistema no te ha seleccionado.
Condiciones habituales: importe, interés, plazo y comisiones
Las condiciones varían por entidad y por cliente, pero siguen un patrón. El importe va desde unos cientos de euros hasta varias decenas de miles; el plazo, de unos meses a 6 u 8 años; el interés es el de un préstamo personal al consumo. Las comisiones de apertura y de cancelación anticipada figuran en la información precontractual que recibes antes de firmar.
| Escenario | TIN anual | Cuota mensual | Total devuelto | Intereses |
|---|---|---|---|---|
| Oferta a 36 cuotas | 7 % | 308,77 € | 11.115,75 € | 1.115,75 € |
| Oferta a 48 cuotas | 7 % | 239,46 € | 11.494,20 € | 1.494,20 € |
| Oferta a 48 cuotas con peor perfil | 9 % | 248,85 € | 11.944,82 € | 1.944,82 € |
Alargar el plazo baja la cuota y sube el coste total: entre 36 y 48 cuotas al 7 % la diferencia son 378,45 € de intereses. Antes de aceptar, compara la TAE de la oferta con la de otro préstamo personal y comprueba la cuota en la calculadora de préstamos.
Ventajas y riesgos de aceptar un préstamo preconcedido
La ventaja es la velocidad y la ausencia de papeleo: la oferta ya está estudiada y el dinero llega en horas. El riesgo es el mismo que explica esa velocidad: se acepta por impulso, con un importe que el banco ha fijado y no tú, y con un interés que nadie ha comparado.
| Ventajas | Riesgos |
|---|---|
| Dinero en el día, sin documentación ni visita a la oficina | Aceptar por impulso un préstamo que no necesitas |
| Condiciones conocidas desde el primer momento | Interés más alto que el de una oferta negociada o comparada |
| No exige avalista ni otra garantía | Importe fijado por el banco, a veces por encima de lo que necesitas |
| Oferta ajustada a tu capacidad de pago calculada | Vinculaciones: seguros o tarjetas que condicionan el interés |
| Puede rechazarse sin consecuencias en tu historial | Una cuota más que reduce tu margen para una necesidad futura |
Un preconcedido es una venta, no un favor. El banco lo ofrece porque gana con él, y lo retira en cuanto tu perfil empeora. Antes de pulsar «aceptar», responde a tres preguntas: ¿para qué es el dinero?, ¿cabe la cuota junto a las que ya pago?, ¿he comparado la TAE con otra oferta? Si una respuesta es no, espera.
Qué derechos tienes si aceptas: desistimiento, cancelación y comisiones
Aceptar un preconcedido no te deja sin margen. La Ley 16/2011 te reconoce 14 días naturales para desistir sin explicar el motivo, devolviendo el capital y los intereses de esos días. También limita la compensación por cancelación anticipada al 1 % del capital reembolsado si falta más de un año de plazo, y al 0,5 % si falta menos.
El banco debe entregarte la información normalizada europea antes de firmar, con la TAE, el importe total adeudado y las vinculaciones. Si la oferta de la app no la muestra, pídela. Y si más adelante quieres liquidarlo, el procedimiento es el de cualquier préstamo: lo explicamos en cómo cancelar un préstamo.
Qué hacer si no tienes un préstamo preconcedido o el banco lo retira
La ausencia de oferta suele tener tres causas: ingresos sin nómina, una anotación en un fichero o demasiadas cuotas abiertas. En los dos primeros casos el banco rara vez concede un préstamo personal aunque lo solicites, y el motivo lo detallamos en por qué no me conceden un préstamo.
Si eres propietario y el importe que necesitas es alto, existe otra vía. En Prestamistas.es estructuramos préstamos desde 15.000 € a través de nuestros prestamistas particulares y privados, con la garantía de una vivienda, un local o un piso alquilado, también con ASNEF y sin nómina. El máximo es el 40 % del valor de tasación, hasta 20 años y con firma ante notario.
No es la respuesta para un gasto de 3.000 €; para eso están la financiación del comercio o un préstamo pequeño. Es la respuesta cuando el banco cierra la puerta y hay un inmueble que respalda la operación, como se explica en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre los préstamos preconcedidos
Lo que conviene saber
¿Por qué me pueden denegar un préstamo preconcedido que el propio banco me ofrecía?
¿Puede el banco retirarme un préstamo preconcedido después de haberlo aceptado?
¿Cómo sabe el banco cuánto me puede preconceder sin pedirme ningún papel?
¿Me perjudica en la CIRBE aceptar un préstamo preconcedido que en realidad no necesito?
¿Es lo mismo un préstamo preconcedido que un préstamo preaprobado?
Cómo lo hacemos en Prestamistas.es
¿Tenéis préstamos preconcedidos o siempre hace falta un estudio y una tasación?
Si el preconcedido del banco no me llega para todo, ¿puedo completar el importe con vosotros?
¿Qué diferencia hay entre vuestra viabilidad en 24-48 horas y la oferta vinculante de la FEIN?
¿Por qué vuestros prestamistas piden un inmueble si el banco me lo preconcede solo con mi nómina?
¿Puedo usar vuestro préstamo para cancelar un preconcedido que ya me han ingresado?
Conceptos que te ayudan a decidir
¿Qué es el scoring interno que usan los bancos para ofrecer préstamos preconcedidos?
¿Qué información debe incluir obligatoriamente la publicidad de una oferta de crédito preconcedido?
¿Qué es la Información Normalizada Europea que deben darte antes de un crédito al consumo?
¿Qué son las decisiones automatizadas y puedo pedir que una persona revise mi solicitud?
¿Qué es la venta cruzada y qué productos suelen ir vinculados a un préstamo preconcedido?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tu banco no te ofrece nada y tienes una vivienda?
Si no aparece ninguna oferta en tu app porque cobras sin nómina o figuras en un fichero, estudiamos tu caso con la garantía de tu inmueble. Desde 15.000 €, con respuesta de viabilidad en 24-48 horas y nada que pagar por adelantado.
Pedir el estudio sin compromiso