Un préstamo flexible es un préstamo personal que permite cambiar la forma de devolverlo después de firmarlo: subir o bajar la cuota, saltarte un pago al año, pedir una carencia, disponer de más dinero o amortizar sin coste. Cada una de esas opciones viene pactada en el contrato y, salvo la amortización anticipada, suele tener un precio: más plazo y más intereses.
«Flexible» es una palabra comercial, no una categoría legal. Detrás puede haber un préstamo personal con cuota modificable, una línea de crédito o una tarjeta de pago aplazado, y las diferencias de coste entre ellos son enormes. Aquí tienes qué mecanismos de flexibilidad existen, cuánto cuesta cada uno con cifras, qué dice la ley, para quién tiene sentido y cuándo conviene una alternativa con cuota fija.
Qué es un préstamo flexible y qué significa la flexibilidad
En un préstamo clásico firmas un importe, un plazo y una cuota, y los tres quedan fijos hasta el final. En un préstamo flexible el contrato prevé que el prestatario pueda modificar alguna de esas variables durante la vida del préstamo, dentro de unos límites y, a veces, pagando por ello.
La flexibilidad siempre se traduce en lo mismo: mover dinero en el tiempo. Pagar menos hoy significa pagar más mañana, porque el capital pendiente sigue generando intereses. Por eso la pregunta útil es qué cuesta cada opción y si la vas a usar de verdad, más que si el préstamo es flexible.
Los bancos lo comercializan bajo nombres propios y las financieras online lo presentan como «paga a tu ritmo». La Ley 16/2011 de contratos de crédito al consumo se aplica igual: información precontractual, TAE, 14 días de desistimiento y límites a la compensación por amortizar antes.
Los cinco mecanismos de flexibilidad y qué cuesta cada uno
Casi todos los préstamos flexibles combinan alguno de estos cinco mecanismos. La tabla resume en qué consiste cada uno y su efecto sobre el coste total.
| Mecanismo | Qué permite | Efecto sobre el coste |
|---|---|---|
| Cuota modificable | Subir o bajar la cuota dentro de un mínimo y un máximo, cambiando el plazo | Bajar la cuota alarga el plazo y suma intereses; subirla los reduce |
| Cuota que se puede saltar | No pagar una o dos cuotas al año, avisando antes | El plazo se alarga y la cuota saltada genera intereses mientras tanto |
| Carencia | Pagar solo intereses, o nada, durante unos meses al inicio o en una dificultad | El capital no baja; los intereses de ese periodo se pagan o se añaden a la deuda |
| Disposiciones adicionales | Volver a disponer del capital ya devuelto, como en una línea de crédito | Cada disposición reinicia la deuda; es el mecanismo que más intereses genera a largo plazo |
| Amortización anticipada sin comisión | Devolver parte o todo el capital cuando quieras | Reduce intereses; es la única flexibilidad que abarata el préstamo |
Las dos primeras son flexibilidades de cuota, útiles si tus ingresos cambian de un mes a otro. La carencia y las disposiciones adicionales son flexibilidades de capital, y conviene tratarlas con más cuidado porque son las que convierten un préstamo en una deuda permanente. Explicamos la carencia en detalle en qué es el periodo de carencia de un préstamo.
Cuánto cuesta la flexibilidad: un ejemplo con cifras
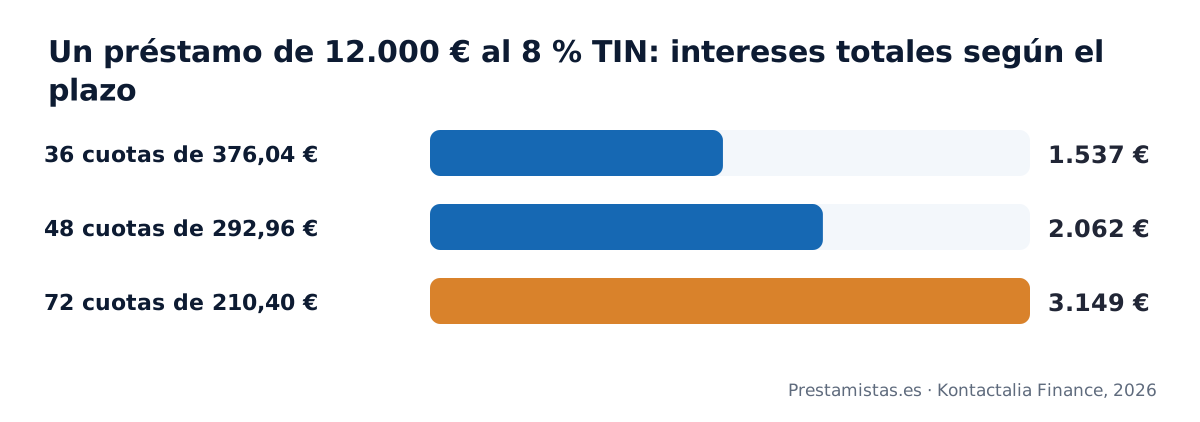
Tomemos 12.000 € al 8 % TIN. La cuota y los intereses totales dependen del plazo que elijas, y bajar la cuota de 376 € a 210 € duplica los intereses.
Lo mismo ocurre en una línea de crédito. Con 6.000 € dispuestos al 18 % TIN, pagar 300 € al mes liquida la deuda en 24 meses con 1.186,87 € de intereses; pagar 150 € tarda unos 62 meses y cuesta 3.231,46 €; pagar una cuota mínima de 120 € tarda más de siete años y cuesta 5.173,33 €.
Puedes repetir el cálculo con tus cifras en la calculadora de préstamos.
La cuota mínima es la trampa de los préstamos flexibles. Está pensada para que la deuda nunca moleste y nunca termine. Si contratas un producto con cuota mínima, fija tú una cuota que amortice capital de verdad y no vuelvas a disponer del dinero devuelto. Lo contamos con detalle en qué es un crédito revolvente.
Préstamo flexible, línea de crédito y tarjeta revolving: qué cambia
Los tres se venden como financiación flexible, pero tienen estructura y precio distintos. El préstamo flexible tiene un capital cerrado y un final; la línea de crédito y la tarjeta son créditos renovables en los que el dinero devuelto vuelve a estar disponible.
| Producto | Capital | Interés habitual | Riesgo principal |
|---|---|---|---|
| Préstamo personal flexible | Cerrado: se entrega una vez y se amortiza | El de un préstamo personal al consumo | Alargar el plazo usando las opciones de cuota |
| Línea de crédito | Renovable: se dispone y se repone hasta un límite | Más alto que el préstamo; solo sobre lo dispuesto | Convertirla en un gasto habitual en lugar de un colchón |
| Tarjeta revolving | Renovable con cuota mínima o porcentaje | Entre los más altos del mercado | Deuda que no se amortiza; es el producto con más reclamaciones por usura |
Si lo que buscas es disponer de dinero solo cuando haga falta, tienes el detalle en línea de crédito: qué es y cómo funciona.
Qué dice la ley sobre las opciones de un préstamo flexible
Cada mecanismo debe constar en el contrato con su coste. La Ley 16/2011 obliga a entregar la Información Normalizada Europea con la TAE del escenario de devolución previsto, para que puedas comparar.
La amortización anticipada es un derecho en todo crédito al consumo: la compensación máxima es el 1 % del capital reembolsado si queda más de un año de plazo y el 0,5 % si queda menos.
En los créditos renovables, la Orden ETD/699/2020 añadió obligaciones de transparencia: la entidad debe explicarte, con un ejemplo, cuánto tardarías en pagar y cuánto te costaría con la cuota elegida, y evaluar tu solvencia para que puedas devolver el crédito en un plazo razonable. Si una entidad no te da esa información antes de firmar, es motivo para no firmar.
Para quién tiene sentido un préstamo flexible y para quién no
- Tiene sentido si tus ingresos son irregulares, como los de un autónomo o un trabajador con comisiones, y usas la flexibilidad para subir la cuota en los meses buenos, además de bajarla en los malos.
- Tiene sentido si prevés un ingreso extraordinario y quieres amortizar sin comisión cuando llegue.
- No tiene sentido si vas a elegir siempre la cuota más baja: pagarás el préstamo más caro del mercado por una comodidad que un plazo largo con cuota fija te daría más barata.
- No tiene sentido para tapar un desfase permanente entre ingresos y gastos; ahí la solución es reunificar las deudas, no añadir una.
Antes de contratar, calcula cuánto puedes pagar cada mes sin tensión con el método de la capacidad de endeudamiento y elige el plazo más corto que quepa. La flexibilidad se queda como reserva, no como plan.
Cuando lo que necesitas es plazo, no flexibilidad: la cuota fija a largo plazo
Muchas personas buscan un préstamo flexible porque la cuota del banco no les cabe. La solución que encaja es un plazo más largo con cuota fija, que da previsibilidad sin pagar por opciones que no se usan. Para importes a partir de 15.000 € y cuando el banco no concede, un propietario puede conseguirlo con la garantía de su vivienda.
En Prestamistas.es estructuramos préstamos desde 15.000 € a través de nuestros prestamistas particulares y privados, con plazos de hasta 20 años, cuota fija, amortización anticipada desde el 0 % y la posibilidad de agrupar otras deudas en la firma, también con ASNEF o sin nómina. El importe máximo es el 40 % del valor de tasación.
La flexibilidad real, en este caso, está en elegir el plazo y en poder cancelar antes sin coste. Tienes las condiciones completas en préstamos a largo plazo.
Preguntas frecuentes sobre los préstamos flexibles
Lo que conviene saber
¿Puedo saltarme alguna cuota en un préstamo de pago flexible sin penalización?
¿Cómo sé si un préstamo flexible me sale más caro que uno de cuota fija?
¿Qué préstamo me conviene si mis ingresos son irregulares a lo largo del año?
¿Se puede cambiar un préstamo de cuota fija a uno flexible después de firmarlo?
¿Qué preguntas debo hacer antes de firmar un préstamo de pago flexible?
Cómo lo hacemos en Prestamistas.es
¿Ofrecen vuestros prestamistas préstamos con cuota flexible o la cuota es siempre fija?
¿Qué flexibilidad tengo con vuestros prestamistas si quiero devolver el préstamo antes de tiempo?
¿Puedo elegir el plazo para ajustar la cuota a mis ingresos irregulares de autónomo?
¿Calculáis la cuota máxima con mis ingresos medios si varían mucho de un mes a otro?
¿Puedo reunir en vuestra cuota fija los préstamos flexibles y tarjetas que ya tengo?
Conceptos que te ayudan a decidir
¿Qué es una cuota balón y en qué préstamos flexibles aparece?
¿Qué es la amortización negativa y por qué puede hacer crecer la deuda?
¿Cómo afecta el euríbor a un préstamo flexible con interés variable?
¿Qué es la comisión de disponibilidad de una línea de crédito personal?
¿Qué es un préstamo con cuota creciente y para quién está pensado?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamo con la garantía de tu vivienda · Desde 15.000 € y hasta el 40 % de la tasación de tu inmueble, a hasta 20 años.
- Préstamos con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas una cuota que quepa, con plazo largo y sin opciones que encarecen?
Si eres propietario, estudiamos un préstamo con cuota fija de hasta 20 años con la garantía de tu vivienda, con amortización anticipada desde el 0 % y también con ASNEF o sin nómina. Respuesta de viabilidad en 24-48 horas.
Pedir el estudio sin compromiso