Un préstamo DSCR se concede en función del ratio de cobertura del servicio de la deuda, el DSCR: el cociente entre los ingresos netos que genera un inmueble o un negocio y las cuotas del préstamo en un año. Un DSCR de 1,25 significa que los ingresos cubren las cuotas con un 25 % de margen; por debajo de 1 el activo no paga su deuda.
El concepto nace en la financiación de inversores inmobiliarios y de empresas. En España lo aplican los bancos al estudiar un préstamo sobre un piso alquilado y los prestamistas privados al valorar los alquileres como ingreso. Aquí tienes la fórmula, un ejemplo calculado, cómo interpretar el resultado y cómo se combina con el LTV y con tu ratio de endeudamiento.
Qué es el DSCR y qué es un préstamo DSCR
DSCR son las siglas en inglés de debt service coverage ratio, el ratio de cobertura del servicio de la deuda. Mide cuántas veces los ingresos netos de un activo cubren el pago anual de capital e intereses del préstamo que lo financia.
Es una medida del activo, no del titular: no mira tu nómina ni tu declaración de la renta, mira lo que produce el inmueble o el negocio.
Un préstamo DSCR es, por tanto, un préstamo que se aprueba sobre esa cifra. En Estados Unidos es un producto con nombre propio para inversores que compran viviendas para alquilar: el prestamista exige un DSCR mínimo, normalmente entre 1,20 y 1,25, y no pide justificar ingresos personales.
En España no existe como producto etiquetado, pero el criterio es el que aplican bancos y prestamistas privados cuando el inmueble que sirve de garantía está alquilado.
Cómo se calcula el ratio de cobertura del servicio de la deuda: fórmula y ejemplo
La fórmula es un cociente: DSCR = ingreso operativo neto ÷ servicio anual de la deuda. El ingreso operativo neto son los ingresos del activo menos sus gastos de explotación, antes de pagar la deuda y los impuestos sobre la renta. El servicio de la deuda es la suma de las doce cuotas del préstamo, capital más intereses.
Un ejemplo con un piso alquilado por 1.100 € al mes.
- Ingresos anuales: 1.100 € × 12 = 13.200 €.
- Gastos de explotación: IBI 450 €, comunidad 720 €, seguro 250 €, mantenimiento y meses vacíos 980 €. Total: 2.400 €.
- Ingreso operativo neto: 13.200 − 2.400 = 10.800 €.
- Préstamo de 60.000 € a 15 años al 10 % TIN: cuota de 644,76 €, servicio anual de la deuda de 7.737,16 €.
- DSCR: 10.800 ÷ 7.737,16 = 1,40.
El inmueble genera un 40 % más de lo que cuesta la deuda. Para la cuota de otro importe o plazo te sirve cómo calcular la cuota de un préstamo o la calculadora.
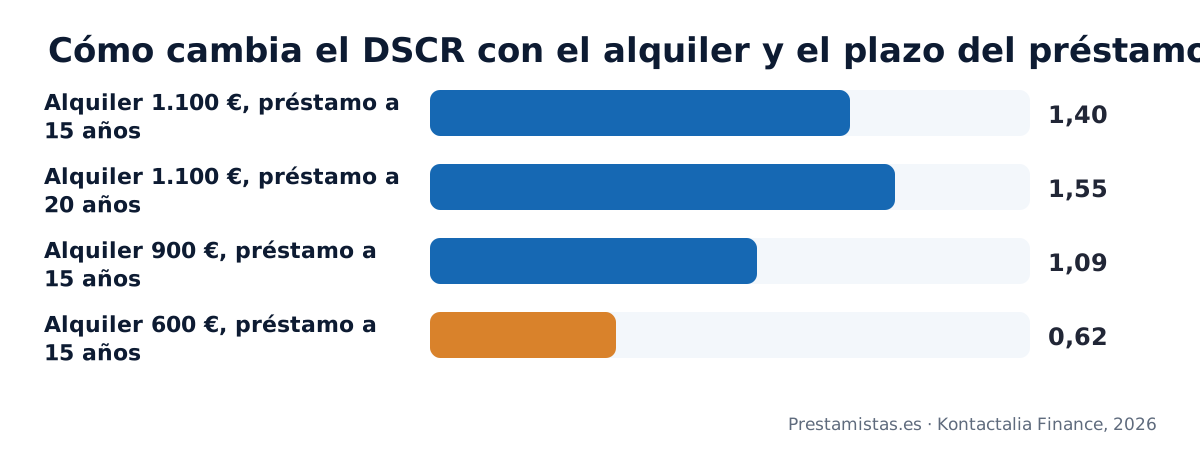
Con los mismos 60.000 € a 20 años la cuota baja a 579,01 € y el DSCR sube a 1,55. Con un alquiler de 900 € y el préstamo a 15 años, el ingreso neto queda en 8.400 € y el DSCR cae a 1,09. Con 600 € de alquiler, a 0,62: el piso ya no paga su deuda.
Cómo leer el DSCR: por debajo de 1, en 1,25 y por encima de 1,50
El umbral es 1. Por debajo, el activo no cubre sus cuotas y el titular tiene que poner dinero cada mes. Por encima, queda margen para imprevistos, y cuanto mayor es ese margen, menos riesgo asume quien presta.
| DSCR | Qué significa | Cómo lo lee quien presta |
|---|---|---|
| Menos de 1,00 | Los ingresos no cubren las cuotas | Operación no viable sobre el activo; haría falta otra fuente de ingresos o menos préstamo |
| 1,00 a 1,20 | Cubre justo, sin margen para un mes vacío o una reparación | Riesgo alto; se pide más plazo, menos importe o garantías adicionales |
| 1,20 a 1,50 | Cubre con un margen del 20 % al 50 % | Rango habitual de aprobación bancaria; 1,25 es el mínimo más extendido |
| Más de 1,50 | El activo genera bastante más de lo que cuesta su deuda | Operación holgada; permite mejores condiciones o más importe |
Esos tramos son orientativos. Un local con un solo inquilino exige más margen que un edificio con diez viviendas, y un préstamo a tipo variable necesita más colchón que uno a tipo fijo.
Cómo funciona un préstamo DSCR y en qué se diferencia de uno con nómina
En un préstamo con nómina el banco estudia tu capacidad de pago personal: ingresos, deudas, estabilidad laboral y scoring. En un préstamo DSCR estudia el activo: contrato de alquiler, recibos cobrados, gastos del inmueble y tasación. El titular puede ser un autónomo con ingresos irregulares o un jubilado, porque lo que paga la cuota es el alquiler.
El proceso tiene cuatro piezas. El prestamista fija un DSCR mínimo y un LTV máximo. Calcula el ingreso neto con los contratos y los recibos de los últimos meses, no con una estimación. Determina el importe máximo que ese ingreso soporta al plazo y al tipo ofrecidos. Y exige la garantía hipotecaria del propio inmueble, con tasación por sociedad homologada.
El riesgo está en la dependencia del inquilino. Un impago prolongado o un periodo sin alquilar deja el DSCR por debajo de 1 y la cuota sigue llegando. Por eso los prestamistas prudentes descuentan uno o dos meses de vacancia al año y piden que el titular tenga algún otro ingreso o ahorro de respaldo.
DSCR, LTV y ratio de endeudamiento: tres medidas que se combinan
El DSCR mide si el activo paga la deuda. El LTV mide cuánto préstamo hay sobre el valor del inmueble, y protege al prestamista si hay que vender la garantía. El ratio de endeudamiento mide qué parte de los ingresos de la persona se va en cuotas, y protege al deudor de ahogarse.
En una operación bien estudiada se cumplen las tres. Con el piso del ejemplo tasado en 180.000 €, un préstamo de 60.000 € supone un LTV del 33 %, dentro del máximo del 40 % que aplican los prestamistas privados. El DSCR de 1,40 confirma que el alquiler paga la cuota.
Y con una pensión de 1.300 € además del alquiler, la cuota de 644,76 € sumada a las otras deudas del titular tiene que caber en el 40 % de la suma de ambos ingresos.
Advertencia práctica. Calcula el DSCR con el alquiler que cobras de verdad y con todos los gastos del inmueble, incluidos el IBI, la comunidad, el seguro y al menos un mes vacío al año. Un ratio calculado con el alquiler que te gustaría cobrar y sin gastos no lo acepta ningún prestamista y puede llevarte a firmar una cuota que el piso no paga.
Cómo mejorar el DSCR antes de pedir el préstamo
Hay tres palancas, y conviene moverlas en este orden:
- Alargar el plazo. Es la más eficaz. Pasar de 15 a 20 años baja la cuota un 10 % y sube el DSCR en la misma proporción, a cambio de más intereses totales.
- Pedir menos importe. Cada 10.000 € menos a 15 años y al 10 % reducen la cuota en 107,46 € al mes.
- Subir el ingreso neto. Actualizar el alquiler con el IPC si el contrato lo permite, repercutir al inquilino los gastos que la ley permite o reducir el coste del seguro y del mantenimiento.
Lo que no mejora el ratio es inflar los ingresos con un contrato firmado el mes anterior sin recibos que lo respalden. Cualquier prestamista pide los movimientos bancarios de los últimos seis o doce meses.
Préstamos sobre inmuebles alquilados en España: qué se estudia de verdad
Cuando el solicitante es un particular y la garantía es un inmueble, la Ley 5/2019 de contratos de crédito inmobiliario obliga a evaluar su solvencia con todos sus ingresos, y los alquileres son uno de ellos.
En Prestamistas.es estructuramos préstamos con garantía hipotecaria a través de nuestros prestamistas particulares y privados, y valoramos los alquileres, la pensión, los dividendos o la actividad de un autónomo como ingresos reales, sin necesidad de nómina.
Las condiciones son las mismas que en cualquier otra operación: desde 15.000 € y hasta el 40 % del valor de tasación, TIN desde el 10 % anual, hasta 20 años y una cuota que no supere el 40 % de los ingresos demostrables. Lo detallamos en préstamos sin nómina y en préstamo con garantía hipotecaria sin nómina ni ingresos fijos.
La regla del 40 % y el DSCR son la misma idea vista desde dos lados: una cuota que ocupa el 40 % de los ingresos equivale a unos ingresos que cubren la cuota 2,5 veces. Es un margen más exigente que el de un préstamo DSCR americano, y permite que la operación aguante un mes sin inquilino.
Preguntas frecuentes sobre el DSCR y los préstamos sobre inmuebles alquilados
Lo que conviene saber
¿Qué DSCR mínimo suelen exigir para financiar un inmueble destinado al alquiler?
¿Se puede comprar un piso para alquilar con un préstamo basado en sus rentas?
¿Qué pasa si las rentas dejan de cubrir la cuota en un préstamo DSCR?
¿Existen préstamos DSCR en España o es un producto sobre todo estadounidense?
¿Qué diferencia hay entre el DSCR y la ratio de endeudamiento de un particular?
Cómo lo hacemos en Prestamistas.es
¿Os basta con que las rentas del inmueble cubran la cuota, como en un DSCR?
¿Estudian vuestros prestamistas un préstamo que se devuelva con las rentas del inmueble alquilado?
¿Afecta a la tasación y al importe que el piso esté alquilado con inquilinos dentro?
¿Puede mi sociedad patrimonial, que cobra los alquileres, pediros el préstamo a su nombre?
¿Qué plazo máximo me dais si el préstamo se va a pagar con las rentas del alquiler?
Conceptos que te ayudan a decidir
¿Qué es el NOI o ingreso operativo neto y cómo se calcula en un inmueble alquilado?
¿Qué es la ratio de cobertura de intereses y en qué se diferencia del DSCR?
¿Qué es un covenant financiero y qué pasa si la empresa lo incumple?
¿Qué es la tasa de desocupación de un inmueble y cómo afecta al DSCR?
¿Qué es el EBITDA y por qué se usa para medir la capacidad de pago de una empresa?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamo con la garantía de tu vivienda · Desde 15.000 € y hasta el 40 % de la tasación de tu inmueble, a hasta 20 años.
- Agrupar tus deudas en una cuota · Agrupa todas tus deudas en una sola cuota con la garantía de tu vivienda.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tienes un piso o un local alquilado y necesitas liquidez?
Los alquileres cuentan como ingreso y el inmueble como garantía. Estudiamos tu caso en 24-48 horas y te indicamos por escrito qué importe y qué cuota soporta tu alquiler.
Pedir el estudio sin compromiso