Un préstamo personal para tratamientos médicos es un crédito al consumo que paga de una vez una intervención, un tratamiento dental, estético, de fertilidad u oftalmológico y se devuelve en cuotas mensuales. Lo concede el banco, una financiera asociada a la clínica o, para importes altos y con la garantía de un inmueble, un prestamista privado. El coste depende del interés, del plazo y de quién lo concede.
Un tratamiento que la sanidad pública no cubre se paga de golpe o se financia. La clínica ofrece su propia financiación, el banco tiene su préstamo personal, la tarjeta parece la salida rápida y, cuando el importe es alto y el banco no concede, existe el préstamo con la garantía de una vivienda. Aquí tienes qué cubre cada vía, cuánto cuesta, qué piden y qué derechos tienes al firmar.
Qué es un préstamo personal para tratamientos médicos y qué cubre
Es un préstamo personal corriente con una finalidad concreta: pagar un gasto sanitario. Legalmente no existe un «préstamo médico» distinto; lo que cambia es el destino del dinero y, a veces, quién lo ofrece. Se rige por la Ley 16/2011 de contratos de crédito al consumo cuando lo pide un particular.
Cubre cualquier tratamiento con presupuesto cerrado: implantes y ortodoncia, cirugía estética o reparadora, fecundación in vitro, cirugía refractiva, audífonos, tratamientos de fisioterapia largos o una intervención privada para evitar una lista de espera. También sirve para gastos asociados, como desplazamientos o una segunda opinión.
Quien lo concede no pregunta por tu salud; pregunta por tu capacidad de pago. El informe médico solo aparece cuando la financiación la ofrece la propia clínica, que necesita el plan de tratamiento para fijar el importe. Lo que decide la operación son tus ingresos, tus deudas y tu historial de pago.
Cuatro formas de financiar un tratamiento médico: clínica, banco, tarjeta y garantía hipotecaria
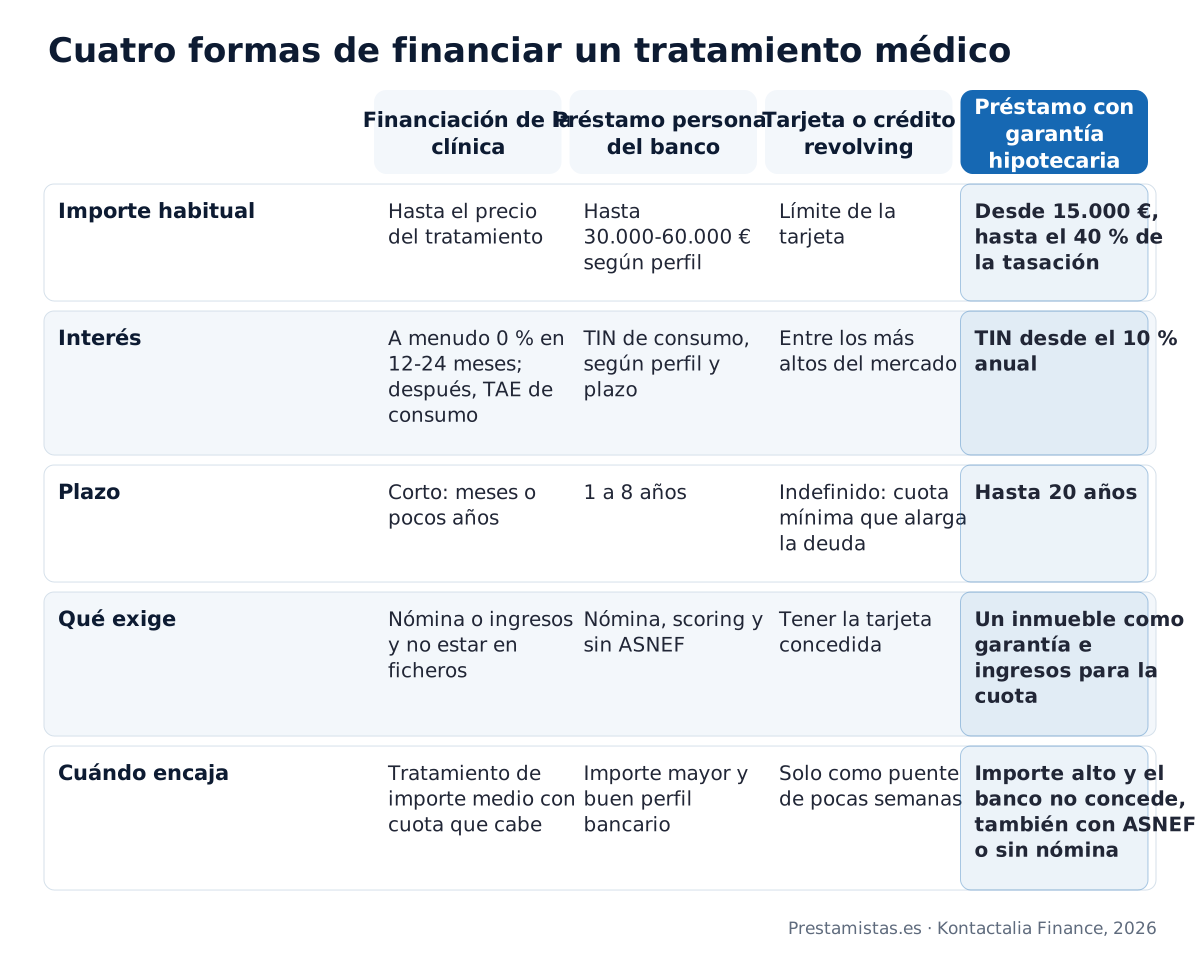
Las cuatro vías resuelven lo mismo con costes y plazos muy distintos. La tabla resume cuándo encaja cada una; debajo las explicamos con un ejemplo de cuota.
| Vía | Importe habitual | Interés | Plazo | Cuándo encaja |
|---|---|---|---|---|
| Financiación de la clínica | Hasta el precio del tratamiento | A menudo 0 % en 12-24 meses; después, interés de consumo | Meses o pocos años | Importe medio y cuota que cabe en tus ingresos |
| Préstamo personal del banco | Según perfil; suele llegar a 30.000-60.000 € | TIN de consumo según perfil y plazo | 1 a 8 años | Importe mayor y buen perfil bancario |
| Tarjeta o crédito revolving | Límite de la tarjeta | Entre los más altos del mercado | Indefinido, con cuota mínima | Solo como puente de pocas semanas |
| Préstamo con garantía hipotecaria | Desde 15.000 €, hasta el 40 % de la tasación | TIN desde el 10 % anual | Hasta 20 años | Importe alto, el banco no concede, también con ASNEF o sin nómina |
La financiación de la clínica es un crédito vinculado: qué derechos te da
Cuando la clínica te ofrece pagar «en cómodos plazos», quien presta no es la clínica sino una financiera con la que tiene acuerdo. Firmas dos contratos: el del tratamiento y el del crédito. La ley los considera vinculados, y esa vinculación es tu principal protección.
El artículo 29 de la Ley 16/2011 establece que, si el servicio no se presta o se presta mal y la clínica no responde, puedes ejercer los mismos derechos frente a la financiera, incluida la suspensión de las cuotas. Los cierres de algunas cadenas de clínicas dentales mostraron su importancia: sin esta regla, el paciente paga un crédito por un tratamiento que nunca recibió.
Tienes además 14 días naturales para desistir del crédito sin dar explicaciones, según el artículo 28 de la misma ley. Y la clínica debe entregarte, antes de firmar, la información precontractual con la TAE, el importe total y el número de cuotas. Si el «0 %» lleva comisión de apertura, la TAE lo refleja.
No firmes el crédito antes de tener el plan de tratamiento detallado y por escrito, con cada fase, su precio y las fechas. Desconfía de la clínica que pide financiar el total el primer día o que condiciona el descuento a firmar en ese momento. Llévate el contrato a casa y lee la TAE antes de volver.
Cuánto cuesta financiar un tratamiento: un ejemplo con 12.000 €
El interés y el plazo deciden lo que pagas de más. Con un tratamiento de 12.000 € a 5 años, calculado con el sistema de amortización francés, la diferencia entre un préstamo personal y una tarjeta revolving supera los 5.000 €.
| Producto | TIN anual | Cuota mensual | Total devuelto | Intereses |
|---|---|---|---|---|
| Financiación de la clínica a 24 meses | 0 % | 500,00 € | 12.000,00 € | 0,00 € |
| Préstamo personal del banco | 6 % | 231,99 € | 13.919,62 € | 1.919,62 € |
| Préstamo personal con peor perfil | 9 % | 249,10 € | 14.946,02 € | 2.946,02 € |
| Tarjeta revolving | 20 % | 317,93 € | 19.075,60 € | 7.075,60 € |
La financiación al 0 % es la más barata si la cuota cabe: 500 € al mes durante dos años exigen ingresos holgados. El préstamo personal reparte la carga en más tiempo a cambio de intereses moderados. La tarjeta solo sirve para cubrir unas semanas hasta que llegue otra financiación. Prueba tu caso en la calculadora de préstamos.
Qué piden para concederlo y qué documentación preparar
Los requisitos son los de cualquier crédito al consumo: ser mayor de edad, residir en España, acreditar ingresos y no figurar en ficheros de morosos. La entidad calcula que la nueva cuota, sumada a las que ya pagas, no supere en torno al 35-40 % de tus ingresos netos. Tienes el método en qué es la capacidad de endeudamiento.
- DNI o NIE en vigor y un número de cuenta bancaria a tu nombre.
- Justificante de ingresos: las tres últimas nóminas, el certificado de la pensión o, si eres autónomo, la última renta y los modelos trimestrales.
- Presupuesto del tratamiento con desglose por fases, firmado por la clínica. Es la base del importe y, en la financiación vinculada, forma parte del contrato.
- Recibos de otros préstamos que estés pagando, para que el cálculo de la cuota sea realista.
Si te deniegan el préstamo, pide el motivo: suele ser una anotación en un fichero, ingresos sin nómina o demasiadas cuotas abiertas. En por qué no me conceden un préstamo explicamos qué hacer en cada caso.
Si el banco no concede: tratamientos caros con la garantía de tu vivienda
Hay tratamientos que superan lo que un préstamo personal cubre: una rehabilitación dental completa, varios ciclos de fertilidad, una cirugía en el extranjero o un tratamiento largo que la sanidad pública no financia. Si además estás en ASNEF o cobras sin nómina, el banco y la financiera de la clínica dicen que no.
En ese caso, un propietario puede financiar el tratamiento con la garantía de su vivienda, un local o un piso alquilado. En Prestamistas.es estructuramos préstamos desde 15.000 € a través de nuestros prestamistas particulares y privados, hasta el 40 % del valor de tasación, con un TIN desde el 10 % anual y hasta 20 años.
La cuota debe caber en el 40 % de tus ingresos reales y demostrables, que pueden ser una pensión, alquileres o la actividad de autónomo. Las cargas previas del inmueble se cancelan con el propio préstamo.
Conviene ser claro: hipotecar una vivienda por 3.000 € no tiene sentido, y por eso el importe mínimo es 15.000 €. Es una vía para importes altos y situaciones en las que el banco cierra la puerta, con firma ante notario y los plazos de reflexión de la Ley 5/2019. Los detalles están en préstamos con garantía hipotecaria.
Errores que conviene evitar antes de firmar la financiación de un tratamiento
- Pagar o financiar todo el tratamiento por adelantado. Lo razonable es financiar por fases o, al menos, tener el plan completo por escrito antes de firmar.
- Mirar la cuota y no la TAE. Una cuota pequeña a muchos meses esconde el coste total; la TAE lo muestra en un solo número.
- Usar la tarjeta revolving como solución definitiva. La cuota mínima apenas amortiza y la deuda se alarga durante años.
- Firmar el crédito el mismo día que el presupuesto. Tienes derecho a llevarte la oferta y 14 días para desistir; úsalos.
- No preguntar qué pasa si el tratamiento se interrumpe. En la financiación vinculada, la ley te protege; en un préstamo personal del banco, el crédito sigue vivo aunque la clínica cierre.
Si ya tienes varias cuotas abiertas por tratamientos y otras compras, agruparlas en una sola puede bajar la cuota mensual. Lo explicamos en préstamos para reunificar deudas.
Preguntas frecuentes sobre la financiación de tratamientos médicos
Lo que conviene saber
¿Cómo puedo financiar un tratamiento médico caro que no cubre la sanidad pública?
¿Conviene más la financiación que ofrece la clínica o un préstamo por mi cuenta?
¿Qué debo revisar antes de firmar la financiación de un tratamiento dental o de fertilidad?
¿Puedo fraccionar el pago directamente con la clínica sin pedir un préstamo?
¿Tiene sentido poner mi vivienda como garantía para pagar un tratamiento médico?
Cómo lo hacemos en Prestamistas.es
¿Qué alternativa me dais si la clínica no me financia el tratamiento completo?
¿Os sirve como ingreso la prestación por baja médica si el tratamiento me impide trabajar?
¿Puedo devolver a 10 años el préstamo del tratamiento para que la cuota sea pequeña?
¿Me podéis decir la cuota aproximada antes de comprometerme con la clínica?
¿Necesito presentaros el presupuesto de la clínica para estudiar el préstamo?
Conceptos que te ayudan a decidir
¿Qué es un crédito vinculado y qué derechos me da si la clínica no presta el servicio?
¿Dónde suele estar el coste oculto de la financiación al 0 % que ofrecen las clínicas?
¿Qué gastos médicos se pueden deducir en el tramo autonómico del IRPF?
¿Cómo funciona el reembolso de gastos de un seguro de salud si pago el tratamiento con un préstamo?
¿Qué riesgos tiene usar el coche como garantía de un préstamo para un tratamiento?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Financiación sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
- Hipoteca urgente · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿El banco no financia tu tratamiento y tienes una vivienda?
Si el importe supera los 15.000 € y el banco o la clínica no conceden, estudiamos tu caso con la garantía de tu inmueble, también con ASNEF o sin nómina. Respuesta de viabilidad en 24-48 horas y sin cobrarte nada por adelantado.
Pedir el estudio sin compromiso