El crowdlending es una forma de financiación colectiva en la que muchos inversores particulares prestan dinero, a través de una plataforma de financiación participativa autorizada por la CNMV, a una empresa, un autónomo o un particular que necesita un préstamo. Cada inversor aporta una parte pequeña del importe y cobra intereses en proporción; la plataforma califica el riesgo y reparte las cuotas.
Esta guía explica cómo funciona una plataforma de crowdlending paso a paso, quién puede pedir dinero y en qué condiciones, qué gana y qué arriesga el inversor, qué ley lo regula desde el Reglamento europeo de 2020, cómo tributan los intereses y en qué se diferencia de un banco o de un prestamista privado con garantía hipotecaria.
Qué es el crowdlending y en qué se diferencia del crowdfunding
El crowdlending es un préstamo con muchos prestamistas. Quien necesita dinero publica su solicitud en una plataforma y, en lugar de un banco, la financian decenas o cientos de inversores con importes pequeños. El prestatario firma un único contrato de préstamo y devuelve cuotas con capital e intereses, que la plataforma reparte entre los inversores.
El crowdfunding es el término general para cualquier financiación colectiva por internet. Dentro de él conviven cuatro modalidades: la donación, la recompensa, la inversión en capital o equity crowdfunding y el préstamo. El crowdlending es esa última modalidad: el inversor no se convierte en socio ni recibe un producto, se convierte en acreedor.
También se le llama préstamo P2P cuando quien pide es un particular y P2B cuando es una empresa. En España la mayoría de las plataformas financian empresas y autónomos, y el crédito al consumo entre particulares es minoritario. Esa variante está explicada en qué son los préstamos P2P.
Cómo funciona una plataforma de crowdlending, paso a paso
El proceso tiene seis pasos y la plataforma dirige todos. Primero recibe la solicitud con el importe, el plazo y el destino del dinero. Después analiza la solvencia del prestatario con sus cuentas, sus deudas y los ficheros de morosidad, y le asigna una calificación de riesgo. Esa nota fija el tipo de interés que pagará.
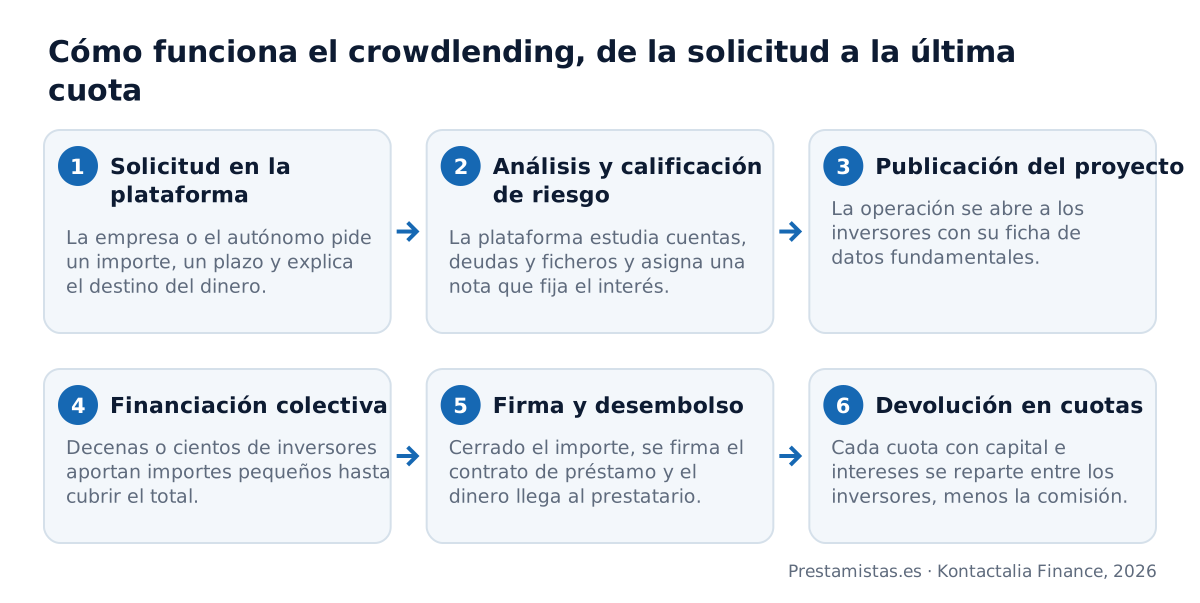
Con la calificación hecha, la plataforma publica el proyecto con su ficha de datos fundamentales. Los inversores aportan durante un plazo de captación. Si el importe se completa, se firma el contrato y el dinero llega al prestatario; si no, la plataforma devuelve las aportaciones o cierra la operación por un importe menor.
A partir de ahí el prestatario paga una cuota mensual y la plataforma la reparte entre los inversores en proporción a lo que cada uno prestó, descontando su comisión. Si el prestatario deja de pagar, la plataforma gestiona la reclamación, pero la pérdida es del inversor.
Quién pide dinero en estas plataformas y qué condiciones consigue
El prestatario habitual es una pyme o un autónomo con cuentas presentadas que necesita liquidez, financiar una inversión o adelantar facturas. Las plataformas piden una antigüedad mínima del negocio, resultados positivos y ausencia de impagos. Un particular puede pedir un préstamo de consumo en las plataformas que lo admiten, con un scoring parecido al de un banco.
El interés depende de la calificación de riesgo: una empresa con buena nota paga un tipo próximo al bancario; una con nota baja paga bastante más o no consigue completar la financiación. El plazo suele ir de unos meses a cinco años, y los importes van desde unos miles de euros hasta cientos de miles.
Hay dos costes además del interés: la comisión de apertura que la plataforma cobra al prestatario, un porcentaje del importe, y en algunos casos una comisión de gestión por cuota. Para comparar ofertas, mira la TAE y no el TIN, porque la TAE incluye esas comisiones.
Un préstamo por crowdlending no es más fácil de conseguir que uno bancario. La plataforma consulta los ficheros de morosidad y la CIRBE, pide cuentas y rechaza los perfiles con impagos. Si tienes una anotación en ASNEF o el banco te ha denegado por solvencia, la respuesta será la misma. Los motivos habituales están en por qué no me conceden un préstamo.
Qué gana y qué arriesga el inversor
El inversor cobra el interés del préstamo menos la comisión de la plataforma, que suele ser un porcentaje de cada cuota. La rentabilidad bruta anunciada se sitúa por encima de la de un depósito porque el riesgo es mayor: no existe Fondo de Garantía de Depósitos y el capital depende de que cada prestatario pague.
El riesgo principal es el impago. Si prestas 5.000 € repartidos en 50 operaciones de 100 € al 7 % anual y tres no devuelven nada, pierdes 300 € de capital. El interés de un año sobre los 4.700 € restantes es, como máximo, de 329 € brutos antes de comisiones e impuestos. Tres impagos de cincuenta se llevan casi todo el beneficio.
Hay otros riesgos. La plataforma puede cesar su actividad y dejar los cobros en manos de un tercero. El dinero no se recupera antes del vencimiento salvo que exista un mercado secundario interno. Y los préstamos a empresas no llevan garantía hipotecaria, de modo que un concurso de acreedores deja al inversor entre los acreedores ordinarios.
Para reducir ese riesgo, los inversores con experiencia siguen cuatro reglas:
- Diversificar en muchas operaciones con importes pequeños, en lugar de concentrar el capital en dos o tres préstamos.
- Leer la ficha de datos fundamentales de cada proyecto: destino del dinero, cuentas del prestatario, calificación y garantías adicionales, como avales personales de los socios o pagarés.
- Comprobar la autorización de la plataforma en el registro de la CNMV antes de transferir dinero.
- Empezar con poco y revisar la tasa de impago real de la plataforma durante varios meses antes de ampliar la inversión.
Qué ley regula el crowdlending en España: la CNMV y el Reglamento europeo
Desde el 10 de noviembre de 2021, las plataformas que financian empresas y autónomos se rigen por el Reglamento (UE) 2020/1503 sobre proveedores europeos de servicios de financiación participativa. En España lo desarrolla la Ley 18/2022, de creación y crecimiento de empresas, que sustituyó el régimen nacional de la Ley 5/2015.
La CNMV autoriza y supervisa a las plataformas y publica el registro de las autorizadas.
El Reglamento fija reglas que protegen al inversor: un límite de 5 millones de euros por promotor en doce meses, una ficha de datos fundamentales por operación, un test de conocimientos para el inversor no experimentado, una advertencia cuando invierte más de 1.000 € o del 5 % de su patrimonio neto en un proyecto y cuatro días para retirar la aportación.
Los préstamos a particulares para consumo quedan fuera de ese Reglamento, que solo cubre la financiación de empresas y proyectos profesionales. Cuando quien pide es un consumidor, se aplican las normas del crédito al consumo, con la Ley 16/2011 a la cabeza. Antes de prestar o de pedir, comprueba que la plataforma figura en el registro de la CNMV.
Cómo tributan los intereses y cómo se declara un impago
Los intereses que cobra el inversor son rendimientos del capital mobiliario, igual que los de un depósito, y tributan en la base del ahorro del IRPF con tipos que empiezan en el 19 %. Cuando el prestatario es una empresa o un autónomo, debe practicar una retención del 19 % sobre los intereses; la plataforma suele facilitar el certificado anual.
Un préstamo que no se cobra no es una pérdida fiscal inmediata. La Ley del IRPF permite imputar la pérdida patrimonial cuando el crédito resulta judicialmente incobrable, cuando el deudor entra en concurso con quita aprobada o cuando pasa un año desde el inicio de la reclamación judicial sin cobrar. Guarda la documentación de cada impago.
El prestatario que es empresa o autónomo deduce los intereses como gasto financiero de su actividad. Un particular que pide un préstamo de consumo no deduce nada y tampoco declara el dinero recibido, porque un préstamo no es renta. Lo explicamos en préstamos personales y Hacienda.
Plataforma, banco o prestamista privado con garantía hipotecaria: qué cambia
Las tres vías prestan dinero, pero con reglas distintas en quién decide, qué garantía exige, qué perfil acepta y cuánto tarda. La tabla resume las diferencias que importan a quien pide y a quien invierte.
| Criterio | Crowdlending | Banco | Prestamista privado con garantía hipotecaria |
|---|---|---|---|
| Quién pone el dinero | Muchos inversores particulares a través de la plataforma | La entidad de crédito | Un inversor privado que presta sobre un inmueble concreto |
| Garantía | Personal en la mayoría de operaciones; a veces aval de socios o pagarés | Personal o hipotecaria | Hipoteca sobre una vivienda, un local, una nave o un piso alquilado |
| Perfil que acepta | Empresas y autónomos con cuentas sanas y sin impagos | Ingresos estables y ficheros limpios | Propietarios, también con ASNEF o sin nómina, con ingresos demostrables |
| Importe | De miles a cientos de miles de euros; máximo legal de 5 millones por promotor y año | Según solvencia | Desde 15.000 € y hasta el 40 % del valor de tasación |
| Plazo de respuesta | Días o semanas, hasta completar la captación | De días a semanas | Viabilidad en 24-48 horas con la documentación; firma ante notario en torno a 15 días |
| Coste | Interés según calificación más comisión de apertura | TIN y TAE según perfil | TIN desde el 10 % anual; comisión de apertura y gastos detallados en la FEIN |
| Supervisión | CNMV y Reglamento (UE) 2020/1503 | Banco de España | Ley 5/2019 (LCCI); intermediario inscrito en el Banco de España |
Al inversor le interesa la última columna por una razón concreta: presta a una sola operación, conoce la tasación del inmueble y la hipoteca queda inscrita a su favor. A cambio concentra el riesgo en un deudor en lugar de repartirlo en cien. Los riesgos de cada vía están en riesgos de los prestamistas.
Cuándo esta vía no encaja: particulares con un inmueble que necesitan liquidez
Un particular con una deuda, un embargo o una urgencia rara vez encuentra financiación en una plataforma: la mayoría solo presta a empresas y las que admiten consumo aplican el mismo filtro que un banco. Si figuras en un fichero de morosos o tus ingresos no son una nómina, la solicitud se detiene en el primer paso.
Si eres propietario de una vivienda, un local o un piso alquilado, existe otra vía. En Prestamistas.es estructuramos préstamos a través de nuestros prestamistas particulares y privados con la garantía de ese inmueble, también con ASNEF y sin nómina, con la pensión, los alquileres o la actividad de autónomo como ingresos. El coste y los plazos son los de la tabla anterior.
La operación se firma ante el notario que tú eliges, con el coste total por escrito en la FEIN, y la hipoteca queda inscrita a favor del inversor. Lo explicamos en préstamos con garantía hipotecaria y, si lo que buscas es invertir con esa garantía en lugar de en una plataforma, en cómo ser prestamista en España.
Preguntas frecuentes sobre el crowdlending
Lo que conviene saber
¿Cómo compruebo en la CNMV si una plataforma de crowdlending está autorizada?
¿Qué riesgos específicos tiene el crowdlending inmobiliario frente al de empresas?
¿Qué pasa si el promotor de un proyecto de crowdlending inmobiliario no devuelve el dinero?
¿Qué diferencia hay entre el crowdlending y el crowdfunding de capital?
¿Qué comisiones cobra una plataforma de crowdlending al inversor y al promotor?
Cómo lo hacemos en Prestamistas.es
¿Cobráis una comisión de éxito como las plataformas de crowdlending o solo gastos en la firma?
¿Pueden vuestros prestamistas cubrir la parte que no logré reunir en una campaña de crowdlending?
¿Vuestro préstamo depende de reunir a muchos inversores o lo pone un solo prestamista?
¿Recibo el importe completo en la firma o por tramos como en algunos crowdlending?
¿Puedo invertir como prestamista con vosotros si busco algo parecido al crowdlending inmobiliario?
Conceptos que te ayudan a decidir
¿Qué es el periodo de reflexión precontractual de los inversores no experimentados en crowdlending?
¿Qué es la ficha de datos fundamentales de la inversión que publica cada proyecto?
¿Qué es una sociedad vehículo y por qué se usa en el crowdlending inmobiliario?
¿Qué es la TIR de un proyecto y por qué difiere del interés anunciado?
¿Qué diferencia hay entre un inversor acreditado y uno no acreditado en crowdlending?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamos hipotecarios urgentes · Cuando hay una fecha: viabilidad en 24-48 horas y firma en torno a 15 días.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tienes un inmueble y la plataforma o el banco no te financian?
Si eres propietario y necesitas liquidez, estudiamos tu caso con la garantía de tu vivienda o tu local, también con ASNEF o sin nómina, y te damos una respuesta de viabilidad en 24-48 horas.
Pedir el estudio sin compromiso