Marca del Grupo Kontactalia 933 56 20 90 · Empresa inscrita en el Banco de España · D238
Empresa inscrita en el Banco de España · D238

Préstamos de 20.000 a 25.000 euros

Actualizado: octubre 2026

En Prestamistas.es estructuramos préstamos de 20.000 a 25.000 euros a través de nuestros prestamistas particulares y privados, para particulares y autónomos que quieren financiar un gasto concreto, reformar su vivienda o disponer de liquidez. Ajustamos la cantidad a lo que necesitas, con un inmueble como garantía y una devolución compatible con tus ingresos.

Solicitud de préstamo

Solicita tu préstamo

Gratis · sin compromiso · te llamamos en 24 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Prestamistas.es es la marca de Kontactalia Finance, S.L. especializada en préstamos privados y con garantía hipotecaria para particulares. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) de la Dirección General de Consumo, n.º 439/2013.

Cómo gestionamos los préstamos de 20.000 a 25.000 euros en Prestamistas.es

Calculamos la cantidad necesaria para el gasto o proyecto que quieres cubrir. Para estructurar ese importe, el capital total debe quedar dentro del 40 % de la tasación: para 25.000 euros, la referencia mínima es 62.500 euros, pendiente de valorar cargas e ingresos. Ajustamos plazo y cuota de capital e intereses a tipo fijo al importe elegido, sin dar por hecho que necesitas el máximo. La oferta escrita distingue gastos y dinero neto; te explicamos cada cifra. Si la aceptas, preparamos la firma en tu notaría de confianza, respetando los plazos legales. Cuéntanos tu proyecto por teléfono o en el formulario. Te escucharemos con atención y te ayudaremos a valorar cuánto necesitas realmente.

Solicitar mi préstamo

PARA QUÉ

Para qué se piden los préstamos de 20.000 a 25.000 euros

En esta franja solemos atender pagos pendientes que tienen una fecha de vencimiento. Estos son los motivos más habituales para solicitar préstamos de 20.000 y de 25.000 euros:

  • Cuatro o cinco recibos convertidos en uno

    Dos financiaciones, una revolving y el coche pueden llevarse 800 € al mes. 22.000 € los liquidan en la notaría y dejan 236,41 € a 15 años: reunificar deudas.

  • La mitad del piso de un hermano

    Repartir una herencia acaba a menudo con uno comprando la parte del otro, y 25.000 € cubren esa mitad: préstamos para herencias.

  • Frenar un embargo camino de la subasta

    18.000 o 20.000 € de deuda con Hacienda o la Seguridad Social, ya anotados sobre la finca: préstamos para cancelar un embargo o parar una subasta.

  • La obra que no admite espera

    Renovar la instalación eléctrica o la cubierta, reparar humedades o pagar una derrama elevada puede costar ese importe. Consulta los préstamos para reformas del hogar.

Otras dos suenan mucho al teléfono: el autónomo que necesita 20.000 € para impuestos, género o el traspaso de un local (préstamos privados) y quien quiere ponerse al corriente con su banco antes de que avance la reclamación (préstamos con ASNEF).

Lo que no hacemos: microcréditos, dinero rápido de 500 o 3.000 €, cantidades por debajo de 15.000 € y operaciones sin inmueble detrás. Para un préstamo personal, sin inmueble detrás, mira qué es un préstamo personal.
LA CUOTA

Cuota de un préstamo de 20.000 euros a 10, 15 y 20 años

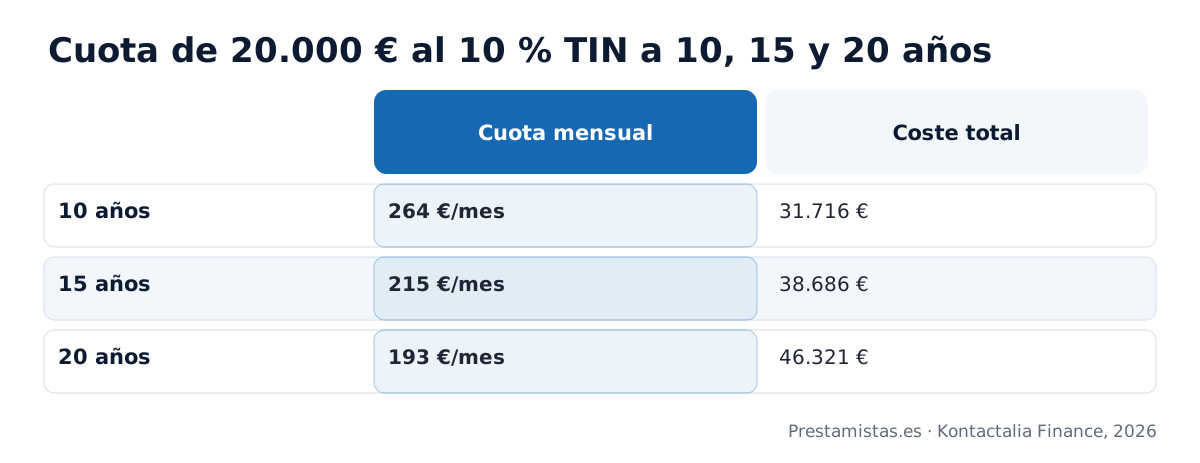
Tres datos determinan la cuota de un préstamo de 20.000 euros: cuánto pides, en cuántos años lo devuelves y a qué tipo. Al 10 % TIN con sistema francés, un préstamo de 20.000 euros a 10 años cuesta 264,30 € mensuales; a quince, 214,92 €; a veinte, 193,00 €. La horquilla alta, 25.000 €, se mueve entre 330,38 € y 241,26 €. Ese 10 % es el tipo de partida: el definitivo se fija tras el estudio y lo recibes por escrito en la FEIN, junto con la TAE.

Cuota mensual de un préstamo de 20.000 euros al 10 % TIN: 264,30 € a 10 años, 214,92 € a 15 años y 193,00 € a 20 años
Lo que pagas cada mes por 20.000 € al 10 % TIN y lo que acabas devolviendo, plazo a plazo, con sistema francés. Fuente: Prestamistas.es · Kontactalia Finance, 2026.

Ampliar el plazo abarata la mensualidad y encarece el préstamo: de diez a veinte años, para esos 20.000 € pagarías 71,30 € menos al mes y 14.604,86 € más de intereses. Conviene comparar ambos importes antes de elegir.

Lo que pagas cada mes y lo que devuelves por 20.000 € y por 25.000 €, según el plazo. Tipo del 10 % TIN, sistema francés. Coste total de financiación = capital + intereses, sobre el importe que llega a escritura.
Importe y plazoCuota mensualIntereses totalesCoste total de financiación
20.000 € a 10 años264,30 €11.716,18 €31.716,18 €
20.000 € a 15 años214,92 €18.685,78 €38.685,78 €
20.000 € a 20 años193,00 €26.321,04 €46.321,04 €
25.000 € a 10 años330,38 €14.645,22 €39.645,22 €
25.000 € a 15 años268,65 €23.357,23 €48.357,23 €
25.000 € a 20 años241,26 €32.901,30 €57.901,30 €

Antes de comparar simulaciones, ten en cuenta dos detalles. Estas cuotas se calculan sobre el importe que llega a escritura, que incluye honorarios y apertura, así que ingresas menos de lo que firmas; el ejemplo del pie lo cuantifica: 35.900 € firmados, 30.000 € netos, TAE del 14,16 %. Dos: compara siempre por TAE, que engloba tipo y gastos, mientras que el TIN recoge solo el interés. Amortizar suele salirte sin comisión (desde el 0 %), aunque algún prestamista puede aplicarla dentro del límite legal; lo verás en la FEIN.

¿Qué cuota te saldría con 20.000 o 25.000 €? Ajusta el plazo en el simulador y compruébalo.

CÓMO SE SOLICITA

Cómo se solicitan los préstamos de 20.000 a 25.000 euros: los cinco pasos hasta la firma

Todo se tramita a distancia; solo hay que salir de casa para ir a la notaría:

  1. 1
    Hablamos contigo antes de 24 horas

    Escuchamos cuánto necesitas, qué mensualidad soportas y qué finca respalda la operación.

  2. 2
    Nos mandas la carpeta

    Envíanos por correo, en un solo envío, tus justificantes de ingresos, recibos en curso y documentación del inmueble.

  3. 3
    Veredicto entre 24 y 48 horas

    Te decimos si sale, con qué mensualidad y en cuántos años. A la vez encargamos la tasación.

  4. 4
    La oferta, por escrito

    Llega la FEIN con tipo, TAE, mensualidad, gastos y coste total; arrancan los diez días de reflexión (catorce en Cataluña).

  5. 5
    Escritura y entrega del dinero

    Firmáis ante el notario que hayas elegido y cobras ese mismo día; honorarios, apertura y gastos se saldan allí.

POR QUÉ AQUÍ

Por qué pedir 20.000 o 25.000 euros en Prestamistas.es

Quien responde al teléfono es Kontactalia Finance, S.L. (CIF B65071821), con oficina en Passeig de Gràcia 12 de Barcelona y inscripción en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238). La operación se formaliza ante notario, con FEIN cuando corresponde. Hipotecar tu casa por 20.000 o 25.000 € merece saber antes con quién estás tratando.

Registro públicoBanco de España (D238) y Consumo (439/2013). Verifícalo con los enlaces de abajo.
Póliza de seguroCubre toda la actividad.
Notario a tu elecciónCada operación se firma ante él.
Sin cobros por adelantadoHonorarios y apertura se liquidan en la firma; la tasación la pagas al encargarla.

⚠ Si alguien te pide dinero por adelantado para «desbloquear» un préstamo, desconfía.

Qué pagas y cuándo

Antes de la firma, solo la tasación oficial del inmueble, que pagas al encargarla cuando la operación es viable. En la notaría, dentro del préstamo, se liquidan:

  • Honorarios de intermediación de Prestamistas.es.
  • Comisión de apertura del prestamista.

Los tres importes, con el de la tasación, constan con exactitud en la FEIN, antes del periodo de reflexión. Notaría, registro, gestoría y AJD de la escritura los paga el prestamista (Ley 5/2019). Ver el ejemplo de préstamo.

Empresa inscrita en el Banco de España, firma ante notario

Las dos inscripciones que nos habilitan son verificables en su organismo oficial:

Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · nº D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoRegistro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) · n.º 439/2013Norma: Ley 2/2009

¿Hablamos? Te llamamos en menos de 24 horas y te explicamos cómo trabajamos.

LA GARANTÍA

Qué vivienda hace falta para un préstamo de 20.000 euros

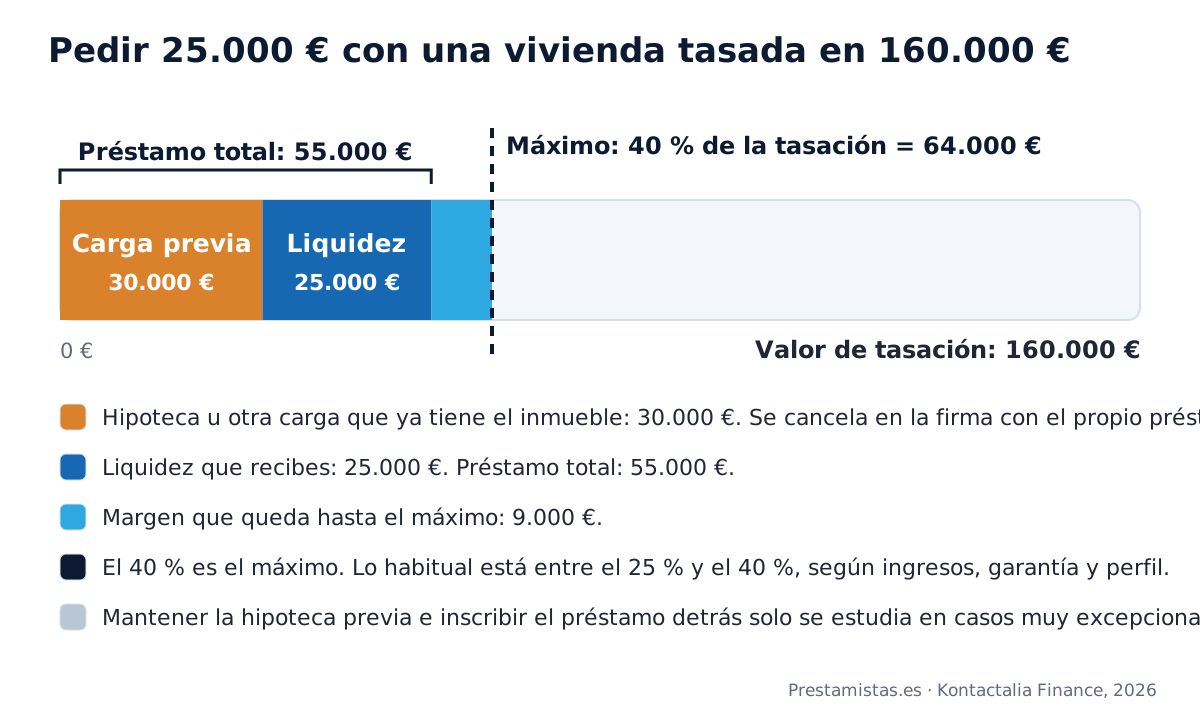
Puedes solicitar como máximo el 40 % del valor de tasación, y la mayoría de los préstamos queda en la franja del 25 % al 40 %, según ingresos, garantía y perfil. Traducido: un inmueble sin cargas sostiene 20.000 € desde 50.000 € de tasación y 25.000 € desde 62.500 €. Si tienes una hipoteca pendiente, el préstamo la cancela en la firma y esa cantidad se incluye dentro del máximo, de modo que el inmueble debe valer bastante más.

Préstamo de 25.000 euros con una vivienda tasada en 160.000 €: máximo de 64.000 € y préstamo total de 55.000 €
Tasación de 160.000 €, techo de 64.000 €: liquidar 30.000 € de hipoteca y entregarte 25.000 € deja la escritura en 55.000 €. Fuente: Prestamistas.es · Kontactalia Finance, 2026.

Cuatro cuentas cuando el piso todavía tiene hipoteca

  • 1
    El techo. Un tasador homologado valora el inmueble antes de la FEIN: 160.000 €. El 40 %, 64.000 €, es cuanto puede firmarse.
  • 2
    La hipoteca viva. Tu banco certifica el saldo pendiente: 30.000 €. Ese dinero sale del nuevo préstamo y se entrega en la notaría, y el inmueble queda con una sola carga.
  • 3
    Tu liquidez. Los 25.000 € que quieres ingresar: la cifra de la que hablas por teléfono.
  • 4
    El importe total y la cuota. 30.000 € + 25.000 € = 55.000 €, un 34,4 % de la tasación: queda dentro del límite, con un margen de 9.000 €. También debes comprobar la cuota: 591,03 € a quince años, para la que necesitas unos 1.478 € netos.
Qué tasación sostiene cada importe. El 40 % es el techo; lo habitual se cierra en la banda del 25-40 %, y liquidar una hipoteca anterior ocupa sitio dentro de ese techo.
Valor de tasaciónTecho absoluto (40 %)Banda habitual (25-40 %)25.000 € de liquidez
50.000 €20.000 €12.500 - 20.000 €No llega
62.500 €25.000 €15.625 - 25.000 €Solo en el techo
90.000 €36.000 €22.500 - 36.000 €Sí, 11.000 € de recorrido
130.000 €52.000 €32.500 - 52.000 €Sí, 27.000 € de recorrido
160.000 €64.000 €40.000 - 64.000 €Sí, 39.000 € de recorrido

Lo que buscas y lo que se firma no son la misma cifra. Los 20.000 o 25.000 € son el dinero que recibes; el préstamo que llega a escritura suma además la hipoteca que se cancela y los gastos. En el ejemplo de arriba pides 25.000 € y se formalizan 55.000 €, con una cuota de 591,03 € a quince años en lugar de 268,65 €. Cuando ese total supera la horquilla la operación se estudia igual, pero los ejemplos que te sirven son los de 30.000 a 35.000 €, 40.000 a 50.000 € o 60.000 a 70.000 €. Si necesitas menos, consulta la opción de 15.000 €.

Vale cualquier finca inscrita (piso, segunda residencia, local, nave, garaje, oficina o solar), propia o aportada por un tercero como hipotecante no deudor. Cabe estudiar la aportación de un segundo inmueble; en ese caso el máximo se calcula sobre la tasación de cada uno. Conservar viva la hipoteca anterior e inscribir el préstamo por detrás es muy excepcional. El mecanismo, en préstamos con garantía hipotecaria.

INGRESOS

Qué ingresos hacen falta para pagar 20.000 o 25.000 euros

Calculamos la mensualidad para que quede por debajo del 40 % de lo que ingresas y puedes justificar. Los 214,92 € de 20.000 € a quince años se sostienen con unos 537 € netos; los 193,00 € a veinte, con unos 483 €. Con 25.000 €, unos 672 € y unos 603 €. También tenemos en cuenta cuánto pagas ya de otras cuotas para comprobar que puedes asumir la nueva.

Ingresos que se admiten

  • Salario por cuenta ajena, temporalidad incluida.
  • Prestaciones de jubilación, viudedad o incapacidad.
  • Trabajo por cuenta propia, con trimestrales y renta.
  • Rentas de arrendamiento declaradas y cobradas.
  • Beneficios repartidos por una sociedad al corriente.

Pesa sobre todo la regularidad del ingreso: préstamos sin nómina.

Lo que te quita margen

  • Recibos que seguirás pagando: financiaciones, revolving, renting.
  • Cualquier aval prestado a otra persona.
  • Retenciones judiciales sobre sueldo o cuenta corriente.
  • Dinero que entra sin rastro documental.

Lo que el préstamo va a liquidar deja de contar. El detalle, en capacidad de endeudamiento.

Un perfil que vemos a menudo: 1.250 € de pensión y dos financiaciones que se llevan 380 €. Sobre el papel caben 500 € de cuota; en la práctica solo quedan 120 € libres. Con 22.000 € que liquidan esas dos financiaciones, la mensualidad pasa a ser de 236,41 € a 15 años y las cuentas cuadran.

¿Tu vivienda y tus ingresos encajan con 20.000 o 25.000 €? Pide el estudio y te lo decimos en 24-48 horas.

DOCUMENTACIÓN

Documentación para pedir 20.000 o 25.000 euros

Para cualquiera de los dos importes necesitas la misma documentación, que puedes enviarnos por correo. Con ella te respondemos en 24-48 horas si la operación es viable y en qué condiciones.

Del inmueble

  • Título de propiedad y nota simple reciente, que pedimos nosotros si quieres.
  • El recibo del IBI más reciente.
  • Con hipoteca viva: un recibo y el saldo certificado por tu banco, que es lo que se liquida ante notario.
  • Cuando la finca es de otra persona, su documento de identidad y su conformidad.

Tuyos

  • Documento de identidad de cuantos vayan a figurar como titulares.
  • Prueba de lo que ingresas: recibos de salario, resolución de pensión, contratos de arrendamiento o trimestrales y renta del autónomo.
  • Un recibo reciente por cada financiación, tarjeta o crédito en curso.
  • Si hay embargo o deuda que cancelar, la notificación con la cantidad exacta.

No tienes que rebuscar el título del préstamo hipotecario anterior ni encargar valoraciones por tu cuenta: la tasación la pedimos nosotros dentro de la operación, antes de la FEIN. Condiciones completas en requisitos de un préstamo con garantía hipotecaria.

SITUACIONES

Préstamos de 20.000 a 25.000 euros con ASNEF o sin nómina

Puedes solicitarlos con los mismos requisitos: una tasación suficiente para financiar los 20.000 € y las cargas que deban cancelarse, más ingresos demostrables. Revisamos esas condiciones según tu situación.

Con ASNEF o con RAI

Aparecer en un registro de impagados no impide que estudiemos tu solicitud. Revisamos el origen de la anotación y el saldo pendiente; si la operación es viable, ese saldo se incluye en el préstamo y se paga ante notario, y con el justificante pides la baja. Una CIRBE elevada tampoco impide por sí sola obtener financiación, aunque conviene saber que un préstamo con un prestamista particular sí computa en la CIRBE y pesa en el cálculo de la cuota. Ampliamos en préstamos con ASNEF y en historial crediticio negativo.

Sin nómina

Un préstamo de 20.000 euros sin nómina sigue el mismo camino. Una pensión, el alquiler de un local, el rendimiento neto de un autónomo o unos dividendos aguantan los 214,92 € mensuales: lo que miramos es la constancia del ingreso, y el plazo se acomoda a lo que puedas acreditar. Distinto es no tener entrada de dinero alguna: el inmueble avala, pero quien paga cada mes eres tú. Lo desarrollamos en préstamos sin nómina.

El matiz de esta horquilla: si solicitas 20.000 o 25.000 €, una anotación de 2.000 o 3.000 € cabe dentro del préstamo sin recortar tu liquidez, y por eso rara vez determina la decisión. Valoramos la tasación y cuánto puedes pagar después de atender tus otras cuotas.

¿Figuras en ASNEF o no tienes nómina? También estudiamos tu préstamo de 20.000 o 25.000 €. Cuéntanos tu caso.

PLAZOS

Necesito 20.000 euros urgente: cuánto se tarda de verdad

Para tu préstamo de 20.000 € podemos agilizar algunas gestiones, pero debemos respetar los plazos legales. Te llamamos antes de 24 horas y valoramos la viabilidad entre las 24 y las 48 siguientes. Después necesitas tasación homologada, FEIN y los diez días naturales de reflexión de la Ley 5/2019 (catorce en Cataluña), que no se pueden acortar. Con la documentación completa, puedes firmar alrededor del día quince y el dinero se entrega allí mismo, ante notario.

Qué acorta el calendario

  • Mandar todos los papeles en un solo envío.
  • Nota simple reciente y, con hipoteca viva, el saldo certificado por el banco.
  • Que la titularidad en el Registro esté clara y los datos del catastro coincidan.
  • Abrir hueco rápido al tasador y llevar notaría elegida.

Qué lo alarga

  • Herencias todavía sin inscribir a nombre del heredero.
  • Sorpresas en la nota simple: anotaciones, afecciones fiscales, un usufructo.
  • Cotitulares ilocalizables o que no firman.
  • Ingresos que no se pueden documentar o declaraciones pendientes.

Si estás pensando «necesito 25.000 euros urgente», para 25.000 € se aplican los mismos plazos. Si tienes una fecha judicial o administrativa que cumplir, dínosla en la primera conversación: reordenamos las gestiones alrededor de ella. Los plazos del resto, en dinero urgente.

COMPARATIVA

Préstamo de 25.000 euros con garantía hipotecaria o préstamo personal del banco

Un préstamo personal de 20.000 euros suele estar disponible en la banca cuando hay contrato estable y ninguna incidencia. Las entidades suelen quedarse en torno a los 30.000-60.000 € y en plazos de 8 o 10 años, así que este importe suele estar dentro de sus límites. Con ese perfil, conviene consultar primero al banco; si no consigues financiación, puedes valorar la garantía hipotecaria.

Dos formas de financiar 25.000 €: con hipoteca sobre un inmueble o con un préstamo personal bancario. La columna derecha describe lo que suele verse en el mercado, sin referirse a entidad alguna.
Nuestra propuesta25.000 € con garantía hipotecariaPrestamistas.esPréstamo personal bancario
Importe máximoMínimo 15.000 €; arriba manda el 40 % de la tasaciónSuele quedarse entre 30.000 y 60.000 €
PlazoEntre 5 y 20 añosRara vez pasa de 8 o 10 años
GarantíaUna finca inscrita, propia o de un terceroTu firma y, a veces, un avalista
RequisitosTasación suficiente para el importe solicitado y cuota bajo el 40 % de tus ingresosContrato estable, antigüedad y scoring o puntuación de riesgo favorable
Qué pasa con ASNEFEntra en el estudio; el saldo inscrito puede liquidarse en la notaríaCasi siempre, denegación
Tiempo hasta el dineroVeredicto en 24-48 h; escritura hacia el día 15De unas horas a un par de días
CosteDesde el 10 % TIN, más apertura, honorarios y tasación; notaría, registro, gestoría y AJD los asume el prestamista (Ley 5/2019)La TAE que fije la entidad, sin gastos notariales

Hipotecar sale más caro y añade gastos de escritura; a cambio, el estudio mira la finca y el conjunto, y el capital se reparte hasta en veinte años: 241,26 € al mes con 25.000 €. Un préstamo personal de 25.000 euros se devuelve en ocho o diez años como mucho, así que la mensualidad sube bastante aunque el tipo sea menor; a cambio no toca tu vivienda ni paga notaría. Comparación detallada en préstamo personal o hipoteca.

¿Ves clara la opción con la garantía de tu vivienda? Calcula tu cuota o solicita el estudio.

Preguntas frecuentes sobre los préstamos de 20.000 a 25.000 euros

Lo que conviene saber

¿Es buena idea pedir 20.000 euros para cancelar tarjetas y préstamos pequeños?

Pedir 20.000 euros para cancelar tarjetas y préstamos pequeños puede ser buena idea si la nueva cuota es claramente menor que la suma de las actuales y cierras las tarjetas después. Al unificarlas en un plazo largo pagas menos cada mes, pero más intereses en total, por lo que conviene no alargarlo más de lo necesario. Las deudas se pueden cancelar en la misma firma. Lo explicamos en préstamos para reunificar deudas.

¿Puedo pedir 25.000 euros para pagar un máster o los estudios de un hijo?

Puedes pedir 25.000 euros para pagar un máster o los estudios de un hijo, porque el destino del dinero es libre siempre que aportes un inmueble como garantía. Lo importante es que la cuota quepa en tus ingresos durante todo el plazo: a 20 años y con un TIN del 10 %, rondaría los 241 € al mes. Si los estudios duran poco, compara antes con becas y préstamos para estudiantes, que suelen ser más baratos.

¿Me conviene financiar un coche de 20.000 euros con el concesionario o con mi vivienda?

Para un coche de 20.000 euros, la financiación del concesionario o de tu banco suele ser la opción natural si te la aprueban, porque no compromete tu vivienda. Hipotecar la casa para un bien que pierde valor solo tiene sentido si esa vía te la han denegado o si aprovechas el préstamo para reordenar otras deudas. Antes de decidir, compara la TAE y el coste total, incluidos los seguros o condiciones que te exija el concesionario.

¿Cuánto me ahorro en intereses si devuelvo 20.000 euros en 10 años en vez de 20?

Devolviendo 20.000 euros en 10 años en lugar de 20 te ahorras unos 14.600 € en intereses, calculado con un TIN del 10 %. A 10 años la cuota ronda los 264 € y pagas unos 11.700 € de intereses; a 20 años baja a unos 193 €, pero los intereses suben a unos 26.300 €. Si la cuota a 10 años te resulta justa, puedes firmar a 20 y amortizar antes, con una cancelación anticipada desde el 0 %.

¿Qué hago si el banco me ofrece menos de los 25.000 euros que necesito?

Si el banco te ofrece menos de los 25.000 euros que necesitas, lo más sencillo es pedir el importe completo en un solo préstamo con la garantía de tu vivienda, en lugar de sumar dos financiaciones distintas. Así tienes una única cuota y un solo calendario. Antes, compara las dos opciones por TAE y coste total: si puedes ajustar tus planes a lo que te ofrece el banco, suele salir más barato.

Cómo lo hacemos en Prestamistas.es

¿Puedo pedir 25.000 euros con un piso que tengo alquilado y que no es mi vivienda?

Un piso alquilado que no es tu vivienda sirve como garantía para pedir 25.000 euros: nuestros prestamistas aceptan también inmuebles de inversión. Además, la renta de ese alquiler puede sumar como ingreso si la declaras y la cobras con regularidad. El inquilino sigue en el piso con normalidad y la hipoteca no cambia su contrato. Lo explicamos en hipotecas sin nómina.

¿Puedo pedir 20.000 euros si cobro una pensión y mi casa está pagada?

Cobrar una pensión y tener la casa pagada es uno de los perfiles que mejor encajan para pedir 20.000 euros. La pensión cuenta como ingreso estable y la vivienda libre de cargas facilita la garantía. Solo hace falta que la cuota quepa en tu pensión: a 15 años, al 10 % de TIN, serían unos 215 € al mes. Te lo contamos con detalle en préstamos para jubilados.

¿Tengo que pagar la tasación si al final no firmo los 20.000 euros?

La tasación la pagas al encargarla, cuando la operación es viable; el resto de gastos que recoge la FEIN se liquida el día de la firma. Durante el estudio y la propuesta de tus 20.000 euros no te pedimos ningún pago, y antes de firmar ves por escrito cuánto cuesta cada concepto. Así decides con toda la información y sin haber adelantado dinero.

¿Qué cuota mensual me saldría con vuestros prestamistas por 25.000 euros a 10 años?

Con nuestros prestamistas, 25.000 euros a 10 años salen por unos 330 € al mes con un TIN del 10 %, que es el tipo desde el que partimos. Tu cuota final depende del TIN que corresponda a tu perfil, y la TAE será algo mayor porque incluye los gastos de la operación. Para que esa cuota quepa, tus ingresos netos deberían rondar al menos los 830 € al mes si no pagas otros préstamos.

¿Por qué no me aprobáis 20.000 euros si mi casa vale mucho más?

Que tu casa valga mucho más no basta para aprobar un préstamo de 20.000 euros, porque no se concede solo por el valor de la garantía: la Ley 5/2019 obliga a comprobar que puedes pagar la cuota con tus ingresos. Los motivos más habituales para no aprobarlo son unos ingresos que no cubren la cuota, deudas que ya pagas, cargas sobre el inmueble o problemas en el Registro. Te explicamos el motivo concreto y, si existe, qué cambiaría el resultado.

Conceptos que te ayudan a decidir

¿Se puede hipotecar una vivienda en gananciales con la firma de un solo cónyuge?

Una vivienda en gananciales no puede hipotecarse con la firma de un solo cónyuge: el artículo 1377 del Código Civil exige el consentimiento de los dos para disponer de bienes gananciales. Aunque la vivienda fuera privativa, si es la vivienda familiar también hace falta el consentimiento del otro cónyuge, según el artículo 1320. En Cataluña, donde rige la separación de bienes, el Código Civil catalán exige lo mismo para la vivienda familiar.

¿Qué es la afección real del IBI y de las cuotas de comunidad sobre una vivienda?

La afección real significa que el inmueble responde de ciertas deudas aunque cambie de dueño. Las cuotas de comunidad impagadas del año en curso y de los tres anteriores quedan ligadas a la vivienda, según el artículo 9 de la Ley de Propiedad Horizontal, y el IBI pendiente también, según la Ley de Haciendas Locales. Además, estas deudas tienen preferencia frente a la hipoteca, y por eso conviene tenerlas al día antes de firmar tu préstamo.

¿Qué es la financiación vinculada de un coche y por qué la ofrecen los concesionarios?

La financiación vinculada de un coche es un crédito que el concesionario gestiona con una financiera para pagar ese vehículo concreto, de modo que la compra y el préstamo quedan unidos: si la compraventa se anula, el crédito también. Los concesionarios la ofrecen porque suelen cobrar una comisión por cada operación y porque condicionan parte del descuento a que financies con ellos. Por eso conviene comparar el precio al contado con el coste total financiado.

¿Existe derecho de desistimiento en un préstamo con garantía hipotecaria como en uno al consumo?

Un préstamo con garantía hipotecaria no tiene el derecho de desistimiento de 14 días que la Ley 16/2011 da en los créditos al consumo, porque esa ley excluye los préstamos con hipoteca. A cambio, la Ley 5/2019 te protege antes de firmar: recibes la FEIN al menos 10 días antes, o 14 en Cataluña, y el notario comprueba en el acta previa que entiendes las condiciones. Una vez firmada la escritura, ya no puedes desistir.

¿Qué significa que dos titulares respondan solidariamente de un mismo préstamo?

Que dos titulares respondan solidariamente significa que el prestamista puede reclamar la deuda entera a cualquiera de los dos, no solo su mitad, según los artículos 1137 y 1144 del Código Civil. Quien pague más de lo que le corresponde puede después reclamar al otro su parte. Por eso, si pedís juntos 20.000 o 25.000 euros, los dos asumís el préstamo completo, aunque el dinero lo use solo uno.
CALCULA O SOLICITA

Calcula la cuota de 20.000 o 25.000 euros y pide el estudio

El deslizador arranca en 20.000 €. Llévalo hasta tu cifra, elige plazo y verás cuota, intereses y coste total de financiación. Al lado puedes solicitar el estudio gratuito.

Cuota de un préstamo de 20.000 o 25.000 euros

Estimación orientativa al instante · TIN desde el 10 % (ejemplo representativo: TAE 14,16 %)

Cuota mensual214,92 €
Intereses totales18.685,78 €
Coste total de financiación38.685,78 €

Cuota orientativa con sistema francés. El TIN parte del 10 % anual y el definitivo depende de la garantía y de tu perfil. No incluye honorarios, apertura, tasación ni gastos, que se detallan en la FEIN. Coste total de financiación = capital + intereses.

Solicitud de préstamo

Estudio de tus 20.000 o 25.000 euros

Gratis · sin compromiso · te llamamos en 24 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Cuéntanos tu caso: estudiamos tu préstamo de 20.000 o 25.000 euros

Te decimos en 24-48 h si encaja, con qué cuota y en qué plazo, sin compromiso.

También: 15.000 € · 30.000 a 35.000 € · dinero urgente · con ASNEF

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tienes, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.