Marca del Grupo Kontactalia 933 56 20 90 · Empresa inscrita en el Banco de España · D238
Empresa inscrita en el Banco de España · D238

Préstamos de 60.000 a 70.000 euros

Actualizado: octubre 2026

En Prestamistas.es estructuramos préstamos de 60.000 a 70.000 euros a través de nuestros prestamistas particulares y privados, para particulares y autónomos que quieren rehabilitar un inmueble, cancelar financiación o financiar varias necesidades. Calculamos la operación completa con garantía inmobiliaria, distinguiendo lo que necesitas recibir de los gastos y deudas que se incluyan en el préstamo.

Solicitud de préstamo

Solicita tu préstamo

Gratis · sin compromiso · te llamamos en 24 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Prestamistas.es es la marca de Kontactalia Finance, S.L. especializada en préstamos privados y con garantía hipotecaria para particulares. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) de la Dirección General de Consumo, n.º 439/2013.

Cómo gestionamos los préstamos de 60.000 a 70.000 euros en Prestamistas.es

Sumamos el presupuesto de tu proyecto, las cancelaciones previstas y los gastos que se financien. Contrastamos ese capital con la garantía disponible: no debe superar el 40 % de la tasación, por lo que 70.000 euros requieren al menos 175.000 euros de valoración para cumplir ese límite. Tras revisar cargas e ingresos, ajustamos cuotas de capital e intereses y plazo, hasta 20 años. Recibes una propuesta escrita que te explicamos con transparencia, diferenciando capital y dinero neto. Si la aceptas, coordinamos la firma en tu notaría de confianza, respetando los plazos legales. Estamos a tu disposición para escuchar lo que necesitas y revisar cada detalle contigo. Llámanos o rellena el formulario y empezamos por tu caso.

Solicitar mi préstamo

SITUACIONES

Para qué se piden los préstamos de 60.000 a 70.000 euros

Los préstamos de entre 60.000 y 70.000 euros suelen destinarse a pagar deudas, cumplir un plazo legal o terminar una obra ya empezada. Estas son las seis situaciones que más vemos en operaciones de este importe.

  • Reunificar varias deudas en una cuota

    Dos préstamos personales, tres tarjetas y un descubierto suman 1.400 € al mes. Con 60.000 € se cancelan todos en la firma y queda una sola cuota de 644,76 € a 15 años. Lo desarrollamos en reunificación de deudas.

  • Reforma integral o rehabilitación

    Cambiar instalaciones, cubierta, ventanas y baños de una vivienda entera desborda el importe de un préstamo personal, y el banco rara vez amplía la hipoteca para financiar obra. Ver préstamos para reformas del hogar.

  • Sucesiones y compra de la parte de otros herederos

    El impuesto vence a los seis meses del fallecimiento y comprar la parte de tus hermanos suele pedir un importe de esta magnitud. Ver préstamos para herencias.

  • Cancelar un embargo o parar una subasta

    La deuda que originó la ejecución se paga el día de la firma y el procedimiento se archiva, siempre antes de la adjudicación. Ver préstamos para cancelar un embargo o parar una subasta.

  • Liquidez para un autónomo o un negocio

    Un aplazamiento con Hacienda, un pago a proveedores o la maquinaria de un taller. La garantía es el inmueble particular, y la actividad se acredita con los modelos trimestrales. Ver préstamos para autónomos con ASNEF.

  • Divorcio: quedarse con la vivienda

    Compensar a la otra parte por su mitad y asumir la hipoteca que quede. El préstamo salda esa hipoteca y entrega la diferencia, sin rebasar el techo del 40 %. Ver préstamos con garantía hipotecaria.

Qué no financiamos con este importe: la compra de vivienda habitual (para eso está la hipoteca del banco, mucho más barata), operaciones sin inmueble que aportar y préstamos por debajo de 15.000 €. Si tu caso es uno de esos, te lo decimos en la primera llamada.

LA CUOTA

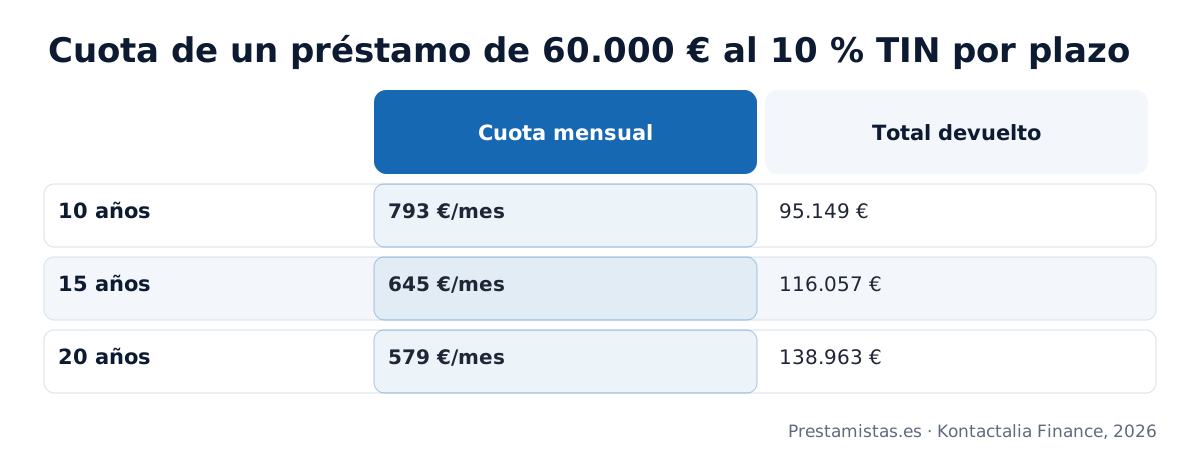
Cuota de un préstamo de 60.000 euros a 10, 15 y 20 años

Al 10 % TIN, un préstamo de 60.000 euros sale por 792,90 € al mes a 10 años, 644,76 € a 15 años y 579,01 € a 20 años. Con 70.000 € esas mismas cuotas suben a 925,06 €, 752,22 € y 675,52 €. El 10 % es el tipo de partida, no el máximo: el definitivo sale del estudio y depende de la garantía, de los ingresos y del conjunto de la operación. La cuota se calcula con el sistema francés, es la misma el primer mes que el último y no se revisa con el euríbor.

Cuota de un préstamo de 60.000 euros al 10 % TIN: 792,90 € al mes a 10 años, 644,76 € a 15 años y 579,01 € a 20 años
Cuota mensual y total devuelto de un préstamo de 60.000 € al 10 % TIN con sistema francés, calculada sobre el importe que se formaliza en escritura. Fuente: Prestamistas.es · Kontactalia Finance, 2026.
Coste de un préstamo de 60.000 euros y de uno de 70.000 euros a 10, 15 y 20 años al 10 % TIN (sistema francés): cuota mensual, intereses totales y coste total de financiación, que es capital más intereses. Todo ello sobre el importe que se formaliza en escritura; el ejemplo de préstamo del pie desglosa en qué se diferencia de lo que se ingresa en cuenta.
Importe y plazoCuota mensualIntereses totalesCoste total de financiación
60.000 € a 10 años792,90 €35.149 €95.149 €
60.000 € a 15 años644,76 €56.057 €116.057 €
60.000 € a 20 años579,01 €78.963 €138.963 €
70.000 € a 10 años925,06 €41.007 €111.007 €
70.000 € a 15 años752,22 €65.400 €135.400 €
70.000 € a 20 años675,52 €92.124 €162.124 €

Al comparar plazos, ten en cuenta que un préstamo de 60.000 euros a 10 años cuesta 35.149 € de intereses; a 20 años, 78.963 €. Son 43.814 € más por diez años más de plazo, a cambio de 213,89 € menos al mes. Nuestro criterio es firmar el plazo más corto que puedas pagar sin apurar el mes y acortarlo después amortizando, porque la cancelación anticipada parte del 0 %.

Tres cosas que matizan esa cuota

  • 1
    El plazo baja la cuota, no sube el importe. Pedir 70.000 € a 20 años en lugar de a 10 no amplía lo que permite la tasación; reparte la misma deuda en más meses.
  • 2
    Lo de la tabla es el importe formalizado en escritura, que no coincide con lo que llega a tu cuenta. El ejemplo del pie lo desglosa con su TAE del 14,16 %; el detalle de cada concepto, en la comisión de apertura.
  • 3
    Se puede pactar carencia inicial o amortización americana cuando el dinero para devolver llega en una fecha conocida, como la venta de un inmueble. El calendario entero aparece en la FEIN.

El simulador hace el cálculo para cualquier importe y plazo; la fórmula está en cómo calcular la cuota de un préstamo paso a paso.

¿Qué cuota te saldría con 60.000 o 70.000 €? Ajusta el plazo en el simulador y compruébalo.

CÓMO SE SOLICITA

Cómo se solicitan los préstamos de 60.000 a 70.000 euros, paso a paso

Cinco pasos desde la primera llamada hasta la notaría. Todo lo anterior se resuelve online; el único desplazamiento es a la notaría que tú elijas:

  1. 1
    Te llamamos en menos de 24 horas

    Nos dices si buscas 60.000, 70.000 o una cifra intermedia, para qué la necesitas y con qué inmueble la respaldas. Con eso ya te orientamos sobre plazo y cuota.

  2. 2
    Envío de documentación

    Nos mandas la nota simple, tus ingresos y el recibo de cada préstamo vivo. Todo online, sin desplazarte y sin pagar nada.

  3. 3
    Estudio de viabilidad

    En 24-48 horas sabes si el importe encaja, con qué plazo y con qué cuota; en paralelo, una sociedad de tasación homologada pone valor al inmueble.

  4. 4
    Oferta por escrito

    Recibes la FEIN con el TIN, la TAE, la cuota, los gastos y el coste total, y dispones de 10 días naturales, 14 en Cataluña, para leerla y compararla.

  5. 5
    Firma ante tu notario

    Firmas y recibes el dinero. Si había hipoteca, se salda en ese mismo acto, y los gastos de la operación se pagan ahí, nunca antes.

POR QUÉ AQUÍ

Por qué elegir Prestamistas.es para pedir 60.000 o 70.000 euros

Detrás de esta web hay una sociedad real: Kontactalia Finance, S.L. (CIF B65071821), en Passeig de Gràcia 12, Barcelona; empresa inscrita en el Banco de España (D238) bajo la Ley 5/2019. Antes de hipotecar tu casa por 60.000 o 70.000 euros conviene saber quién hay al otro lado, con nombre, domicilio y número de registro.

Registro públicoBanco de España (D238) y Consumo (439/2013). Verifícalo con los enlaces de abajo.
Póliza de seguroCubre toda la actividad.
Notario a tu elecciónCada operación se firma ante él.
Sin cobros por adelantadoHonorarios y apertura se liquidan en la firma; la tasación la pagas al encargarla.

⚠ Si alguien te pide dinero por adelantado para «desbloquear» un préstamo, desconfía.

Qué pagas y cuándo

Antes de la firma, solo la tasación oficial del inmueble, que pagas al encargarla cuando la operación es viable. En la notaría, dentro del préstamo, se liquidan:

  • Honorarios de intermediación de Prestamistas.es.
  • Comisión de apertura del prestamista.

Los tres importes, con el de la tasación, constan con exactitud en la FEIN, antes del periodo de reflexión. Notaría, registro, gestoría y AJD de la escritura los paga el prestamista (Ley 5/2019). Ver el ejemplo de préstamo.

Empresa inscrita en el Banco de España, firma ante notario

Las dos inscripciones que nos habilitan son verificables en su organismo oficial:

Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · nº D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoRegistro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) · n.º 439/2013Norma: Ley 2/2009

¿Hablamos? Te llamamos en menos de 24 horas y te explicamos cómo trabajamos.

LA GARANTÍA

Qué vivienda hace falta para un préstamo de 60.000 euros

Un préstamo de 60.000 euros requiere un inmueble tasado en 150.000 € como mínimo; 70.000 €, en 175.000 €. Se debe al límite del 40 % del valor de tasación, que marca un máximo y no un resultado por defecto: lo concedido suele moverse entre el 25 % y el 40 % y depende del conjunto de la operación, incluidos tus ingresos y la garantía. Con esas tasaciones mínimas se alcanza el límite, por lo que conviene aportar un inmueble de mayor valor. Sirve una vivienda, un local, una nave o una oficina, tuya o de un tercero que consienta aportarla; los terrenos y solares, solo como garantía adicional.

La cifra que buscas es la que recibes. Lo que se escritura suma a esos 60.000 o 70.000 € la hipoteca que se salda y los gastos financiados dentro, como en el ejemplo legal del pie. Si necesitas menos o más dinero, consulta las opciones de 40.000 a 50.000 € o de 80.000 a 90.000 €.

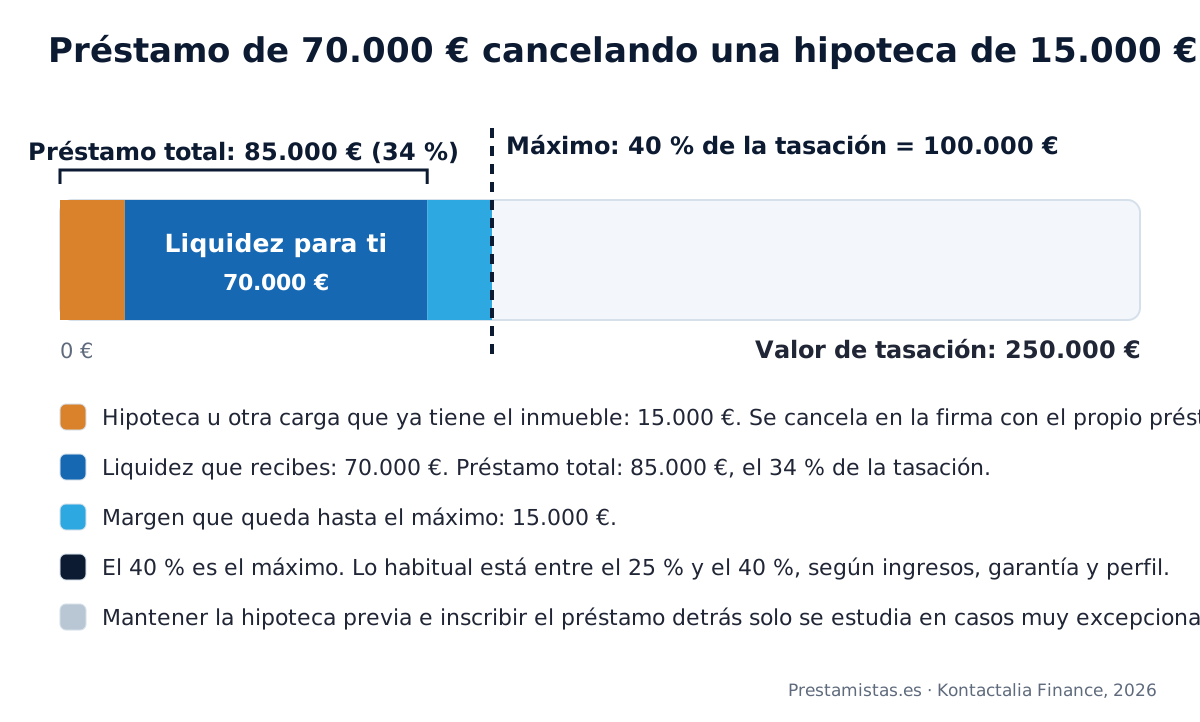
Préstamo de 70.000 euros con una vivienda tasada en 250.000 €: máximo de 100.000 € y préstamo total de 85.000 €
Vivienda tasada en 250.000 €: el máximo del 40 % son 100.000 €. Con una hipoteca pendiente de 15.000 € y 70.000 € de liquidez para ti, el préstamo se firma por 85.000 €, el 34 % de la tasación, y quedan 15.000 € de margen. Fuente: Prestamistas.es · Kontactalia Finance, 2026.

Cómo se calcula cuando la vivienda ya tiene hipoteca

  • 1
    Tasación y techo. Antes de la FEIN, una sociedad homologada por el Banco de España pone valor al piso: 250.000 €. Su 40 %, 100.000 €, es el máximo al que puede llegar la operación. El importe se calcula con ese informe; la escritura de compra o un portal inmobiliario no lo sustituyen.
  • 2
    Carga pendiente que se cancela. La hipoteca viva son 15.000 € según el certificado de deuda que emite el banco. Queda pagada en la propia notaría ese mismo día con dinero del préstamo, y el piso se queda con una sola hipoteca inscrita, la nueva.
  • 3
    Liquidez que necesitas. Los 70.000 € que quieres recibir. Es la cifra de la que hablas en la primera llamada, y no coincide con la del préstamo.
  • 4
    Préstamo total y doble comprobación. 15.000 € + 70.000 € = 85.000 €, el 34 % de la tasación (más los gastos que se financian dentro, que caben en ese margen). Cabe bajo el techo y deja 15.000 € libres. Llega entonces la segunda comprobación, la de la cuota: 913,41 € al mes a 15 años, que piden unos 2.284 € netos justificados.
Con 60.000 € el suelo de tasación son 150.000 €; con 70.000 €, 175.000 €. La columna central es el techo del 40 %, no lo que se firma: lo concedido suele quedar entre el 25 % y el 40 %, y el saldo de la hipoteca que se cancela va dentro de esa cifra.
Valor de tasaciónTecho del 40 %Qué deja hacer en esta horquilla
150.000 €60.000 €Tasación mínima para 60.000 €: piso libre de cargas y préstamo en el límite máximo
175.000 €70.000 €Tasación mínima para 70.000 €, también sin hipoteca que cancelar
200.000 €80.000 €60.000 € para ti y una carga de hasta 20.000 € que se salda
250.000 €100.000 €70.000 € para ti, la carga del ejemplo y margen de sobra
300.000 €120.000 €70.000 € para ti son el 23,3 %: cabe además una carga que se salde

Dejar viva la hipoteca del banco e inscribir el préstamo detrás es excepcional y se decide caso a caso: lo normal es saldarla con el propio préstamo para que te quede una sola cuota y un solo acreedor. Si el piso es de tus padres o de un hermano, firman como hipotecantes no deudores: aportan la garantía sin asumir la deuda. En préstamos con garantía hipotecaria está la mecánica entera.

INGRESOS

Qué ingresos necesitas para pagar 60.000 o 70.000 euros

El límite es que la cuota no supere el 40 % de tus ingresos netos justificados, y en ese 40 % entra también lo que sigas pagando por préstamos que no se cancelen en la firma. Para los 644,76 € de un préstamo de 60.000 euros a 15 años hacen falta unos 1.612 € netos al mes; a 20 años, unos 1.448 €. Con 70.000 € el listón sube a 1.881 € y a 1.689 €. Son mínimos de cálculo: en el estudio buscamos margen por encima, porque en quince años los imprevistos llegan.

Ingresos netos mensuales orientativos para que la cuota de un préstamo de 60.000 o de 70.000 euros al 10 % TIN se quede dentro del 40 % de los ingresos, sin otras cuotas vivas.
Importe y plazoCuota mensualIngresos netos orientativos
60.000 € a 15 años644,76 €1.612 €
60.000 € a 20 años579,01 €1.448 €
70.000 € a 15 años752,22 €1.881 €
70.000 € a 20 años675,52 €1.689 €

Qué ingresos cuentan

  • Nómina, fija o temporal, con las tres últimas y el contrato.
  • Pensión de jubilación, viudedad o incapacidad, acreditada con el certificado anual que emite la Seguridad Social.
  • Actividad de autónomo: los modelos 130 o 303 del ejercicio en curso más la última declaración de la renta.
  • Rentas de alquiler con contrato y justificantes de cobro, y dividendos o rendimientos de una sociedad.
  • Ingresos de dos titulares: si firmáis los dos, se suman los dos. Es la vía habitual para llegar a 70.000 €.

Qué te resta capacidad

  • Los préstamos y las tarjetas que seguirás pagando después de la firma: su cuota se descuenta del 40 % disponible.
  • Los ingresos que no puedes documentar: cobrar en efectivo sin reflejo en el banco no acredita solvencia.
  • Una pensión de alimentos o un embargo de nómina en curso, que reducen el neto disponible cada mes.
  • Un plazo corto: 60.000 € a 5 años son 1.274,82 € al mes y necesitas ingresos suficientes para asumir esa cuota.

Sin nómina la operación sigue siendo posible: se mira de dónde sale la cuota y con qué regularidad, no el tipo de contrato. Detalle en préstamos sin nómina y cálculo de tu límite en capacidad de endeudamiento.

¿Tu vivienda y tus ingresos encajan con 60.000 o 70.000 €? Pide el estudio y te lo decimos en 24-48 horas.

DOCUMENTACIÓN

Documentación para pedir 60.000 euros

Puedes enviarnos estos documentos online. Cuando estén completos, valoramos la viabilidad en 24-48 horas; si falta alguno, te indicamos cuál necesitamos para continuar.

Del inmueble

  • Nota simple actualizada del Registro de la Propiedad, que pedimos nosotros si lo prefieres.
  • Escritura de propiedad o de aceptación de herencia.
  • El recibo del IBI más reciente.
  • Con hipoteca viva: su último recibo y el certificado de deuda pendiente, los 15.000 € del ejemplo de más arriba, que emite el banco para poder saldarla en la escritura.

Tuyos

  • DNI o NIE de todos los titulares y del hipotecante no deudor, si lo hay.
  • Justificantes de ingresos: tres nóminas, certificado de pensión o modelos 130/303 y última renta.
  • Último recibo de cada préstamo, crédito o tarjeta vigente: su cuota se descuenta del 40 % disponible al calcular la tuya.
  • Contratos y justificantes de cobro de las rentas de alquiler.

No pedimos avales ni planes de negocio, y el estudio no se cobra. Qué se paga y cuándo está desglosado más arriba, en qué pagas y cuándo, y concepto a concepto en la comisión de apertura y en qué es la TAE.

CON ASNEF, SIN NÓMINA, SIN AVALISTA

Préstamos de 60.000 a 70.000 euros con ASNEF, sin nómina o sin avalista

Sí, se estudian. Un préstamo de 60.000 euros con ASNEF es posible porque la garantía es un inmueble inscrito en el Registro de la Propiedad y porque miramos la operación entera, además del scoring o puntuación de riesgo. Figurar en un fichero, cobrar sin nómina o no tener a quién pedirle un aval no impide por sí solo obtener financiación. Necesitas una tasación suficiente para el importe solicitado y unos ingresos que te permitan pagar la cuota.

Con ASNEF

Revisamos qué deuda originó la inscripción, su importe y su fecha. Si conviene cancelarla, se incluye en el importe del préstamo y queda pagada en la propia notaría, con lo que puedes pedir al acreedor la baja del fichero. Con este importe, una deuda de 4.000 € en ASNEF cabe sin alterar el resto de la operación. Una CIRBE alta o una deuda con Hacienda se valoran igual, dentro del conjunto. Más detalle en préstamos con ASNEF.

Sin nómina

Cuenta la pensión, el alquiler de un local, los ingresos de tu actividad acreditados con los modelos trimestrales o los rendimientos de una sociedad. Lo que pesa es la regularidad del ingreso y que se pueda documentar, no el tipo de contrato. Para este importe a 20 años necesitas unos 1.448 € netos estables; si los dos titulares aportan ingresos, se suman. Lo explicamos en préstamos sin nómina.

Préstamos de 60.000 euros sin avalista: la garantía es el inmueble, no la firma de un tercero

Si necesitas un préstamo de 60.000 euros sin avalista, puedes solicitarlo sin pedir a un familiar que responda con su patrimonio. Aquí no pedimos avalista: responde el inmueble que se hipoteca y quien firma el préstamo es quien lo devuelve. El préstamo personal del banco, al carecer de garantía hipotecaria, reclama un avalista en cuanto el importe sube. Ahora bien, sin inmueble no hay operación: trabajamos sin avalista, pero siempre con la garantía de un inmueble. Si la vivienda es de otra persona, esa persona firma como hipotecante no deudor y aporta solo el inmueble.

¿Figuras en ASNEF o no tienes nómina? También estudiamos tu préstamo de 60.000 o 70.000 €. Cuéntanos tu caso.

PLAZOS

Cómo conseguir 60.000 euros: plazos reales hasta tener el dinero

Desde que nos escribes hasta que sales de la notaría con el dinero pasan unos 15 días si la documentación llega completa: te llamamos en menos de 24 horas, tienes la viabilidad en 24-48 horas y luego vienen la tasación, la FEIN y los diez días naturales de reflexión que fija la Ley 5/2019 (catorce en Cataluña). Esos diez días son tuyos y no se pueden acortar. Quien te prometa 60.000 euros en 24 horas te está describiendo la respuesta, no el dinero.

Qué acelera el expediente

  • Enviar el primer día la nota simple o la escritura del inmueble y el último recibo del IBI.
  • Pedir cuanto antes al banco el certificado de deuda pendiente si hay hipoteca: suele tardar unos días y es lo que más retrasa la firma.
  • Tener localizados los justificantes de ingresos y el último recibo de cada préstamo vivo.
  • Dar acceso al tasador a la vivienda en los primeros días, con horario flexible.

Qué lo frena

  • Una herencia sin inscribir a nombre de los herederos: primero la adjudicación, después el préstamo.
  • Discrepancias entre el Registro y el Catastro, obras sin declarar o una división horizontal pendiente.
  • Un titular que no puede acudir a la notaría y no ha dejado poder notarial.
  • Documentación que llega a trozos. Cada envío incompleto reinicia la revisión.

Si tu caso no admite espera (un señalamiento de subasta, un plazo de Hacienda), dilo en la primera llamada: cambia el orden de las gestiones. Calendario día a día en dinero urgente.

COMPARATIVA

Préstamo personal de 60.000 euros del banco o préstamo con garantía hipotecaria

El préstamo personal de 60.000 euros existe en la banca, pero está entre los importes más altos de este producto: las entidades suelen quedarse en torno a 30.000-60.000 € y en plazos de ocho a diez años, y a esa cifra piden nómina estable, historial limpio y, con frecuencia, un avalista. Un préstamo de 70.000 euros con garantía hipotecaria requiere aportar un inmueble. Puedes comparar las condiciones en la tabla.

Qué diferencia hay, para 60.000 o 70.000 euros, entre firmar con la garantía de tu inmueble y pedirle al banco un préstamo personal por ese mismo dinero. Lo que figura en la columna de banca es práctica de mercado orientativa, sin cifras de ninguna entidad concreta.
Nuestra propuesta60.000-70.000 € con garantía hipotecariaPrestamistas.esPréstamo personal del banco
Importe máximoTecho del 40 % de la tasación: con 250.000 € de valor, hasta 100.000 €Suele quedarse en torno a 30.000-60.000 €, y en lo alto de esa franja solo con perfiles muy solventes
PlazoDe 5 a 20 años, con los 60.000 € a 15 en 644,76 €/mesOcho a diez años como techo habitual
GarantíaUn inmueble, tuyo o de quien consienta aportarloTu firma y tu nómina
¿Hace falta avalista?No: responde el inmueble hipotecadoFrecuente a partir de cierto importe, que cada entidad fija sin publicarlo
Qué se valoraLa tasación y la capacidad de pago, caso a caso y con una persona al otro ladoUn scoring o puntuación automática de riesgo y tu antigüedad como cliente
Con ASNEF o sin nóminaEntra en el estudio; la deuda del fichero puede saldarse en la propia firmaRechazo casi seguro
Tiempo hasta el dineroEstudio en 24-48 h y escritura en torno a 15 días desde la documentación completaDías si el scoring o puntuación de riesgo es favorable; denegado si no lo es
InterésTIN desde el 10 % fijo · TAE del 14,16 % en el ejemplo del pie de esta páginaLa TAE la fija la entidad según tu perfil y queda por debajo de la nuestra cuando te lo conceden

Si el banco te concede el préstamo personal o te amplía la hipoteca, conviene valorarlo primero porque saldrá más barato. Puedes estudiar nuestra opción si no consigues financiación bancaria o su plazo exige una cuota que no puedes pagar. El producto bancario, en qué es un préstamo personal; el calendario largo, en préstamos a largo plazo.

¿Ves clara la opción con la garantía de tu vivienda? Calcula tu cuota o solicita el estudio.

Preguntas frecuentes sobre los préstamos de 60.000 a 70.000 euros

Lo que conviene saber

¿Es buena idea pedir 70.000 euros para cancelar la hipoteca del banco y bajar la cuota?

Pedir 70.000 euros para cancelar la hipoteca del banco y bajar la cuota rara vez es buena idea por sí solo, porque una hipoteca bancaria suele tener un interés más bajo que nuestro TIN, que parte del 10 %. La cuota solo bajaría alargando el plazo, y pagarías más en total. Tiene sentido cuando además resuelves otras deudas, un ASNEF o una situación de impago. Antes, intenta negociar con tu banco una novación o un plazo mayor.

¿Qué riesgo real hay de perder la vivienda por un préstamo de 60.000 euros?

El riesgo de perder la vivienda por un préstamo de 60.000 euros existe si dejas de pagar, pero la ley no permite ejecutarla por un retraso puntual. Con la Ley 5/2019, el préstamo solo puede darse por vencido tras impagos que alcancen el 3 % del capital o 12 cuotas en la primera mitad del plazo, o el 7 % o 15 cuotas en la segunda, y después de un mes de requerimiento. Si prevés dificultades, cuéntanoslo cuanto antes: con tiempo hay más opciones.

¿Qué ingresos mensuales necesito para que me presten 70.000 euros con garantía?

Para que te presten 70.000 euros con garantía necesitas unos ingresos netos de al menos 1.690 € al mes si lo devuelves en 20 años, porque la cuota, de unos 676 € con un TIN del 10 %, puede llegar como máximo al 40 % de lo que ingresas. A 15 años la cuota sube a unos 752 € y los ingresos necesarios, a unos 1.880 €. Si ya pagas otros préstamos, su cuota se suma. Compara plazos en préstamos a largo plazo.

¿Me compensa pedir 70.000 euros a 20 años o vender mi segunda vivienda?

Vender tu segunda vivienda suele compensar más que pedir 70.000 euros a 20 años si no te genera rentas y no piensas usarla, porque ese préstamo supondría unos 92.000 € de intereses con un TIN del 10 %. Si la segunda vivienda está alquilada o esperas que se revalorice, mantenerla puede tener sentido. Haz la cuenta completa: la venta también tiene costes, como el IRPF de la ganancia y la plusvalía municipal.

¿Qué ocurre con mi préstamo de 60.000 euros si después bajan los tipos de interés?

Si después bajan los tipos de interés, tu cuota de 60.000 euros no cambia, porque nuestros préstamos se firman con cuota fija durante todo el plazo. Eso te protege si los tipos suben, pero no te beneficia si bajan. Si llegara a compensarte, podrías cancelar el préstamo y refinanciarlo en mejores condiciones, porque la cancelación anticipada parte del 0 % y su coste exacto ya figura en tu FEIN.

Cómo lo hacemos en Prestamistas.es

¿Aceptáis una segunda residencia en la costa como garantía para 60.000 euros?

Una segunda residencia en la costa sirve como garantía para 60.000 euros: no hace falta que sea tu vivienda habitual. Una sociedad homologada la tasa según el mercado de esa zona y el préstamo no supera el 40 % de su valor. Si la alquilas en temporada, esas rentas pueden ayudar a acreditar ingresos siempre que estén declaradas. Más detalles en préstamos con garantía hipotecaria.

¿Me pedís documentación extra por solicitar 70.000 euros en lugar de un importe menor?

Para 70.000 euros te pedimos la misma documentación que para un importe menor: DNI, nota simple o escritura del inmueble, justificantes de ingresos y el último recibo de cada préstamo vigente, más el certificado de deuda si estás en ASNEF. Lo que puede cambiar es el detalle: con importes altos quizá necesitemos ver más meses de ingresos o la declaración de la renta completa para confirmar que la cuota cabe.

¿Puede pagarse en la firma la deuda del aval que me reclama el banco con los 60.000 euros?

La deuda del aval que te reclama el banco puede pagarse en la propia firma con los 60.000 euros, reteniendo ese importe del préstamo y entregándolo al banco. Para hacerlo necesitamos un certificado con la deuda exacta a esa fecha, intereses y gastos incluidos. Si el banco ya ha embargado tu vivienda, la anotación se cancela después en el Registro. Es una forma de reunificar deudas en una sola cuota.

¿Me dais 60.000 euros si la vivienda tiene una tasación antigua más alta?

Los 60.000 euros se calculan con una tasación actual, no con una antigua aunque sea más alta. Los certificados de tasación caducan a los seis meses según la Orden ECO/805/2003, y el valor debe reflejar el mercado de hoy. Una sociedad homologada por el Banco de España hace una tasación nueva, y sobre ese valor se aplica el máximo de financiación. Si la vivienda se ha revalorizado, la nueva tasación también juega a tu favor.

¿Tengo que estar empadronado en la vivienda que aporto para pedir 60.000 euros?

No hace falta que estés empadronado en la vivienda que aportas para pedir 60.000 euros: puede ser tu vivienda habitual, una segunda residencia o un piso alquilado. En la escritura sí se declara si es tu vivienda habitual, porque esa condición tiene protecciones especiales en caso de ejecución. Si es tu domicilio, el empadronamiento ayuda a acreditarlo, pero no es un requisito del préstamo.

Conceptos que te ayudan a decidir

¿Qué ocurre con los seguros vinculados a la hipoteca cuando la cancelas antes de tiempo?

Cuando cancelas antes una hipoteca, la Ley 5/2019 te da derecho a que te devuelvan la parte de la prima no consumida de los seguros vinculados al préstamo, como el de vida o el de hogar, salvo que decidas mantenerlos con un nuevo beneficiario. El seguro de daños del inmueble conviene conservarlo igualmente, porque protege tu vivienda aunque ya no haya préstamo. Pide por escrito a la aseguradora la devolución de esa parte de la prima.

¿Cómo tributa en el IRPF la ganancia al vender una segunda vivienda?

La ganancia por vender una segunda vivienda tributa en el IRPF dentro de la base del ahorro, con tipos progresivos por tramos. Se calcula restando al precio de venta, menos sus gastos, el precio de compra más los gastos e impuestos que pagaste, y descontando las amortizaciones si estuvo alquilada. Al no ser tu vivienda habitual, no se aplica la exención por reinversión. Si tienes más de 65 años, existen vías específicas para reducir el impuesto.

¿Qué es el beneficio de excusión del fiador y por qué casi siempre se renuncia?

El beneficio de excusión es el derecho del fiador a que el acreedor reclame primero al deudor y ejecute sus bienes antes de dirigirse contra él, según el artículo 1830 del Código Civil. Casi siempre se renuncia en el contrato porque los acreedores lo exigen: así pueden reclamar directamente al fiador, que pasa a responder de forma solidaria. Si alguien te avala, conviene que sepa exactamente qué firma.

¿Qué es la compensación por riesgo de tipo de interés al cancelar una hipoteca?

La compensación por riesgo de tipo de interés es lo que puede cobrar el prestamista si cancelas un préstamo a tipo fijo y los tipos de mercado han bajado, porque pierde un interés que hoy no podría conseguir. Con la Ley 5/2019, solo procede si existe una pérdida financiera real y nunca supera el 2 % del capital devuelto en los diez primeros años ni el 1,5 % después. En nuestros préstamos, devolver antes cuesta desde el 0 %.

¿Qué protección especial tiene la vivienda habitual en una ejecución hipotecaria?

La vivienda habitual cuenta con protecciones reforzadas en una ejecución hipotecaria. Si la subasta queda desierta, el acreedor solo puede adjudicársela por el 70 % del valor de subasta, o por el 60 % si lo que se le debe es inferior a ese 70 %, y los intereses de demora se limitan al interés pactado más tres puntos. Rigen además las garantías generales: vencimiento anticipado solo con los impagos mínimos de la Ley 5/2019 y un tipo de subasta no inferior al 75 % de la tasación.
CALCULA O SOLICITA

Simula la cuota de tus 60.000 euros y pide el estudio

El simulador viene con 60.000 € a 15 años y un TIN del 10 %: 644,76 € al mes. Mueve los deslizadores para probar tu importe y tu plazo y, si te cuadra, pide el estudio aquí mismo. Te llamamos en menos de 24 horas.

Calcula la cuota de tu préstamo de 60.000 euros

Estimación orientativa al instante · TIN desde el 10 %

Cuota mensual644,76 €
Intereses totales56.057,35 €
Coste total de financiación116.057,35 €

Cuota orientativa con sistema francés. El TIN parte del 10 % anual y el definitivo depende de la garantía y de tu perfil. No incluye honorarios, apertura, tasación ni gastos, que se detallan en la FEIN. Coste total de financiación = capital + intereses.

Solicitud de préstamo

Estudio de tu préstamo de 60.000 euros

Gratis · sin compromiso · te llamamos en 24 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Cuéntanos tu caso: estudiamos tu préstamo de 60.000 a 70.000 euros

Te decimos en 24-48 h si el importe encaja en tu vivienda, a qué plazo y con qué cuota. Sin compromiso y sin pagar nada.

También: préstamos privados · con ASNEF · dinero urgente · para jubilados

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tienes, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.