Marca del Grupo Kontactalia 933 56 20 90 · Empresa inscrita en el Banco de España · D238
Empresa inscrita en el Banco de España · D238

Préstamos de 40.000 a 50.000 euros

Actualizado: octubre 2026

En Prestamistas.es estructuramos préstamos de 40.000 a 50.000 euros a través de nuestros prestamistas particulares y privados, para particulares y autónomos que necesitan una reforma amplia, reorganizar sus deudas o afrontar un desembolso importante. Estudiamos si la garantía del inmueble y tus ingresos permiten obtener esa cantidad con un plazo de devolución adecuado.

Solicitud de préstamo

Solicita tu préstamo

Gratis · sin compromiso · te llamamos en 24 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender tu solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puedes ejercer tus derechos en legal@grupokontactalia.com. Consulta las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Prestamistas.es es la marca de Kontactalia Finance, S.L. especializada en préstamos privados y con garantía hipotecaria para particulares. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) de la Dirección General de Consumo, n.º 439/2013.

Cómo gestionamos los préstamos de 40.000 a 50.000 euros en Prestamistas.es

Comprobamos si la garantía y tus ingresos permiten asumir la cantidad solicitada. Para financiar 50.000 euros de capital total, el inmueble debe alcanzar al menos 125.000 euros de tasación, porque el préstamo no puede superar el 40 % de ese valor. Revisamos también las cargas y comparamos plazos de hasta 20 años con cuotas constantes a tipo fijo. Te entregamos una oferta escrita con capital, dinero neto y coste total, y te ayudamos a entender cada opción. Si te encaja, organizamos la firma en la notaría que elijas, respetando los plazos legales. Llámanos o completa el formulario y hablamos de tu caso. Estaremos encantados de orientarte y ayudarte a entender qué opciones pueden encajar.

Solicitar mi préstamo

SITUACIONES

Para qué se piden los préstamos de 40.000 a 50.000 euros

Los préstamos de entre 40.000 y 50.000 € suelen responder a pagos o proyectos de cierto importe. Estas son las seis situaciones que más atendemos:

  • Reunir cinco o seis deudas

    Dos préstamos, tres tarjetas revolving y un descubierto suman 900 € al mes. Con 45.000 € se cancelan todos en la firma y queda una cuota de 483,57 € a 15 años: reunificar deudas.

  • Reforma integral

    Cambiar instalación eléctrica, fontanería, ventanas y baños de un piso antiguo se va a esta horquilla con facilidad. Ver préstamos para reformas del hogar.

  • Impuesto de sucesiones

    La herencia trae un piso, pero el impuesto y la plusvalía se pagan en seis meses y en dinero. Ver préstamos para herencias.

  • Comprar la parte de un heredero

    Tres hermanos heredan y uno se queda el piso pagando a los otros: 40.000 o 50.000 € es el importe típico de esa compensación.

  • Cancelar un embargo

    Un embargo de Hacienda o de la Seguridad Social, o una ejecución con subasta señalada. Ver préstamos para cancelar un embargo o parar una subasta.

  • Liquidez para un negocio

    Si eres autónomo o tienes una sociedad, puedes necesitar circulante para los pagos de tu actividad o cancelar un aplazamiento que no has podido cumplir. Ver préstamos privados.

Lo que no cubre: comprar vivienda (para eso la hipoteca bancaria es más barata y más larga; aquí se parte de un inmueble que ya es tuyo) ni importes por debajo de 15.000 €.

LA CUOTA

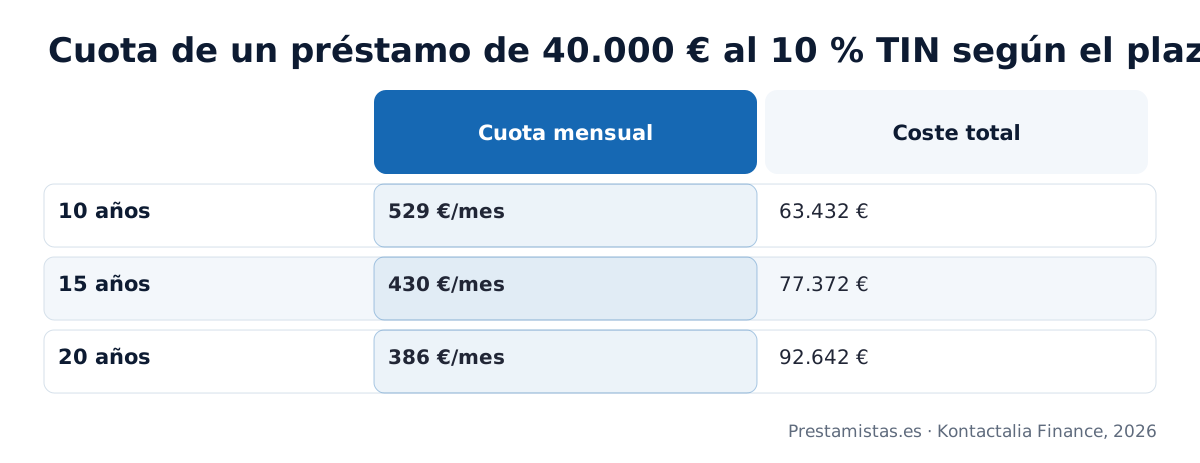
Cuota de un préstamo de 40.000 euros a 10, 15 y 20 años

Un préstamo de 40.000 euros a 10 años al 10 % TIN sale a 528,60 € al mes. A 15 años la cuota cae a 429,84 € y a 20 años, a 386,01 €. Los intereses van al revés: 23.432,35 €, 37.371,57 € y 52.642,08 €. El 10 % es el tipo mínimo desde el que trabajamos; el tuyo sale del estudio y llega por escrito en la FEIN con la TAE.

Cuota de un préstamo de 40.000 euros al 10 % TIN a 10, 15 y 20 años: 528,60 €, 429,84 € y 386,01 € al mes
Cuotas orientativas de 40.000 € con sistema francés y TIN del 10 %, el tipo mínimo desde el que trabajamos. El coste total es capital más intereses. Fuente: Prestamistas.es · Kontactalia Finance, 2026.

Se calcula sobre el importe que se formaliza en escritura, mayor que el que llega a tu cuenta: honorarios y apertura se financian dentro, y la tasación la pagas al encargarla (notaría, registro, gestoría y AJD los paga el prestamista). Los números, en el ejemplo del pie.

Cuota, intereses y coste total de financiación de 40.000 € y 50.000 € a 10, 15 y 20 años, con TIN del 10 % y sistema francés. El coste total es capital más intereses; los gastos de formalización van aparte, cifrados en la FEIN.
ImportePlazoCuota al mesInteresesCoste total de financiación
40.000 €10 años528,60 €23.432,35 €63.432,35 €
40.000 €15 años429,84 €37.371,57 €77.371,57 €
40.000 €20 años386,01 €52.642,08 €92.642,08 €
50.000 €10 años660,75 €29.290,44 €79.290,44 €
50.000 €15 años537,30 €46.714,46 €96.714,46 €
50.000 €20 años482,51 €65.802,60 €115.802,60 €

Cómo elegir entre 10, 15 y 20 años

  • 1
    Conviene elegir el plazo más corto cuya cuota puedas asumir con tus ingresos. Con 1.400 € netos libres el límite son 560 €: 40.000 € encajan a 10 años (528,60 €) y 50.000 € necesitan 15 (537,30 €).
  • 2
    Compara el coste de cada plazo: en 50.000 €, ir de 10 a 15 años cuesta 17.424 € más de intereses. Si necesitas una cuota más baja, puedes elegir un plazo largo y después amortizar desde el 0 %.

¿Qué cuota te saldría con 40.000 o 50.000 €? Ajusta el plazo en el simulador y compruébalo.

CÓMO SE SOLICITA

Cómo se solicitan los préstamos de 40.000 a 50.000 euros, paso a paso

Cinco pasos, del primer contacto a la firma. Toda la gestión previa es online; el único desplazamiento es a la notaría que tú elijas:

  1. 1
    Te llamamos en menos de 24 horas

    Nos dices si necesitas 40.000, 50.000 € o una cifra intermedia, qué cuota puedes pagar y qué inmueble respalda la operación.

  2. 2
    Envío de documentación

    Envíanos online los justificantes de ingresos, los recibos de tus préstamos pendientes, la nota simple y, si hay hipoteca, el certificado de deuda pendiente.

  3. 3
    Estudio de viabilidad

    En 24-48 horas sabes si encaja, a qué plazo y con qué cuota. Una sociedad de tasación homologada pone valor al inmueble y fija el techo del 40 %.

  4. 4
    Oferta por escrito

    Recibes la FEIN con el importe formalizado, TIN, TAE, cuota, gastos y coste total de financiación, y 10 días naturales (14 en Cataluña) para leerla con calma.

  5. 5
    Firma ante tu notario

    Firmas en el notario que tú elijas y recibes el dinero. Si había hipoteca, se cancela ese mismo día; honorarios, apertura y gastos se liquidan con cargo al préstamo.

POR QUÉ AQUÍ

Por qué elegir Prestamistas.es para un préstamo de 50.000 euros

Detrás de esta web hay una sociedad real: Kontactalia Finance, S.L. (CIF B65071821), en Passeig de Gràcia 12, Barcelona; empresa inscrita en el Banco de España (D238) bajo la Ley 5/2019. Vas a hipotecar tu vivienda por 40.000 o 50.000 €, así que conviene saber quién hay al otro lado antes de enviar el primer papel.

Registro públicoBanco de España (D238) y Consumo (439/2013). Verifícalo con los enlaces de abajo.
Póliza de seguroCubre toda la actividad.
Notario a tu elecciónCada operación se firma ante él.
Sin cobros por adelantadoHonorarios y apertura se liquidan en la firma; la tasación la pagas al encargarla.

⚠ Si alguien te pide dinero por adelantado para «desbloquear» un préstamo, desconfía.

Qué pagas y cuándo

Antes de la firma, solo la tasación oficial del inmueble, que pagas al encargarla cuando la operación es viable. En la notaría, dentro del préstamo, se liquidan:

  • Honorarios de intermediación de Prestamistas.es.
  • Comisión de apertura del prestamista.

Los tres importes, con el de la tasación, constan con exactitud en la FEIN, antes del periodo de reflexión. Notaría, registro, gestoría y AJD de la escritura los paga el prestamista (Ley 5/2019). Ver el ejemplo de préstamo.

Empresa inscrita en el Banco de España, firma ante notario

Las dos inscripciones que nos habilitan son verificables en su organismo oficial:

Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · nº D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoRegistro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) · n.º 439/2013Norma: Ley 2/2009

¿Hablamos? Te llamamos en menos de 24 horas y te explicamos cómo trabajamos.

LA GARANTÍA

Qué vivienda hace falta para un préstamo de 40.000 euros

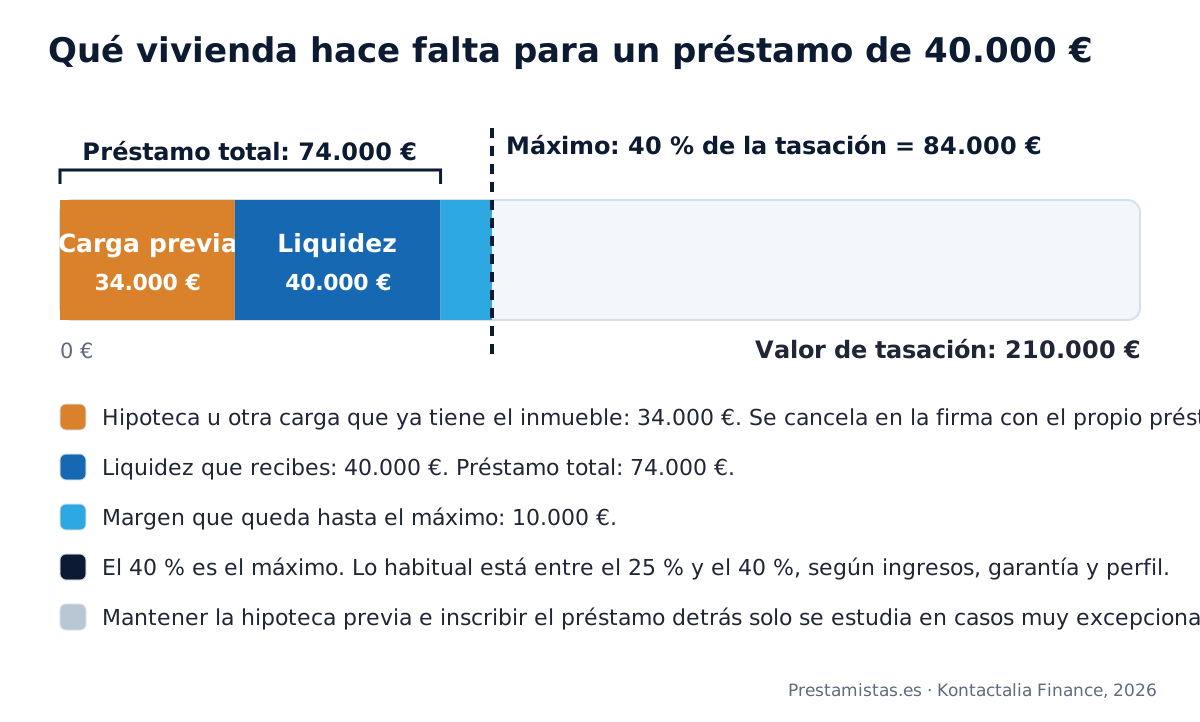
El importe lo marca el valor de tasación, con un techo del 40 % que casi nunca se agota: la franja corriente va del 25 % a ese 40 %. Con esa regla, 40.000 € piden una vivienda tasada en 100.000 € como mínimo absoluto (con holgura, 130.000 €) y 50.000 €, una de 125.000 € (mejor, 160.000 €). Eso, con el inmueble libre de cargas.

Casi nunca lo está. Con una hipoteca viva encima, ese préstamo anterior se cancela el mismo día de la firma y lo que quedaba pendiente entra en el importe concedido. Caso típico de esta horquilla: tasación de 210.000 €, máximo 84.000 €; quedan 34.000 € de hipoteca y necesitas 40.000 €. Se formaliza un préstamo de 74.000 €, el 35,2 % de la tasación, con 10.000 € de margen sin tocar.

Préstamo de 40.000 euros sobre una vivienda tasada en 210.000 € que cancela una hipoteca pendiente de 34.000 €
Vivienda tasada en 210.000 €, hipoteca pendiente de 34.000 € que se cancela en la firma y 40.000 € de liquidez: préstamo total de 74.000 €, el 35,2 % de la tasación. Fuente: Prestamistas.es · Kontactalia Finance, 2026.

La cuenta, paso a paso

  • 1
    La tasación homologada fija un límite del 40 %, equivalente a 84.000 €.
  • 2
    Carga pendiente según el certificado de deuda (34.000 €, que no ves) más la liquidez que pides (40.000 €).
  • 3
    Préstamo = 74.000 €: queda dentro del límite, y la cuota (795,21 € a 15 años) debe ajustarse a tus ingresos. Si no se cumple alguna de esas condiciones, revisamos contigo el importe o el plazo.
Techo del importe según el valor de tasación. El 40 % es el máximo, no la norma: lo corriente va del 25 % a ese 40 %. Cuando hay una hipoteca encima, se salda con el propio préstamo y esa parte ocupa sitio dentro del techo.
Valor de tasaciónTecho del importe (40 %)Qué permite en la práctica
100.000 €40.000 €Justo en el techo: pide ingresos y perfil holgados
125.000 €50.000 €Toda la horquilla si el perfil acompaña; con margen, desde 160.000 €
150.000 €60.000 €50.000 € de liquidez, con 10.000 € de margen
210.000 €84.000 €El ejemplo de arriba: 34.000 € más 40.000 €
260.000 €104.000 €50.000 € más una hipoteca de 40.000 € que se cancela

Qué sirve como garantía

  • Vivienda habitual o segunda residencia, con o sin hipoteca viva.
  • Piso alquilado, local, nave o plaza de garaje con referencia catastral propia.
  • Un inmueble de un tercero que firma como hipotecante no deudor, o una vivienda heredada ya inscrita: ver préstamos para herencias.

Qué frena la operación

  • Que el préstamo total pase del 40 % de la tasación: se ajusta la liquidez.
  • Cargas que no se pueden cancelar en la firma, o titularidad sin inscribir.
  • Que la cuota no quepa: se comprueba en qué ingresos necesitas.

Sobre la hipoteca anterior: la operación normal la salda con el propio préstamo, así que te quedas con una única hipoteca inscrita, una cuota y un acreedor. Dejarla viva e inscribir el nuestro detrás es algo muy excepcional: se estudia caso a caso y nunca se ofrece de entrada.

Lo que pides es lo que recibes; lo que se escritura puede ser más. El ejemplo de arriba necesita 40.000 € y firma 74.000 € porque dentro va la hipoteca que se salda; los gastos también se financian dentro y se suman a esa cifra (el ejemplo los deja fuera para simplificar). Esta horquilla mide la liquidez que llega a tu cuenta, no la cifra de la escritura. ¿Te hacen falta menos de 40.000 €? Consulta los préstamos de 30.000 a 35.000 euros. ¿Más de 50.000 €? De 60.000 a 70.000 euros. Aplicamos el mismo estudio y el mismo límite del 40 %.

INGRESOS

Qué ingresos necesitas para que quepa la cuota de 40.000 o 50.000 euros

Esta cuenta no tiene que ver con la anterior: el inmueble marca cuánto se puede conceder; los ingresos, cuánto puedes devolver. La cuota no debería pasar del 40 % de tus ingresos netos justificados, ya descontadas las cuotas que seguirás pagando.

Son mínimos calculados solo con esa cuota; no garantizan la concesión. Si pagas un préstamo de coche de 210 €, hay que sumarlo. Con ingresos inferiores a unos 1.200 € netos, revisamos con especial detalle los demás gastos de tu hogar.

Ingresos netos orientativos para que la cuota quepa en el 40 %, sin otras deudas vivas, con TIN del 10 %.
OperaciónCuotaIngresos netos orientativos
40.000 € a 15 años429,84 €1.075 €/mes
40.000 € a 20 años386,01 €965 €/mes
50.000 € a 15 años537,30 €1.343 €/mes
50.000 € a 20 años482,51 €1.206 €/mes

Cuenta todo lo que puedas justificar: nómina (sin exigir contrato indefinido), pensión, actividad de autónomo con renta y modelos 130 o 303, alquileres declarados y nómina de administrador o dividendos. Un año irregular de autónomo no descarta la operación; un alquiler pactado de palabra, sí. Sin nómina, el estudio se apoya en lo demás y en la garantía: ver préstamos sin nómina y préstamos para jubilados.

¿Tu vivienda y tus ingresos encajan con 40.000 o 50.000 €? Pide el estudio y te lo decimos en 24-48 horas.

DOCUMENTACIÓN

Documentación para pedir 40.000 euros

Lista corta, en PDF o foto legible. Con esto se hace el estudio de viabilidad en 24-48 horas.

De ti

  • DNI o NIE en vigor de todos los que firman.
  • Ingresos: tres últimas nóminas, certificado de pensión o última renta con modelos 130 o 303 si eres autónomo.
  • Último recibo de cada préstamo vigente, tarjetas incluidas, y extracto bancario de tres meses.

Del inmueble

  • Nota simple actualizada del Registro de la Propiedad o escritura de compraventa o de herencia.
  • Certificado de deuda pendiente de la hipoteca, si la hay: es lo que se cancela en la firma.
  • Último recibo del IBI, el contrato de alquiler si está arrendado y, cuando la garantía es de un tercero, su DNI y su conformidad.

Si falta algo se pide sobre la marcha. Revisar la documentación y darte la respuesta no cuesta nada.

ASNEF Y SIN NÓMINA

Préstamos de 40.000 a 50.000 euros con ASNEF o sin nómina

Sí, con dos requisitos: un inmueble en garantía y una cuota que quepa en tus ingresos. Figurar en ASNEF o en el RAI no impide por sí solo obtener financiación, aunque revisamos el origen de la anotación, su importe y si la deuda sigue pendiente.

Qué sí cambia

  • La deuda del fichero se puede cancelar el día de la firma con cargo al préstamo: se salda y sales del registro.
  • Un impago de 400 € de teléfono no pesa igual que 9.000 € de un préstamo que dejaste de pagar: el estudio lo distingue.
  • Sin nómina, el peso recae en lo que puedas justificar: un préstamo de 50.000 euros sin nómina se estudia con pensión, renta de autónomo o alquileres declarados. El detalle, en préstamos con ASNEF y préstamos sin nómina.

Qué no cambia

  • Hace falta inmueble. Con ASNEF y sin propiedad que aportar, no hay operación.
  • El 40 % de la tasación sigue siendo el techo del importe.
  • La cuota tiene que caber: 40.000 € a 20 años piden unos 965 € netos libres, estés o no en un fichero. Y computa en la CIRBE, igual que un préstamo bancario.

¿Figuras en ASNEF o no tienes nómina? También estudiamos tu préstamo de 40.000 o 50.000 €. Cuéntanos tu caso.

PLAZOS

Necesito 40.000 euros urgente: los plazos reales

Los plazos legales impiden firmar 40.000 € con garantía hipotecaria en 24 horas. Te llamamos en menos de 24 h, valoramos la viabilidad en 24-48 h con la documentación completa y puedes firmar ante notario en torno a 15 días. Antes necesitas la tasación, la FEIN y el periodo de reflexión de 10 días naturales que impone la Ley 5/2019, 14 si firmas en Cataluña, cuando el prestatario es consumidor.

Qué acelera

  • Nota simple actualizada del Registro pedida antes de la primera llamada.
  • Certificado de deuda pendiente solicitado al banco el mismo día: suele ser el papel más lento.
  • Titularidad clara e inscrita, y todos los propietarios localizables y de acuerdo en acudir a la notaría.

Qué frena

  • Una herencia sin aceptar o sin inscribir a nombre de los herederos.
  • Discrepancias entre el Catastro y el Registro, o una obra nueva sin declarar.
  • Documentación de ingresos incompleta, que obliga a rehacer el estudio.

Si corre una fecha de subasta o un plazo administrativo, dínoslo en la primera llamada: cambia el orden de las gestiones. El desglose día a día está en dinero urgente. Cobrar por adelantado para «acelerar» algo no lo hacemos nunca.

COMPARATIVA

Préstamo de 50.000 euros con garantía hipotecaria o préstamo personal del banco

Si tu banco te concede 50.000 € en un préstamo personal, conviene valorarlo primero: sale más barato y no hipoteca tu casa. Si no puedes acceder a esa opción, esta comparativa te permite valorar otras condiciones: el banco topa el préstamo personal en torno a los 30.000-60.000 € y a 8 o 10 años, con nómina e historial sin incidencias.

Qué cambia entre pedir 40.000 o 50.000 € con un inmueble en garantía y pedirlos al banco como préstamo personal. Lo de la banca es práctica de mercado orientativa: cada entidad pone sus condiciones.
Nuestra propuestaPréstamo con garantía hipotecariaPrestamistas.esPréstamo personal del banco
Importe máximoDesde 15.000 €, hasta un máximo del 40 % de la tasación: 50.000 € piden 125.000 € de tasación como mínimoSuele topar en torno a 30.000-60.000 €
PlazoDe 5 a 20 añosHasta 8 o 10 años
GarantíaUn inmueble, tuyo o de un tercero, con hipoteca inscrita en el RegistroTu firma y, a veces, un avalista
RequisitosInmueble y cuota que quepa en los ingresos justificadosNómina estable, antigüedad y scoring o puntuación de riesgo aceptable
Con ASNEF o RAISe estudia; el préstamo puede pagar la deuda del fichero en la firmaDenegación casi automática
Tiempo hasta el dineroSabes si encaja en 24-48 h y firmas unos 15 días despuésRápido si el scoring o puntuación de riesgo es favorable; denegado si no lo es
CosteTIN desde el 10 %, más apertura, honorarios y tasación; notaría, registro, gestoría y AJD los asume el prestamista (Ley 5/2019)Más barato cuando se concede
Cancelación anticipadaDesde el 0 %Comisión limitada por ley

El fondo del asunto es quién asume el riesgo: el banco lo asume sobre tu nómina y por eso limita el plazo; con hipoteca inscrita lo cubre el inmueble, y caben 20 años. A cambio pones tu casa en garantía, por lo que conviene valorar tanto el coste como si el préstamo resuelve tu necesidad.

¿Ves clara la opción con la garantía de tu vivienda? Calcula tu cuota o solicita el estudio.

Preguntas frecuentes sobre los préstamos de 40.000 a 50.000 euros

Lo que conviene saber

¿Puedo pedir 50.000 euros con mi casa para ayudar a mi hijo con la entrada de su piso?

Puedes pedir 50.000 euros con tu casa para ayudar a tu hijo con la entrada de su piso, porque el destino del préstamo es libre. El préstamo es tuyo y lo garantiza tu vivienda, por lo que conviene que la cuota quepa en tus ingresos sin contar con lo que tu hijo pueda devolverte. Si le das el dinero, la operación tributa como donación y conviene documentarla, porque su banco querrá conocer el origen de los fondos.

¿Qué es mejor para conseguir 40.000 euros: hipotecar la casa o pedírselos a la familia?

Si tu familia puede prestarte los 40.000 euros, suele salir más barato que hipotecar la casa, porque el interés puede ser bajo o nulo y no comprometes tu vivienda. Conviene firmarlo por escrito y presentarlo con el modelo 600 en la Hacienda de tu comunidad autónoma, exento del impuesto, para que no se considere una donación. Si esa vía no existe o puede tensar la relación familiar, el préstamo con garantía te da un calendario claro y profesional.

¿Es razonable pedir 40.000 euros para reunificar varias deudas pendientes?

Pedir 40.000 euros para reunificar varias deudas es razonable si la nueva cuota es claramente inferior a la suma de las actuales y te deja margen cada mes. Las deudas se cancelan en la propia firma y pasas a pagar una sola cuota fija. A cambio, alargar el plazo encarece el total, y la operación pierde sentido si vuelves a usar las tarjetas. Te lo explicamos en préstamos para reunificar deudas.

¿Me conviene pedir 40.000 euros a 15 años o 50.000 a 20 para tener colchón?

Si te bastan 40.000 euros, pedirlos a 15 años sale bastante más barato que pedir 50.000 a 20 años para tener colchón. Con un TIN del 10 %, la primera opción supone una cuota de unos 430 € y unos 37.400 € de intereses; la segunda, unos 483 € al mes y unos 65.800 € de intereses. Si lo que buscas es margen mensual, es más barato alargar el plazo de los 40.000 € que aumentar el importe.

¿Puedo pedir 50.000 euros con mi vivienda para pagar la residencia de mis padres?

La residencia de tus padres puede pagarse con 50.000 euros garantizados con tu vivienda, siempre que puedas asumir la cuota durante todo el plazo. Si la vivienda es de ellos, pueden aportarla firmando como hipotecantes no deudores. Antes de decidir, calcula cuántos años de residencia cubre ese importe y solicita las ayudas de la dependencia y las deducciones fiscales que os correspondan, porque pueden reducir mucho lo que necesitas.

Cómo lo hacemos en Prestamistas.es

¿Puedo pedir 50.000 euros aportando dos viviendas pequeñas en lugar de una?

Dos viviendas pequeñas pueden sustituir a una sola como garantía para pedir 50.000 euros, y nuestros prestamistas las aceptan de forma conjunta. Cada una se tasa por separado y el importe se calcula con esas tasaciones, siempre dentro del 40 %. En la escritura se reparte qué parte del préstamo garantiza cada vivienda, lo que te permite liberar una si más adelante la vendes. Pueden estar incluso en ciudades distintas.

¿Me pedís la declaración de la renta además de las nóminas para 50.000 euros?

Para estudiar 50.000 euros te pedimos las últimas nóminas y, normalmente, también la última declaración de la renta. Las nóminas muestran tus ingresos actuales, y la renta completa el cuadro con otros ingresos, como alquileres o rendimientos que también pueden sumar. Además, tenemos en cuenta lo que ya pagas en otros préstamos, porque la cuota se calcula con lo que ingresas y lo que pagas. Si cobras por nómina, consulta préstamos con nómina.

¿Se firma con FEIN y Ley 5/2019 un préstamo de 50.000 euros para mi negocio?

Un préstamo de 50.000 euros para tu negocio se firma con FEIN y con la Ley 5/2019 si lo pides como persona física y con tu vivienda como garantía, aunque el destino sea profesional. Tendrás acta notarial previa y 10 días de reflexión, o 14 en Cataluña, y el préstamo computará en la CIRBE. Las operaciones íntegramente B2B, con una sociedad como prestataria y sin personas físicas como garantes, quedan fuera de esa ley.

¿Puedo pedir 40.000 euros si ya pago otro préstamo personal o el del coche?

Pagar ya un préstamo personal o el del coche no te impide pedir 40.000 euros, pero su cuota se resta de tu capacidad: la nueva y las que ya tienes deben caber juntas en tus ingresos. Otra opción es usar parte de los 40.000 euros para cancelarlos en la firma y quedarte con una sola cuota. Para valorarlo necesitamos el último recibo de cada préstamo vigente.

¿Tenéis en cuenta la pensión de alimentos que pago al estudiar 50.000 euros?

Tenemos en cuenta la pensión de alimentos que pagas, porque es un gasto fijo que reduce tu capacidad para asumir la cuota de 50.000 euros. La restamos de tus ingresos igual que la cuota de un préstamo, con el importe que fija el convenio regulador o la sentencia. Si esa pensión va a terminar pronto, por ejemplo porque tus hijos dejarán de depender de ti, lo valoramos al elegir el plazo.

Conceptos que te ayudan a decidir

¿Qué responsabilidad tiene un hipotecante no deudor si el deudor deja de pagar?

El hipotecante no deudor responde solo con el inmueble que ha hipotecado y hasta la cantidad fijada en la escritura, no con el resto de su patrimonio. Si el deudor deja de pagar, el acreedor puede ejecutar ese inmueble, pero no reclamarle sus cuentas, su sueldo ni otros bienes. Es la figura que usa un familiar que aporta su vivienda para ayudarte, y si es persona física cuenta con la protección de la Ley 5/2019.

¿Cómo tributa la donación de dinero de padres a hijos para la entrada de un piso?

La donación de dinero de padres a hijos tributa en el Impuesto sobre Sucesiones y Donaciones, que paga el hijo en su comunidad autónoma de residencia. Muchas comunidades aplican reducciones o bonificaciones importantes, a veces solo si el dinero se destina a comprar la vivienda habitual y la donación consta en escritura pública. Para los padres, donar dinero no genera ganancia en el IRPF. Conviene consultarlo antes de hacer la transferencia.

¿Qué deducciones fiscales hay por los gastos de una residencia de mayores?

En el IRPF estatal no hay una deducción específica por los gastos de una residencia de mayores. Sí puede aplicarse el mínimo por ascendiente si tu padre o tu madre cumple los requisitos de edad o discapacidad y de rentas, porque el ascendiente con discapacidad internado en un centro especializado se considera que convive contigo. Además, varias comunidades autónomas tienen deducciones propias por gastos de residencia o cuidado de mayores.

¿Por qué pedir dinero de más como colchón encarece el préstamo con el tiempo?

Pedir dinero de más como colchón encarece el préstamo porque pagas intereses por todo el capital desde el primer día, lo uses o no. Con un TIN del 10 % y a 20 años, cada 10.000 € extra suman unos 97 € a la cuota y más de 13.000 € de intereses al final del plazo. Además, ese importe cuenta dentro del límite de la tasación y reduce tu margen. Es preferible pedir lo que necesitas y reservar el colchón fuera del préstamo.

¿Qué ayudas de la ley de dependencia pueden cubrir parte del coste de una residencia?

La Ley 39/2006 de dependencia puede cubrir parte de una residencia de dos formas: con una plaza pública o concertada, en la que la persona aporta una parte según su capacidad económica, o con una prestación económica vinculada al servicio si no hay plaza pública disponible. La cuantía depende del grado de dependencia y de los ingresos y el patrimonio del beneficiario. Se solicita en los servicios sociales de la comunidad autónoma, y conviene pedirla pronto porque su tramitación suele alargarse.
CALCULA O SOLICITA

Simula la cuota de tus 40.000 o 50.000 euros y pide el estudio

Mueve los deslizadores (importe, plazo e interés desde el 10 %) para ver una cuota orientativa y, si te cuadra, solicita el estudio en el mismo sitio: te llamamos en 24 horas.

Calcula la cuota de un préstamo de 40.000 o 50.000 €

Estimación orientativa al instante · TIN desde el 10 %

Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €

Cuota orientativa con sistema francés. El TIN parte del 10 % anual y el definitivo depende de la garantía y de tu perfil. No incluye honorarios, apertura, tasación ni gastos, que se detallan en la FEIN. Coste total de financiación = capital + intereses.

Solicitud de préstamo

Estudio de tu préstamo de 40.000 a 50.000 €

Gratis · sin compromiso · te llamamos en 24 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender tu solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puedes ejercer tus derechos en legal@grupokontactalia.com. Consulta las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Cuéntanos tu caso: estudiamos tu préstamo de 40.000 a 50.000 euros y te llamamos en menos de 24 horas laborables

Te decimos en 24-48 h qué importe admite tu inmueble, a qué plazo y con qué cuota, sin compromiso.

También: préstamos privados · con ASNEF · dinero urgente · para jubilados

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tienes, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.