Lo que conviene saber
¿Compensa poner la vivienda como garantía para pedir solo 15.000 euros?
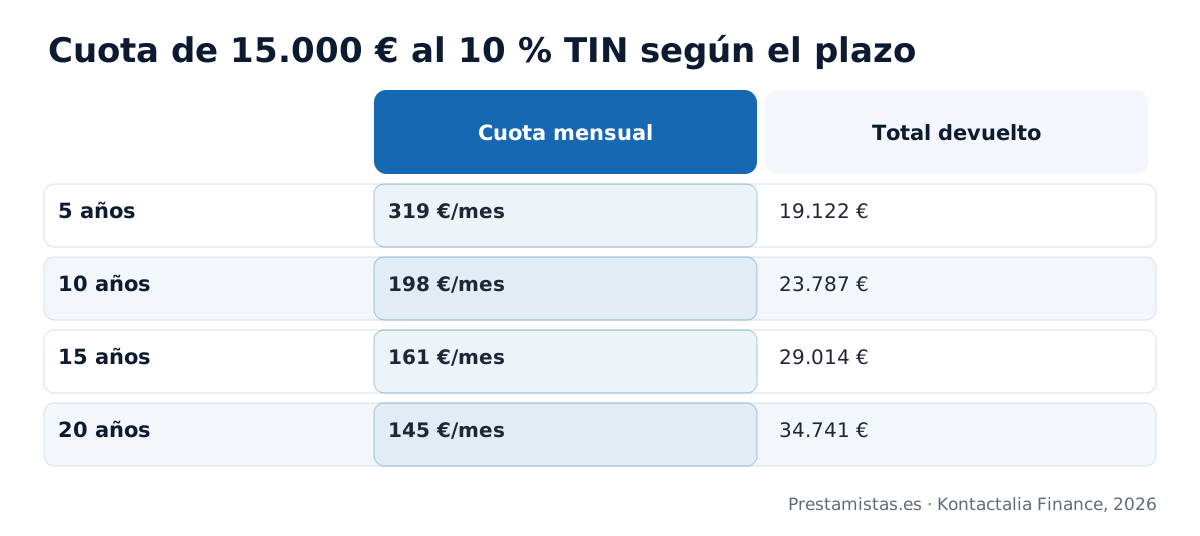
Poner la vivienda como garantía para 15.000 euros compensa cuando ese dinero resuelve una necesidad importante que el banco no cubre y la cuota cabe con holgura en tus ingresos. Puedes devolverlo en hasta 20 años, con una cuota de unos 145 € al mes a un TIN del 10 %. Ten en cuenta que los gastos de constitución pesan más en un importe pequeño y que un impago pone en riesgo la vivienda. Es el importe mínimo con el que trabajan nuestros prestamistas.
¿Me sirve un préstamo de 15.000 euros para pagar una deuda con Hacienda que me están embargando?
Un préstamo de 15.000 euros puede servir para pagar una deuda con Hacienda que ya te están embargando. Si el embargo está anotado sobre tu vivienda, la deuda se paga en la propia firma con el dinero del préstamo y después se cancela la anotación en el Registro. Si afecta a tu nómina o a tus cuentas, el pago también permite levantarlo. Necesitamos la certificación de Hacienda con el importe pendiente, recargos e intereses incluidos.
¿Pesan mucho los gastos de notaría y registro en un préstamo de solo 15.000 euros?
En un préstamo hipotecario a un consumidor, la notaría de la escritura y el registro no corren de tu cuenta: la Ley 5/2019 los pone a cargo del prestamista, igual que la gestoría, y el impuesto de actos jurídicos documentados también lo paga él. Tú asumes la tasación y las copias que pidas. En 15.000 € lo que más pesa en proporción son los costes de constituir la operación, que verás desglosados en la FEIN.
¿Me conviene más aplazar con la tarjeta de crédito o pedir un préstamo de 15.000 euros?
Para 15.000 €, un préstamo con garantía suele salir más barato que aplazar con la tarjeta de crédito, cuyo pago aplazado o revolving tiene intereses muy superiores y una cuota que apenas reduce la deuda. La tarjeta, eso sí, no compromete tu vivienda. Si ya arrastras saldos en varias tarjetas, lo razonable es cancelarlas con el préstamo y cerrar después esas líneas. Lo explicamos en
préstamos para reunificar deudas.
¿Qué opciones tengo si necesito 15.000 euros pero mi vivienda ya está muy hipotecada?
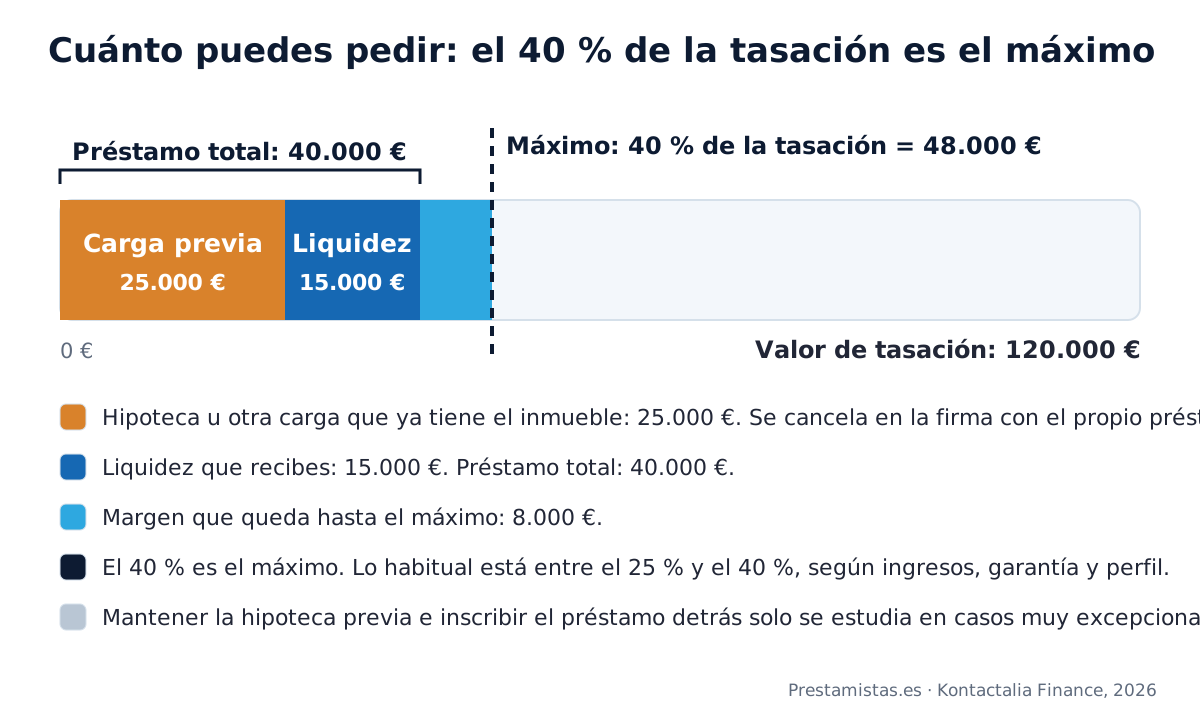
Si tu vivienda ya está muy hipotecada, las opciones se reducen, porque la hipoteca actual cuenta dentro del 40 % de la tasación y lo normal es que el nuevo préstamo la cancele en la firma. Si lo que debes más los 15.000 € supera ese límite, la operación no es viable con esa garantía, ni tampoco como segunda hipoteca, que solo se estudia de forma excepcional cuando la suma de ambas cabe en ese 40 %. Puedes aportar otro inmueble, tuyo o de un familiar que firme como hipotecante no deudor.
Cómo lo hacemos en Prestamistas.es
¿Me cobráis la misma comisión de apertura por 15.000 euros que por un importe mayor?
La comisión de apertura se fija en cada operación, y su importe exacto lo ves por escrito en la propuesta y en la FEIN antes de firmar. No se paga por adelantado: se liquida el día de la firma, junto con el resto de gastos. En un importe de 15.000 € cualquier coste pesa más en proporción, y por eso te enseñamos también la TAE, que lo recoge todo y te permite comparar con otras ofertas.
¿Se puede pagar mi deuda de ASNEF con los 15.000 euros en la propia firma?
La deuda de ASNEF puede pagarse con los 15.000 euros en la propia firma, reteniendo ese importe del préstamo y entregándolo al acreedor, o puedes pagarla tú al cobrar: la elección es tuya. En los dos casos necesitamos el certificado de deuda actualizado. Después, la baja del fichero la pides tú con la carta de pago; te indicamos cómo. Más información en
préstamos con ASNEF.
¿Hace falta tasar la vivienda aunque solo pida 15.000 euros?
La vivienda se tasa aunque solo pidas 15.000 euros, porque la tasación oficial es la base del préstamo en cualquier importe. La hace una sociedad homologada por el Banco de España, y su valor sirve para comprobar que el préstamo no supera el máximo permitido y para fijar el valor de subasta en la escritura. Su coste no se adelanta: lo pagas el día de la firma.
¿Tengo FEIN y días de reflexión aunque solo pida el importe mínimo de 15.000 euros?
Tienes FEIN y días de reflexión aunque pidas el importe mínimo de 15.000 euros, porque la Ley 5/2019 protege a cualquier consumidor que firme un préstamo con garantía de su vivienda, sea cual sea la cuantía. Recibes la FEIN al menos 10 días antes de la firma, o 14 si estás en Cataluña, y el notario comprueba en el acta previa que la has entendido. Esos días ya están contados en el plazo de unos 15 días hasta la firma.
¿Puedo pedir 15.000 euros si mi vivienda está en un pueblo pequeño con poca demanda?
Puedes pedir 15.000 euros con una vivienda en un pueblo pequeño, porque nuestros prestamistas trabajan en toda España. La tasación reflejará el valor real de ese mercado, y si la demanda es baja, el porcentaje prestado puede quedar más cerca del 25 % que del 40 %. Para un importe pequeño eso rara vez es un obstáculo: con un 25 %, bastaría una tasación de 60.000 €.
Conceptos que te ayudan a decidir
¿Por qué la TAE de un préstamo pequeño sale más alta aunque el TIN sea el mismo?
La TAE de un préstamo pequeño sale más alta porque suma al interés todos los costes de la operación, y esos costes pesan más cuanto menor es el capital. Con el mismo TIN, un gasto similar repartido entre 15.000 € eleva la TAE mucho más que repartido entre 100.000 €. Por eso conviene comparar siempre por TAE, no solo por TIN, y mirar también el coste total en euros que recoge la FEIN.
¿Cómo se calculan los aranceles de notaría y registro en un préstamo hipotecario?
Los aranceles de notaría y registro se calculan con tarifas oficiales fijadas por real decreto: el 1426/1989 para los notarios y el 1427/1989 para los registradores. Aplican una escala por tramos según la cuantía del documento, a la que se suman folios, copias y otros conceptos. Como una parte del arancel es fija, en préstamos pequeños pesa proporcionalmente más que en los grandes, aunque en importes de este tamaño el total es moderado.
¿Qué diferencia hay entre un préstamo y una línea de crédito para importes pequeños?
En un préstamo recibes todo el importe el día de la firma y lo devuelves en cuotas, pagando intereses sobre el capital pendiente. En una línea de crédito dispones de un límite, usas lo que necesitas y pagas intereses solo por lo dispuesto, a menudo con comisiones por la parte no utilizada. Para un gasto concreto de 15.000 €, el préstamo da más claridad, y es lo que conceden nuestros prestamistas: siempre con cuota fija.
¿Qué es el capital pendiente y cómo sé cuánto debo en cada momento del préstamo?
El capital pendiente es la parte del dinero prestado que aún no has devuelto, sin contar los intereses futuros. Con cuota fija y sistema francés, al principio cada cuota paga sobre todo intereses y poco capital, y la proporción se invierte con los años. Lo sabes en cada momento con el cuadro de amortización que acompaña a la escritura, y puedes pedir un certificado de deuda si quieres cancelar o reducir el préstamo.
¿Qué comisión máxima permite la ley por cancelar antes un préstamo hipotecario?
La comisión máxima por cancelar antes un préstamo hipotecario a tipo fijo es del 2 % del capital devuelto durante los 10 primeros años y del 1,5 % después, según la Ley 5/2019, y nunca puede superar la pérdida financiera real del prestamista. En los préstamos a tipo variable el máximo es menor y desaparece pasados los primeros años. En nuestros préstamos la cancelación anticipada parte del 0 %, y su importe exacto figura en la FEIN.