Marca del Grupo Kontactalia 933 56 20 90 · Empresa inscrita en el Banco de España · D238
Empresa inscrita en el Banco de España · D238

Préstamos de 100.000 euros o más

Actualizado: octubre 2026

En Prestamistas.es estructuramos préstamos de 100.000 euros o más a través de nuestros prestamistas particulares y privados, para particulares y autónomos que necesitan reorganizar financiación de mayor importe, rehabilitar un inmueble o disponer de liquidez sobre su patrimonio. La cantidad se estudia según el valor y las cargas de la garantía, tus ingresos y la devolución prevista.

Solicitud de préstamo

Solicita tu préstamo

Gratis · sin compromiso · viabilidad en 24-48 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender tu solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puedes ejercer tus derechos en legal@grupokontactalia.com. Consulta las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Prestamistas.es es la marca de Kontactalia Finance, S.L. especializada en préstamos privados y con garantía hipotecaria para particulares. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) de la Dirección General de Consumo, n.º 439/2013.

Cómo gestionamos los préstamos de 100.000 euros o más en Prestamistas.es

Partimos del importe que necesitas y comprobamos si el inmueble puede respaldarlo. Para 100.000 euros de capital total, hacen falta al menos 250.000 euros de tasación para respetar el límite del 40 %; una cantidad superior requiere valorar de nuevo esa relación, las cargas y tu capacidad de pago. Podemos ajustar hasta 20 años con cuotas constantes de capital e intereses a tipo fijo. Te explicamos la oferta escrita, con gastos y dinero neto disponible. Si te encaja, coordinamos la firma en la notaría que prefieras, respetando los plazos legales. Llámanos o rellena el formulario. Nos encantará conocer tu proyecto y acompañarte para que puedas valorar la financiación con toda la información.

Solicitar mi préstamo

PARA QUÉ

Para qué se piden los préstamos de 100.000 euros o más

A partir de 100.000 € casi siempre hay un inmueble de por medio, una deuda grande que cerrar o una fecha de notaría que cumplir. Estas son las cuatro operaciones que más repetimos.

  • Cancelar la hipoteca y sacar liquidez a la vez

    Quedan 60.000 € de hipoteca y necesitas otros 100.000 €: con 460.000 € de tasación se firman 160.000 €, el 35 % del valor, se cancela el banco y queda una sola cuota. Es la vía de reunificar deudas.

  • Comprar la parte de los demás herederos

    Tres hermanos heredan un piso y uno se lo queda: pagar las otras dos partes en la escritura de adjudicación pide un importe alto y una garantía que ya existe. Ver préstamos para herencias.

  • Pagar la deuda que ha llevado el inmueble a subasta

    Una ejecución o un embargo de Hacienda por 90.000 € con fecha en el portal de subastas del BOE: se paga con el préstamo y se levanta. Ver préstamos para cancelar un embargo o parar una subasta.

  • Liquidez para un negocio con patrimonio inmobiliario

    Un autónomo o una sociedad familiar con locales en propiedad que necesita circulante o cerrar una compra sin vender nada: la garantía la ponen sus inmuebles. Si el titular es la sociedad, lo estructura Capital Privado MB con sus préstamos para locales comerciales y naves industriales.

Préstamos de 150.000 y 200.000 euros: hasta dónde llega el importe

El máximo lo fija el 40 % de lo que valgan los inmuebles que aportas: con 1.000.000 € de tasación entran 400.000 €. Trabajamos con particulares y con empresas, y aquí es habitual que el titular sea una sociedad patrimonial. Los préstamos grandes con garantía hipotecaria suelen firmarse a 15 o 20 años para que la cuota entre en los ingresos: ver largo plazo. Si tu cifra queda por debajo, tienes 80.000 a 90.000 € y 60.000 a 70.000 €.

Lo que no hacemos ni con esta cifra: adelantar dinero antes de la firma, cobrar por estudiar el expediente, conceder sin la garantía de un inmueble o firmar una cuota que no quepa en los ingresos acreditados. Con un importe grande el análisis de solvencia es más estricto: hay que sostener esa cuota 15 o 20 años.

LA CUOTA

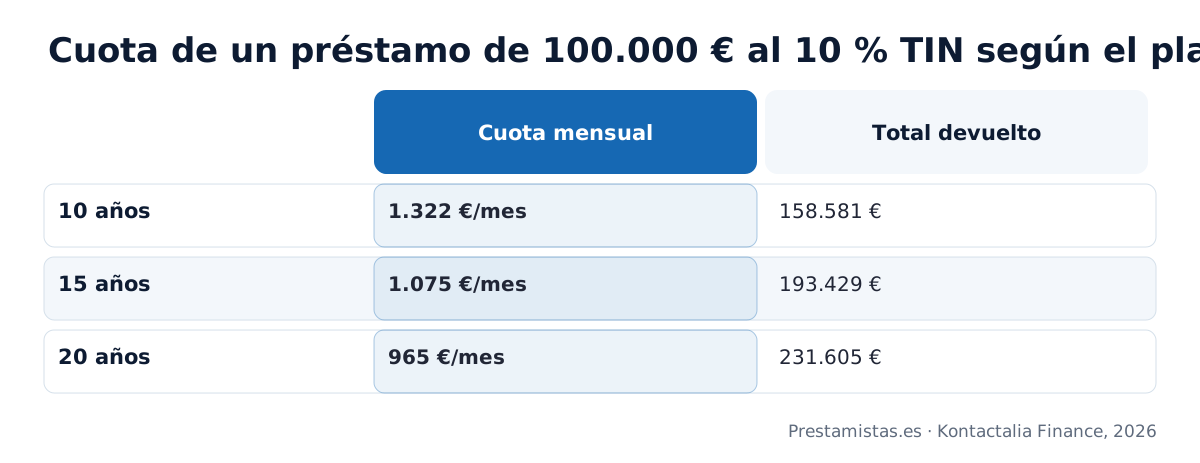
Cuota de un préstamo de 100.000 euros a 10, 15 y 20 años

La cuota de un préstamo de 100.000 euros al 10 % TIN es de 1.321,51 € al mes a 10 años, 1.074,61 € a 15 años y 965,02 € a 20 años. Un préstamo de 150.000 euros a 20 años sale por 1.447,53 € y uno de 200.000 euros, por 1.930,04 €. El 10 % es el tipo de partida: el definitivo sale del estudio y se cierra en la FEIN con la TAE y el coste total. Las cuotas se calculan sobre el nominal de escritura, el importe total del préstamo. Incluye apertura, honorarios y tasación, por lo que recibes algo menos en tu cuenta.

Cuota de un préstamo de 100.000 euros al 10 % TIN: 1.322 € al mes a 10 años, 1.075 € a 15 años y 965 € a 20 años
Cuota mensual y total devuelto de un préstamo de 100.000 € al 10 % TIN con sistema francés, redondeados al euro (el detalle al céntimo, en la tabla). A 10 años se pagan 58.581 € de intereses; a 20 años, 131.605 €. Fuente: Prestamistas.es · Kontactalia Finance, 2026.
Cuota, intereses totales y coste total de financiación (capital + intereses) al 10 % TIN con sistema francés, sobre el nominal de escritura.
ImportePlazoCuota mensualIntereses totalesCoste total de financiación
100.000 €10 años1.321,51 €58.580,88 €158.580,88 €
100.000 €15 años1.074,61 €93.428,92 €193.428,92 €
100.000 €20 años965,02 €131.605,19 €231.605,19 €
150.000 €10 años1.982,26 €87.871,33 €237.871,33 €
150.000 €15 años1.611,91 €140.143,38 €290.143,38 €
150.000 €20 años1.447,53 €197.407,79 €347.407,79 €
200.000 €10 años2.643,01 €117.161,77 €317.161,77 €
200.000 €15 años2.149,21 €186.857,84 €386.857,84 €
200.000 €20 años1.930,04 €263.210,39 €463.210,39 €

El plazo lo decide la cuota que cabe hoy

  • 1
    De 10 a 20 años la cuota baja 356,49 € al mes y los intereses suben de 58.581 € a 131.605 €: 73.024 € más por el mismo capital.
  • 2
    Buscamos el plazo más corto cuya cuota entre en el 40 % de tus ingresos netos, y ese plazo no ata: la cancelación anticipada parte del 0 %. Qué conviene reducir, cuota o plazo, lo explica la guía de amortización anticipada.

¿Qué cuota te saldría con 100.000 € o más? Ajusta el plazo en el simulador y compruébalo.

CÓMO SE SOLICITA

Cómo se solicitan los préstamos de 100.000 euros o más, paso a paso

Cinco pasos, del primer contacto a la firma ante notario. Toda la gestión previa es online; el único desplazamiento es a la notaría que tú elijas:

  1. 1
    Te llamamos en menos de 24 horas

    Nos cuentas cuánto necesitas, qué cargas tiene el inmueble y qué cuota puedes pagar. Con eso ya te decimos si los 100.000 € caben en la tasación.

  2. 2
    Envío de documentación

    Nos envías tus ingresos, tus gastos y la documentación de cada inmueble. Todo online.

  3. 3
    Estudio de viabilidad

    En 24-48 horas sabes si encaja, con qué importe y con qué cuota; una sociedad de tasación homologada valora el inmueble antes de la oferta.

  4. 4
    Oferta por escrito

    Recibes la FEIN con TIN, TAE, cuota, gastos y coste total, y 10 días naturales (14 en Cataluña) para leerla con calma.

  5. 5
    Firma ante tu notario

    Firmas ante el notario que elijas y recibes el dinero. Honorarios, apertura y gastos se liquidan ahí, con cargo al préstamo.

POR QUÉ AQUÍ

Por qué elegir Prestamistas.es para un importe de 100.000 euros o más

Detrás de esta web hay una sociedad real: Kontactalia Finance, S.L. (CIF B65071821), en Passeig de Gràcia 12, Barcelona; empresa inscrita en el Banco de España (D238) bajo la Ley 5/2019. Cuando se hipoteca un inmueble por 100.000 € o más, conviene saber quién hay al otro lado y con qué registros responde.

Registro públicoBanco de España (D238) y Consumo (439/2013).
Póliza de seguroCubre toda la actividad.
Notario a tu elecciónCada operación se firma ante él.
Sin cobros por adelantadoSe liquidan en la firma.

⚠ Si alguien te pide dinero por adelantado para «desbloquear» un préstamo, desconfía.

Qué pagas y cuándo

Nada antes de la firma. En la notaría, dentro del préstamo:

  • Honorarios de intermediación de Prestamistas.es.
  • Comisión de apertura del prestamista.
  • Tasación oficial del inmueble.

Recibes su importe exacto en la FEIN, antes del periodo de reflexión. Notaría, registro, gestoría y AJD de la escritura los paga el prestamista (Ley 5/2019). Ver el ejemplo de préstamo.

Empresa inscrita en el Banco de España, firma ante notario

Las dos inscripciones que nos habilitan son verificables:

Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · nº D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoRegistro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) · n.º 439/2013Norma: Ley 2/2009

¿Hablamos? Te llamamos en menos de 24 horas y te explicamos cómo trabajamos.

LA GARANTÍA

Qué vivienda hace falta para un préstamo de 100.000 euros

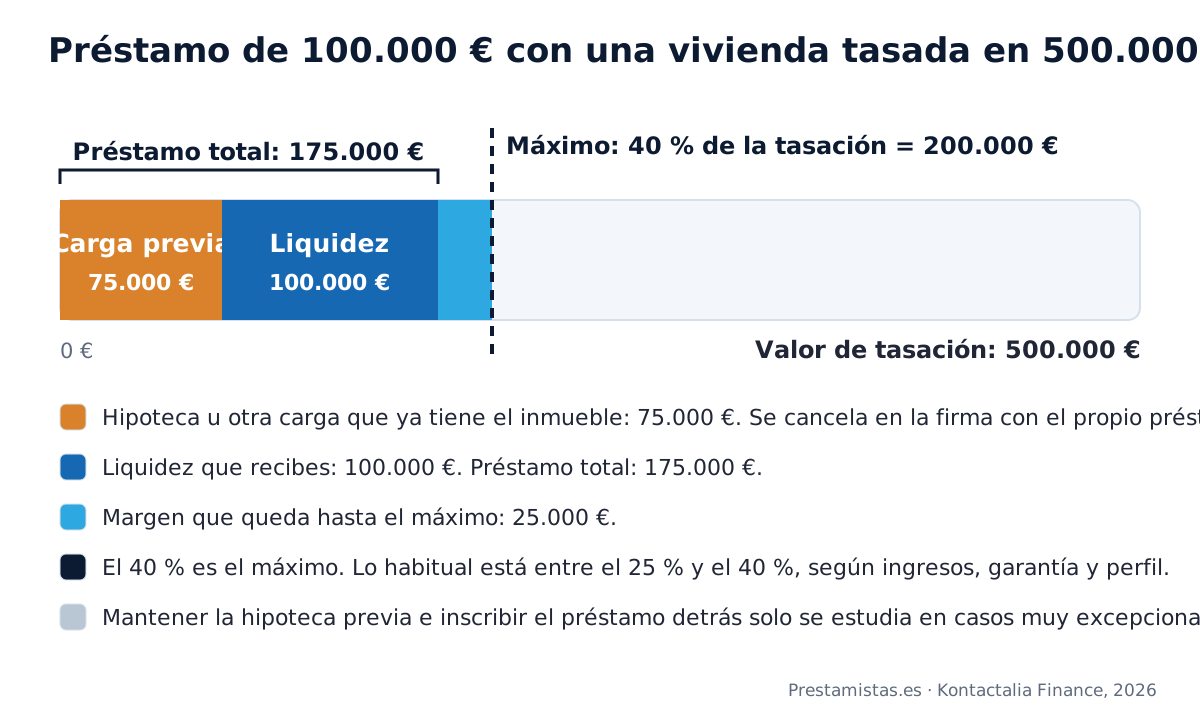
El préstamo llega como máximo al 40 % del valor de tasación; el importe habitual está entre el 25 % y el 40 % según el conjunto de tu situación, incluidos tus ingresos y la garantía. Para disponer de 100.000 € con el inmueble libre de cargas necesitas 250.000 € de tasación; 150.000 €, unos 375.000 €, y 200.000 €, unos 500.000 €. Para que puedas calcular cuánto necesitas: la cifra que buscas es la que recibes; al firmar se le suman la hipoteca que se cancela y los gastos, y es ese total el que debe respetar el límite.

Préstamo de 100.000 euros o más con una vivienda tasada en 500.000 €: préstamo total de 175.000 €, el 35 % de la tasación
Vivienda tasada en 500.000 €: el máximo del 40 % son 200.000 €. Con una hipoteca pendiente de 75.000 € y los 100.000 € que necesitas, el préstamo se firma por 175.000 €, el 35 % de la tasación, y quedan 25.000 € de margen hasta el techo. Fuente: Prestamistas.es · Kontactalia Finance, 2026.

En este ejemplo, la tasación homologada es de 500.000 € (máximo financiable, 200.000 €). Hay 75.000 € de hipoteca pendiente según el certificado del banco y necesitas 100.000 € de liquidez. Se firman 175.000 €, el 35 % del valor; los 75.000 € se pagan en la notaría ese día y queda una sola hipoteca. La cuota es de 1.688,79 € a 20 años y requiere unos 4.222 € netos.

Valor de tasación y techo del 40 % en esta franja. Lo normal se mueve entre el 25 % y el 40 %; el 40 % marca solo el límite, y cancelar una hipoteca previa consume parte del margen.
Valor de tasaciónTecho del 40 %Margen si pides 100.000 € y el inmueble está libre
250.000 €100.000 €0 € de margen: al 40 % exacto solo se estudia con ingresos holgados
300.000 €120.000 €20.000 €
500.000 €200.000 €100.000 €
800.000 €320.000 €220.000 €

Aportar más de un inmueble

Cuando una finca no llega, se puede estudiar aportar más de un inmueble: cada tasación se valora por separado y el estudio decide qué importe soporta el conjunto. Vale cualquier inmueble inscrito en el Registro de la Propiedad, también un terreno o un solar, propio o de un tercero que lo aporte como hipotecante no deudor. Mantener la hipoteca actual e inscribir el préstamo detrás, solo en casos muy excepcionales. Más en garantía hipotecaria.

INGRESOS

Qué ingresos necesitas para pagar 100.000 euros

Como orientación, conviene que la cuota se quede por debajo del 40 % de tus ingresos netos justificados: 100.000 € a 15 años piden unos 2.687 € netos al mes y a 20 años, unos 2.413 €; 150.000 € a 20 años, unos 3.619 €. Por ejemplo, una vivienda de 300.000 € no sustituye la necesidad de acreditar esos 2.413 € netos, libres de otras cuotas. En importes altos los ingresos pesan más que la tasación.

Qué ingresos se suman

  • Nómina de cada titular que firme, fija o temporal.
  • Pensión, con certificado de la Seguridad Social.
  • Autónomo: modelos 130 o 303 del último ejercicio y la renta.
  • Alquileres con contrato en vigor.
  • Dividendos de una sociedad, con las cuentas depositadas.

Sin nómina, el detalle está en préstamos sin nómina.

Lo que resta capacidad

  • Las cuotas que seguirás pagando tras la firma: una segunda hipoteca, el coche, una pensión compensatoria.
  • Los ingresos sin justificar documentalmente.
  • Un plazo corto: 100.000 € a 5 años son 2.124,70 € y piden unos 5.312 € netos.

Dos titulares con 3.400 € netos tienen un techo de cuota de 1.360 €. Si 1.100 € se van en deudas que el nuevo préstamo cancela, la capacidad se recalcula sin ellas y los 100.000 € caben incluso a 10 años. Antes de llamarnos puedes estimar tu capacidad de endeudamiento y ver qué cuota te entra.

¿Tu vivienda y tus ingresos encajan con 100.000 € o más? Pide el estudio y te lo decimos en 24-48 horas.

DOCUMENTACIÓN

Documentación para pedir 100.000 euros o más

La lista es la misma que en cualquier operación; lo único que suma aquí es que suele haber más de un titular y, a veces, una sociedad.

Del inmueble o inmuebles

  • Nota simple reciente de cada finca, la pedimos nosotros, y la escritura de propiedad.
  • Último recibo del IBI.
  • Con hipoteca viva: último recibo y certificado de deuda pendiente, la cifra que se cancela al firmar.
  • Si el titular es una sociedad: escritura de constitución, CIF y poderes para hipotecar.

Tuyos

  • DNI o NIE de cada titular y del tercero que aporte un inmueble.
  • Ingresos: nóminas, certificado de pensión, contratos de alquiler o modelos trimestrales y renta.
  • Recibo reciente de cada préstamo, tarjeta o crédito abierto.

No hace falta un informe de tasación previo: se encarga dentro de la operación, antes de la FEIN. Qué mira el tasador, en pasos durante una tasación.

Las operaciones de este importe para sociedades se estudian como préstamo hipotecario para tu empresa.

SITUACIONES

Préstamos de 100.000 euros o más con ASNEF o sin nómina

El importe no cambia los requisitos: un inmueble con una tasación suficiente para financiar los 100.000 € más las cargas que se cancelen, e ingresos acreditables. Revisamos tu situación: con ASNEF se mira qué deuda originó la inscripción y qué parte del préstamo se destina a pagarla; sin nómina, con qué ingresos pagarás una cuota que ronda los 1.000 € al mes.

Con ASNEF o con CIRBE alta

Figurar en ASNEF o en RAI no impide por sí solo solicitar un préstamo de 100.000 euros con ASNEF. Se estudia el origen y el importe de la deuda inscrita y, cuando tiene sentido, se incluye en el préstamo para cancelarla al firmar. Aquí esas deudas suelen ser de varios miles de euros: su importe se incluye en el cálculo inicial del préstamo. También tenemos en cuenta una CIRBE elevada (este préstamo, como cualquiera a un particular, también computa en la CIRBE). Detalle en préstamos con ASNEF y en ASNEF con CIRBE alta.

Sin nómina

Pensiones, alquileres, actividad de autónomo o dividendos sostienen una cuota de 965,02 € si se justifican y son estables: pesa más la regularidad que el tipo de contrato. Lo que no se sostiene es una operación sin ingresos: la garantía responde, pero el préstamo se devuelve con dinero cada mes. La guía está en préstamos sin nómina.

¿Figuras en ASNEF o no tienes nómina? También estudiamos tu préstamo de 100.000 € o más. Cuéntanos tu caso.

PLAZOS

Cómo conseguir 100.000 euros: plazos reales hasta la firma

Este es el calendario real: te llamamos en menos de 24 horas, la viabilidad llega en 24-48 horas y se firma unos 15 días después de tener la documentación completa. En medio van la tasación homologada, la FEIN y los 10 días naturales que la Ley 5/2019 te da para reflexionar (14 en Cataluña), que no se acortan: corren a tu favor desde que recibes esa oferta. En dinero urgente están los plazos de cada vía.

Qué acelera el expediente

  • Pedir al banco el certificado de deuda pendiente el primer día: aquí es lo que más se demora.
  • Enviar la documentación de una vez, con la de todos los titulares.
  • Tener el inmueble inscrito a tu nombre y la herencia adjudicada, si viene de una sucesión.
  • Facilitar pronto el acceso del tasador, sobre todo con varias fincas.

Qué lo frena

  • Cargas, embargos o un usufructo que aparecen tarde en la nota simple.
  • Copropietarios que no firman o una sociedad sin poderes para hipotecar.
  • Inmuebles singulares (naves, edificios) cuya tasación lleva más días.
  • Discrepancias entre Catastro y Registro, o una obra nueva sin declarar.
COMPARATIVA

Préstamo de 100.000 euros con garantía hipotecaria o préstamo personal del banco

Si necesitas 100.000 €, el préstamo personal de 100.000 euros suele superar los límites bancarios: la banca suele topar ese producto en torno a 30.000-60.000 € y a 8 o 10 años. Por encima la vía es hipotecaria, y puedes comparar la hipoteca de tu banco y un préstamo con garantía a través de prestamistas privados.

Préstamo de 100.000 € con garantía hipotecaria frente al préstamo personal bancario. Lo atribuido a la banca es práctica de mercado orientativa: cada entidad fija sus condiciones.
Nuestra propuesta100.000 € o más con garantía hipotecariaPrestamistas.esPréstamo personal bancario
ImporteSin máximo fijo: el techo es el 40 % de la tasaciónEn torno a 30.000-60.000 € según entidad
PlazoDe 5 a 20 añosRara vez más de 8-10 años
GarantíaUno o varios inmuebles, propios o de un terceroLa firma del titular
Con ASNEF o sin nóminaSe estudia; esa deuda puede cancelarse en la propia firmaDifícil que pase el filtro
Cuota de 100.000 € a 15 años1.074,61 € al mes con TIN del 10 %El plazo no llega a 15 años
CosteTIN desde el 10 % fijo, con apertura, honorarios y tasación; notaría, registro, gestoría y AJD los asume el prestamista (Ley 5/2019)La TAE de la entidad, sin gastos de escritura

Para 100.000 € conviene comparar esta opción con una ampliación de hipoteca más que con un préstamo personal: si tu banco la concede, será más barata. Puedes valorar esta vía si no consigues financiación bancaria, tienes incidencias o necesitas resolverlo con urgencia. Más en préstamo personal o hipoteca.

¿Ves clara la opción con la garantía de tu vivienda? Calcula tu cuota o solicita el estudio.

Preguntas frecuentes sobre los préstamos de 100.000 euros o más

Lo que conviene saber

¿Es prudente pedir 100.000 euros con garantía si me quedan pocos años para jubilarme?

Pedir 100.000 euros con garantía cerca de la jubilación es prudente si la cuota cabe también en la pensión que vas a cobrar, no solo en tu sueldo actual. Un préstamo de este importe a 15 o 20 años te acompañará buena parte de la jubilación. Por eso estudiamos tus ingresos de hoy y los previstos, y a veces conviene un plazo más corto o un importe menor. Lo contamos en préstamos para jubilados.

¿Cómo planifico la devolución de 100.000 euros si espero vender un inmueble más adelante?

Lo más práctico es firmar un plazo con una cuota que puedas pagar con tus ingresos y cancelar el préstamo, total o parcialmente, cuando vendas. La cancelación anticipada va desde el 0 % y su coste exacto figura en la FEIN. El día de la venta, lo que quede pendiente se paga con el precio y se cancela la hipoteca. Si el inmueble ya está a la venta, lo valoramos en el estudio como vía de devolución.

¿Sale proporcionalmente más barato un préstamo de 100.000 euros que uno pequeño?

En proporción, un préstamo de 100.000 euros suele salir más barato que uno pequeño, porque la tasación y los demás gastos de constitución se reparten entre más capital y la TAE baja. El TIN, en cambio, no depende solo del importe: parte desde el 10 % y se fija según la garantía, tus ingresos y el perfil de la operación. En cifras absolutas, eso sí, pagarás más intereses cuanto más pidas y más largo sea el plazo.

¿Qué valor debe tener mi vivienda para que me presten 100.000 euros con garantía?

Para que te presten 100.000 euros, tu vivienda debe tasarse en al menos 250.000 €, porque el préstamo no supera el 40 % del valor de tasación. Lo habitual es moverse entre el 25 % y el 40 %, es decir, con tasaciones de entre 250.000 € y 400.000 €. Si la vivienda tiene una hipoteca, lo que se debe cuenta dentro de ese máximo y se cancela en la firma. También pueden sumarse varios inmuebles como garantía.

¿Qué margen de ahorro debería quedarme después de pagar la cuota de 100.000 euros?

Lo recomendable es que, después de pagar la cuota, te quede al menos el 60 % de tus ingresos para vivir y ahorrar, porque la cuota puede llegar como máximo al 40 %. Con 100.000 euros a 15 años y un TIN del 10 %, la cuota ronda los 1.075 € al mes, de modo que necesitarías unos ingresos netos de unos 2.690 € o más. Conviene reservar también un colchón de varios meses de cuota para imprevistos.

Cómo lo hacemos en Prestamistas.es

¿Puedo aportar un edificio o una nave como garantía para pedir más de 100.000 euros?

Puedes aportar un edificio o una nave como garantía para pedir más de 100.000 euros: nuestros prestamistas aceptan viviendas, locales, naves, edificios y solares. Una sociedad homologada tasa el inmueble y el importe se calcula sobre ese valor. Si el edificio o la nave están alquilados, sus rentas declaradas pueden sumar como ingreso para la cuota. Más detalles en préstamos con garantía hipotecaria.

¿Me exigís avalistas además del inmueble cuando el importe supera los 100.000 euros?

No te exigimos avalistas por superar los 100.000 euros: la garantía del préstamo es el inmueble, no la firma de un tercero. Lo que sí estudiamos con más detalle es que la cuota quepa en tus ingresos reales. Si no llegas por ti solo, otra persona puede sumarse como cotitular con sus ingresos o aportar un segundo inmueble como hipotecante no deudor, y en ambos casos firma ante notario.

¿Se tasa cada inmueble por separado si aporto varios para superar 100.000 euros?

Cada inmueble se tasa por separado, con su propio informe de una sociedad homologada, porque cada finca registral es una garantía distinta. Con esas tasaciones se calcula el importe máximo de la operación, y en la escritura se reparte entre las fincas la responsabilidad hipotecaria. Así sabes desde el principio cuánto garantiza cada una y qué tendrías que pagar si un día quisieras liberar una de ellas para venderla.

¿El plazo de hasta 20 años vale también para importes por encima de 100.000 euros?

El plazo de hasta 20 años vale igual para importes por encima de 100.000 euros. Con importes altos, alargar el plazo baja mucho la cuota, pero más que duplica los intereses: con un TIN del 10 %, 100.000 € a 10 años suponen unos 1.320 € al mes, y a 20 años, unos 965 €. Elegimos contigo el plazo según la cuota que cabe hoy en tus ingresos. Puedes compararlo en préstamos a largo plazo.

¿Puedo firmar los 100.000 euros ante un solo notario si los inmuebles están en ciudades distintas?

Puedes firmar los 100.000 euros ante un solo notario aunque los inmuebles estén en ciudades distintas, porque un notario puede autorizar escrituras sobre fincas situadas en cualquier punto de España, y lo eliges tú. Después, la hipoteca se inscribe en el Registro de la Propiedad que corresponde a cada finca, una gestión de la que se ocupa la gestoría. Solo la tasación exige visitar cada inmueble en su localidad.

Conceptos que te ayudan a decidir

¿Cómo se distribuye la responsabilidad hipotecaria cuando un préstamo grava varias fincas?

Cuando un préstamo grava varias fincas, el artículo 119 de la Ley Hipotecaria obliga a fijar en la escritura qué parte del capital, los intereses y las costas garantiza cada una. Esa distribución es la responsabilidad hipotecaria de cada finca y queda inscrita en su Registro. Si hubiera una ejecución, el acreedor solo puede reclamar a cada inmueble hasta la cantidad que tiene asignada. Normalmente se reparte en proporción al valor de tasación de cada finca.

¿Qué es la liberación parcial de una finca cuando el préstamo está garantizado con varias?

La liberación parcial es la cancelación de la hipoteca sobre una sola de las fincas cuando se paga la parte del préstamo que garantizaba, según el artículo 124 de la Ley Hipotecaria. La finca liberada queda libre de esa carga y puedes venderla, mientras las demás siguen respondiendo de lo pendiente. Es útil si aportas varios inmuebles para un importe alto y prevés vender uno antes de terminar de pagar.

¿Quién paga el impuesto de actos jurídicos documentados en un préstamo hipotecario de 100.000 euros?

En un préstamo hipotecario de 100.000 euros, el impuesto de actos jurídicos documentados lo paga el prestamista, no tú. Así lo establece la ley del impuesto desde el Real Decreto-ley 17/2018, que convirtió al prestamista en sujeto pasivo de las escrituras de préstamo con garantía hipotecaria. El tipo depende de cada comunidad autónoma y se aplica sobre la responsabilidad hipotecaria total, no solo sobre el capital.

¿Qué es un seguro de amortización de préstamo y cuándo tiene sentido en importes altos?

Un seguro de amortización de préstamo es un seguro de vida, y a veces de invalidez, que paga el capital pendiente si el titular fallece o queda incapacitado. Con importes altos tiene sentido porque evita que esa deuda pase a tu familia o comprometa el inmueble. Con un consumidor, la Ley 5/2019 permite al prestamista exigir un seguro, pero debe aceptar una póliza equivalente de otra aseguradora. Compara su prima con la de un seguro de vida independiente.

¿Por qué el notario pide justificar los medios de pago en préstamos de importe alto?

El notario pide justificar los medios de pago porque la ley le obliga a dejar constancia en la escritura de cómo se entrega el dinero, y la normativa contra el blanqueo de capitales, la Ley 10/2010, le exige controlar el origen y el destino de los fondos. En importes altos ese control es más estricto. Por eso el préstamo se entrega por transferencia o cheque bancario, nunca en efectivo, y las cargas se pagan en la misma firma.
CALCULA O SOLICITA

Simula la cuota de tus 100.000 euros y pide el estudio

Mueve los deslizadores (importe, plazo e interés desde el 10 %) para ver la cuota orientativa de 100.000 € o del importe que necesites y, si te cuadra, pide el estudio en el mismo sitio: te llamamos en 24 horas.

Calcula la cuota de un préstamo de 100.000 € o más

Estimación orientativa al instante · TIN desde el 10 %

Cuota mensual1.074,61 €
Intereses totales93.428,92 €
Coste total de financiación193.428,92 €

Cuota orientativa con sistema francés. El TIN parte del 10 % anual y el definitivo depende de la garantía y de tu perfil. No incluye honorarios, apertura, tasación ni gastos, que se detallan en la FEIN. Coste total de financiación = capital + intereses.

Solicitud de préstamo

Estudio de tu préstamo de 100.000 €

Gratis · sin compromiso · viabilidad en 24-48 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

Responsable: Kontactalia Finance, S.L. Finalidad: atender tu solicitud y gestionar el servicio de financiación, incluida la preparación y coordinación de la firma y de la documentación contractual y notarial necesaria para la operación, como certificados y cartas de pago. Podemos utilizar herramientas de inteligencia artificial como apoyo, con revisión humana. Derechos e información: puedes ejercer tus derechos en legal@grupokontactalia.com. Consulta las bases jurídicas, los destinatarios y el resto de la información en nuestra Política de Privacidad.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Cuéntanos tu caso: estudiamos tu préstamo de 100.000 euros o más y te llamamos en menos de 24 horas laborables

Te decimos en 24-48 h qué importe puedes obtener con tu inmueble y qué cuota pagarías, sin compromiso.

También: préstamos privados · con ASNEF · dinero urgente · para jubilados

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tienes, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.