Lo que conviene saber
¿Puedo pedir 80.000 euros con mi vivienda para pagar las deudas de un negocio cerrado?
Puedes pedir 80.000 euros con la garantía de tu vivienda para saldar las deudas que dejó un negocio cerrado, siempre que la cuota quepa en tus ingresos actuales, sean de una nómina o de una pensión. Proveedores, préstamos de la actividad, Hacienda o la Seguridad Social se pagan el día de la firma con su certificado de deuda, y recibes cada carta de pago. Con una vivienda tasada en 240.000 €, ese importe supone un tercio de su valor.
¿Qué pasa si mi vivienda pierde valor después de pedir 90.000 euros con su garantía?
Si tu vivienda pierde valor después de la firma, el préstamo de 90.000 euros sigue igual: la cuota, el tipo y el plazo son los de la escritura, y una bajada de los precios no permite al prestamista reclamarte el préstamo antes de tiempo. Con una vivienda tasada en 270.000 €, el préstamo supone un tercio de su valor; aunque los precios cayeran un 20 %, seguiría por debajo de la mitad. Ese margen es la razón del máximo del 40 %.
¿Qué cambia si pido 80.000 euros con mi casa al banco o a un prestamista privado?
Pedir 80.000 euros con tu casa al banco suele salir más barato, pero exige un historial limpio y un scoring o puntuación de riesgo favorable; con un prestamista privado pagas un interés mayor, desde el 10 % TIN, y a cambio pesan sobre todo la garantía y tu capacidad real de pago. En Prestamistas.es estructuramos ese importe a través de nuestros prestamistas particulares y privados, con escritura ante notario, FEIN y las mismas protecciones de la Ley 5/2019. Si tu banco te lo aprueba en buenas condiciones, suele convenirte más.
¿Me compensa pedir 90.000 euros con mi casa para invertir en bolsa?
Pedir 90.000 euros con tu casa para invertir en bolsa rara vez compensa: el préstamo tiene un coste cierto, desde el 10 % TIN, y la rentabilidad de la bolsa es incierta y puede ser negativa varios años seguidos. A 20 años, la cuota rondaría los 869 € al mes y los intereses superarían los 118.000 €. Si la inversión cae, la deuda sigue intacta y la garantía es tu vivienda. Por eso no te lo recomendamos como vía para invertir.
¿Qué pasa si pido 80.000 euros y después me quedo sin trabajo?
Si te quedas sin trabajo después de firmar 80.000 euros, el préstamo sigue igual y la cuota, unos 772 € a 20 años, sigue venciendo cada mes: tendrás que pagarla con la prestación, el ahorro u otros ingresos. Avísanos antes del primer impago para estudiar con el prestamista una salida, como alargar el plazo mediante una novación. La Ley 5/2019 solo permite reclamarte todo lo pendiente tras un impago relevante y un requerimiento con al menos un mes para pagar.
Cómo lo hacemos en Prestamistas.es
¿Tenéis que tasar todas mis propiedades o solo la que aporto para 90.000 euros?
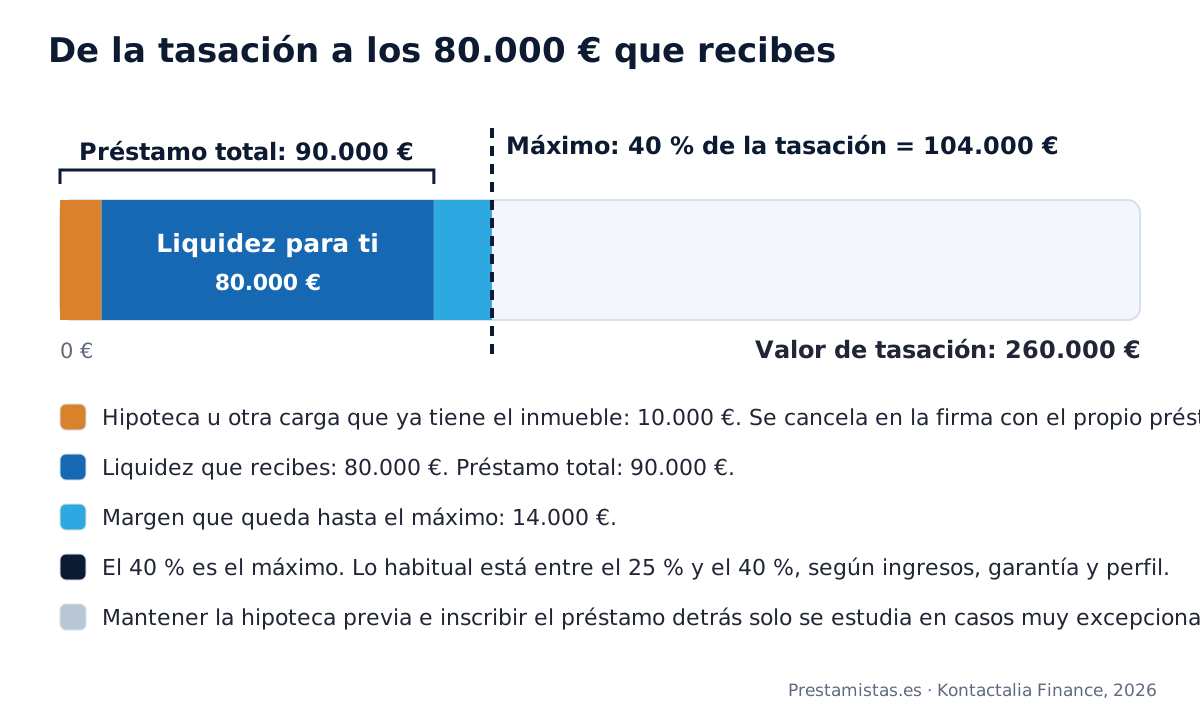
Solo se tasa el inmueble que aportas como garantía de los 90.000 euros; el resto de tus propiedades ni se tasa ni se hipoteca. La tasación la hace una sociedad homologada por el Banco de España y fija el importe: para 90.000 euros, lo habitual es una vivienda que valga en torno a 270.000 €, de modo que el préstamo quede cerca de un tercio. Solo si un inmueble no alcanza se estudia añadir un segundo como
doble garantía hipotecaria, y entonces se tasan los dos.
¿Os sirve una casa unifamiliar con parcela como garantía para 90.000 euros?
Una casa unifamiliar con parcela sirve como garantía para 90.000 euros si está inscrita a tu nombre en el Registro de la Propiedad y la tasación da margen suficiente: con un máximo del 40 %, debería valer al menos 225.000 €, y lo habitual es que ronde los 270.000 €. El tasador valora la vivienda y la parcela vinculada. Conviene que lo construido coincida con el Registro y el Catastro: una ampliación sin declarar puede quedarse fuera del valor.
¿Puedo pedir 90.000 euros con la garantía de una vivienda que tengo fuera de España?
Una vivienda situada fuera de España no puede garantizar un préstamo de 90.000 euros con Prestamistas.es: la hipoteca tiene que inscribirse en un Registro de la Propiedad español y el inmueble, tasarse por una sociedad homologada por el Banco de España. Si además tienes un inmueble aquí, como un piso alquilado o un local, ese sí puede respaldar el préstamo. También sirve la vivienda de un familiar en España que firme como hipotecante no deudor.
¿Miráis solo mi scoring para decidir si me aprobáis 90.000 euros?
Tu scoring o puntuación de riesgo es solo una parte del estudio de un préstamo de 90.000 euros: nuestros prestamistas valoran sobre todo la vivienda que aportas y la cuota que cabe en tus ingresos reales y demostrables. La CIRBE o un fichero como ASNEF se revisan, pero no deciden solos, y también estudiamos préstamos con ASNEF. Lo que sí pesa es que el importe no pase del 40 % de la tasación y que la cuota, unos 869 € a 20 años, sea asumible para ti.
¿Puedo pedir 80.000 euros si la cuota resultante supera un poco el 40 % de mis ingresos?
La cuota de 80.000 euros tiene que quedar dentro del 40 % de tus ingresos netos; si lo supera, ajustamos la operación para que quepa antes de presentarla. La vía más directa es
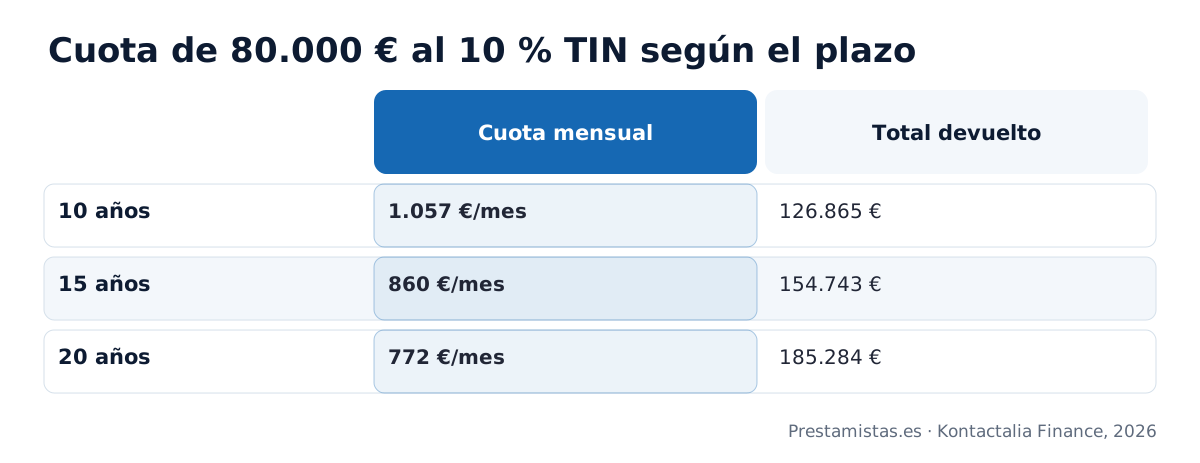
alargar el plazo hasta 20 años: a 10 años la cuota ronda los 1.057 € y a 20 baja a unos 772 €, que encajan con ingresos de unos 1.930 € al mes. También ayuda sumar los ingresos de un segundo titular o rebajar algo el importe.
Conceptos que te ayudan a decidir
¿Qué diferencia hay entre la hipoteca inscrita en la nota simple y el saldo que aún debes?
La nota simple muestra la responsabilidad hipotecaria inscrita el día de la firma, no lo que debes hoy: ese saldo vivo solo lo certifica tu banco. La inscripción recoge el capital inicial más unos máximos de intereses, demora y costas, y no baja aunque vayas pagando cuotas. Por eso pedimos el último recibo y el certificado de deuda pendiente: con él se calcula cuánto se cancela en la firma y cuánto te queda libre de los 80.000 o 90.000 euros.
¿Por qué el valor de tasación de una vivienda puede ser distinto de su valor de mercado?
El valor de tasación puede diferir del de mercado porque la tasación hipotecaria sigue la Orden ECO/805/2003 y su principio de prudencia: compara con inmuebles similares de la zona, usa la superficie comprobada y no valora lo que no consta legalmente. El precio de mercado, en cambio, es lo que un comprador pagaría hoy, con su margen de negociación. En un préstamo de este importe, el máximo se calcula siempre sobre la tasación, no sobre el precio de un anuncio.
¿Por qué es obligatorio asegurar contra daños el inmueble que garantiza un préstamo hipotecario?
Asegurar contra daños el inmueble hipotecado es obligatorio en la normativa del mercado hipotecario y habitual en las escrituras porque protege la propia garantía: si un incendio o una inundación destruye la vivienda, la indemnización la sustituye y la hipoteca se extiende a ella (art. 110 de la Ley Hipotecaria). La Ley 5/2019 permite exigir ese seguro, pero no imponer la aseguradora: una póliza de hogar que cubra el continente puede servir.
¿Qué es la deuda remanente cuando la subasta no cubre todo lo que se debe?
La deuda remanente es la parte del préstamo que sigue pendiente cuando lo obtenido en la subasta no cubre el capital, los intereses y las costas: el deudor continúa respondiendo de ella con todos sus bienes presentes y futuros (art. 1911 del Código Civil). Si se subasta la vivienda habitual, el art. 579 de la Ley de Enjuiciamiento Civil prevé quitas parciales si se paga en los años siguientes. Con un préstamo del 30-35 % de la tasación, el margen aleja ese escenario.
¿Qué es el apalancamiento y por qué es arriesgado invertir con dinero prestado?
El apalancamiento consiste en invertir con dinero prestado para multiplicar la rentabilidad del capital propio, pero multiplica igual las pérdidas, porque la deuda y sus intereses se pagan pase lo que pase con la inversión. Si pides 90.000 euros al 10 % TIN, la inversión tendría que rendir más que ese coste, de forma sostenida, solo para no perder dinero. Y cuando la garantía es tu vivienda, el riesgo de la inversión recae sobre tu casa.