Lo que conviene saber
¿Me conviene pedir 35.000 euros de una vez o dos préstamos más pequeños?
Te conviene pedir los 35.000 euros de una vez, porque un solo préstamo supone una sola tasación, una sola comisión de apertura y una única hipoteca sobre tu vivienda. Dos préstamos sobre el mismo inmueble duplican costes y complican la garantía, y una segunda hipoteca con otra viva solo se estudia de forma excepcional. Si dudas entre dos importes, calcula bien lo que necesitas: lo que pidas de más genera intereses desde el primer día.
¿Es buena idea pedir 30.000 euros con mi vivienda para montar un negocio propio?
Pedir 30.000 euros con tu vivienda para montar un negocio puede tener sentido si el plan es sólido y la cuota cabe en tus ingresos personales aunque el negocio tarde en dar beneficios. El riesgo es claro: si el negocio no sale adelante, la deuda sigue y la garantía es tu casa. Antes de decidir, prepara un plan financiero realista y valora si la financiación puede ir a nombre de la sociedad.
¿Me llegan 35.000 euros para hacer una reforma integral de un piso?
Con 35.000 euros puede cubrirse una reforma integral si el piso es pequeño y los acabados son sencillos; en pisos grandes o con instalaciones antiguas suele hacer falta más. Pide dos o tres presupuestos cerrados por partidas, suma el IVA y la licencia de obra y reserva un margen para imprevistos. Con el presupuesto en la mano te decimos si el importe encaja. Más ideas en
préstamos para reformas del hogar.
¿Puedo pedir 30.000 euros para pagar abogados y costas de un juicio?
Puedes pedir 30.000 euros para pagar abogados y costas de un juicio, porque el destino del préstamo es libre siempre que aportes un inmueble como garantía. Conviene pedir al abogado un presupuesto por escrito y calcular las costas posibles si pierdes. Si el pleito afecta a la propia vivienda, por ejemplo con una anotación de demanda en el Registro, cuéntanoslo desde el principio, porque condiciona la garantía.
¿Tiene sentido pedir 30.000 euros con garantía si solo los necesito un año?
Pedir 30.000 euros con garantía para solo un año puede tener sentido si la alternativa es peor, pero los gastos de constituir la operación se pagan igual que si fuera a largo plazo. Puedes firmar a un plazo cómodo y devolverlo a los 12 meses, porque cancelar antes cuesta desde el 0 %. Antes, comprueba que el dinero con el que vas a devolverlo, como una venta o un cobro, llegará de verdad en ese plazo.
Cómo lo hacemos en Prestamistas.es
¿Me cobráis honorarios aparte de la comisión de apertura en un préstamo de 30.000 euros?
Además de la comisión de apertura existen nuestros honorarios, y los dos figuran con su importe exacto en la propuesta y en la FEIN antes de firmar. No te cobramos nada por adelantado: honorarios y apertura se liquidan el día de la firma de tus 30.000 euros; la tasación la pagas al encargarla. La TAE de la propuesta ya incluye esos costes, de modo que puedes compararla con cualquier otra oferta.
¿Qué pasa con los 30.000 euros si vendo la vivienda antes de terminar de pagarlos?
Si vendes la vivienda antes de terminar de pagar los 30.000 euros, en la firma de la venta se paga con el precio lo que quede pendiente y se cancela la hipoteca. La compensación por devolver antes parte del 0 %, y su importe exacto lo conoces desde la FEIN. El comprador recibe la vivienda libre de cargas y tú cobras el resto del precio. Recuerda que la venta tiene su propia fiscalidad, como la plusvalía municipal.
¿Con cuánta antelación debo enviaros la documentación si necesito 30.000 euros para una fecha?
Envíanos la documentación cuanto antes y cuenta hacia atrás desde tu fecha: la firma llega en torno a 15 días después de tenerla completa, y antes necesitamos 24-48 horas para darte la viabilidad. Si necesitas los 30.000 euros para una fecha cerrada, avísanos en la primera llamada y lo planificamos contigo. Lo que más retrasa es un papel que falta, por eso te damos la lista desde el principio. Si el plazo aprieta, consulta
dinero urgente.
¿Puedo pedir 35.000 euros si ya tengo un préstamo de otro prestamista sobre la misma vivienda?
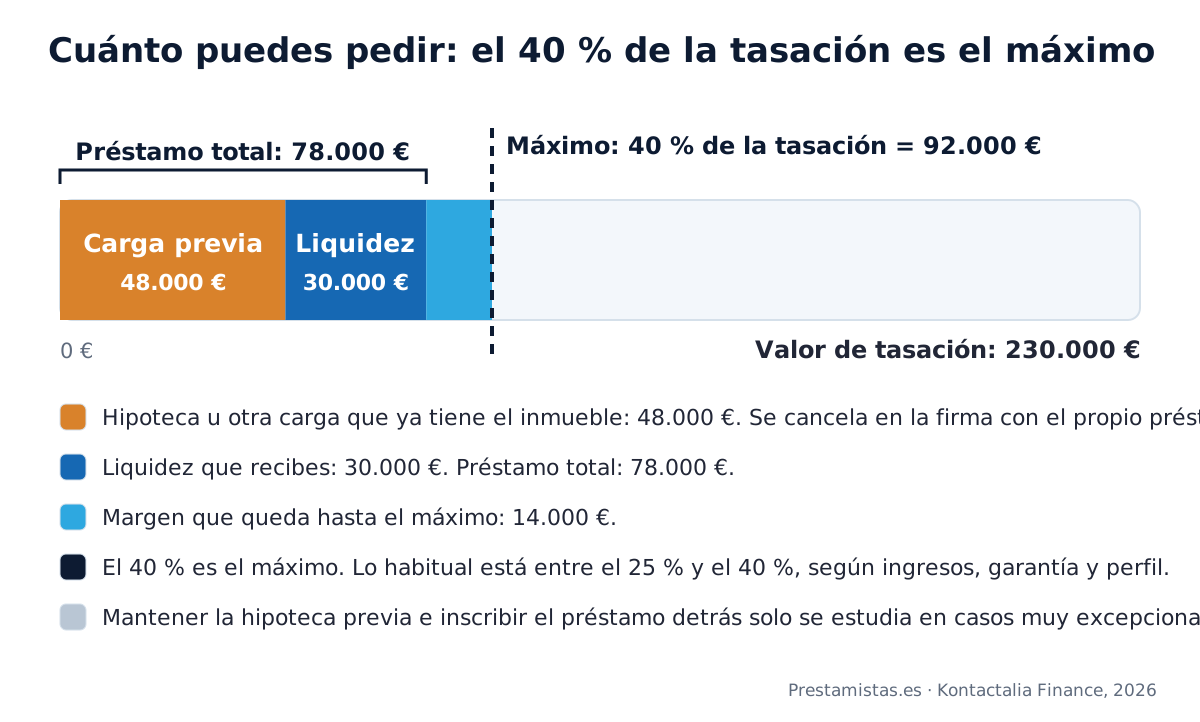
Puedes pedir 35.000 euros aunque ya tengas un préstamo de otro prestamista sobre la vivienda, pero lo normal es que el nuevo préstamo lo cancele en la firma. Lo que debes cuenta dentro del máximo del 40 % de la tasación, de modo que el importe total tiene que caber en ese límite. Mantener los dos préstamos a la vez solo se estudia de forma excepcional. Para cancelarlo necesitamos su certificado de deuda pendiente.
¿Puedo pedir 30.000 euros con una vivienda cuya escritura aún no está inscrita?
Para firmar el préstamo, la vivienda tiene que estar inscrita a tu nombre en el Registro de la Propiedad, porque la hipoteca solo nace con su inscripción y exige que tu título conste antes. Si tu escritura aún no está inscrita, el primer paso es presentarla en el Registro. Mientras tanto, podemos avanzar con el estudio y la tasación de tus 30.000 euros, de modo que la firma llegue en cuanto conste la inscripción.
Conceptos que te ayudan a decidir
¿Se puede hipotecar una vivienda de protección oficial para obtener liquidez?
Una vivienda de protección oficial puede hipotecarse para obtener liquidez, aunque con límites. Su tasación se calcula con el precio máximo legal de venta, no con el de mercado libre, y eso reduce el importe posible. Además, mientras dura la protección, algunas comunidades autónomas exigen autorización o comunicación previa para gravarla. Por eso revisamos la cédula de calificación y el régimen vigente antes de proponerte nada.
¿Qué riesgo tiene financiar un negocio con un préstamo personal y no a nombre de la sociedad?
Financiar un negocio con un préstamo personal significa que respondes tú, con todo tu patrimonio presente y futuro, según el artículo 1911 del Código Civil, y no la sociedad. Si además el préstamo lleva la garantía de tu vivienda, el riesgo del negocio alcanza a tu casa. Pierdes así la separación entre tu patrimonio y el de la empresa, y los intereses no siempre podrán deducirse como gasto de la actividad.
¿Qué son las costas procesales y quién las paga si pierdes un juicio?
Las costas procesales son los gastos del juicio, sobre todo los honorarios de abogado y procurador y los de peritos. En un juicio civil, la regla general del artículo 394 de la Ley de Enjuiciamiento Civil es que las paga quien ve rechazadas todas sus pretensiones, salvo que el juez aprecie serias dudas de hecho o de derecho. La parte de abogado que puede reclamarse tiene un límite de un tercio de la cuantía del pleito, salvo temeridad.
¿Qué es la plusvalía municipal y cuándo se paga al vender una vivienda hipotecada?
La plusvalía municipal es el impuesto sobre el incremento de valor de los terrenos urbanos, y al vender la paga el vendedor, aunque la vivienda esté hipotecada. Se declara en el ayuntamiento en los 30 días hábiles siguientes a la venta. Desde 2021 puedes elegir entre el cálculo objetivo y la ganancia real, y si no hay ganancia no se paga. La hipoteca pendiente se cancela con el precio, pero no reduce este impuesto.
¿Qué es la liquidez neta de un préstamo después de cancelar cargas y pagar gastos?
La liquidez neta es el dinero que de verdad recibes después de cancelar las cargas y pagar los gastos de la operación. Por ejemplo, si te conceden 50.000 € y en la firma se cancela una hipoteca de 20.000 €, tu liquidez parte de 30.000 € y se reduce con la tasación, los honorarios y la comisión de apertura. Por eso calculamos el importe del préstamo a partir de lo que necesitas recibir, no al revés.