
Marca del Grupo Kontactalia 933 56 20 90 · Empresa inscrita en el Banco de España · D238
Inscritos en el Banco de España · D238

Préstamos con ASNEF sin nómina

Actualizado: octubre 2026

En Prestamistas.es estructuramos préstamos con ASNEF sin nómina a través de nuestros prestamistas particulares y privados, para particulares y autónomos que necesitan cancelar deudas o recuperar liquidez y tienen ingresos de una pensión, alquileres o su actividad. La operación requiere un inmueble como garantía y una forma acreditada de devolver el dinero.

Solicitud de préstamo

Solicita tu préstamo

Gratis · sin compromiso · viabilidad en 24-48 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Prestamistas.es es la marca de Kontactalia Finance, S.L. especializada en préstamos privados y con garantía hipotecaria para particulares. Empresa inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) de la Dirección General de Consumo, n.º 439/2013.

Cómo gestionamos los préstamos con ASNEF sin nómina en Prestamistas.es

Valoramos ingresos de una pensión, alquileres o actividad profesional y la deuda que consta en ASNEF. Necesitamos acreditar una capacidad de devolución suficiente, aunque el dinero no proceda de un salario. Con un inmueble como garantía, el capital puede llegar al 40 % de su tasación según las cargas; ajustamos cuota y plazo a esos ingresos, con hasta 20 años. La propuesta escrita detalla pagos, gastos y cancelaciones, y te explicamos cada punto hasta aclarar tus dudas. Si la aceptas, organizamos la firma en la notaría que prefieras, respetando los plazos legales. Cuéntanos tu caso por teléfono o en el formulario. Te dedicaremos la atención que necesitas para comprender tu situación y ayudarte a valorarla.

Solicitar mi préstamo

QUÉ INGRESOS CUENTAN

Préstamos con ASNEF sin nómina: qué ingresos cuentan (pensión, alquileres, actividad y patrimonio)

Sin nómina no es sin ingresos. Un préstamo con ASNEF y sin nómina se sostiene con lo que sí entra cada mes y deja rastro documental; el fichero no cambia qué ingresos cuentan, solo añade una deuda que el préstamo paga en la firma.

  1. 1
    Pensión. Jubilación, incapacidad o viudedad: certificado del INSS e ingreso en cuenta; cuenta íntegra y el plazo se ajusta a la edad.
  2. 2
    Alquileres. Contratos, recibos e IRPF; computa la renta que entra de verdad, no la que figura en el contrato.
  3. 3
    Actividad de autónomo o dividendos. Modelos 130/131 o 303 y renta, o actas de reparto y modelos 190/193: rendimiento neto medio de 12-24 meses.
  4. 4
    Patrimonio y un segundo titular. Un inmueble en venta o unos ahorros son fondo de devolución, no ingreso mensual; la nómina o la pensión de quien firme contigo se suma.

Del inmueble hacen falta la nota simple, la escritura y el último IBI; del fichero, el certificado de la deuda a fecha de firma; de ti, el DNI y la prueba de cada ingreso. En paro, la prestación cuenta, pero sola rara vez sostiene la cuota. El cuadro completo de pruebas y cómputos, en préstamos sin nómina; si además cobras un sueldo, préstamos con ASNEF y con nómina.
CUÁNTO PUEDES PEDIR

Cuánto puedes pedir con ASNEF y sin nómina: la vivienda fija el importe y tus ingresos la cuota

Dos techos y manda el más bajo: como máximo el 40 % del valor de tasación, con la hipoteca previa cancelada dentro del préstamo, y una cuota que no supere el 40 % de los ingresos acreditados una vez restadas las cuotas que sigan vivas. La deuda del fichero entra en el importe y desaparece del cálculo de cuotas.

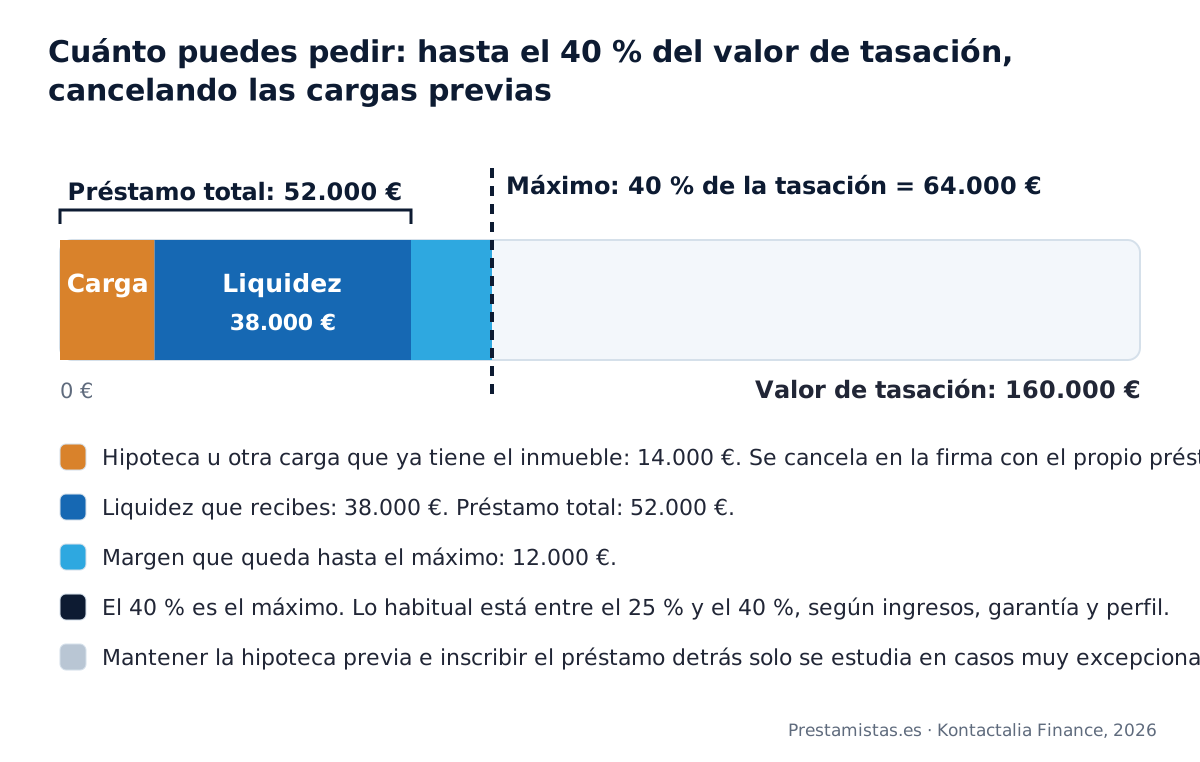
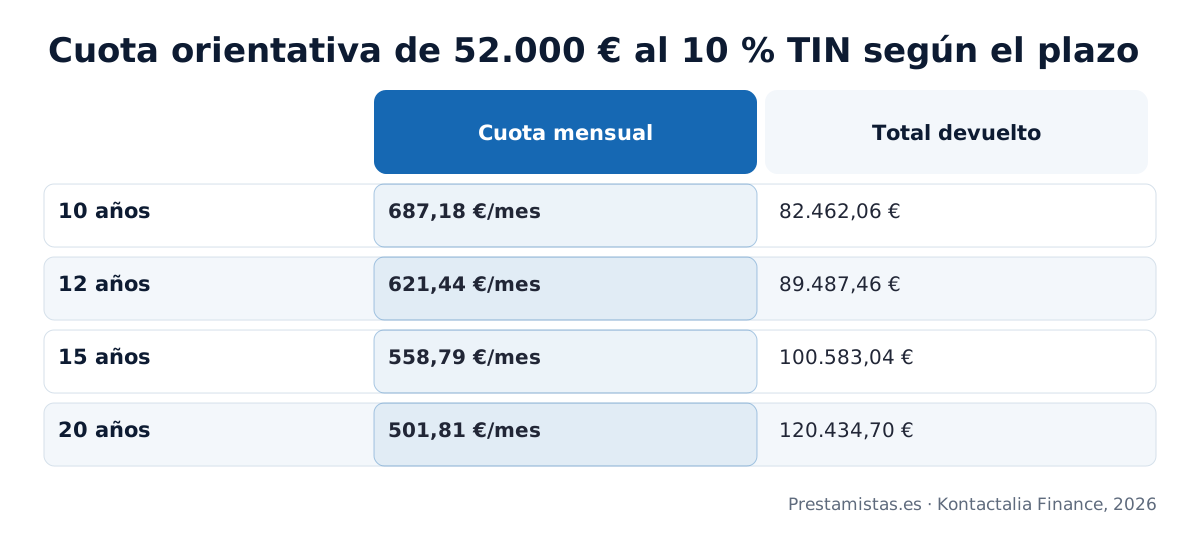
Ejemplo calculado. Pensión de 1.250 € y un piso alquilado por 550 €: 1.800 € netos y cuota máxima de 720 €. Anotación en ASNEF de 5.600 € por dos recibos de una financiera cedidos a un fondo, y una vivienda tasada en 160.000 € con 14.000 € de hipoteca. Préstamo de 52.000 €, el 32,5 % de la tasación: 14.000 € cancelan la hipoteca, 5.600 € pagan el fichero desde la notaría y 32.400 € llegan a tu cuenta. A 12 años, plazo ajustado a la edad, y al 10 % TIN, cuota de 621,44 €, el 34,5 % de los ingresos; a 15 años, 558,79 €, el 31 %.

Préstamo con ASNEF sin nómina: vivienda tasada en 160.000 €, máximo de 64.000 € y préstamo de 52.000 € que cancela la hipoteca de 14.000 € y paga la deuda del fichero
Ejemplo sin nómina, con pensión de 1.250 € y alquiler de 550 €: vivienda tasada en 160.000 €, máximo del 40 % (64.000 €). El préstamo de 52.000 € (el 32,5 % de la tasación) cancela la hipoteca de 14.000 € y deja 38.000 €: 5.600 € pagan la deuda del fichero desde la notaría y 32.400 € llegan a tu cuenta; quedan 12.000 € de margen. Fuente: Prestamistas.es · Kontactalia Finance, 2026.
Cuota mensual de un préstamo con ASNEF sin nómina de 52.000 € al 10 % TIN a 10, 12, 15 y 20 años: 687,18 €, 621,44 €, 558,79 € y 501,81 €
Cuota de 52.000 € al 10 % TIN según el plazo, sistema francés, sin honorarios, apertura ni gastos. Con 1.800 € netos entre pensión y alquiler, la cuota a 12 años (621,44 €) es el 34,5 % de los ingresos; a 15 años (558,79 €), el 31 %. Fuente: Prestamistas.es · Kontactalia Finance, 2026.

Sin cargas, la misma vivienda da hasta 64.000 € de importe; con una hipoteca alta, el margen se estrecha y hay que ajustar lo que recibes. Cómo se calcula el techo por garantía, en préstamos con garantía hipotecaria; y si lo que buscas es hipotecar tu vivienda sin nómina, el detalle está en hipotecas sin nómina.

EL FICHERO EN LA FIRMA

La deuda del fichero se paga en la firma, con o sin sueldo: cómo se hace y cuándo sales

Sin nómina, el acreedor que te inscribió suele ser una financiera, una teleco o un fondo que compró la deuda. El proceso es el mismo: no hace falta tener el dinero antes ni negociar.

Pides al acreedor actual el certificado de la deuda a fecha de firma; esa cifra entra en el importe del préstamo. El día de la firma, la escritura ordena pagarla desde la notaría, el acreedor entrega la carta de pago y con ella pides tú la baja a Equifax o Experian, que ya no pueden conservar el dato (artículo 20 de la Ley Orgánica 3/2018); si no responden, reclamación y AEPD. Si la deuda es de tu sociedad y figura en el RAI, se pide un segundo certificado y se paga en la misma firma. Qué inscribe cada fichero y cómo comprobar si estás en uno, en préstamos con ASNEF.

RÁPIDOS Y URGENTES

Préstamos rápidos con ASNEF y sin nómina: plazos reales

Los préstamos rápidos con ASNEF y sin nómina que estructuramos a través de nuestros prestamistas son hipotecarios: rápidos en el estudio y con los plazos de la ley en la firma.

Te llamamos en menos de 24 horas; con la prueba de tus ingresos, el certificado de la deuda y la nota simple, en 24-48 horas tienes la viabilidad; la firma llega en torno a 15 días, porque la tasación, la FEIN y los 10 días de reflexión no se saltan. Sin nómina, lo que más retrasa es reunir los justificantes por partes (el certificado del INSS, los contratos de alquiler, los modelos trimestrales): envíalos juntos el primer día. Lo que se vende como préstamos para morosos sin nómina con el dinero en 15 minutos son minicréditos de cientos de euros con una TAE altísima que no pagan la deuda del fichero; los créditos rápidos con ASNEF y sin nómina que prometen aprobación sin tasación ni notario, lo mismo. Si tienes una fecha límite, dínoslo en la primera llamada: dinero urgente.

COMPARATIVA

Minicrédito o préstamo con la garantía de tu vivienda: qué cambia cuando no hay sueldo y hay fichero

Las dos vías que quedan abiertas sin nómina y con una anotación viva; el banco, mientras la deuda siga inscrita, no es una de ellas.
CriterioCon la garantía de tu vivienda (Prestamistas.es)Minicrédito
Qué miraLa tasación, los ingresos que acreditas y la deuda del fichero.Un scoring automático y tu cuenta bancaria.
Importe y plazoDesde 15.000 € hasta el 40 % de la tasación; hasta 20 años.Cientos de euros; días o semanas.
CosteTIN desde el 10 % anual; gastos en la FEIN.TAE muy alta; recargos si se aplaza.
La deuda del ficheroSe paga en la firma y tú tramitas la baja.Sigue viva; el minicrédito se suma a ella.
Tiempo hasta el dineroViabilidad en 24-48 h; firma en torno a 15 días.Horas.

Un importe pequeño para hoy lo resuelve antes un minicrédito, y te lo diremos. Encadenarlos para tapar la deuda que te inscribió es el camino más corto hacia una situación sin salida: qué pasa si no pagas un minicrédito.

Ya sabes qué ingresos cuentan y qué paga el fichero: mira tu cuota o cuéntanos tu caso

La calculadora te da la cuota al instante y la comparas con el 40 % de tus ingresos; con el formulario te llamamos en menos de 24 horas, sin compromiso y sin cobrarte nada por adelantado.

CÓMO SE SOLICITA

Cómo se solicitan los préstamos con ASNEF sin nómina, paso a paso

Cinco pasos; toda la gestión previa es online:

  1. 1
    Te llamamos en menos de 24 horas

    Nos cuentas el importe, la deuda del fichero, de qué vives y qué inmueble aportas.

  2. 2
    La prueba de cada ingreso y la nota simple

    Certificado del INSS, contratos de alquiler o modelos trimestrales, más el certificado de la deuda.

  3. 3
    Viabilidad en 24-48 horas

    Sabes qué cuota cabe en tus ingresos, con qué importe y plazo; después, la tasación.

  4. 4
    FEIN y reflexión

    Separa lo que va al acreedor de lo que recibes tú; 10 días naturales (14 en Cataluña).

  5. 5
    Firma ante tu notario, en torno a 15 días

    El acreedor cobra desde la notaría contra su certificado; el resto llega a tu cuenta ese día.

POR QUÉ AQUÍ

Por qué pedirlo en Prestamistas.es sin sueldo y con una anotación

Detrás de esta web hay una sociedad real: Kontactalia Finance, S.L. (CIF B65071821), Passeig de Gràcia 12, Barcelona, inscrita en el Banco de España (D238) y en Consumo (439/2013).

Registro públicoBanco de España (D238) y Consumo (439/2013). Verifícalo con los enlaces de abajo.
Póliza de seguroCubre toda la actividad.
Notario a tu elecciónCada operación se firma ante él.
Sin cobros por adelantadoHonorarios y apertura se liquidan en la firma; la tasación la pagas al encargarla.

⚠ Sin sueldo y con fichero abundan las estafas: quien «garantiza» la aprobación o cobra antes de la firma no es un prestamista: préstamos privados sin pagar por adelantado.

Qué pagas y cuándo

Antes de la firma, solo la tasación, que pagas al encargarla. En la notaría, dentro del préstamo: honorarios de Prestamistas.es y apertura del prestamista, con su importe exacto en la FEIN. Notaría, registro, gestoría y AJD de la escritura los paga el prestamista (Ley 5/2019). Ver el ejemplo de préstamo.

Inscritos en el Banco de España, firma ante notario

Banco de EspañaRegistro de Intermediarios de Crédito Inmobiliario · nº D238Norma: Ley 5/2019 (LCCI)
Dirección General de ConsumoRegistro Estatal de Empresas de concesión de créditos hipotecarios e intermediación financiera (REEIF) · n.º 439/2013Norma: Ley 2/2009

Preguntas frecuentes sobre los préstamos con ASNEF sin nómina

Lo que conviene saber

¿Puedo pedir un préstamo estando en ASNEF si vivo de los alquileres de un piso?

Puedes pedirlo: los alquileres son ingresos válidos si están declarados en la renta y se cobran por banco con un contrato en vigor. Nuestros prestamistas particulares y privados conceden préstamos con ASNEF sin nómina con la garantía de un inmueble, que puede ser el propio piso alquilado o tu vivienda. La deuda del fichero se paga con el préstamo, tú al cobrarlo o en la misma firma reteniendo el importe. La cuota se calcula sobre esas rentas.

¿Cuenta una pensión de viudedad como ingreso para un préstamo estando en ASNEF?

La pensión de viudedad cuenta como ingreso estable, igual que una de jubilación, y se acredita con el certificado de la Seguridad Social y los extractos de la cuenta donde la cobras. Estar inscrito en ASNEF no impide usarla para calcular la cuota, siempre que haya un inmueble como garantía. Si es tu único ingreso, el importe y el plazo se ajustan para que la cuota no pase del 40 % de la pensión.

¿Qué pasa si estoy en ASNEF y sin nómina pero mi pareja sí tiene ingresos?

Tu pareja puede firmar contigo como cotitular y sus ingresos se suman a los tuyos, lo que permite una cuota mayor o un plazo más corto. Ambos responderéis de la deuda de forma solidaria. Si estáis casados y la vivienda es la familiar, su firma es necesaria aunque esté a tu nombre, porque el artículo 1320 del Código Civil exige el consentimiento de los dos. La inscripción en ASNEF es solo tuya y se paga con el préstamo.

¿Es arriesgado poner mi casa como garantía de un préstamo con ASNEF sin nómina?

Poner tu casa como garantía tiene un riesgo real: si dejas de pagar, el prestamista puede ejecutar la hipoteca. La Ley 5/2019 lo limita, porque solo permite el vencimiento anticipado tras impagos que superen el 3 % del capital o 12 cuotas en la primera mitad del plazo, y el 7 % o 15 cuotas en la segunda. Por eso es importante que la cuota quepa con holgura en tus ingresos reales y que elijas un plazo que puedas sostener.

¿Cuentan los ingresos de una pensión extranjera para un préstamo con ASNEF sin nómina?

Una pensión extranjera cuenta igual que una española si puedes demostrarla y llega de forma regular a tu cuenta. Nuestros prestamistas la usan para calcular la cuota, siempre con la garantía de un inmueble en España. Ten en cuenta la divisa: si la cobras en libras o en francos suizos, el tipo de cambio mueve tu ingreso real, y se valora con prudencia. Así se estudian los préstamos con ASNEF sin nómina de quien vive de una pensión de otro país.

Cómo lo hacemos en Prestamistas.es

¿Me pedís la última declaración de la renta si estoy en ASNEF y no cobro nómina?

Te pedimos la última declaración de la renta, porque sin nómina es el documento que mejor recoge tus ingresos: alquileres, pensiones o actividad como autónomo. Junto a ella necesitamos tu DNI, la nota simple del inmueble, el último recibo de cada préstamo vigente y el certificado de la deuda del fichero. Con eso nuestros prestamistas calculan la cuota y el importe. Te lo detallamos en la página de préstamos sin nómina.

¿Os sirve un piso alquilado como garantía y su renta como ingreso a la vez?

Nos sirve un piso alquilado como garantía y su renta como ingreso al mismo tiempo, siempre que el alquiler esté declarado y se cobre de forma demostrable. La tasación tiene en cuenta que el piso está arrendado, y el inquilino conserva su contrato. Es una combinación habitual en las hipotecas sin nómina, porque el propio inmueble genera la renta que paga la cuota. Si la renta no alcanza, puedes sumar otros ingresos.

¿Se cancela en la firma la hipoteca antigua de mi casa además de la deuda de ASNEF?

La hipoteca antigua se cancela en la misma firma que la deuda de ASNEF: el importe de ambas se retiene ante notario y se paga a cada acreedor con su certificado de deuda. Las dos cuentan dentro del máximo que permite la tasación del inmueble. Para la baja del fichero, presentas tú la carta de pago; te indicamos cómo. Consulta cómo funcionan los préstamos con ASNEF.

¿Recibo en la firma el dinero que sobra después de pagar la deuda del fichero?

Recibes en la firma el dinero que queda después de pagar la deuda del fichero y las cargas, por transferencia o cheque bancario. De ese importe se descuentan también los gastos que se liquidan ese día, que ya conoces porque figuran en la FEIN; no te cobramos nada por adelantado. Si prefieres pagar tú la deuda de ASNEF, recibes el importe completo, la pagas después y pides la carta de pago para tramitar la baja.

¿Qué pasa si mi deuda en ASNEF supera lo que puedo pedir sin tener nómina?

Si la deuda en ASNEF supera lo que permite el préstamo, la operación no es viable tal cual, porque el préstamo tiene que pagar el fichero. Hay dos límites: el 40 % del valor de tasación del inmueble y una cuota que encaje en tus ingresos. Las salidas son aportar otro inmueble, propio o de un familiar como hipotecante no deudor, sumar un cotitular con ingresos o negociar una quita con el acreedor. Lo estudiamos contigo.

Conceptos que te ayudan a decidir

¿Qué es el rendimiento neto reducido de un autónomo y dónde aparece en la renta?

El rendimiento neto reducido es lo que gana un autónomo con su actividad después de restar los gastos deducibles a sus ingresos y aplicar las reducciones que permite la Ley del IRPF, como la de inicio de actividad. Aparece en el apartado de rendimientos de actividades económicas de la declaración de la renta. Nuestros prestamistas parten del rendimiento neto de la actividad para calcular tus ingresos cuando no hay nómina.

¿Qué es el certificado de revalorización de la pensión y para qué sirve en un préstamo?

El certificado de revalorización es la comunicación anual de la Seguridad Social que indica cuánto cobrarás ese año tras la actualización de las pensiones: importe bruto, retención de IRPF, neto mensual y número de pagas. Se descarga en la sede electrónica de la Seguridad Social con Cl@ve o certificado digital. En un préstamo sirve para acreditar tus ingresos actualizados, y es uno de los documentos que se piden a los pensionistas.

¿Por qué conviene que la fianza del alquiler esté depositada al acreditar esos ingresos?

Conviene que la fianza esté depositada porque demuestra que el arrendamiento es real y está formalizado ante la Administración. La Ley de Arrendamientos Urbanos obliga a exigirla y la normativa autonómica, a depositarla en un organismo público, como el Incasòl en Cataluña. Junto al contrato, los cobros por banco y la renta declarada, el justificante del depósito convierte el alquiler en un ingreso demostrable que nuestros prestamistas pueden contar.

¿Qué documento acredita una pensión pagada por otro país y cómo se obtiene?

Una pensión pagada por otro país se acredita con el certificado anual o la notificación de importe que emite la institución pagadora, como la comunicación anual de revalorización de la pensión alemana. Se obtiene en el portal en línea de esa institución o pidiéndolo por correo. Conviene acompañarlo de los extractos bancarios donde se ingresa y, si está en otro idioma, de una traducción. Si resides en España, además debe constar en tu declaración de la renta.

¿Qué es la imputación de rentas inmobiliarias y por qué no cuenta como ingreso?

La imputación de rentas inmobiliarias es una renta ficticia que Hacienda atribuye a quien tiene inmuebles urbanos que no son su vivienda habitual ni están alquilados: el 2 % del valor catastral, o el 1,1 % si se revisó en los últimos diez años (artículo 85 de la Ley del IRPF). Tributa, pero no supone dinero real. Por eso no cuenta como ingreso para pagar la cuota: solo cuentan las rentas que de verdad cobras.
CALCULA O SOLICITA

Simula tu cuota con ASNEF y sin nómina y pide el estudio

Compara la cuota con el 40 % de los ingresos que acreditas (pensión, alquileres, actividad) y, si cabe, pide el estudio: te llamamos en menos de 24 h.

Calcula la cuota y compárala con el 40 % de tus ingresos acreditados

Estimación orientativa al instante · TIN desde el 10%

Cuota mensual429,84 €
Intereses totales37.371,57 €
Coste total de financiación77.371,57 €

Cuota orientativa con sistema francés. El TIN parte del 10% anual y el definitivo depende de la garantía y de tu perfil. No incluye honorarios, apertura, tasación ni gastos, que se detallan en la FEIN. Coste total de financiación = capital + intereses.

Solicitud de préstamo

Estudio de tu préstamo con ASNEF sin nómina

Gratis · sin compromiso · viabilidad en 24-48 h

¿Cuánto necesitas?

Importe mínimo de operación: 15.000 €.

¿Tienes una propiedad para aportar como garantía?

Tuya o de un tercero que consienta aportarla.

Tus datos de contacto

Dinos tu nombre.

Necesitamos un teléfono de contacto.

Indica un email válido.

¡Gracias! Hemos recibido tu solicitud

Te llamamos en menos de 24 horas laborables y en 24-48 h te decimos si tu caso es viable, sin compromiso.

Cuéntanos de qué vives, qué debes al fichero y qué vivienda aportas: en 24-48 horas sabes si encaja

Estudio sin compromiso, con condiciones claras por escrito; la deuda que te inscribió se paga en la misma firma.

También: préstamos con ASNEF · sin nómina · con ASNEF y con nómina · dinero urgente

* Ejemplo de préstamo: importe de 35.900 €, de los que el cliente recibe 30.000 € netos. Plazo de devolución 180 meses (15 años). Sin productos vinculados; solo el seguro de daños del inmueble que exige la ley, normalmente el seguro de hogar que ya tienes, con el acreedor como beneficiario. TIN 10,00 %; cuota mensual 385,78 €/mes de capital + intereses. TAE 14,16 %, calculada sobre los 30.000 € netos que recibe el cliente. En caso de cancelar antes de plazo solo se cobrarán los intereses devengados hasta esa fecha. Si se llegara a los 15 años, el coste total de financiación e importe total a pagar sería de 69.440,98 € (capital + intereses). Condiciones válidas para importes de préstamo desde 15.000 €. TIN desde el 10 % – TAE máx. 19,99 %. La oferta aquí expresada no es vinculante: el TIN y la TAE podrán variar en función del perfil del cliente, la valoración de la propiedad y la aprobación final. Honorarios y comisión de apertura se detallan en la FEIN y se liquidan en la firma; la tasación la paga el cliente al encargarla. Tarifas y costes.