
Una hipoteca compartida no se reparte a la mitad cuando la pareja se separa: los dos titulares siguen respondiendo del 100 % de la deuda frente al banco hasta que la entidad libera formalmente a uno de ellos. Repartir la vivienda en escritura o firmar un convenio regulador no cambia nada frente al banco si él no ha dado su consentimiento.
El divorcio o la ruptura de una pareja con hipoteca en común es de las situaciones más frecuentes que llegan a una notaría, y también de las que más se confunden. Aquí tienes las vías reales para salir de una hipoteca compartida, en qué se diferencian, qué pide el banco en cada una, qué paga cada parte y qué hacer cuando la entidad no da el visto bueno.
Qué significa que una hipoteca sea compartida
Cuando dos personas firman juntas un préstamo hipotecario, casi siempre lo hacen como deudores solidarios: así lo suelen recoger las escrituras bancarias, amparadas en el artículo 1.137 del Código Civil, que permite pactar la solidaridad de forma expresa. La consecuencia práctica la fija el artículo 1.144 CC: el banco puede reclamar la deuda entera a cualquiera de los dos titulares, indistintamente, sin tener que dividirla ni repartir la reclamación a partes iguales.
Eso significa que, aunque en tu cabeza «cada uno pague su mitad», para el banco no existe esa mitad. Si uno deja de aportar su parte y el otro no cubre la diferencia, la entidad puede exigir la cuota completa a quien siga pagando, meterlo en un fichero de morosos por el impago conjunto o iniciar la ejecución de la hipoteca contra los dos, aunque solo uno se haya desentendido.
Separarte de tu pareja, de un copropietario o de un familiar con el que compraste una vivienda no modifica un ápice esa obligación ante la entidad.
Las vías reales para dejar de deber una hipoteca compartida
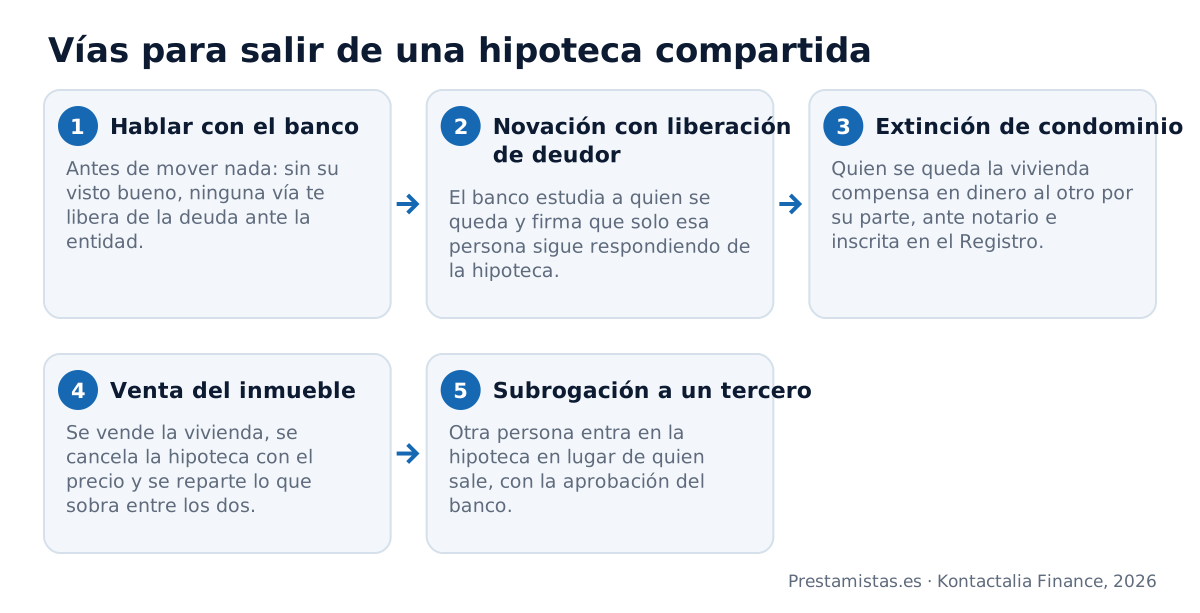
Existen cuatro caminos que cambian algo de verdad, más una salida judicial cuando no hay acuerdo. Ninguno es automático y casi todos dependen, en algún punto, de que el banco diga que sí:
| Vía | Qué resuelve | ¿Necesita el visto bueno del banco? | Coste principal |
|---|---|---|---|
| Novación con liberación de deudor | Te saca de la deuda ante el banco; el otro titular sigue solo con la hipoteca. | Sí, imprescindible: reevalúa la solvencia de quien se queda. | Comisión de novación si está pactada, más notaría y registro. |
| Extinción de condominio | Traspasa la propiedad del piso a quien se queda, compensando al otro en dinero. | Para la propiedad no; para liberarte de la deuda, sí (se combina con la novación). | AJD sobre el valor adjudicado (varía por comunidad), notaría y registro. |
| Venta del inmueble | Cancela la hipoteca con el precio de venta y reparte lo que sobra. | Sí, para cancelar la hipoteca y levantar la carga registral. | Cancelación registral, gastos de venta y posible plusvalía municipal. |
| Subrogación a un tercero | Otra persona sustituye a quien sale como titular de la hipoteca. | Sí: estudia al nuevo titular como si fuera un cliente nuevo. | Comisión de subrogación si está pactada, notaría y registro. |
| División judicial | Un juez decreta la extinción de condominio cuando no hay acuerdo entre las partes. | No decide sobre la deuda con el banco, solo sobre la propiedad. | Costas y honorarios; más lenta que la vía notarial de mutuo acuerdo. |
Novación con liberación de deudor: la única vía que te saca de la deuda
La novación hipotecaria por cambio de deudor es, en sentido estricto, una sustitución de quien responde de la obligación, y el artículo 1.205 del Código Civil es tajante: puede hacerse sin que el deudor saliente lo sepa, «pero no sin el consentimiento del acreedor». Aplicado a una hipoteca compartida, esto significa que el banco tiene que aceptar expresamente que uno de los dos titulares deje de responder de la deuda; nada de lo que pactéis entre vosotros lo sustituye.
Para aceptarla, el banco repite parte del análisis que hizo al conceder la hipoteca, pero ahora solo sobre la persona que se queda: ingresos, antigüedad laboral, ficheros de morosos y el peso que tendrá la cuota en su nómina en solitario.
Si esa persona ya pagaba de facto la parte del otro y demuestra ingresos suficientes, la novación suele salir adelante. Si no, el banco puede pedir garantías adicionales o denegarla directamente, y ahí es donde muchas parejas se quedan atascadas.
La Ley 2/1994 abarata algunas modificaciones de las condiciones de un préstamo hipotecario, pero el cambio de deudor no siempre entra en ese régimen de coste reducido: conviene confirmar con la notaría o la gestoría qué gastos concretos aplica el banco a tu caso.
Lo que ayuda a que el banco la acepte
- Ingresos estables y suficientes de quien se queda para cubrir la cuota en solitario.
- Historial de pago limpio, sin incidencias ni anotaciones en ficheros de morosos.
- Contrato laboral con antigüedad o una actividad de autónomo consolidada.
- Llevar tiempo pagando la hipoteca sin retrasos desde la firma inicial.
- Poder ofrecer un aval o una garantía adicional si el margen es justo.
Lo que hace que la deniegue
- Que los ingresos de quien se queda no cubran la cuota sin la aportación del otro.
- Una anotación viva en ASNEF o en el RAI de quien va a continuar como único titular.
- Un contrato temporal muy reciente o ingresos irregulares difíciles de acreditar.
- Una hipoteca cuyas condiciones ya estaban ajustadas al límite de solvencia inicial.
- Pedir la novación nada más empezar a pagar, sin historial que la respalde.
Extinción de condominio: cómo se reparte la vivienda cuando uno se queda
Cuando dos personas son propietarias de un mismo inmueble (lo que el Código Civil llama comunidad de bienes), el artículo 400 CC reconoce a cualquiera de ellas el derecho a pedir en cualquier momento que se divida la cosa común: «ningún copropietario estará obligado a permanecer en la comunidad».
Una vivienda no se puede partir físicamente, por lo que entra en juego el artículo 1.062 CC: cuando la cosa es indivisible, se adjudica entera a uno de los comuneros, que indemniza al otro en dinero por su parte.
Eso es la extinción de condominio: quien se queda la vivienda pasa a ser su único propietario y paga al otro una compensación pactada, normalmente cercana al valor de su 50 % de participación.
Fiscalmente, cuando el bien es indivisible y la operación se limita a esa compensación en dinero, la mayoría de comunidades autónomas no la gravan como una compraventa sujeta a ITP, sino como Actos Jurídicos Documentados sobre el valor de lo adjudicado; el tipo exacto varía de una comunidad a otra.
Aquí está el matiz que más confusión genera y que conviene tener clarísimo: la extinción de condominio cambia quién es el propietario del piso, pero no cambia por sí sola quién debe el dinero al banco.
Si no se tramita también la novación con liberación de deudor, la persona que sale de la vivienda sigue figurando como codeudora solidaria de la hipoteca, con todo lo que eso implica si el otro deja de pagar. Por eso ambos trámites, aunque son distintos y cada uno tiene su propio coste, casi siempre se firman juntos.
Vender el inmueble y cancelar la hipoteca
Es la salida más sencilla cuando ninguno de los dos quiere o puede quedarse con la vivienda, o cuando el banco no da el visto bueno a la novación. Se vende el inmueble, con el precio se cancela la hipoteca pendiente y lo que sobra se reparte entre los titulares según su cuota de propiedad, salvo que el convenio regulador o un acuerdo posterior diga otra cosa.
Los gastos habituales son la cancelación registral de la hipoteca, la comisión por amortización anticipada si la hipoteca original la tiene pactada (con los límites que marca la normativa vigente, que conviene revisar en la escritura de cada caso) y, en su caso, el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, la llamada plusvalía municipal, que grava la ganancia del suelo desde la compra.
Si la venta se demora y hace falta liquidez mientras tanto para seguir pagando la cuota o adelantar gastos de la operación, algunas familias recurren a un préstamo puente con la garantía del propio inmueble, que se cancela con el precio de venta.
Subrogar la hipoteca a un tercero
Cuando quien quiere quedarse con la vivienda no consigue que el banco apruebe la novación por sus propios ingresos, cabe otra vía: que un tercero (una nueva pareja, un familiar, un inversor) entre en la hipoteca en sustitución de quien sale. El artículo 118 de la Ley Hipotecaria contempla precisamente este mecanismo cuando se transmite una finca hipotecada: el adquirente puede subrogarse en la obligación que pesa sobre ella.
La subrogación de deudor exige el mismo requisito que la novación: el consentimiento del acreedor conforme al artículo 1.205 CC. El banco estudia al nuevo titular exactamente igual que a un cliente que solicita una hipoteca desde cero (ingresos, historial, edad, estabilidad), por lo que no es una vía más rápida ni más sencilla que la novación; simplemente cambia quién es la persona sobre la que recae el análisis.
Divorcio o separación: qué dice el convenio regulador y qué dice el banco
En un divorcio de mutuo acuerdo, el convenio regulador que aprueba el juzgado de familia, al amparo de los artículos 90 y 91 CC, puede atribuir el uso de la vivienda familiar y repartir internamente quién paga la hipoteca entre los excónyuges.
Es un documento válido y exigible entre vosotros dos, pero el artículo 1.257 CC recuerda una regla básica de cualquier contrato: solo produce efecto entre quienes lo firman. El banco no fue parte del convenio, por lo que no está obligado por él.
En la práctica, eso quiere decir que si el convenio dice «Juan asume en exclusiva el pago de la hipoteca» pero Juan deja de pagar, el banco puede reclamar la cuota entera a María igual que antes del divorcio, porque para la entidad los dos siguen siendo codeudores solidarios.
El convenio le sirve a María para reclamarle a Juan por la vía civil lo que él debía asumir, pero no la protege frente al banco. La única forma de que esa protección sea real es tramitar la novación (o la venta, o la subrogación) además de firmar el convenio.
Gastos, plazos y qué pasa con la cuenta, el seguro y la deducción
Cada vía suma sus propios gastos de notaría, registro y gestoría, a los que se añade el AJD en la extinción de condominio o la comisión pactada en la novación o la subrogación. Los plazos dependen sobre todo del banco: una novación puede resolverse en pocas semanas si la documentación está completa y la entidad no pide informes adicionales, o alargarse más si reclama nóminas, declaraciones de la renta o una nueva tasación.
Conviene revisar también tres piezas que suelen quedarse fuera de la conversación inicial. La primera, la cuenta corriente donde se domicilia el recibo, que debería quedar a nombre de quien se queda. La segunda, el seguro de vida o de hogar vinculado a la hipoteca, que hay que reasignar o volver a contratar en solitario.
La tercera, la deducción fiscal por inversión en vivienda habitual, que solo sigue viva para hipotecas anteriores a 2013 en régimen transitorio y que conviene revisar con un asesor caso por caso, porque salir de la titularidad puede afectar a lo que cada parte puede seguir deduciendo.
Cuándo un préstamo con la garantía del inmueble puede ayudarte
Hay un caso que se repite mucho: quien quiere quedarse con la vivienda no consigue que el banco apruebe la novación porque, en solitario, sus ingresos no llegan al listón que pide la entidad para asumir toda la cuota.
Ahí es donde un préstamo con la garantía del inmueble concedido por nuestros prestamistas particulares y privados puede desbloquear la operación: cancela la hipoteca compartida en la misma firma, paga la compensación pactada en la extinción de condominio al otro cotitular y deja la vivienda con un único préstamo, a nombre de una sola persona, sin depender del criterio de admisión de la banca.
Un ejemplo con números. Vivienda tasada en 320.000 €, con una hipoteca compartida pendiente de 95.000 € y una compensación pactada al otro cotitular de 15.000 € en la extinción de condominio: el préstamo se cierra en 110.000 €, el 34 % del valor de tasación, dentro de nuestro límite habitual.
Con un TIN del 10 % y sistema francés a 15 años, la cuota es de 1.182,07 € al mes; en total se devuelven 212.771,81 €, de los que 102.771,81 € son intereses. Son cifras de ejemplo con la fórmula del préstamo francés, no una oferta: tu operación depende de la tasación real, de tus ingresos y de la compensación que acordéis.
Cuando, además de la hipoteca compartida, quien se queda arrastra otras deudas (tarjetas, un préstamo personal, un descubierto), el mismo préstamo puede agruparlas en una sola cuota: lo explicamos en préstamos para reunificar deudas.
En los dos casos, la condición es la misma que en cualquier operación nuestra: desde 15.000 €, como máximo el 40 % del valor de tasación, TIN desde el 10 %, hasta 20 años, cancelación anticipada desde el 0 % y sin cobrarte un euro por adelantado.
Si aplica la Ley 5/2019, recibes la FEIN antes de firmar, con el plazo de reflexión y la sesión notarial previa incluidos.
Preguntas frecuentes sobre cómo salir de una hipoteca compartida
Lo que conviene saber
¿Qué pasa si mi expareja no puede asumir sola la hipoteca para quedarse la casa?
¿Cómo se calcula lo que debo pagar a mi expareja para quedarme con la vivienda?
¿Cómo salgo de una hipoteca compartida con un hermano o un amigo, sin divorcio?
¿Puedo obligar a mi expareja a vender la vivienda hipotecada que compartimos?
¿Quién paga la hipoteca compartida mientras se tramita el divorcio?
Cómo lo hacemos en Prestamistas.es
¿Tiene que firmar mi expareja vuestro préstamo si la vivienda sigue a nombre de los dos?
¿Calculáis la cuota solo con mis ingresos si me quedo yo con la vivienda?
¿Cuenta la cuota de la hipoteca compartida al estudiar si puedo pagar vuestro préstamo?
¿Podéis estudiar el préstamo si mi expareja está en ASNEF y la casa es de los dos?
¿Puedo poner otra vivienda mía como garantía para cancelar la hipoteca compartida?
Conceptos que te ayudan a decidir
¿Qué es la atribución del uso de la vivienda familiar y cómo afecta a su venta?
¿Qué es la liquidación de la sociedad de gananciales y cuándo incluye la hipoteca?
¿Qué diferencia hay entre vivienda privativa y ganancial cuando hay una hipoteca pendiente?
¿Puede reclamar el excónyuge que pagó solo las cuotas la mitad de lo abonado?
¿Qué es la pensión compensatoria y puede compensarse con las cuotas de la hipoteca?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿El banco no acepta que salgas de tu hipoteca compartida?
Si te quedas con la vivienda y necesitas cancelar la hipoteca compartida y compensar al otro titular, estudiamos tu caso sin compromiso. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso