
La minuta hipotecaria es el borrador de la escritura del préstamo que el banco, o la gestoría que lo formaliza, redacta y envía a la notaría antes de la firma. El notario la revisa, comprueba que coincide con la FEIN y prepara con ella la escritura definitiva. Tienes derecho a examinarla con calma, pero la minuta en sí no se firma: lo que firmas ante notario es la escritura.
Es uno de los documentos que más confusión genera en todo el proceso de una hipoteca, y no es casualidad: llega justo antes de la firma, se parece mucho a la escritura y muchas guías antiguas dicen que «se firma ante notario», algo que ya no es exacto.
Aquí tienes qué es realmente, quién la prepara, qué debe contener, en qué se diferencia de la FEIN y de la escritura, qué revisar antes de dar el visto bueno y quién paga cada gasto.
Qué es la minuta hipotecaria
En el lenguaje notarial y de las gestorías, una «minuta» es un borrador: el texto provisional de un documento que todavía no tiene la forma ni el valor del documento final. Aplicado a una hipoteca, la minuta es el borrador de la escritura de préstamo con garantía hipotecaria, redactado a partir de las condiciones que el banco ya te ha ofrecido y que tú ya has aceptado.
No es un contrato nuevo ni una oferta distinta: es la traducción de esas condiciones al lenguaje y al formato con el que se va a escriturar la operación, lista para que la notaría elegida por ti la revise, la ajuste si hace falta y la convierta en la escritura pública que sí vas a firmar.
Quién la redacta y cuándo la recibes
La minuta la prepara el banco, normalmente a través de su departamento de formalización o de una gestoría externa contratada para coordinar la firma, lo que en el sector se conoce como formalizador hipotecario. Parte de tres documentos que ya existen en ese momento: la FEIN que aceptaste, la tasación del inmueble y la nota simple del Registro de la Propiedad, y traslada sus datos a la estructura de una escritura.
No hay un plazo legal único para redactarla. En la práctica, la gestoría la envía a la notaría con los días justos para que el notario pueda revisarla, contrastarla con la FEIN y encajarla dentro del plazo de reflexión de 10 días naturales que la Ley 5/2019 te reconoce desde que recibes la FEIN, ampliado a 14 días en Cataluña.
Si llega tarde o con errores, lo que se retrasa es la firma, no el plazo de reflexión, que sigue corriendo.
Qué contiene la minuta de tu préstamo
Al ser el borrador de la escritura, la minuta recoge, en esencia, lo mismo que después firmarás: quiénes son las partes, cuánto dinero se presta y en qué condiciones se devuelve. Los bloques que debes encontrar son estos:
- Partes intervinientes. El prestamista (el banco o, en un préstamo entre particulares, el prestamista particular o privado que pone el dinero), el prestatario y, si los hay, los fiadores o el hipotecante no deudor que aporta el inmueble sin ser quien recibe el importe.
- Importe del préstamo y forma de entrega, además del destino si se ha declarado.
- TIN y TAE, con el tipo de interés fijo, variable o mixto y, si es variable, el índice de referencia y el diferencial aplicado.
- Plazo de devolución y sistema de amortización pactado, casi siempre el francés (cuota constante), aunque puede incluir carencia.
- Cláusula de vencimiento anticipado, que fija a partir de qué impago o incumplimiento el banco puede exigir toda la deuda pendiente.
- Intereses de demora aplicables si dejas de pagar una cuota.
- Comisiones: de apertura si la hay, y las condiciones de la cancelación anticipada, total o parcial.
- Seguros exigidos como condición del préstamo, normalmente el de incendios y daños sobre el inmueble hipotecado.
- Garantía y responsabilidad hipotecaria: sobre qué finca recae la hipoteca y hasta qué cifra responde (capital, intereses ordinarios, intereses de demora y costas), que suele ser superior al capital prestado.
- Valor de tasación a efectos de subasta, la cifra que se usaría como referencia si algún día hubiera que ejecutar la hipoteca.
Cada una de estas cifras y cláusulas tiene que ser exactamente la misma que aparece en la FEIN que aceptaste. Ese es, precisamente, el trabajo del notario en el paso siguiente.
Del FEIN a la escritura: el circuito completo
La minuta no aparece aislada: es una pieza dentro de un circuito que marca la Ley 5/2019 para proteger al prestatario antes de que firme nada con efectos definitivos.
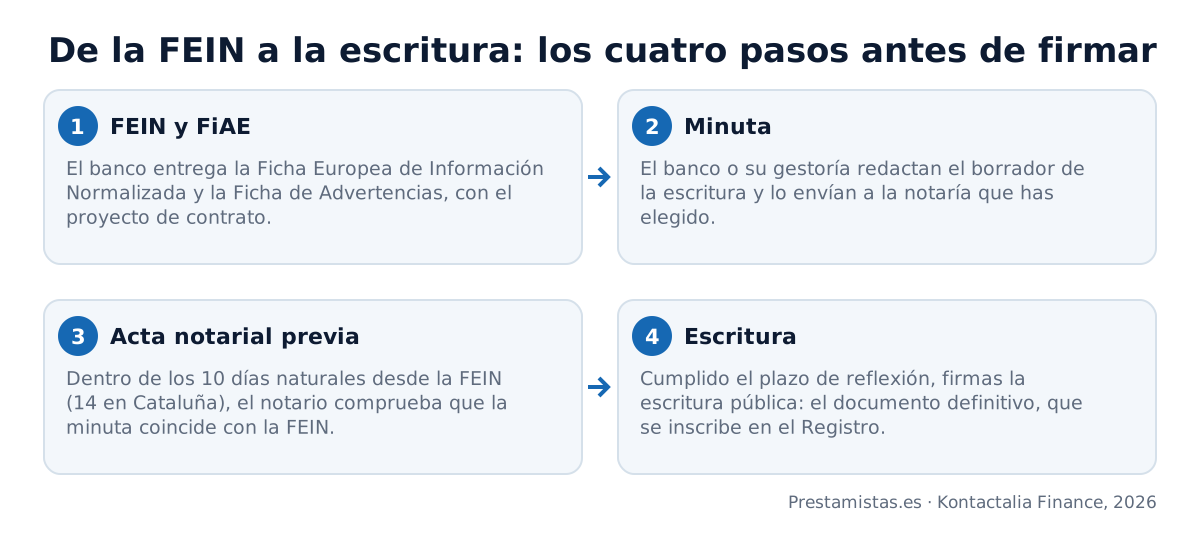
- FEIN y FiAE (art. 14 Ley 5/2019). El banco te entrega la Ficha Europea de Información Normalizada, con todas las condiciones del préstamo, y la Ficha de Advertencias con los riesgos específicos, junto con el proyecto de contrato.
- Minuta. Con la FEIN ya aceptada, el banco o su gestoría redactan el borrador de la escritura y lo envían a la notaría que has elegido.
- Acta notarial previa (art. 15 Ley 5/2019). Dentro de los 10 días naturales desde la FEIN (14 en Cataluña), acudes a una sesión gratuita con el notario, sin el banco delante. Comprueba que la minuta coincide con la FEIN, resuelve tus dudas y levanta un acta que es requisito para poder firmar después.
- Escritura. Cumplido el plazo de reflexión, firmas la escritura pública de préstamo hipotecario: el documento definitivo, que se inscribe en el Registro de la Propiedad.
Por qué la minuta no se firma: qué firmas de verdad
Aquí está el error más repetido en artículos antiguos sobre este tema: decir que la minuta «se firma ante notario». No es así. La minuta es un documento de trabajo, sin firmas ni validez jurídica propia; su función se agota en el momento en que sirve de base para redactar la escritura.
Lo único que firmas, y lo único que tiene efectos legales, es la escritura pública de préstamo hipotecario. La hipoteca, para ser válida frente a terceros y poder inscribirse, necesita constituirse en escritura pública ante notario e inscribirse después en el Registro de la Propiedad, tal y como exige la Ley Hipotecaria.
Hasta que ese acto no se produce, ni tú ni el banco estáis obligados por el contenido de la minuta: cualquiera de las dos partes puede pedir cambios antes de firmar.
Qué revisar en la minuta antes de dar el visto bueno
La revisión no exige conocimientos jurídicos avanzados: consiste en comparar, cifra a cifra, la minuta con la FEIN que ya tienes en tu poder.
Qué puedes y debes hacer
- Comparar importe, TIN, TAE, plazo y cuota con los que figuran en la FEIN.
- Leer con calma la cláusula de vencimiento anticipado y el cuadro de comisiones.
- Comprobar tus datos personales y la descripción del inmueble hipotecado.
- Aprovechar la sesión gratuita con el notario para preguntar todo lo que no entiendas.
- Pedir por escrito al banco o a la gestoría que corrija cualquier discrepancia antes de la firma.
- Llevarla a un abogado si el importe o la complejidad de la operación lo justifican.
Qué no deberías hacer
- Dar por hecho que la minuta coincide con la FEIN sin comprobarlo.
- Aceptar cambios de última hora que no ves reflejados por escrito.
- Dejar pasar el plazo de reflexión sin haberla leído entera.
- Confundirla con la escritura y relajarte antes de la firma definitiva.
- Firmar el mismo día que la recibes si tienes dudas sin resolver.
Si encuentras una discrepancia, el cauce es sencillo: se lo dices al notario en el acta previa o directamente al banco o a la gestoría, y se corrige la minuta antes de que se convierta en escritura. El notario, de hecho, no debería autorizar la escritura si detecta que no coincide con la FEIN que tú aceptaste: es justo la comprobación que hace en el acta previa.
Minuta, FEIN, oferta vinculante y escritura: en qué se diferencian
Son cuatro documentos que se confunden con facilidad porque aparecen en fases seguidas del mismo proceso. Esta tabla los separa:
| Aspecto | Minuta | FEIN | Escritura |
|---|---|---|---|
| Qué es | Borrador de la escritura para revisión previa. | Oferta vinculante en el formato actual, con todas las condiciones del préstamo. | Documento público definitivo, con fuerza legal. |
| Quién la elabora | El banco o su gestoría de formalización. | El banco, obligatoriamente en el modelo normalizado por la Ley 5/2019. | El notario, a partir de la minuta y de la FEIN. |
| Cuándo llega | Después de la FEIN, antes del acta notarial previa. | Al inicio del proceso, junto con la FiAE y el proyecto de contrato. | Al final, cumplido el plazo de reflexión. |
| ¿Se firma? | No. Es un texto de trabajo sin validez jurídica propia. | No se firma, pero su aceptación inicia el plazo de reflexión. | Sí, ante notario. Es el único documento con efectos legales plenos. |
| Se puede modificar | Sí, con el acuerdo de ambas partes, antes de convertirse en escritura. | Si cambian las condiciones, el banco debe entregar una FEIN nueva. | Solo mediante una escritura de novación posterior. |
Antes de la Ley 5/2019, la figura equivalente a la FEIN era la llamada «oferta vinculante», regulada de forma mucho más laxa y sin el plazo de reflexión ni el acta notarial previa que hoy son obligatorios. Desde marzo de 2019, la FEIN la sustituye para todos los préstamos hipotecarios con consumidores sobre vivienda.
Quién paga los gastos de la minuta y de la escritura
Los gastos de formalizar una hipoteca están repartidos por ley y no dependen de lo que negocies caso a caso:
- Notaría, Registro de la Propiedad y gestoría corren a cargo del prestamista (el banco, o el prestamista particular o privado en un préstamo entre particulares), tal y como fija el artículo 14.1.e de la Ley 5/2019.
- La tasación del inmueble la paga el prestatario, salvo que se ofrezca lo contrario.
- El Impuesto de Actos Jurídicos Documentados (AJD) también corresponde al prestamista: el Real Decreto-ley 17/2018 cambió el sujeto pasivo del impuesto en los préstamos con garantía hipotecaria, que antes pagaba el prestatario.
La minuta no genera un gasto aparte: forma parte del trabajo de formalización que ya está incluido en esos honorarios de gestoría.
Cuándo un prestamista particular puede ayudarte a formalizar tu préstamo
Todo lo anterior no es exclusivo de la banca. Cuando el prestamista es un particular o un inversor privado y tú eres una persona física que hipoteca un inmueble de uso residencial, la Ley 5/2019 se aplica exactamente igual: recibes tu FEIN, tu plazo de reflexión, tu acta notarial previa y, antes de firmar, tu propia minuta para revisar.
Es lo que hacemos en nuestro protocolo de firma: nada se firma sin que antes hayas visto el borrador y hayas tenido tiempo de leerlo.
Un ejemplo con números para que veas cómo encaja la garantía: una vivienda tasada en 200.000 € a la que le quedan 20.000 € de hipoteca. Con un préstamo con garantía hipotecaria de 70.000 €, el 35 % de la tasación, se cancela esa carga en la firma y recibes 50.000 € de liquidez.
Con un TIN del 10 % y sistema francés a 15 años, la cuota es de 752,22 € al mes. La escritura, con su minuta revisada de antemano, se firma en torno a 15 días desde que la documentación está completa, y la cancelación anticipada parte del 0 % si quieres adelantar capital más adelante.
Preguntas frecuentes sobre la minuta hipotecaria
Lo que conviene saber
¿Qué es la provisión de fondos de una hipoteca y para qué la piden?
¿Cuánto dinero de la provisión de fondos se devuelve y en qué plazo?
¿Puedo pedir que cambien una cláusula de la minuta si no estoy de acuerdo?
¿Puedo llevar un abogado a revisar la minuta antes de ir al notario?
¿Qué hago si la minuta de mi hipoteca incluye seguros que no pedí?
Cómo lo hacemos en Prestamistas.es
¿Recibo el proyecto de escritura de vuestro préstamo antes de la cita en notaría?
¿Aparecen en la minuta todos los gastos que pagaré el día de la firma?
¿Puedo consultar la minuta con el notario durante los 10 días de reflexión?
¿Figuran en la minuta las deudas que vuestro préstamo cancelará en la firma?
¿Qué ocurre con la minuta de vuestro préstamo si la tasación sale más baja de lo previsto?
Conceptos que te ayudan a decidir
¿Qué es la cláusula de gastos y cuáles corresponden por ley al prestamista?
¿Qué es el test de comprensión del acta notarial previa y qué comprueba?
¿Qué interés de demora máximo permite la ley en préstamos hipotecarios a consumidores?
¿Qué es la cláusula de redondeo al alza del tipo y por qué está prohibida?
¿Qué es el pacto de venta extrajudicial que aparece en algunas minutas hipotecarias?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Vas a firmar un préstamo con garantía hipotecaria?
En nuestras operaciones también recibes el borrador de la escritura antes de firmar, con el mismo derecho a revisarlo que marca la ley. Estudiamos tu caso sin compromiso.
Solicitar el estudio sin compromiso