
Un formalizador hipotecario es el profesional o la gestoría que coordina la firma de un préstamo hipotecario entre el banco o el prestamista, tú, la notaría y el Registro de la Propiedad: revisa que la documentación esté completa, prepara la minuta que se convertirá en escritura, agenda la cita, comprueba tu identidad y el acta previa, liquida el impuesto que corresponde y presenta la escritura firmada en el Registro para que quede inscrita.
No es una figura misteriosa ni un cargo que tenga que darte miedo: es quien evita que la firma se convierta en un día de sorpresas. Aquí tienes qué hace exactamente, en qué se diferencia del notario y del tasador, qué le puedes pedir y qué no, quién paga su trabajo y cómo funciona esta figura cuando el préstamo lo concede un prestamista particular en lugar de un banco.
Qué es un formalizador hipotecario
El término mezcla dos usos. En el día a día se llama «formalizador hipotecario» tanto a la persona concreta que lleva tu expediente como a la empresa de gestoría para la que trabaja, que a veces aparece nombrada como formalizadora hipotecaria. Los dos apuntan al mismo papel: alguien externo al banco y al notario que hace de puente administrativo entre todas las partes de la operación para que la escritura llegue a la firma sin errores ni documentación pendiente.
Su trabajo empieza cuando el préstamo ya está aprobado en condiciones (importe, TIN, plazo, garantía) y termina cuando la escritura queda inscrita en el Registro de la Propiedad y tú tienes en la mano la copia simple. Por el medio se ocupa de todo el papeleo que separa un «sí» a la operación de un préstamo firmado y con el dinero disponible.
Qué hace exactamente el formalizador hipotecario
Su tarea se reparte en seis bloques, siempre en este orden aproximado:
- Revisa la documentación. DNI o NIE, nota simple actualizada del inmueble, justificantes de ingresos, escritura de propiedad y el detalle de las cargas que hay que cancelar.
- Prepara la minuta. Es el borrador de la escritura que el banco o el prestamista remite a la notaría: importe, TIN, plazo, garantía y cláusulas, listos para que el notario los revise. Lo explicamos con detalle en qué es la minuta hipotecaria.
- Agenda la firma. Coordina fecha y hora con la notaría, contigo y con quien presta el dinero, de forma que todas las partes coincidan el mismo día.
- Comprueba identidad y acta previa. Verifica que has pasado la sesión informativa ante notario cuando aplica la Ley 5/2019 y que el plazo de reflexión de 10 días naturales, 14 en Cataluña, ya se ha cumplido.
- Liquida el impuesto. Presenta la autoliquidación del Impuesto sobre Actos Jurídicos Documentados dentro del plazo legal tras la firma.
- Presenta la escritura en el Registro y te devuelve la copia. Una vez inscrita la hipoteca, te entrega la copia simple con la inscripción ya hecha.
Es un trabajo de coordinación y trámite, no de decisión: no aprueba el préstamo, no fija las condiciones y no sustituye al notario en la fe pública del acto.
Formalizador, notario y tasador: quién es quién
En la firma de una hipoteca intervienen varias figuras y es fácil confundirlas porque todas aparecen el mismo día. Cada una tiene un papel distinto y ninguna sustituye a las demás:
| Profesional | Qué hace | Qué NO hace |
|---|---|---|
| Formalizador o gestoría | Revisa la documentación, prepara la minuta, agenda la firma, liquida el impuesto y presenta la escritura en el Registro. | No valora el inmueble, no da fe pública y no decide si te conceden el préstamo. |
| Notario | Da fe pública de la escritura, comprueba que coincide con la FEIN, resuelve tus dudas en el acta previa y autoriza la firma. | No prepara el papeleo bancario ni negocia las condiciones del préstamo. |
| Tasador | Sociedad de tasación homologada que valora el inmueble y fija el valor que limita el importe del préstamo. | No interviene en la firma ni gestiona el papeleo posterior. |
| Registrador de la Propiedad | Inscribe la hipoteca en el Registro y certifica quién es el titular del inmueble y qué cargas tiene. | No participa en la negociación ni comparece en la firma ante notario. |
El formalizador es el único de los cuatro que trabaja para quien presta el dinero de principio a fin del trámite: por eso es también quien te avisa si falta un documento antes de que pierdas una cita en notaría.
Qué le puedes pedir al formalizador y qué no
Sí puedes pedirle
- Que te explique cada gasto de la minuta antes de la firma, partida por partida.
- Que te confirme la fecha, la hora y la notaría con antelación suficiente.
- Que te entregue copia de todo lo que se presenta en tu nombre.
- Que te aclare quién paga el impuesto y por qué.
- Que coordine el cambio de notaría si tú prefieres otra distinta.
No puede resolverte
- Cambiar el importe, el TIN o el plazo: esas condiciones las fija quien presta el dinero.
- Acortar el plazo de reflexión de 10 días naturales cuando aplica la Ley 5/2019.
- Sustituir al notario dándote asesoramiento jurídico independiente sobre la escritura.
- Pedirte un adelanto de dinero «para reservar» el trámite: eso no ocurre en una operación seria.
Quién paga al formalizador hipotecario
La respuesta está en la propia Ley 5/2019: cuando el préstamo entra en su ámbito (persona física y vivienda de uso residencial, o consumidor con finalidad inmobiliaria), el art. 14.1.e pone a cargo de quien presta el dinero los gastos de gestoría, notaría y Registro. La tasación, en cambio, la paga el prestatario, porque es un servicio que se contrata en su interés para conocer el valor real del inmueble.
El impuesto tiene su propia regla, fijada por el Real Decreto-ley 17/2018, que modificó la Ley del Impuesto sobre Transmisiones Patrimoniales y AJD: en los préstamos con garantía hipotecaria, el sujeto pasivo del Impuesto sobre Actos Jurídicos Documentados es el prestamista, no tú.
El formalizador es quien materialmente presenta esa autoliquidación, pero el coste no sale de tu bolsillo. El porcentaje exacto del AJD varía según la comunidad autónoma en la que esté el inmueble, por lo que conviene comprobarlo con la propia minuta antes de firmar.
El día de la firma, paso a paso
Cuando el formalizador ha hecho bien su trabajo, la firma es el trámite más corto de todo el proceso: la parte difícil ya se resolvió antes.
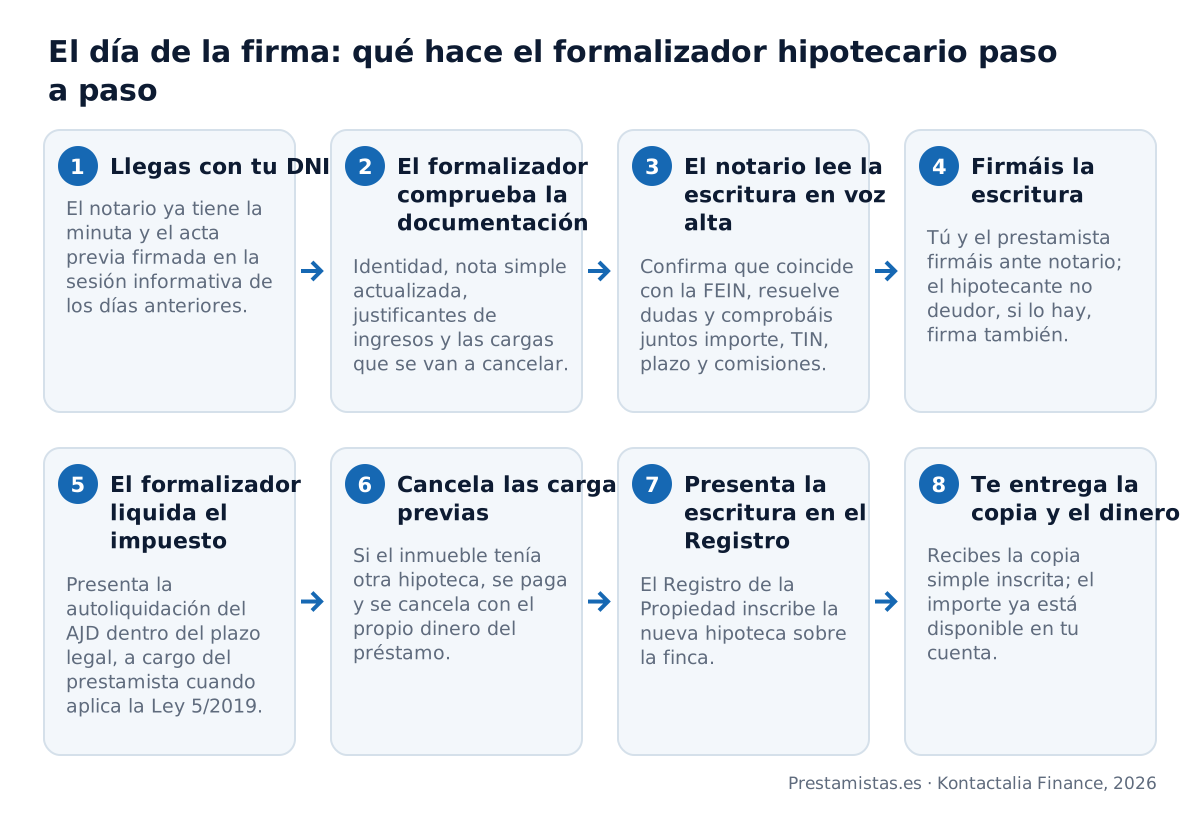
De esos ocho pasos, solo uno ocurre delante de ti y del notario: la lectura y la firma de la escritura. Todo lo anterior y todo lo posterior lo lleva el formalizador, y tú deberías poder preguntarle en cualquier momento en qué punto está tu expediente.
Cómo trabaja el formalizador en un préstamo entre particulares
Cuando el dinero no lo pone un banco sino un prestamista particular o privado, la figura del formalizador no desaparece: cambia quién la coordina. En Prestamistas.es la llevamos nosotros mismos, dentro del protocolo de firma de préstamos que seguimos en cada operación: preparamos la minuta con las condiciones ya acordadas contigo, la enviamos a la notaría que tú eliges, nunca te imponemos una, y coordinamos la cita para que llegues a firmar sin nada pendiente.
El equipo que analiza tu caso y prepara la operación es el mismo que se sienta contigo en cada paso hasta la firma; puedes ver quiénes son en nuestro equipo.
Y como en cualquier operación con garantía hipotecaria, si el inmueble que aportas ya tiene una hipoteca u otra carga, el propio préstamo la cancela en la firma y su importe forma parte de lo concedido, por lo que la nueva garantía queda en primer rango: es el formalizador quien se encarga de que esa cancelación llegue a tiempo al Registro.
En Prestamistas.es estructuramos préstamos a través de nuestros prestamistas privados, siempre con la garantía de un inmueble: desde 15.000 € y como máximo el 40 % del valor de tasación, siendo lo habitual entre el 25 % y el 40 %. TIN desde el 10 %, hasta 20 años y cancelación anticipada desde el 0 %. No se adelanta dinero al prestamista ni a nosotros en ningún momento y el notario lo eliges tú. Conoce el producto completo en préstamos con garantía hipotecaria.
Preguntas frecuentes sobre el formalizador hipotecario
Lo que conviene saber
¿Para quién trabaja el formalizador hipotecario: para el banco o para el cliente?
¿Puedo firmar la hipoteca sin formalizador si llevo yo los trámites con la notaría?
¿Cuánto cobra normalmente un formalizador hipotecario por cada firma?
¿Cuánto tarda el formalizador en tener lista la firma desde la aprobación?
¿Qué hago si el formalizador comete un error en la escritura de mi hipoteca?
Cómo lo hacemos en Prestamistas.es
¿Me pedís provisión de fondos antes de la firma o se paga todo en la notaría?
¿Qué gastos de formalización pago el día de la firma de vuestro préstamo?
¿Qué documentos tengo que llevar a la notaría el día que firmo vuestro préstamo?
¿Cómo se pagan en la firma las deudas que cancela vuestro préstamo?
¿Quién vela por mis intereses en la firma si el prestamista es un particular?
Conceptos que te ayudan a decidir
¿Qué es la gestoría de la hipoteca y puede imponértela quien presta?
¿Qué diferencia hay entre copia simple y copia autorizada de la escritura de hipoteca?
¿Qué es la calificación registral y qué ocurre si el registrador rechaza la escritura?
¿Qué es el asiento de presentación telemática que hace la notaría tras la firma?
¿Por qué una tasación caducada puede retrasar la firma de un préstamo hipotecario?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tienes ya un préstamo hipotecario aprobado y quieres saber cómo será la firma?
Si trabajas con nosotros, te acompañamos desde el estudio hasta la notaría que tú elijas, sin adelantos de dinero en ningún momento del proceso.
Solicitar el estudio sin compromiso