
Un bono hipotecario es un valor de renta fija que emite una entidad de crédito y que está garantizado por un conjunto de préstamos hipotecarios que el banco identifica y separa para esa emisión (el «conjunto de cobertura» o cover pool). Quien lo compra presta dinero al banco a cambio de un cupón periódico y recupera el capital al vencimiento; si el banco no puede pagar, tiene cobro preferente sobre esa cartera de hipotecas antes que el resto de acreedores.
Es un producto de deuda bancaria, no una inversión inmobiliaria: no compras un trozo de ninguna vivienda, prestas dinero a un banco que, a cambio, te da una garantía más sólida que la de un bono corporativo ordinario.
En España conviven con la cédula hipotecaria y la participación hipotecaria, tres figuras que se confunden a menudo y que aquí vas a poder distinguir con precisión: qué es cada una, qué dice la ley sobre ellas, qué riesgos tiene invertir y cómo se compran.
Qué es un bono hipotecario
Cuando un banco concede préstamos hipotecarios, esos préstamos quedan en su balance como un activo: generan intereses, pero también inmovilizan capital durante años. Para financiarse sin esperar a que esos préstamos venzan, el banco puede emitir bonos hipotecarios: títulos de deuda que vende a inversores a cambio de liquidez inmediata, comprometiéndose a pagar un cupón y a devolver el capital en la fecha pactada.
Lo que distingue al bono hipotecario de un bono corporativo cualquiera es la garantía. El banco selecciona y afecta un conjunto de préstamos hipotecarios elegibles, el conjunto de cobertura, a esa emisión concreta.
Esos préstamos no salen del balance del banco ni se venden a un tercero: siguen siendo del banco, pero quedan reservados para responder, junto con el resto de su patrimonio, si la emisión no se puede pagar. Por eso se habla de doble recurso: el inversor puede dirigirse tanto contra el conjunto de cobertura como contra el emisor en general.
El conjunto de cobertura no es una bolsa cerrada y fija: la ley exige que su valor supere en todo momento el importe de los bonos emitidos con cargo a él, la llamada sobrecolateralización, y obliga al banco a reponer préstamos si alguno deja de cumplir los requisitos de elegibilidad (por ejemplo, si se amortiza o si su relación préstamo-valor se dispara).
Ese colchón adicional es lo que hace de los bonos hipotecarios uno de los instrumentos de renta fija privada considerados más seguros del mercado europeo.
Marco legal: del RD-ley 24/2021 a la Directiva de bonos garantizados
Hasta 2022, los bonos y las cédulas hipotecarias se regían en España por la Ley 2/1981, de 25 de marzo, de regulación del mercado hipotecario. Esa norma se sustituyó por el Real Decreto-ley 24/2021, de 2 de noviembre, que transpone al ordenamiento español la Directiva (UE) 2019/2162 sobre bonos garantizados (covered bonds) y armoniza el régimen de estos instrumentos en toda la Unión Europea: requisitos del conjunto de cobertura, sobrecolateralización mínima, información periódica a los inversores y supervisión.
En España, la supervisión de estas emisiones corresponde al Banco de España, que vigila que cada entidad emisora cumpla los requisitos de elegibilidad de los préstamos que integran el conjunto de cobertura, los límites de sobrecolateralización y la existencia de un administrador especial que, en caso de resolución o concurso del banco, se encargue de gestionar ese conjunto de cobertura en beneficio de los tenedores de los bonos.
Esa figura del administrador especial es una de las novedades más relevantes que trajo la nueva norma frente al régimen de 1981.
Cómo funciona: doble recurso y conjunto de cobertura
El mecanismo, simplificado, tiene tres piezas:
- El emisor. Un banco u otra entidad de crédito autorizada, que sigue siendo el titular de los préstamos hipotecarios del conjunto de cobertura y sigue cobrando las cuotas de esos préstamos directamente a sus clientes.
- El conjunto de cobertura. Los préstamos hipotecarios concretos (identificados, con requisitos de calidad y de relación préstamo-valor) que respaldan esa emisión y que se mantienen sobrecolateralizados durante toda su vida.
- El bono. El título que compra el inversor, con un nominal, un cupón (fijo o variable) y una fecha de vencimiento, respaldado a la vez por ese conjunto de cobertura y por el patrimonio general del emisor.
Mientras el banco va cobrando las cuotas de los préstamos hipotecarios afectados, paga los cupones de los bonos con su tesorería general, no necesariamente con esas cuotas concretas: el conjunto de cobertura actúa como garantía, no como un vehículo que reparte directamente los cobros de los hipotecados entre los bonistas. Esa es una diferencia de fondo con la participación hipotecaria, que si traslada el flujo de un préstamo concreto al inversor.
Bono, cédula y participación hipotecaria: en qué se diferencian
Las tres figuras titulizan hipotecas, pero no son lo mismo, y confundirlas lleva a errores al elegir dónde invertir:
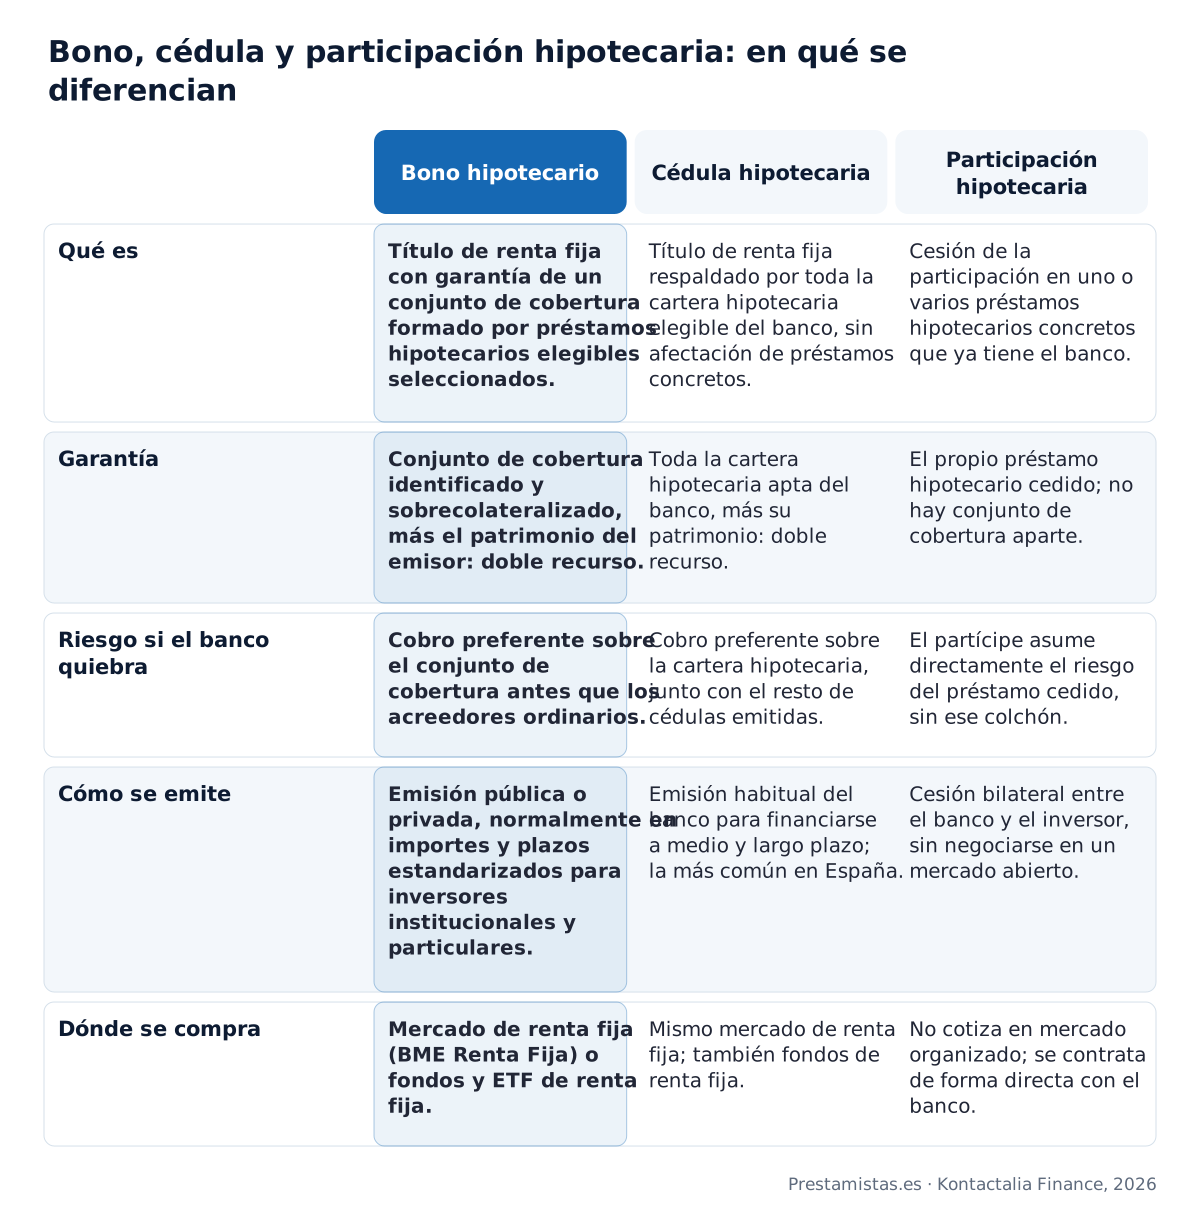
La diferencia que más pesa a la hora de invertir está en la garantía. La cédula hipotecaria es, de las tres, la más habitual en España: no afecta préstamos concretos, sino que respalda la emisión con toda la cartera hipotecaria elegible del banco.
El bono hipotecario acota ese respaldo a un conjunto de cobertura identificado para la emisión, lo que en la práctica lo hace menos frecuente que la cédula, aunque comparte con ella el doble recurso y la supervisión del Banco de España.
Si quieres entrar en detalle en la cédula (sus tipos, cómo la usa el banco y qué significa para quien tiene la hipoteca original), lo desarrollamos en qué es una cédula hipotecaria.
La participación hipotecaria juega en otra liga: el banco cede a un inversor su posición en un préstamo hipotecario concreto, total o parcialmente, y el partícipe pasa a asumir el riesgo de ese préstamo en particular, sin el colchón de un conjunto de cobertura ni la protección del doble recurso. Es el instrumento con más riesgo de crédito de los tres, porque si ese préstamo concreto entra en impago, el partícipe lo nota directamente.
Para quién tiene sentido invertir en bonos hipotecarios
Los bonos hipotecarios encajan en un perfil de inversor conservador que busca renta fija con una garantía adicional a la solvencia del emisor, y que está dispuesto a inmovilizar el capital hasta el vencimiento (o a asumir el riesgo de venderlo antes en el mercado secundario, con el precio que haya en ese momento).
Aportan diversificación frente a la deuda pública y frente a los bonos corporativos ordinarios, que no llevan cobertura, con una rentabilidad que suele situarse entre unos y otros: por debajo de la deuda subordinada bancaria, por encima de la deuda pública a plazos comparables.
No son un producto pensado para quien busca liquidez inmediata ni para quien no puede permitirse que el precio del bono fluctúe si necesita vender antes de la fecha de vencimiento. Para eso existen otras alternativas, como los fondos monetarios o los depósitos a plazo.
Riesgos de invertir en bonos hipotecarios
Que sean uno de los instrumentos de renta fija privada más seguros no significa que estén libres de riesgo. Los tres que debes valorar antes de comprar uno:
- Riesgo de tipo de interés. Si los tipos suben después de comprar un bono a tipo fijo, su precio de mercado baja, porque los bonos nuevos ofrecen un cupón más atractivo. Si vendes antes del vencimiento en ese escenario, puedes perder dinero aunque el emisor no haya fallado en ningún pago.
- Riesgo de liquidez. El mercado secundario de bonos hipotecarios es menos profundo que el de la deuda pública. Encontrar comprador rápido y a buen precio, sobre todo para importes o emisiones poco habituales, no siempre es inmediato.
- Riesgo de emisor. Aunque el doble recurso reduce mucho el riesgo de crédito, no lo elimina: si el banco entra en resolución o concurso, el administrador especial del conjunto de cobertura gestiona los pagos a los bonistas, pero el proceso puede alargar los plazos o, en un escenario extremo, no cubrir el 100 % de lo invertido si el conjunto de cobertura pierde valor.
La calificación crediticia que las agencias de rating asignan a cada emisión (normalmente por encima de la del propio banco emisor, precisamente por el doble recurso) es un primer indicador, aunque nunca sustituye a leer el folleto de la emisión.
Cómo se compra un bono hipotecario
Un particular puede acceder a bonos hipotecarios por dos vías principales:
- Compra directa en el mercado de renta fija. Estos valores se negocian en el mercado español de renta fija privada, gestionado hoy por BME Renta Fija (heredero del antiguo mercado AIAF), a través de tu banco o de tu bróker. Suelen tener un nominal mínimo por título y, en emisiones institucionales, umbrales de entrada más altos que un depósito.
- Fondos y ETF de renta fija. La vía más habitual para el inversor particular: fondos de inversión o ETF especializados en deuda bancaria o en covered bonds europeos, que reparten el riesgo entre muchas emisiones y muchos emisores, con una inversión mínima muy inferior a la compra directa de un bono.
Antes de comprar, conviene revisar el folleto de la emisión (nominal, cupón, fecha de vencimiento, calificación crediticia) y, si es un fondo, su ficha de datos fundamentales para el inversor, que resume comisiones, duración media de la cartera y perfil de riesgo.
Fiscalidad de los bonos hipotecarios
Los cupones que cobras y la ganancia o pérdida patrimonial que generas al vender o al amortizar el bono tributan en el IRPF como rendimientos del capital mobiliario, dentro de la base imponible del ahorro.
Esa base se grava por tramos, con un tipo creciente conforme sube la cuantía total del ahorro declarado, y suele llevar una retención a cuenta cuando el pago lo abona una entidad española.
Los tramos y porcentajes exactos vigentes en el momento en que inviertas conviene confirmarlos con tu asesor fiscal o en la Agencia Tributaria, porque la ley los ha actualizado más de una vez en los últimos años.
Si inviertes a través de un fondo en lugar de comprar el bono directamente, la fiscalidad cambia: mientras no reembolses participaciones, no tributas por las plusvalías latentes, y los traspasos entre fondos españoles no generan tributación inmediata, a diferencia de la venta directa de un bono.
La alternativa al bono: invertir directamente en un préstamo con garantía hipotecaria
Comprar un bono hipotecario es prestarle dinero a un banco, con la garantía de una cartera de hipotecas que tú no eliges ni conoces una a una.
Hay otra vía, menos líquida pero más directa: convertirte tú mismo en la parte que presta, financiando un préstamo concreto con la garantía de un inmueble identificado, tasado y con condiciones que decides caso por caso.
Es lo que explicamos en cómo ser prestamista en España: quién puede hacerlo, qué dice la ley y qué rentabilidad y fiscalidad tiene frente a la renta fija tradicional.
Preguntas frecuentes sobre los bonos hipotecarios
Lo que conviene saber
¿Pagan cupón fijo o variable los bonos hipotecarios?
¿Siguen emitiendo bonos hipotecarios los bancos españoles hoy en día?
¿Qué plazo de vencimiento suelen tener los bonos hipotecarios?
¿Qué importe mínimo hace falta para comprar un bono hipotecario?
¿Es mejor invertir en bonos hipotecarios o en bonos del Estado?
Cómo lo hacemos en Prestamistas.es
¿En qué se diferencia ser prestamista con vosotros de comprar un bono hipotecario?
¿Qué tipos de inmueble respaldan vuestros préstamos frente a la cartera de un bono?
¿Qué TIN pagan los prestatarios de vuestros préstamos comparado con el cupón de un bono?
¿Qué importe mínimo necesito para prestar con vosotros en lugar de comprar un bono hipotecario?
¿Puedo pedir liquidez sobre mi casa a vuestros prestamistas en lugar de vender mis bonos?
Conceptos que te ayudan a decidir
¿Qué es el órgano de control del conjunto de cobertura y qué supervisa?
¿Qué es la extensión del vencimiento o soft bullet en los bonos garantizados?
¿Qué es el riesgo de amortización anticipada en los bonos respaldados por hipotecas?
¿Qué papel tuvieron los bonos hipotecarios en la crisis de las hipotecas subprime?
¿Qué es la duración de un bono y por qué su precio baja si suben los tipos?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas liquidez y prefieres no depender de la banca?
Si eres propietario de un inmueble, estudiamos tu caso sin compromiso, también con ASNEF o sin nómina. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso