
Una cédula hipotecaria es un bono garantizado que emite una entidad de crédito y que respalda con su cartera de préstamos hipotecarios elegibles, el llamado conjunto de cobertura. Quien la compra tiene doble recurso: cobra del banco emisor y, si este no puede pagar, tiene un derecho preferente sobre esa cartera hipotecaria. Se regula hoy por el Real Decreto-ley 24/2021.
Si tienes una hipoteca con un banco, es muy posible que tu préstamo forme parte, sin que tú intervengas ni lo notes, del conjunto de cobertura de una emisión de cédulas. Aquí tienes qué es exactamente este título, qué marco legal lo regula desde 2021, qué tipos existen, para qué lo usa el banco, qué significa para tu hipoteca y cómo se invierte en él, con sus riesgos reales.
Qué es una cédula hipotecaria
Una cédula hipotecaria es un valor de renta fija: el banco que la emite reconoce una deuda frente a quien la compra y se compromete a pagarle un interés periódico y a devolverle el capital al vencimiento. Hasta ahí funciona como cualquier bono. La diferencia está en la garantía: detrás de la cédula responde el patrimonio general del banco y, además, un conjunto identificado de préstamos hipotecarios que la ley obliga a mantener separado a estos efectos.
Ese mecanismo se llama doble recurso (dual recourse, en la terminología europea). Si el banco cumple con normalidad, el inversor cobra como con cualquier bono corporativo. Si el banco entra en dificultades, el titular de la cédula tiene un derecho de cobro preferente sobre el conjunto de cobertura, por delante de otros acreedores no garantizados.
Es la razón por la que las cédulas suelen tener una calificación crediticia mejor que la del propio banco emisor y, en consecuencia, pagan un interés algo más bajo que otros bonos del mismo emisor.
Solo pueden emitir cédulas hipotecarias las entidades de crédito: bancos, cajas de ahorro y cooperativas de crédito autorizadas a operar en España. No es un instrumento al alcance de cualquier sociedad, precisamente porque la garantía descansa en una cartera de préstamos hipotecarios que solo una entidad de crédito puede originar y gestionar bajo supervisión.
El marco legal: del Real Decreto-ley 24/2021 a la antigua Ley 2/1981
Durante cuatro décadas, la cédula hipotecaria se reguló por la Ley 2/1981, de 25 de marzo, del Mercado Hipotecario. Esa norma quedó en gran parte derogada por el Real Decreto-ley 24/2021, que transpone al ordenamiento español la Directiva (UE) 2019/2162 sobre bonos garantizados y unifica bajo esa etiqueta, «bonos garantizados», lo que antes eran figuras distintas: la propia cédula hipotecaria, el bono hipotecario y las cédulas territoriales, cada una con su garantía.
El nuevo marco introduce varias exigencias que antes no existían con este nivel de detalle. La primera es un requisito de sobrecolateralización: el conjunto de cobertura debe valer, en todo momento, por encima del importe nominal de las cédulas emitidas, con un margen adicional fijado por ley.
La segunda son los límites sobre qué préstamos pueden formar parte de ese conjunto: solo hipotecas de calidad, dentro de determinados porcentajes sobre el valor de tasación del inmueble. La tercera es la obligación de designar un controlador del conjunto de cobertura, una figura independiente del auditor de cuentas que vigila que los activos de garantía cumplen la ley en todo momento.
Todo ello bajo la supervisión del Banco de España, que autoriza los programas de emisión y controla a las entidades emisoras.
El resultado práctico es una protección reforzada para el inversor: al doble recurso se añade la obligación legal de mantener ese respaldo siempre sobredimensionado y vigilado por un controlador independiente, y no queda solo bajo la vigilancia del propio banco emisor.
Qué tipos de cédulas hipotecarias existen
Dentro de la categoría general conviven varias formas de clasificar una emisión, y conviene no confundirlas con las figuras hermanas que comparten familia legal pero garantía distinta.
Por plazo
Las hay a corto plazo, con vencimientos de uno a tres años, pensadas como instrumento de financiación bancaria más ágil, y a plazos más largos, de cinco a diez años o más, con las que el banco casa mejor la duración de sus propios préstamos hipotecarios, que suelen extenderse durante décadas.
Por tipo de interés
Una cédula puede pagar un cupón fijo, conocido de antemano y constante durante toda la vida del título, o un cupón variable, referenciado a un índice de mercado más un diferencial y revisado periódicamente. La mayoría de las emisiones dirigidas a inversores institucionales usan cupón fijo, que es lo que hace de la cédula un producto de rentabilidad predecible.
Figuras hermanas: cédulas territoriales y de internacionalización
Fuera del ámbito estrictamente hipotecario existen dos títulos que siguen la misma lógica de doble recurso pero con otra garantía. Las cédulas territoriales se respaldan en préstamos concedidos a administraciones públicas, en lugar de en hipotecas. Las cédulas de internacionalización se respaldan en créditos vinculados a la exportación y a la internacionalización de empresas, avalados por organismos como CESCE.
Comparten estructura legal con la cédula hipotecaria bajo el paraguas de los bonos garantizados, pero su conjunto de cobertura no tiene nada que ver con préstamos a particulares o empresas para comprar o reformar un inmueble.
Para qué la usa el banco y qué significa para tu hipoteca
Para el banco, emitir cédulas hipotecarias es una vía de financiación mayorista: en lugar de depender solo de los depósitos de sus clientes, capta dinero en el mercado de capitales a cambio de pagar un interés, y con ese dinero puede seguir concediendo nuevas hipotecas. Es un mecanismo habitual y, gracias a la garantía hipotecaria que ofrece, suele salir más barato para el banco que otras formas de financiarse.
Para ti, si tienes una hipoteca con ese banco y tu préstamo entra a formar parte del conjunto de cobertura de una emisión, no cambia nada en tu contrato. Sigues pagando la misma cuota, al mismo tipo de interés y en los mismos plazos que firmaste.
El banco continúa siendo tu acreedor y tú sigues siendo el titular de tu hipoteca; lo único que ocurre es que, de cara a los inversores de la cédula, tu préstamo pasa a contar, junto con otros muchos, como parte del respaldo de esa emisión. No se te notifica individualmente porque no hace falta: tu relación jurídica con el banco no se altera en ningún punto.
Cómo se invierte en cédulas hipotecarias
Las cédulas hipotecarias cotizan en mercados de renta fija: en España, principalmente a través del mercado AIAF integrado en BME Renta Fija. Un inversor particular rara vez compra una emisión directamente; lo habitual es acceder a través de fondos de inversión de renta fija o de carteras gestionadas que incluyen cédulas entre sus activos, o a través de la propia banca cuando ofrece emisiones concretas a sus clientes. También existen fondos cotizados especializados en bonos garantizados europeos.
Fiscalmente, los intereses que paga una cédula hipotecaria tributan en el IRPF como rendimiento del capital mobiliario, dentro de la base imponible del ahorro; si el inversor vende el título antes del vencimiento y obtiene una ganancia o una pérdida por la diferencia de precio, esa parte tributa como ganancia o pérdida patrimonial. Las reglas concretas de retención y de compensación entre rendimientos y pérdidas conviene revisarlas con un asesor fiscal para cada caso.
Riesgos de invertir en cédulas hipotecarias
Es un producto conservador dentro de la renta fija, pero no está libre de riesgo:
- Riesgo de crédito del emisor. El doble recurso reduce mucho el riesgo, pero no lo elimina: si el banco quebrara y el conjunto de cobertura no bastara para cubrir toda la emisión, el inversor puede no recuperar el 100 % de lo invertido.
- Riesgo de tipo de interés. Si compras a tipo fijo y luego suben los tipos de mercado, el valor de tu cédula baja si decides venderla antes del vencimiento, porque el mercado exige más rentabilidad de la que tu cupón ofrece.
- Riesgo de liquidez. El mercado secundario de cédulas es menos profundo que el de la deuda pública; vender antes de tiempo puede llevar más días o exigir aceptar un precio peor del esperado.
- Riesgo ligado al mercado inmobiliario. Una caída fuerte y generalizada del valor de la vivienda reduce el margen del conjunto de cobertura, y la sobrecolateralización legal existe precisamente para amortiguar ese escenario.
Cédula hipotecaria y bono hipotecario: en qué se diferencian
Las dos figuras nacieron bajo el paraguas de la misma ley y hoy conviven dentro de los bonos garantizados, pero la garantía que las respalda no es idéntica. La cédula se apoya en toda la cartera hipotecaria elegible del banco; el bono hipotecario, en préstamos concretos señalados uno a uno en la emisión. Lo desarrollamos con más detalle, junto con la participación hipotecaria, en qué es un bono hipotecario.
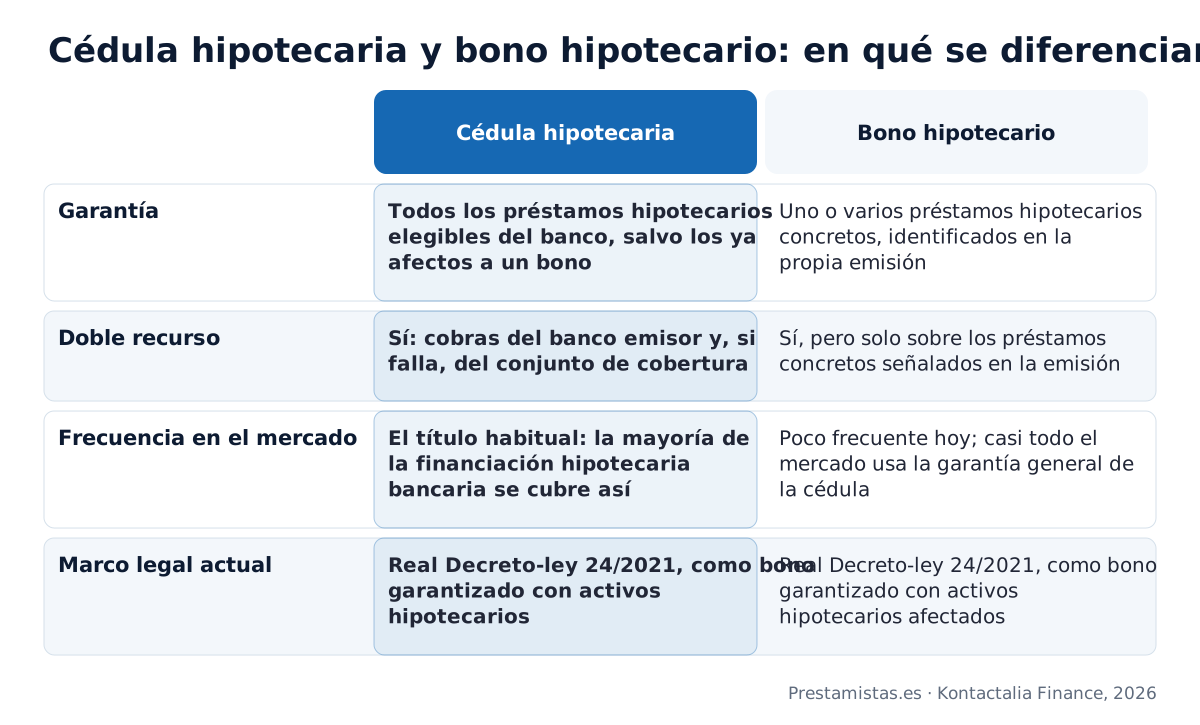
En la práctica, la inmensa mayoría de la financiación hipotecaria bancaria española se cubre hoy con cédulas, no con bonos hipotecarios: la garantía general es más sencilla de gestionar para el banco y más líquida para el inversor.
Cuándo invertir directamente en un préstamo con garantía hipotecaria
Comprar una cédula hipotecaria te convierte en acreedor de un banco, con la protección del doble recurso pero también con un cupón limitado por lo que ese banco está dispuesto a pagar. Hay otra vía, menos conocida pero directa: prestar tú mismo con la garantía de un inmueble concreto, como hacen los prestamistas particulares y privados que trabajan con nosotros.
Ahí no compras un título respaldado por miles de hipotecas ajenas; eliges una operación, conoces la tasación del inmueble y el interés que vas a cobrar, con un TIN sensiblemente por encima del cupón de cualquier cédula, a cambio de asumir el riesgo de esa operación concreta. Si te interesa esa vía, la explicamos entera en cómo ser prestamista en España.
Preguntas frecuentes sobre las cédulas hipotecarias
Lo que conviene saber
¿Qué rentabilidad suelen dar las cédulas hipotecarias frente a un depósito bancario?
¿Cubre el Fondo de Garantía de Depósitos la inversión en cédulas hipotecarias?
¿Por qué las cédulas hipotecarias suelen tener una calificación crediticia tan alta?
¿Se pueden vender las cédulas hipotecarias antes de su vencimiento?
¿Hay fondos de inversión que inviertan en cédulas hipotecarias?
Cómo lo hacemos en Prestamistas.es
¿Qué alternativa ofrecéis si quiero invertir con garantía hipotecaria en lugar de comprar cédulas?
¿Queda inscrita la hipoteca a mi favor si presto con vosotros en lugar de comprar cédulas?
¿Cómo cobro los intereses y el capital si presto con vosotros en lugar de comprar cédulas?
¿Vuestros prestamistas prestan con capital propio o se financian emitiendo cédulas?
¿A qué plazo quedaría invertido mi dinero si presto con vosotros y no compro cédulas?
Conceptos que te ayudan a decidir
¿Qué es la sobrecolateralización mínima que deben cumplir las cédulas hipotecarias?
¿Qué es el colchón de liquidez que exige la ley a los programas de cédulas?
¿Qué preferencia de cobro tienen los tenedores de cédulas si el banco emisor entra en concurso?
¿Qué es la etiqueta de bono garantizado europeo de calidad superior?
¿Qué diferencia hay entre una cédula hipotecaria y un bono de titulización hipotecaria?
Si lo que necesitas es financiación
- Dinero urgente · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamo hipotecario privado · Desde 15.000 € y hasta el 40 % de la tasación de tu inmueble, a hasta 20 años.
- Préstamos para reformas · Financia la obra con la garantía del propio inmueble, sin ampliar la hipoteca del banco.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Prefieres invertir en un préstamo concreto en vez de en una cédula?
Si buscas una rentabilidad mayor a la de un bono garantizado, asumiendo el riesgo de una operación con la garantía de un inmueble, te contamos cómo funciona.
Descubrir cómo ser prestamista