
El diferencial es el porcentaje fijo que tu banco suma al euríbor a 12 meses para formar el tipo de interés de una hipoteca variable: tipo aplicable = euríbor + diferencial. El euríbor sube y baja con el mercado; el diferencial, en cambio, queda pactado en la escritura y no cambia durante toda la vida del préstamo, salvo que renegocies o subrogues la hipoteca.
Es la pieza del tipo de interés que sí controlas al firmar, porque no depende del mercado sino de lo que negocies con el banco. Aquí tienes cómo se forma el tipo variable, cada cuánto se revisa, qué son de verdad las bonificaciones por nómina o seguros, en qué se diferencia de un TIN fijo, cómo leerlo en la FEIN y un ejemplo con la cuota calculada en dos escenarios de euríbor.
Qué es el diferencial de una hipoteca variable
En una hipoteca a tipo variable, el tipo de interés que pagas cada periodo no es un número fijo: se recalcula sumando dos partes. La primera es el índice de referencia, casi siempre el euríbor a 12 meses, que publica mensualmente el Banco de España a partir de los tipos a los que los bancos europeos se prestan dinero entre sí.
La segunda es el diferencial, un porcentaje que fija tu banco al conceder el préstamo y que refleja el margen con el que trabaja sobre esa operación en concreto.
La suma de las dos partes es el tipo de interés que se te aplica: si el euríbor estuviera en el 2 % y tu diferencial fuera del 1 %, pagarías un 3 % durante ese periodo. Cuando el euríbor sube, tu cuota sube con él; cuando baja, la cuota baja.
El diferencial no se mueve con el mercado: es la cifra que el banco ha decidido cobrarte a ti, según tu perfil, tu vinculación y la política comercial del momento en que firmaste.
Por qué el diferencial pesa más de lo que parece
El euríbor es el mismo para todos los bancos en un momento dado, por lo que comparar hipotecas fijándote solo en el índice no sirve de mucho. La diferencia real entre una oferta y otra está casi siempre en el diferencial y en las condiciones para conseguirlo: es la única parte del tipo que puedes negociar antes de firmar y, en muchos casos, también después.
Cada cuánto se revisa y qué cambia realmente
El diferencial se pacta una vez, en la escritura, y no se revisa durante toda la vida del préstamo salvo que haya una novación posterior. Lo que sí se revisa, con la periodicidad que fija el contrato (normalmente cada doce meses, aunque algunas hipotecas antiguas la fijan en seis), es el valor del euríbor que se toma como referencia.
En la revisión se sustituye el euríbor por su valor más reciente y se vuelve a sumar el mismo diferencial de siempre: el tipo cambia, la cuota cambia, pero el diferencial permanece igual que el día de la firma. Por eso dos vecinos con hipotecas firmadas el mismo mes pueden pagar cuotas distintas años después, si uno tiene un diferencial del 0,80 % y otro del 1,50 %.
Bonificaciones por vinculación: lo que rebajan y lo que cuestan
La mayoría de bancos ofrecen un diferencial «de salida» más alto y lo rebajan si contratas productos vinculados: domiciliar la nómina, un seguro de vida, un seguro de hogar, un plan de pensiones o una tarjeta con uso mínimo. Cada producto suele restar unas décimas al diferencial pactado, y el ahorro se aplica mientras mantengas esos productos contratados; si los cancelas, el diferencial vuelve a subir.
| Vinculación | Qué suele exigir | Qué revisar |
|---|---|---|
| Domiciliar la nómina | Ingresar la nómina o unos ingresos mínimos mensuales en la cuenta del banco. | Comisiones de mantenimiento de la cuenta si no cumples el mínimo pactado. |
| Seguro de vida | Contratar un seguro de vida asociado al préstamo con el propio banco. | La prima anual frente a lo que ahorras de intereses con la rebaja. |
| Seguro de hogar o de pagos | Asegurar la vivienda o las cuotas con la aseguradora del grupo bancario. | Si ya tenías un seguro más barato en otra compañía. |
El cálculo que importa es el de la letra pequeña convertido en euros. Sobre unos 70.000 € pendientes a 15 años, pasar de un diferencial del 1,50 % a uno bonificado del 1,00 % (con el euríbor supuesto en el 2 %) reduce la cuota de 500,42 € a 483,41 € al mes: un ahorro de 17,01 € mensuales, unos 204 € al año.
Si el seguro de vida o de hogar que exige la bonificación te cuesta más que eso, la vinculación no te está ahorrando dinero: te lo está costando con otro nombre.
Diferencial variable, TIN fijo y tipo mixto: qué diferencia hay
En una hipoteca a tipo fijo no hay euríbor ni diferencial: hay un único TIN pactado desde el primer día, que no cambia pase lo que pase con el mercado, a cambio de un tipo de salida más alto que el que tendría el mismo banco en variable.
La hipoteca mixta combina las dos: unos primeros años a tipo fijo y, a partir de ahí, variable con su propio diferencial pactado. Elegir entre ellas es decidir cuánta incertidumbre asumes: con el fijo sabes tu cuota hasta el final; con el variable, el diferencial es la parte que conoces desde la firma y el euríbor, la que no controla nadie.
Cómo leer el diferencial en la FEIN
Cuando el prestatario es un consumidor y aplica la Ley 5/2019, el banco tiene que entregarte la FEIN (ficha europea de información normalizada) antes de firmar, con al menos diez días naturales de antelación para que la compares con calma. En una hipoteca variable, la FEIN detalla por separado el índice de referencia empleado, su valor en el momento de calcular el ejemplo, el diferencial pactado, la periodicidad de revisión y una simulación de cuotas con distintos escenarios del índice.
Es el documento de referencia para comparar ofertas de bancos distintos, porque obliga a todos a mostrar la información con el mismo formato: si dos ofertas dicen «diferencial competitivo» pero una FEIN muestra 0,80 % y la otra 1,40 %, ya sabes cuál es la buena.
Un ejemplo con dos escenarios de euríbor
Supongamos una hipoteca con 70.000 € de capital pendiente sobre una vivienda tasada hoy en 200.000 € (el 35 % de su valor actual), a 15 años restantes y con un diferencial pactado del 1,20 %. El tipo aplicable en cada revisión depende solo de dónde esté el euríbor ese día:
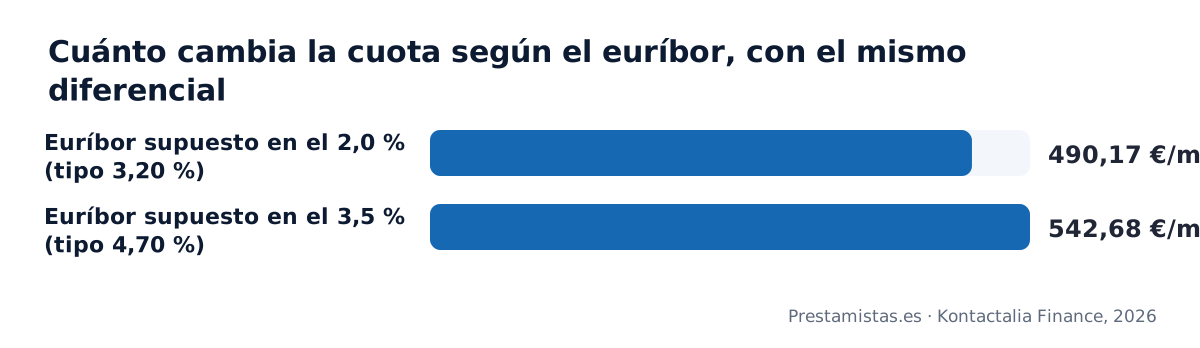
- Si el euríbor estuviera en el 2,0 %: tipo aplicable del 3,20 % (2,0 % + 1,20 %), cuota de 490,17 € al mes, 88.230,39 € devueltos en total y 18.230,39 € de intereses.
- Si el euríbor estuviera en el 3,5 %: tipo aplicable del 4,70 % (3,5 % + 1,20 %), cuota de 542,68 € al mes, 97.682,04 € devueltos en total y 27.682,04 € de intereses.
El diferencial es idéntico en los dos escenarios: 1,20 %. La diferencia de 52,51 € al mes y de 9.451,65 € en intereses a lo largo del préstamo la explica solo el movimiento del euríbor, no un cambio en lo que pacta el banco. Estas cifras son un cálculo con la fórmula del sistema francés sobre un supuesto, no una oferta ni el valor actual del euríbor: haz la simulación de tu caso en la calculadora de préstamos.
Cómo negociar el diferencial o subrogar la hipoteca
El diferencial se negocia sobre todo en dos momentos: al firmar, aportando vinculación o comparando ofertas de varios bancos antes de decidir; y más adelante, si tu situación ha mejorado (más ingresos, historial más largo, vivienda revalorizada) y pides una revisión a tu propio banco. Si no cede, hay dos vías formales.
La novación modifica las condiciones con la misma entidad, incluido el paso de variable a fijo. La subrogación traslada la hipoteca a otro banco que ofrezca mejores condiciones, sin cancelar ni abrir una hipoteca nueva.
La Ley 5/2019 (art. 23) limita lo que te pueden cobrar por ambas: pasar de variable a fijo, por novación o por subrogación, tiene un máximo muy por debajo del de una cancelación anticipada normal, y desaparece pasados los primeros años del préstamo.
Pide siempre una oferta vinculante por escrito antes de mover nada, para comparar la rebaja del diferencial con el coste real del trámite.
Cuándo un prestamista particular puede ayudarte con una hipoteca variable cara
Si la hipoteca variable se te ha quedado cara con las últimas revisiones del euríbor y el banco no acepta una novación, o si necesitas liquidez y prefieres saber tu cuota desde el primer día, un préstamo con la garantía de tu inmueble es otra vía.
En Prestamistas.es gestionamos préstamos con garantía hipotecaria a través de nuestros prestamistas particulares y privados con TIN fijo desde el 10 %, sin diferencial ni euríbor de por medio: si el inmueble ya tiene una hipoteca, nuestro préstamo la cancela en la firma y su importe forma parte del préstamo concedido.
También es la vía de quienes ya tienen una hipoteca y necesitan una segunda hipoteca sobre el mismo inmueble para otro fin, cuando el banco de la primera no quiere ampliar.
Preguntas frecuentes sobre el diferencial de una hipoteca
Lo que conviene saber
¿Cómo negocio con el banco una rebaja del diferencial de mi hipoteca?
¿Qué diferencial se considera bueno hoy en una hipoteca variable?
¿Puede el diferencial de una hipoteca ser negativo?
¿Qué pasa con mi hipoteca variable si el euríbor vuelve a ser negativo?
¿Cuánto sube mi cuota si el euríbor aumenta un punto con mi diferencial?
Cómo lo hacemos en Prestamistas.es
¿Vuestros préstamos llevan un diferencial sobre el euríbor o un TIN fijo?
¿Puedo sustituir mi hipoteca variable por un préstamo de cuota fija con vuestros prestamistas?
¿De qué depende que vuestro TIN se quede en el 10 % o sea algo mayor?
¿Tiene sentido pedir vuestro préstamo para ponerme al día con una hipoteca variable atrasada?
¿Cómo comparo vuestro TIN fijo con el euríbor más diferencial que me cobra el banco?
Conceptos que te ayudan a decidir
¿Qué es el índice sustitutivo del euríbor y cuándo se aplica a una hipoteca?
¿Qué es la cláusula suelo y por qué se anuló en tantas hipotecas variables?
¿Qué es el IRPH y en qué se diferencia del euríbor como índice de referencia?
¿Qué es la bonificación del diferencial por productos vinculados y cuánto encarece si la pierdes?
¿Qué permite el Código de Buenas Prácticas para pasar una hipoteca variable a fija?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Préstamos hipotecarios teniendo ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Tu hipoteca variable se ha quedado cara?
Estudiamos tu caso sin compromiso, con la garantía de tu inmueble y un TIN fijo desde el 10 % que no depende del euríbor. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso