
Sí, se puede avalar con una vivienda hipotecada, de dos maneras muy distintas: como fiador, comprometiendo todo tu patrimonio sin que el inmueble esté directamente hipotecado por esa deuda, o hipotecando tú mismo la vivienda en garantía de la deuda de otra persona (hipotecante no deudor). Si la casa ya tiene una hipoteca, lo habitual es que el nuevo préstamo la cancele y quede en primer rango; el segundo rango solo se estudia en casos muy excepcionales.
Las dos vías se confunden constantemente y no son lo mismo: una compromete tu patrimonio entero sin límite fijado de antemano, la otra limita tu respuesta a ese inmueble concreto. Aquí tienes en qué consiste cada una, qué mira quien te presta el dinero, qué riesgos asumes de verdad si avalas a alguien con tu casa y cómo reducirlos antes de firmar.
Qué significa avalar con una vivienda hipotecada
Avalar es responder de la deuda de otra persona si esa persona deja de pagar. Cuando quien avala es propietario de una vivienda que todavía tiene hipoteca, existen dos figuras jurídicas distintas que la gente mezcla bajo la misma pregunta:
- Aval personal o fianza (arts. 1822 y siguientes del Código Civil). Te obligas frente al acreedor a pagar si el deudor no lo hace. No hipotecas la vivienda por esa deuda: respondes con todo tu patrimonio presente y futuro, la casa incluida, pero de forma indirecta, como cualquier otro bien tuyo.
- Hipoteca en garantía de deuda ajena, o hipotecante no deudor. Tú no eres quien pide el dinero, pero hipotecas expresamente tu vivienda para responder de la deuda de un tercero. Firmas en escritura pública ante notario y la carga queda inscrita en el Registro de la Propiedad sobre ese inmueble en concreto, con un rango determinado.
Que la vivienda ya tenga una hipoteca de compra no impide ninguna de las dos vías. Lo que cambia es cómo encaja esa carga previa en cada una: en la fianza, simplemente convive con tu deuda personal como avalista; en la hipoteca en garantía de deuda ajena, determina el margen real que queda para la nueva garantía y el rango en el que se inscribe.
Aval personal: firmar como fiador con una casa que aún debes
Si firmas como fiador, tu vivienda hipotecada no queda gravada por esa deuda de forma directa: no hay una segunda hipoteca inscrita sobre ella solo por avalar. Lo que ocurre es distinto y, para muchas personas, más peligroso.
Si el deudor principal deja de pagar y el acreedor te reclama, puede solicitar el embargo de cualquier bien de tu patrimonio, incluida tu vivienda, mediante un procedimiento judicial. Ese embargo se anotaría detrás de la hipoteca que ya pesa sobre la casa, pero no impide que llegue a subastarse si la deuda avalada es lo bastante alta.
La fianza no tiene, por ley, un límite de cuantía distinto al de la deuda garantizada: si avalas un préstamo de 40.000 € con intereses y costas, tu responsabilidad se extiende a esa cifra completa, no a un porcentaje simbólico. Y no se agota con tu vivienda: alcanza tu nómina, tus cuentas, un coche o cualquier otro inmueble que tengas, hipotecado o no.
Hipoteca sobre tu vivienda en garantía de deuda ajena
Aquí el planteamiento es otro: hipotecas de forma expresa tu vivienda, con una cifra máxima de responsabilidad hipotecaria fijada en la escritura, para responder de la deuda de un tercero. Si esa persona no paga, el acreedor puede ejecutar el inmueble hasta el límite pactado; el resto de tu patrimonio queda al margen, salvo que la ejecución no cubra toda la deuda y el acreedor decida reclamar la diferencia por vía personal.
La duda más repetida es qué pasa si tu vivienda ya tiene una hipoteca pendiente. La respuesta honesta: mantener la hipoteca anterior e inscribir la nueva por detrás, en segundo rango, solo se estudia en casos muy excepcionales, porque quien presta el dinero asume el riesgo de cobrar después de la primera hipoteca si algo sale mal.
Lo habitual, y lo que ofrecemos en nuestras operaciones, es que el nuevo préstamo cancele esa carga previa en el momento de la firma; su importe se descuenta del total concedido y la garantía queda en primer rango, sin acumular dos hipotecas sobre la misma finca.
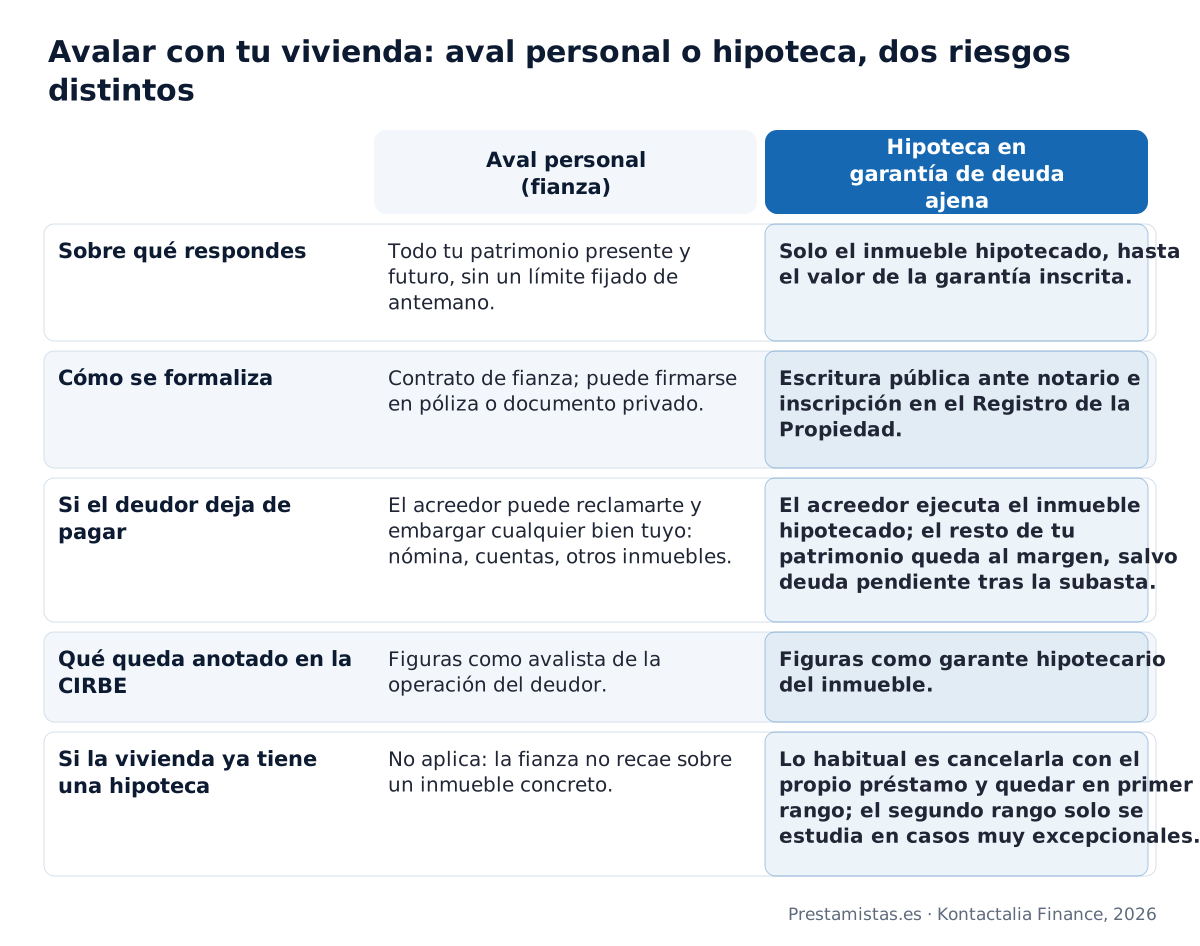
La tabla resume lo que cambia entre una vía y otra; conviene leerla antes de decidir cómo vas a avalar, porque la diferencia se mide en cuánto puedes llegar a perder, no en un matiz menor.
Qué mira el prestamista antes de aceptar tu vivienda como garantía
Cuando la garantía es una hipoteca sobre tu vivienda, el análisis se parece al de cualquier préstamo con garantía hipotecaria, con una capa adicional porque quien firma la hipoteca no es quien recibe el dinero:
- Margen real del inmueble. Valor de tasación menos la deuda pendiente de la hipoteca actual, si la hay. Ese margen es lo que determina cuánto se puede prestar con garantía sobre tu casa.
- Rango de la nueva hipoteca. Si cancela la carga previa y queda en primer rango, como es lo habitual, o si excepcionalmente se plantea en segundo rango, lo que reduce mucho el importe que se concede.
- Ingresos del deudor, además de los tuyos. Quien tiene que devolver la cuota es el prestatario; tu vivienda responde si esa devolución falla, por lo que se revisa la capacidad de pago de quien pide el dinero además de la tuya.
- Tu consentimiento informado. Tienes que comparecer ante notario, entender exactamente lo que firmas y aceptar de forma expresa que tu vivienda responde de una deuda que no es tuya.
Riesgos reales si avalas con tu vivienda
Antes de firmar como avalista o como hipotecante no deudor conviene tener claras tres cosas que casi nadie explica de entrada:
- La ejecución es real, no teórica. Si el deudor principal deja de pagar y no hay margen para reconducir la situación, el acreedor puede iniciar la ejecución sobre tu vivienda, ya sea por la vía del embargo judicial en la fianza o por la ejecución hipotecaria directa cuando hay hipoteca sobre el inmueble.
- Queda anotado en la CIRBE. La Central de Información de Riesgos del Banco de España registra tu posición como avalista o como garante hipotecario, y esa anotación puede condicionar que te concedan financiación propia mientras la operación avalada siga viva.
- El beneficio de excusión casi nunca protege al fiador. El Código Civil permite en principio exigir al acreedor que primero persiga los bienes del deudor antes de ir contra el fiador (art. 1830 CC). Pero el propio artículo 1831 CC deja ese beneficio sin efecto cuando el fiador ha renunciado a él expresamente o cuando se ha obligado como fiador solidario, que es lo que piden casi todos los contratos de fianza que se firman en la práctica.
Cómo limitar el riesgo si vas a avalar con tu vivienda
No hay forma de avalar sin asumir riesgo, pero sí hay decisiones que lo acotan de verdad:
Antes de firmar
- Pide una hipoteca con cifra de responsabilidad limitada en vez de una fianza abierta, si el acreedor lo acepta.
- Comprueba el rango: exige que cualquier hipoteca previa sobre tu vivienda se cancele con el nuevo préstamo antes de aceptar quedar en segundo rango.
- Lee la FEIN y el proyecto de contrato completos, en vez de conformarte con el resumen que te entreguen.
- Fija un plazo y una cuantía máxima; evita firmar «hasta la total cancelación de cualquier deuda presente o futura» del deudor.
Señales de alarma
- Te piden firmar como fiador solidario renunciando al beneficio de excusión sin explicarte qué significa.
- Nadie te enseña la tasación del inmueble ni el importe exacto de la deuda que estás avalando.
- Te presionan para firmar el mismo día, sin darte tiempo a leer la documentación con calma.
- El notario lo elige solo el acreedor o el deudor, y a ti no te consultan.
Cuándo se aplica la Ley 5/2019 al garante
La Ley 5/2019 de contratos de crédito inmobiliario no protege solo al prestatario. Su artículo 2.1 extiende su ámbito de aplicación a los préstamos con garantía hipotecaria sobre un inmueble de uso residencial cuando el prestatario, el fiador o el garante es una persona física.
Si avalas con tu vivienda habitual o con otro inmueble residencial la deuda de un tercero, tienes derecho a recibir la FEIN con las condiciones completas, el acta notarial previa gratuita en la que puedes preguntar lo que quieras sin la otra parte delante, y el mismo plazo de reflexión que tiene el prestatario.
Esa protección no cambia por firmar «solo como avalista»: la norma te sitúa en la misma posición informativa que a quien recibe el dinero.
Un ejemplo con números: avalar con una hipoteca de 68.000 € sobre una vivienda tasada en 200.000 €
Una vivienda tasada en 200.000 € tiene una hipoteca pendiente de 20.000 €. Su propietario acepta hipotecarla como hipotecante no deudor para avalar un préstamo de 68.000 € que pide un familiar, el 34 % del valor de tasación. Con ese importe se cancela primero la hipoteca de 20.000 € que aún pesaba sobre la vivienda, por lo que la nueva garantía queda en primer rango, y al familiar prestatario le quedan 48.000 € disponibles.
Con un TIN del 10 % y sistema francés, la cuota que tiene que pagar el prestatario, y que determina el riesgo real que asume quien avala, varía según el plazo:
- A 10 años: cuota de 898,63 € al mes, 107.835 € devueltos y 39.835 € de intereses.
- A 15 años: cuota de 730,73 € al mes, 131.532 € devueltos y 63.532 € de intereses.
- A 20 años: cuota de 656,21 € al mes, 157.492 € devueltos y 89.492 € de intereses.
Cuanto más baja es la cuota mensual, menos probable es un impago puntual, pero más tiempo permanece tu vivienda hipotecada por una deuda que no es tuya. Son cifras calculadas con la fórmula del sistema francés a título de ejemplo, no una oferta: cada operación depende de la tasación real, del rango y de la capacidad de pago del prestatario.
Cuándo un prestamista particular puede ayudarte si avalas con tu vivienda
Si necesitas que un familiar avale tu operación con su vivienda, o si tú mismo quieres avalar a alguien con la tuya, conviene que sea con condiciones claras y limitadas desde el primer día.
Estructuramos préstamos a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble: desde 15.000 €, como máximo el 40 % del valor de tasación (lo habitual, entre el 25 % y el 40 %), TIN desde el 10 % y hasta 20 años.
Si el inmueble tiene una hipoteca u otra carga, nuestro préstamo la cancela en la firma y su importe forma parte de la cantidad concedida, de modo que la garantía queda en primer rango; el segundo rango solo se plantea en casos muy excepcionales.
Puedes ver cómo tratamos la figura del garante hipotecario y del hipotecante no deudor en préstamos con garantía hipotecaria.
Si tu duda va en la otra dirección (ya eres avalista y quieres saber si eso te bloquea para pedir tu propio préstamo, o cómo dejar de avalar a alguien), lo tratamos con detalle en ¿se puede pedir un préstamo siendo avalista? y en cómo dejar de ser avalista de un préstamo.
Preguntas frecuentes sobre avalar con una vivienda hipotecada
Lo que conviene saber
¿Puedo avalar la hipoteca de mi hijo con mi casa si aún no está pagada?
¿Necesito el consentimiento de mi pareja para avalar con la vivienda familiar?
¿Se cancela sola la garantía sobre mi casa cuando el deudor termina de pagar?
¿Qué pasa si fallece el deudor al que avalé con mi vivienda?
¿Puedo vender mi casa si está garantizando la deuda de otra persona?
Cómo lo hacemos en Prestamistas.es
¿Puede mi padre garantizar mi préstamo con su casa si todavía tiene hipoteca?
¿Puede garantizar mi préstamo un familiar que vive en la vivienda que aporta?
¿Tiene que acudir a la notaría el familiar que aporta su vivienda como garantía?
¿Qué documentación pedís al familiar que pone su vivienda como garantía de mi préstamo?
¿Puede el familiar que aporta la vivienda cancelar su hipoteca con parte de mi préstamo?
Conceptos que te ayudan a decidir
¿Qué es la purga de cargas posteriores cuando se ejecuta una hipoteca anterior?
¿Qué es la cláusula de vencimiento anticipado y cómo afecta a quien garantiza con su vivienda?
¿Qué ocurre con la vivienda del garante si el deudor entra en concurso de acreedores?
¿Qué es una hipoteca de máximo y cuándo se usa para garantizar deudas ajenas?
¿Quién paga el impuesto de AJD al hipotecar tu vivienda en garantía de una deuda ajena?
Si lo que necesitas es financiación
- Dinero urgente con garantía · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca con ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas que un inmueble avale tu operación, o quieres estudiar el tuyo?
Estudiamos tu caso sin compromiso, también si el inmueble ya tiene una hipoteca pendiente. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso