
Cuando fallece el titular o el cotitular de una hipoteca, la deuda no desaparece: los arts. 659 y 661 del Código Civil hacen que los herederos sucedan al fallecido en sus derechos y también en sus obligaciones, la hipotecaria incluida. Lo que cambia es quién responde y cómo, según haya o no cotitular, según la opción que tome el heredero y según lo que diga el seguro de vida vinculado al préstamo, si existe.
Es una de las dudas que más angustia genera después de una pérdida, precisamente porque llega en el peor momento para tomar decisiones con calma. Aquí tienes, sin rodeos, qué pasa con la hipoteca según cada situación, qué opciones tiene el heredero ante la deuda, qué papel juega el cotitular que sigue vivo, cómo se reclama el seguro si lo hay, qué puede y qué no puede hacer el banco, y los plazos fiscales que corren desde el fallecimiento.
La deuda hipotecaria no desaparece cuando fallece el titular
La herencia no son solo la casa, los ahorros o el coche: según el art. 659 del Código Civil, comprende «todos los bienes, derechos y obligaciones de una persona que no se extingan por su muerte». Una hipoteca es justamente eso, una obligación, y sobrevive al fallecido.
El art. 661 CC añade que los herederos «suceden al difunto por el solo hecho de su muerte en todos sus derechos y obligaciones»: en cuanto se acepta la herencia, la deuda pasa a formar parte del patrimonio heredado, con la misma escritura, el mismo TIN y el mismo cuadro de amortización que ya existían.
Eso no significa que el banco pueda dar por vencido el préstamo ni cambiar sus condiciones porque el titular haya fallecido: la hipoteca sigue viva, sobre la misma finca, en los mismos términos, hasta que alguien (el cotitular, los herederos o un tercero que refinancie la operación) decida qué hacer con ella.
Lo que sí exige actuar cuanto antes es la parte de trámites: cuanto más se tarde en aclarar quién asume el pago, más fácil es que se acumulen recibos impagados.
Las tres opciones del heredero frente a la hipoteca
Nadie hereda «a la fuerza» ni con las deudas incluidas sin remedio: el Código Civil da al heredero tres caminos, y elegir uno u otro cambia por completo el riesgo que asume frente a la hipoteca y frente al resto de deudas del fallecido.
| Opción | Qué implica | Qué pasa con la deuda hipotecaria |
|---|---|---|
| Aceptación pura y simple | El heredero acepta bienes y deudas sin límite (art. 1003 CC): si las deudas superan lo heredado, responde también con su propio patrimonio. | La hipoteca pasa al heredero en las mismas condiciones; si la vivienda no basta para cubrirla, el resto puede reclamarse sobre otros bienes del heredero. |
| A beneficio de inventario | Se hace un inventario formal de bienes y deudas (arts. 1010 y ss. CC); el heredero responde de las deudas solo hasta donde alcance lo heredado. | Si la vivienda hipotecada no cubre toda la deuda, el resto no se reclama sobre el patrimonio propio del heredero, siempre que el inventario se haya hecho bien. |
| Renuncia a la herencia | Debe hacerse en escritura pública o ante el juzgado competente (art. 1008 CC); se renuncia a todo, bienes y deudas, no se puede aceptar solo lo que interesa. | El renunciante queda fuera de la hipoteca por completo, pero también pierde su parte en la vivienda y en cualquier otro bien de la herencia. |
Cuando no está claro si las deudas del fallecido, hipoteca incluida, superan el valor de lo que deja, la opción prudente suele ser el beneficio de inventario: protege el patrimonio propio sin renunciar a lo que de verdad se hereda. Conviene decidirlo con un abogado antes de firmar nada, porque una vez aceptada la herencia de forma pura y simple no hay marcha atrás.
Si hay un cotitular vivo: qué pasa con la hipoteca
Cuando el préstamo tiene dos titulares y fallece uno de ellos, lo habitual es que la obligación de pago fuera solidaria desde el principio: cada titular respondía frente al banco de toda la deuda, y no únicamente de la mitad.
Eso significa que el cotitular que sigue vivo tiene que seguir pagando la cuota completa desde el primer recibo, sin esperar a que se resuelva la herencia, porque frente al banco él ya era, y sigue siendo, deudor de la totalidad.
La hipoteca en sí no cambia: sigue recayendo sobre la misma finca y con las mismas condiciones. Lo que sí queda pendiente es qué pasa con la parte del fallecido en la propiedad y en la deuda, que entra en la herencia y se reparte entre sus herederos según el testamento o la ley.
Si el cotitular superviviente es, además, uno de los herederos (el caso típico de un matrimonio o una pareja), puede terminar siendo titular único tanto del inmueble como de la hipoteca una vez se formalice la herencia y, si le interesa, se pida la novación correspondiente al banco.
El seguro de vida vinculado a la hipoteca: cómo reclamarlo
Muchas hipotecas llevan asociado un seguro de vida que cubre el saldo pendiente si fallece uno de los titulares, aunque no es obligatorio por ley salvo que se haya pactado como condición del préstamo.
Conviene revisar la póliza con calma: algunas cubren el 100 % del capital pendiente sea quien sea el titular fallecido, y otras solo la parte proporcional de cada uno, de modo que si fallece uno de dos titulares al 50 % la aseguradora cancela solo la mitad de la deuda.
Para reclamarlo hay que avisar a la aseguradora, además de al banco, y aportar el certificado de defunción, el certificado médico de la causa de muerte y la documentación del préstamo. El beneficiario habitual de este tipo de pólizas es la propia entidad prestamista hasta el importe del capital pendiente: si la cobertura es suficiente, el banco recibe el pago y cancela la hipoteca, total o parcialmente, sin que el cotitular o los herederos tengan que adelantar nada.
Si el capital cubierto no llega a cubrir toda la deuda, el resto sigue el camino ordinario: lo asume el cotitular, si lo hay, o pasa a la herencia.
Los pasos, en orden, y qué documentos hacen falta en cada uno
El proceso completo, desde el fallecimiento hasta que la hipoteca queda regularizada, sigue siempre la misma secuencia:
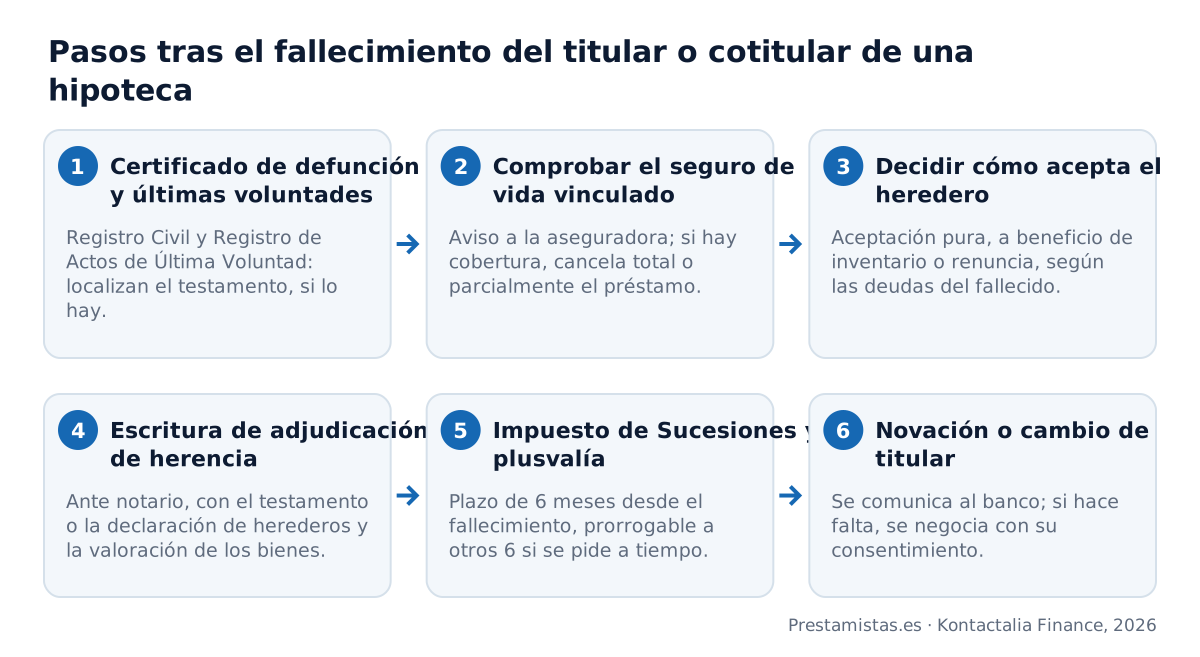
- Certificado de defunción y de actos de última voluntad. El primero lo expide el Registro Civil; el segundo, el Registro General de Actos de Última Voluntad, y sirve para saber si el fallecido dejó testamento y ante qué notario.
- Comprobar si hay un seguro de vida vinculado. Con la póliza del préstamo o preguntando directamente al banco, se localiza si existe cobertura y se avisa a la aseguradora sin demora.
- Decidir cómo acepta el heredero la herencia. Aceptación pura y simple, a beneficio de inventario o renuncia: la elección depende de si las deudas del fallecido, hipoteca incluida, pueden superar lo que se hereda.
- Escritura de aceptación y adjudicación de herencia. Ante notario, con el testamento o la declaración de herederos, el certificado de defunción y la valoración de los bienes; después se inscribe en el Registro de la Propiedad.
- Impuesto de Sucesiones y plusvalía municipal. Se liquidan dentro del plazo legal, que corre desde la fecha del fallecimiento y no desde que se firma la escritura.
- Novación o cambio de titular con el banco. Se comunica la nueva situación a la entidad; si el cotitular o un heredero quiere quedarse como titular único, se negocia una novación, siempre con el consentimiento del banco.
Qué puede y qué no puede hacer el banco
El fallecimiento de un titular cambia quién responde de la deuda, pero no da al banco un margen ilimitado de actuación. Conviene tener claro dónde está la línea:
Lo que sí puede hacer
- Exigir la cuota completa al cotitular superviviente si la obligación era solidaria, desde el primer recibo tras el fallecimiento.
- Reclamar el pago a los herederos que hayan aceptado la herencia, en los términos que hayan aceptado.
- Pedir la documentación de la herencia (escritura, certificado de defunción, declaración de herederos) para actualizar sus registros internos.
- Estudiar y, en su caso, aceptar una novación que cambie el titular de la hipoteca, siempre de mutuo acuerdo.
Lo que no puede hacer
- Declarar el vencimiento anticipado del préstamo solo porque el titular ha fallecido: esa causa no está entre las que permite la ley para adelantar el vencimiento.
- Cambiar el TIN, el plazo o las comisiones sin el acuerdo expreso de quien pasa a responder de la deuda.
- Negarse a informar al cotitular o a los herederos sobre el saldo pendiente y el estado de los recibos.
- Ejecutar la hipoteca saltándose el procedimiento legal, por el simple hecho de que haya habido un fallecimiento de por medio.
El vencimiento anticipado, dar por vencida toda la deuda de golpe, se reserva por ley al impago de un número mínimo de cuotas, no al fallecimiento del titular: para los préstamos sujetos a la Ley 5/2019 lo regula su art. 24, con umbrales que crecen según el porcentaje del capital ya amortizado. Mientras las cuotas se sigan pagando, con normalidad, la hipoteca continúa exactamente igual que antes.
Impuesto de Sucesiones y plusvalía municipal: los plazos que corren
Además de decidir qué pasa con la hipoteca, la herencia trae dos obligaciones fiscales que tienen su propio reloj y que van por libre de lo que tarde el banco. El plazo general para liquidar el Impuesto sobre Sucesiones y Donaciones es de seis meses desde el fallecimiento, y puede pedirse una prórroga de otros seis si se solicita dentro de los primeros cinco.
La plusvalía municipal (el impuesto que grava el incremento de valor del terreno, IIVTNU) sigue un plazo parecido en la mayoría de ayuntamientos. Los dos se calculan sobre el valor de los bienes en el momento del fallecimiento, no en el momento en que se firme la escritura de herencia.
El tipo efectivo del Impuesto de Sucesiones cambia mucho de una comunidad autónoma a otra, con bonificaciones muy distintas entre cónyuges, hijos y otros parientes: en la mayoría de comunidades hay reducciones relevantes para herederos directos, pero conviene comprobar el porcentaje concreto en cada caso, porque varía según el patrimonio previo del heredero y la comunidad donde resida el fallecido.
Lo que sí es común a toda España es que ninguno de los dos impuestos espera a que la hipoteca esté resuelta: si se pasa el plazo sin liquidarlos, empiezan a correr recargos e intereses de demora, aunque la herencia siga bloqueada por otros motivos.
Cuándo un prestamista particular puede ayudarte con la herencia
Entender qué pasa con la hipoteca suele ser la parte fácil; lo difícil es encontrar el dinero para pagar el Impuesto de Sucesiones, ponerse al día con los recibos atrasados o compensar a otro heredero, sin tener aún la liquidez de la herencia disponible.
Un préstamo con la garantía del propio inmueble heredado puede resolver ese hueco: cancela la hipoteca anterior si conviene y su importe se destina a los impuestos, los gastos de la escritura y el desahogo que necesita la familia mientras se reparte el resto del patrimonio.
Imagina una vivienda heredada tasada en 220.000 €, con una hipoteca pendiente de 40.000 €. Un préstamo de 72.000 €, el 33 % del valor de tasación, cancela esa hipoteca en la firma y deja 32.000 € de liquidez para el Impuesto de Sucesiones, la plusvalía y los gastos de la escritura de herencia.
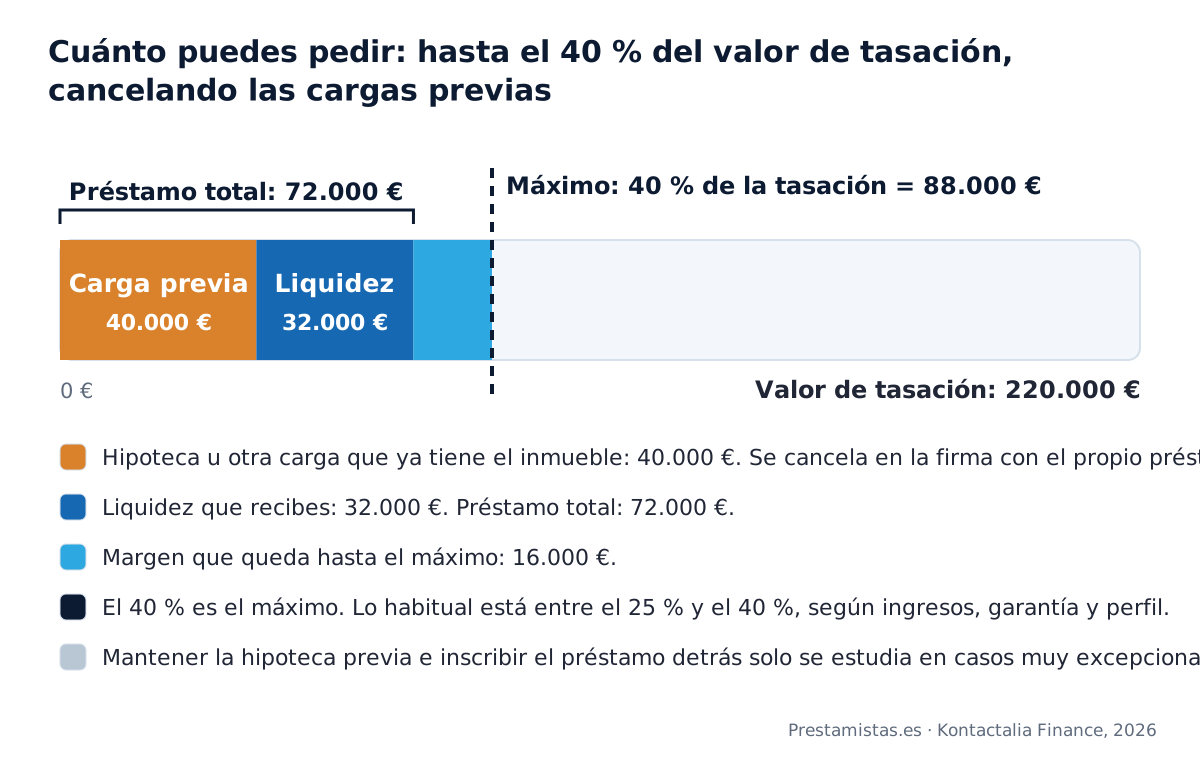
Con un TIN del 10 % a 15 años y sistema francés, la cuota de esos 72.000 € queda en 773,72 € al mes. Estructuramos este tipo de préstamos a través de nuestros prestamistas particulares y privados: desde 15.000 €, como máximo el 40 % del valor de tasación (lo habitual, entre el 25 % y el 40 %), sin cobrarte nada por adelantado y con firma ante el notario que elijas, en torno a 15 días.
Si la herencia está bloqueada porque los coherederos no se ponen de acuerdo, entra en juego otra pieza distinta: nuestra guía sobre préstamos para aceptar herencias conflictivas explica cómo se destraba con un cuaderno particional y financiación puente.
Y si lo que falta es liquidez para aceptar cualquier herencia, con hipoteca de por medio o sin ella, tienes el detalle completo en préstamos para herencias.
Preguntas frecuentes sobre qué pasa si fallece el titular o cotitular de una hipoteca
Lo que conviene saber
¿Qué pasa con la hipoteca si fallecen a la vez los dos titulares?
¿Pueden los herederos seguir pagando la hipoteca sin cambiar el titular?
¿Puede el banco bloquear la cuenta del fallecido desde la que se pagaba la hipoteca?
¿Qué pasa si un heredero quiere quedarse la casa hipotecada y otro no?
¿Qué hago si la aseguradora se niega a pagar la hipoteca tras el fallecimiento?
Cómo lo hacemos en Prestamistas.es
¿Podéis prestar a los herederos sobre la vivienda heredada para pagar Sucesiones y cuotas?
¿Tienen que tener los herederos la vivienda inscrita a su nombre para usarla como garantía?
¿Puede el cotitular viudo cancelar la hipoteca del banco con un préstamo vuestro?
¿Qué pasa con vuestro préstamo si fallezco antes de terminar de pagarlo?
¿Qué pasa con la garantía si fallece el familiar que aportó su vivienda a mi préstamo?
Conceptos que te ayudan a decidir
¿Qué es el certificado de últimas voluntades y para qué sirve tras un fallecimiento?
¿Qué es la declaración de herederos abintestato y cuándo hace falta?
¿Qué es la subrogación mortis causa de los herederos en un préstamo hipotecario?
¿Qué es la reducción por vivienda habitual del fallecido en el Impuesto de Sucesiones?
¿Qué es el usufructo del cónyuge viudo y cómo afecta a la vivienda hipotecada?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Préstamo hipotecario sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de nuestros prestamistas particulares y privados, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas liquidez para resolver una herencia con hipoteca?
Si eres propietario del inmueble heredado, estudiamos tu caso sin compromiso, aunque la herencia todavía no esté repartida del todo. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso