
La permuta es el contrato por el que cada parte se obliga a dar una cosa para recibir otra (art. 1538 del Código Civil); cuando lo que se cambia son inmuebles, hablamos de permuta inmobiliaria.
La «permuta hipotecaria» no es una figura legal distinta: es la misma permuta cuando uno de los inmuebles, o los dos, tiene una hipoteca, y eso obliga a resolver esa carga antes de la firma o a que el banco acepte que el nuevo propietario se subrogue en la deuda.
Permutar es intercambiar, no vender: no hay un precio en dinero, sino dos inmuebles que cambian de dueño en la misma escritura. Aquí tienes qué es, cómo se hace, qué pasa cuando alguna de las dos fincas tiene hipoteca, cuánto tributa cada parte y qué comprobar en el Registro antes de firmar.
Qué es la permuta inmobiliaria
El Código Civil regula la permuta en los artículos 1538 a 1541, y la define como el contrato por el que cada contratante se obliga a dar una cosa para recibir otra. Aplicada a inmuebles, la permuta inmobiliaria intercambia una vivienda, un local, un solar o cualquier finca por otro inmueble, sin que medie necesariamente dinero.
Se llama permuta pura cuando los dos bienes tienen un valor parecido, y permuta con compensación (lo habitual, porque es difícil que dos inmuebles valgan exactamente lo mismo) cuando la parte que entrega el bien de menor valor paga la diferencia en dinero.
La figura se usa entre particulares que quieren cambiar de vivienda sin pasar por una venta y una compra sucesivas, entre herederos que reparten varios inmuebles, o entre el dueño de un solar y un promotor, en lo que se conoce como permuta de solar por obra futura.
En todos los casos, cada parte es a la vez vendedora de lo que entrega y compradora de lo que recibe, y esa doble condición es la que marca después su tributación.
Qué es la permuta hipotecaria
Cuando alguno de los inmuebles que se van a permutar tiene una hipoteca pendiente, en la práctica se habla de «permuta hipotecaria». No existe ese contrato en el Código Civil ni en la Ley Hipotecaria: es la permuta de siempre, con una carga registral de por medio que hay que resolver antes de que la escritura pueda inscribirse limpia. Hay dos caminos:
- Subrogación del nuevo propietario en la hipoteca. El art. 118 de la Ley Hipotecaria permite pactar que quien recibe el inmueble hipotecado se haga cargo de la deuda pendiente, pero esa subrogación no libera al deudor original frente al banco salvo que este la acepte expresamente. Si el banco no consiente, el que permutó sigue respondiendo de una deuda sobre una casa que ya no es suya.
- Cancelación de la hipoteca antes o en el mismo acto de la firma. Es la vía que se usa casi siempre en la práctica: se liquida lo pendiente con el banco, se cancela la hipoteca en el Registro y el inmueble llega a la permuta libre de cargas. Cuando no hay liquidez para hacerlo con recursos propios, hace falta financiación puente para cancelar esa hipoteca antes de firmar.
El mismo criterio se aplica si es el inmueble que vas a recibir el que arrastra la carga: antes de aceptar la permuta, comprueba en qué situación queda esa hipoteca y quién responde de ella si algo falla.
Cómo funciona una permuta inmobiliaria paso a paso
El proceso se parece al de una compraventa, con una diferencia de fondo: en vez de una tasación hay dos.
- Negociación entre las partes. Se acuerda qué inmuebles se intercambian y si hace falta una compensación en dinero por la diferencia de valor.
- Tasación de cada inmueble. Una sociedad homologada, o un perito independiente, valora los dos bienes por separado. Sin esa referencia, la compensación se negocia a ciegas.
- Comprobación registral. Se pide una nota simple actualizada de cada finca: titularidad, cargas, superficie y descripción. Es el paso que evita sorpresas después de firmar.
- Resolución de las cargas previas. Si alguno de los inmuebles tiene hipoteca u otra carga, se cancela o se pacta la subrogación con el consentimiento del banco antes de la escritura.
- Escritura pública de permuta. Se firma ante notario, con la identidad de las partes, la descripción de ambos inmuebles, su valor y, si la hay, la compensación económica.
- Liquidación de impuestos e inscripción. Cada parte liquida el impuesto que le corresponde por lo que adquiere y la escritura se inscribe en el Registro de la Propiedad a nombre de los nuevos titulares.
La permuta de solar por obra futura
Es la variante más habitual en el sector promotor: el dueño de un solar lo entrega a una promotora y, a cambio, no recibe dinero sino una o varias viviendas del edificio que se va a construir sobre ese mismo suelo.
Es una permuta de cosa presente (el solar, que se entrega ya) por cosa futura (las viviendas, que todavía no existen), admitida por la doctrina registral siempre que el objeto futuro quede suficientemente determinado en la escritura: número de viviendas, superficie aproximada, plazo de entrega y penalización si no se cumple.
El riesgo principal es que la promoción no se termine o se retrase. Por eso conviene exigir garantías adicionales: una condición resolutoria inscrita en el Registro que permita recuperar el solar si el promotor incumple, un aval o seguro que cubra las cantidades entregadas si las hubiera, y un plazo cierto de entrega.
Cuando quien permuta el suelo es un particular y quien construye es una empresa que actúa en el ejercicio de su actividad, la fiscalidad de la operación cambia frente a una permuta entre particulares, como se ve en el siguiente apartado.
Permuta inmobiliaria y compraventa: en qué se diferencian
Son dos contratos distintos regulados en títulos distintos del Código Civil, y esa diferencia de fondo se nota en la práctica: en la compraventa siempre hay un precio en dinero; en la permuta, el precio es otro inmueble.
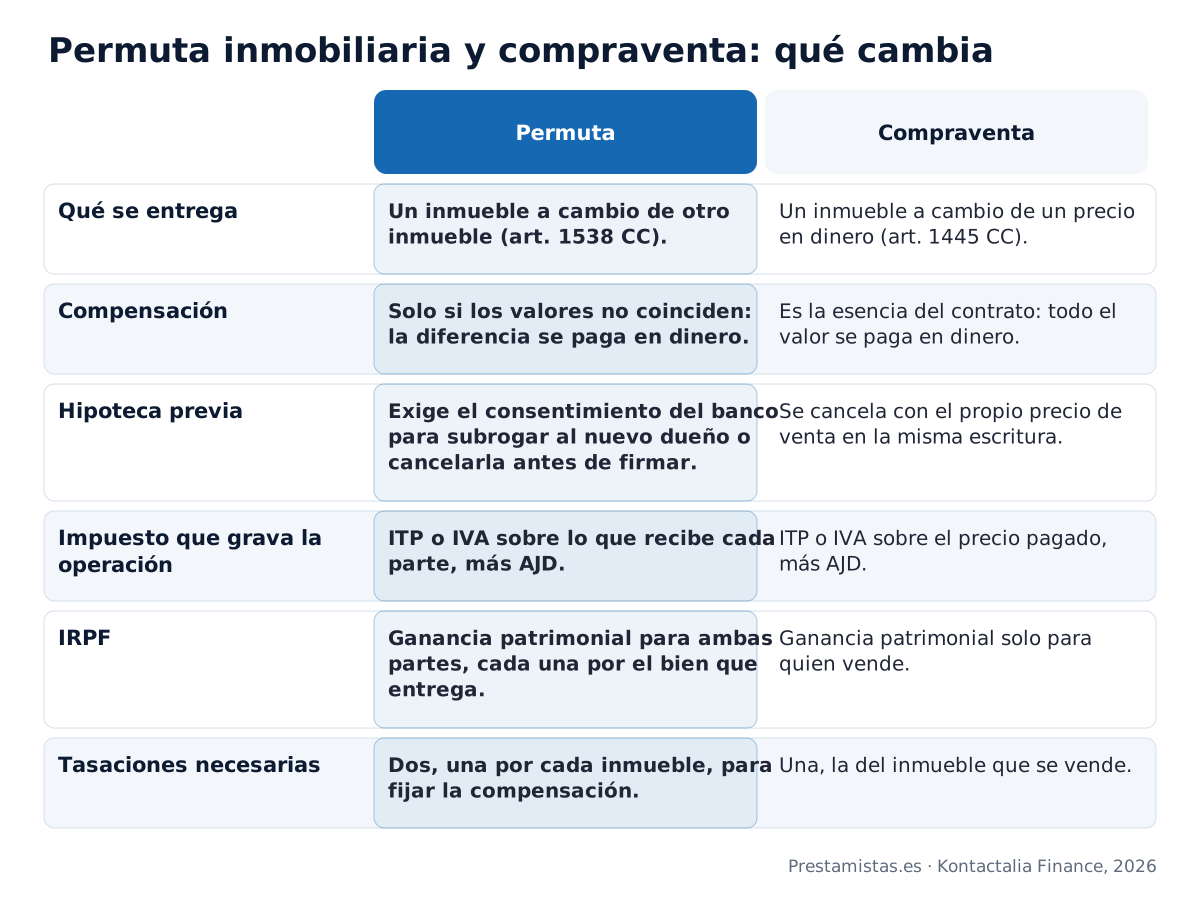
La consecuencia práctica más importante está en las dos últimas filas: en una compraventa solo hay una tasación y solo el vendedor tiene ganancia patrimonial; en una permuta hacen falta dos tasaciones y las dos partes declaran ganancia por el bien que entregan, aunque no hayan recibido ni un euro en efectivo.
Cuánto tributa una permuta: ITP, IVA, IRPF y plusvalía municipal
La regla general es sencilla de enunciar y algo más laboriosa de aplicar: cada parte tributa por lo que adquiere, como si comprara ese inmueble por su valor de mercado.
ITP o IVA, según quién transmite. Cuando ambas partes son particulares que no actúan como empresarios, cada una liquida el Impuesto de Transmisiones Patrimoniales (ITP) por el valor del inmueble que recibe, al tipo que fije su comunidad autónoma, que varía y conviene comprobar en cada caso.
Si una de las partes es un promotor o empresario que entrega el inmueble en el ejercicio de su actividad (el caso típico de la permuta de solar por obra futura), esa transmisión tributa por IVA en lugar de ITP, además del Impuesto de Actos Jurídicos Documentados (AJD) sobre la escritura.
IRPF por la ganancia patrimonial. Cada parte calcula, en su declaración de la renta, la diferencia entre el valor de adquisición del bien que entrega y su valor de mercado en el momento de la permuta. Esa diferencia tributa como ganancia patrimonial, igual que en una venta, aunque el pago se haya hecho «en especie» con otro inmueble.
Si el bien que entregas es tu vivienda habitual, revisa con un asesor fiscal si te aplican las mismas reglas de exención que en una compraventa.
- Plusvalía municipal (IIVTNU). Cada parte que transmite un inmueble urbano liquida este impuesto local por el incremento de valor del suelo, salvo que acredite que no ha habido incremento entre la adquisición y la permuta. Lo gestiona el ayuntamiento donde esté cada finca, por lo que en una permuta con inmuebles en municipios distintos hay dos liquidaciones separadas.
Antes de firmar conviene que cada parte calcule su factura fiscal con su propio asesor: al ser dos transmisiones simultáneas, el coste tributario de una permuta puede acabar siendo más alto de lo que parece a primera vista, sobre todo cuando alguno de los inmuebles se compró hace muchos años y su valor se ha revalorizado mucho.
Gastos de notaría, registro y tasación
Los gastos de formalizar una permuta se calculan sobre la suma del valor de los dos inmuebles, y no sobre uno solo, porque la base de la escritura incluye ambas transmisiones. Eso significa notaría y AJD algo más caros que en una compraventa del mismo importe.
A la hora de repartirlos, lo habitual es que cada parte pague la tasación del inmueble que entrega y que notaría, gestoría y registro se dividan a partes iguales o según lo que las partes pacten expresamente en el contrato; a diferencia de un préstamo hipotecario, aquí no hay una norma que fije quién paga qué, por lo que conviene dejarlo por escrito antes de la firma.
Ventajas y riesgos de la permuta inmobiliaria
Lo que resuelve
- Permite cambiar de inmueble sin necesidad de vender antes y esperar a cobrar.
- Reduce el dinero en efectivo que hace falta mover, salvo la compensación si los valores no coinciden.
- Es útil cuando el objetivo es cambiar de propiedad en lugar de conseguir liquidez: mudarte, unir dos herencias, ceder un solar a cambio de vivienda construida.
- No depende de que un banco conceda una hipoteca de compra a ninguna de las dos partes.
Lo que tienes que vigilar
- Valorar bien dos inmuebles es más difícil que valorar uno: si una de las tasaciones es floja, una parte sale perdiendo.
- Cualquier carga oculta (hipoteca no cancelada, embargo, servidumbre) en cualquiera de las dos fincas puede tumbar la operación después de firmada.
- Un ocupante o inquilino no declarado en el inmueble que recibes se convierte en tu problema desde el día siguiente a la escritura.
- En la permuta de solar por obra futura, el riesgo de que la promoción no se termine recae sobre quien entregó el suelo.
- El coste fiscal conjunto (ITP o IVA, IRPF y plusvalía municipal por partida doble) puede ser más alto de lo previsto si no se calcula antes de firmar.
Antes de firmar: qué comprobar en la nota simple
La nota simple informativa del Registro de la Propiedad es el documento que confirma lo que de verdad hay inscrito sobre cada finca, y conviene pedirla actualizada, de pocas semanas, para las dos propiedades que se van a permutar, no únicamente para la que recibes tú:
- Titularidad. Que quien firma la escritura sea realmente el propietario inscrito, o esté autorizado a actuar en su nombre.
- Cargas. Hipotecas, embargos, afecciones fiscales o servidumbres inscritas que haya que cancelar o asumir antes de firmar.
- Descripción y superficie. Que la finca registral coincida con la realidad física y con los datos catastrales; una diferencia grande puede indicar una obra no declarada.
- Situación de ocupación. Si hay un arrendamiento vigente o alguien viviendo en el inmueble sin título, porque eso condiciona lo que vas a recibir a cambio.
- Deudas de comunidad y recibos. Cuotas de comunidad pendientes e IBI al corriente de pago, que en la práctica suelen exigirse acreditados en la propia notaría.
Cuándo un prestamista particular puede ayudarte antes de una permuta
El caso más frecuente en el que entramos nosotros está en el paso previo a la permuta: tienes una hipoteca pendiente sobre el inmueble que quieres permutar y el banco no te la cancela a tiempo, o exige liquidar toda la deuda de una vez y no te llegan los ahorros.
Un préstamo con la garantía de esa misma vivienda puede cancelar la hipoteca en la firma y dejar el inmueble libre de cargas para que la permuta se cierre sin depender de que el banco consienta la subrogación.
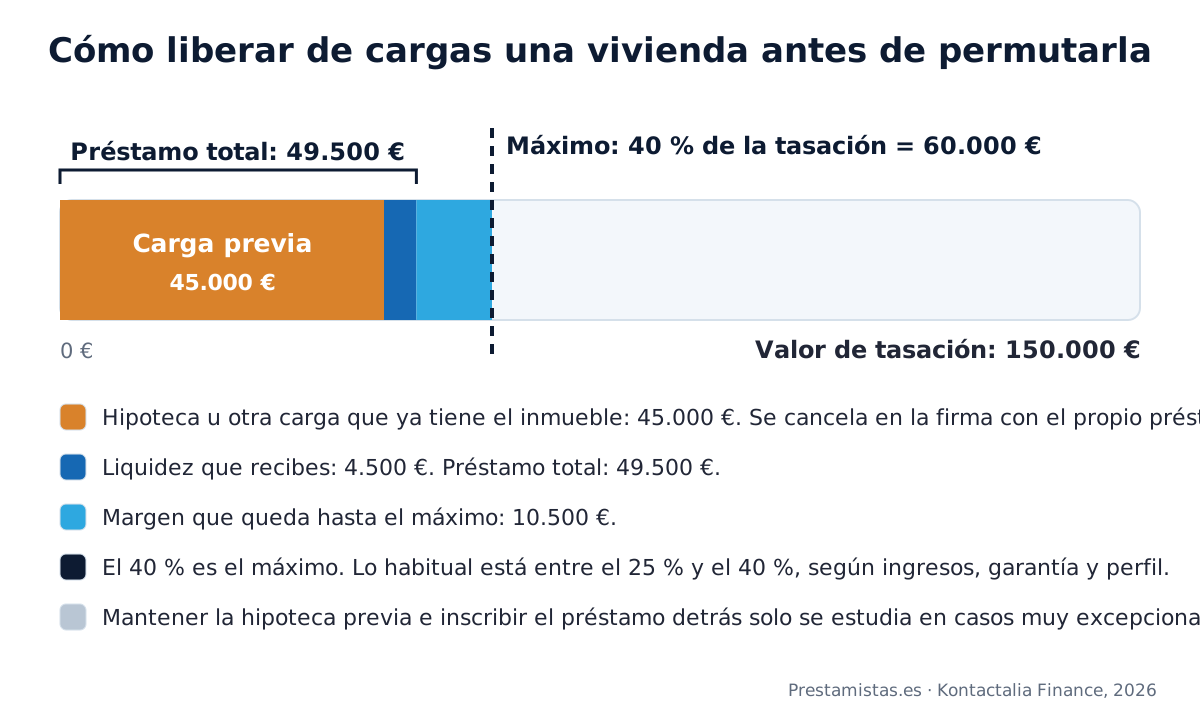
Un ejemplo con números: una vivienda tasada en 150.000 € tiene una hipoteca pendiente de 45.000 €. Un préstamo de 49.500 €, el 33 % del valor de tasación, cancela esos 45.000 € en la firma y deja 4.500 € para cubrir notaría, registro y gestoría de la propia permuta. Con un TIN del 10 % y sistema francés, la cuota depende del plazo:
- A 10 años: cuota de 654,15 € al mes, 78.497,54 € devueltos y 28.997,54 € de intereses.
- A 15 años: cuota de 531,93 € al mes, 95.747,32 € devueltos y 46.247,32 € de intereses.
- A 20 años: cuota de 477,69 € al mes, 114.644,57 € devueltos y 65.144,57 € de intereses.
Como la cancelación anticipada parte del 0 %, tomar el plazo largo no te ata: en cuanto la permuta se cierra y, si toca, vendes o refinancias, puedes liquidar el préstamo con cancelación anticipada desde el 0 %; si hay compensación, consta en la FEIN. Estructuramos estas operaciones a través de nuestros prestamistas particulares y privados, sin adelantos de dinero, con llamada en 24 h y viabilidad en 24-48 h.
Preguntas frecuentes sobre la permuta inmobiliaria
Lo que conviene saber
¿Es buena idea permutar mi piso con una inmobiliaria a cambio de otro?
¿Dónde encuentro a alguien que quiera permutar su vivienda con la mía?
¿Se puede permutar una vivienda de protección oficial?
¿Qué pasa si el constructor no entrega los pisos de una permuta de solar?
¿Cuánto tarda en formalizarse una permuta inmobiliaria desde el acuerdo?
Cómo lo hacemos en Prestamistas.es
¿Podéis prestarme sobre la vivienda que recibo en permuta cuando esté inscrita a mi nombre?
¿Cuenta el valor pactado en la permuta o la tasación homologada para calcular mi préstamo?
¿Puedo pagar los impuestos de la permuta con un préstamo sobre otra propiedad mía?
¿Qué documentación de la permuta necesitáis para estudiar el préstamo sobre el nuevo inmueble?
¿Me prestáis si la vivienda recibida en permuta aún tiene cargas del anterior dueño?
Conceptos que te ayudan a decidir
¿Qué es la condición resolutoria en una permuta de solar por obra futura?
¿Qué son la declaración de obra nueva y la división horizontal tras una permuta de solar?
¿Qué es el saneamiento por evicción si pierdes el inmueble recibido en permuta?
¿Tiene derecho de tanteo y retracto el inquilino si permutas la vivienda alquilada?
¿Cómo se reclaman los vicios ocultos del inmueble recibido en una permuta?
Si lo que necesitas es financiación
- Liquidez urgente con tu vivienda · Respuesta en 24 h, viabilidad en 24-48 h y firma ante notario en unos 15 días.
- Hipoteca estando en ASNEF · Con la garantía de un inmueble, el préstamo paga la deuda del fichero en la firma y, con el justificante, pides tú la baja.
- Hipotecar tu vivienda sin nómina · Para autónomos, pensionistas o rentistas: se acreditan otros ingresos, no hace falta nómina.
Todos se conceden a través de los prestamistas particulares y privados de Prestamistas.es, siempre con la garantía de un inmueble y con contrato ante notario.
¿Necesitas cancelar una hipoteca antes de permutar tu vivienda?
Si el inmueble que vas a permutar tiene una hipoteca u otra carga pendiente, estudiamos tu caso sin compromiso. Te llamamos en menos de 24 h y tienes la viabilidad en 24-48 h.
Solicitar el estudio sin compromiso